
导言:加密寒冬,稳定币之夏
本章要回答的问题:2025 年比特币大跌,稳定币支付量为什么反而翻倍到约 4,000 亿美元?一家支付公司为什么要把自己的管道重铺一遍?
一、一封改了两次的告别信
2018 年 1 月,Stripe 在官方博客上发了一篇很短的文章,标题叫《停止支持比特币》。
这家公司和比特币有过一段蜜月。2014 年,Stripe 成为第一家支持比特币付款的大型支付公司。当时的设想很美:比特币也许能成为互联网交易的通用底层,让信用卡不普及的地方也能在网上买东西,让那些付不起刷卡手续费的小额交易也能成交。
四年后,设想落空了。告别信写得很坦白:区块装满了,确认时间越拉越长;等一笔交易确认完,比特币的价格已经变了,用户付的钱成了“错误的金额”;一笔普通转账的手续费动辄几十美元,和银行电汇一样贵。商户越来越不想收比特币,收了的商户,比特币带来的收入也在大幅下降。文章里有一句判断,后来被反复引用:比特币已经变得“更适合当资产,而不是当交换媒介”。
2018 年 4 月 23 日,Stripe 停止处理比特币交易。
故事本该到此为止。但这篇文章没有被删掉,反而被改了两次。
2022 年 3 月,文章顶部多了一段更新:回头看,我们对加密的乐观“并非没有根据”,Stripe 要开始为加密公司提供金融基础设施。2024 年 4 月,顶部又多了一行:今年夏天,用 Stripe 收款的商户可以让顾客用稳定币付款了。
一封告别信,变成了一篇序言。
接下来两年发生的事,节奏快得不像一家以稳健著称的公司:
- 2024 年 10 月,Stripe 恢复加密收款,这次收的不是比特币,而是 USDC 这样的美元稳定币,费率 1.5%。
- 同月,Stripe 宣布以 11 亿美元收购稳定币基础设施公司 Bridge,这是它历史上最大的一笔收购。CEO 帕特里克·科里森在 X 上写道:稳定币是金融服务的“室温超导体”。
- 2025 年 6 月,Stripe 收购钱包基础设施公司 Privy,当时 Privy 服务着 1,000 多个开发团队、7,500 多万个账户。
- 2025 年 9 月,Stripe 和加密风投 Paradigm 联合孵化的支付区块链 Tempo 亮相;一个月后,Tempo 以 50 亿美元估值融资 5 亿美元。
- 2026 年 2 月,美国货币监理署(OCC)有条件批准 Bridge 筹建一家全国性信托银行。
- 2026 年 3 月,Tempo 主网上线;4 月,Visa 成为它的外部验证节点之一。
- 2026 年 9 月 30 日,由 Coinbase、万事达、Shopify、Stripe 和 Visa 共同发起的稳定币 Open USD(OUSD)上线,发行方是 Bridge。
两年之内,Stripe 买下了发币、换汇、钱包三块拼图,自己建了一条链,申请了一张联邦银行牌照,又拉着两大卡组织一起发了一枚美元稳定币。
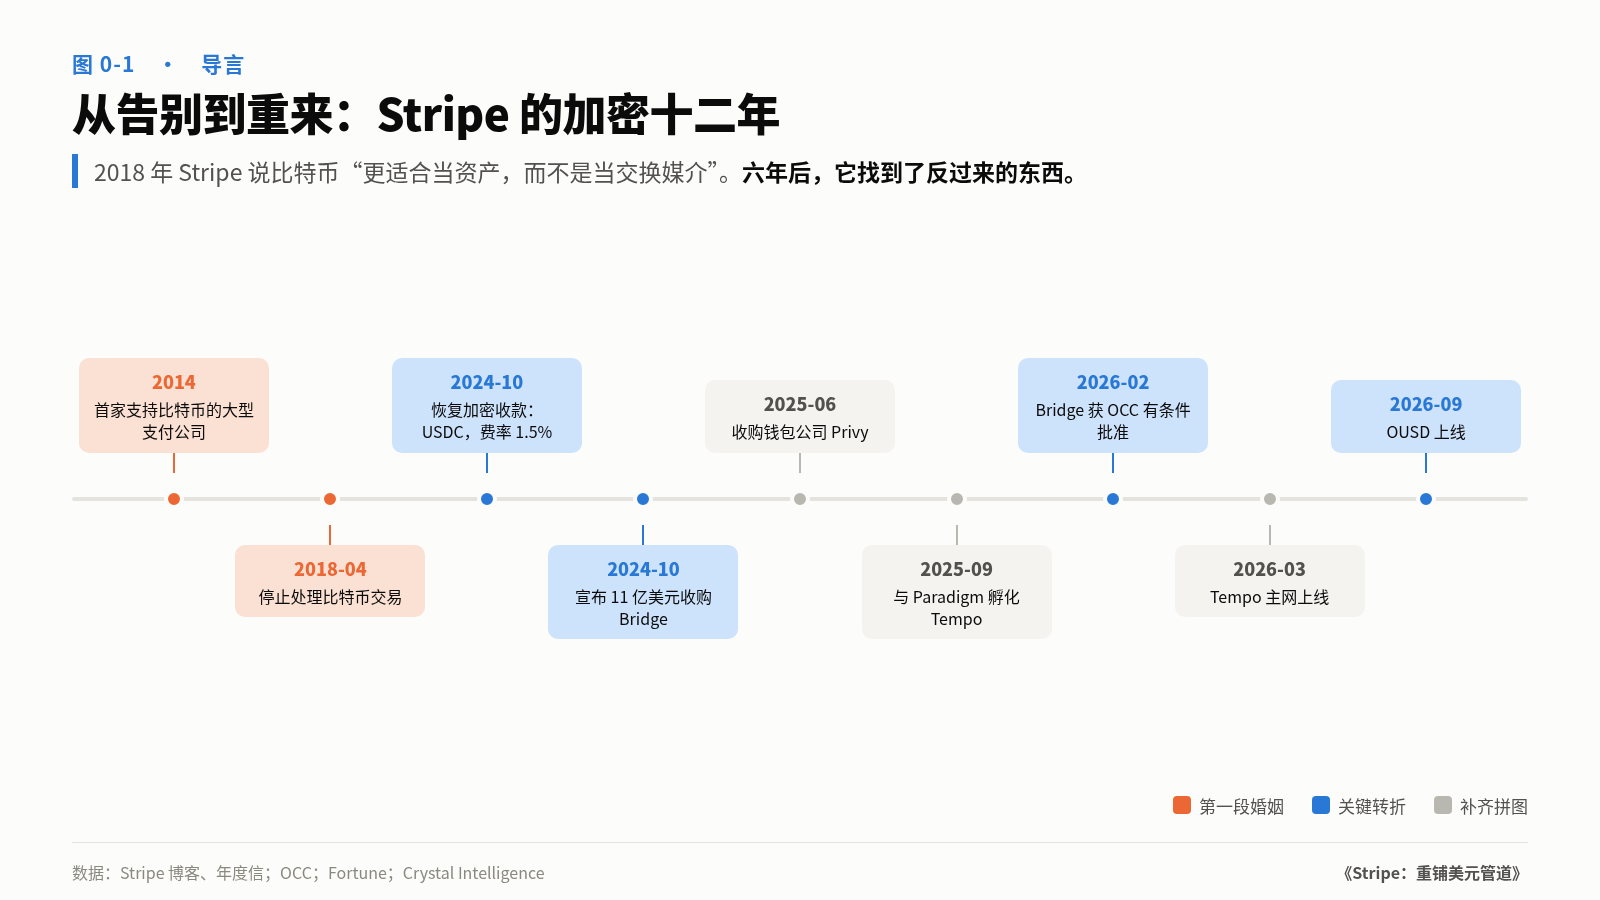
同一家公司,对同一类技术,从“放弃”到“全押”。这本书要讲清楚的,就是这中间到底变了什么,以及 Stripe 想从中得到什么。
二、币价跌了,管道热了
答案的第一半,藏在 Stripe 2026 年 2 月发布的 2025 年年度信里。科里森兄弟写道:
这也许是加密的寒冬,但这是稳定币的夏天。
他们给了一组对照:2025 年,比特币价格大幅下跌,写信时已经比 10 月的高点跌去一半;同一年,全球稳定币支付量翻了一倍,达到约 4,000 亿美元,其中约 60% 估计是企业之间的付款。Bridge 的交易量则增长了四倍以上。
这组数字之所以重要,是因为它打破了一个持续了十年的规律。过去,稳定币的交易量总是跟着币价起伏:牛市里大家拿稳定币买币,熊市里交易量跟着萎缩。2025 年,两条曲线第一次分了岔。币价往下走,稳定币支付量往上走。
这说明,有一批人用稳定币,已经不是为了炒币,而是为了付钱:给海外供应商付货款,给全球的自由职业者发工资,把拉美、非洲用户的收入换成美元。
把它和 2018 年那封告别信放在一起看,会发现 Stripe 的问题其实从来没变过。它一直在找一种能在互联网上像信息一样流动的钱。2018 年,比特币不合格,因为它“更像资产而不是交换媒介”。2025 年,稳定币合格了,因为它恰好反过来:一种不赌价格、只管流动的数字美元。
问题没变,是答案变了。
再看 Stripe 自己的体量:2025 年,在 Stripe 上流过的总支付量是 1.9 万亿美元,比上一年增长 34%,相当于全球 GDP 的 1.6% 左右;它直接或通过平台服务的企业超过 500 万家;2026 年 2 月员工股份回购给出的估值是 1,590 亿美元。
也就是说,全球一整年的稳定币支付量,大约只有 Stripe 一家支付量的五分之一。从 Stripe 的角度看,稳定币还是一门小生意。它为什么愿意花十几亿美元、动用整个公司的资源去押注?
三、租来的管道
最常见的解释是:稳定币是风口,Stripe 在追风口。
这本书的判断不同。Stripe 不是在追加密的风口,而是在做一件它等了十五年的事:把租来的管道,换成自己铺的管道。
Stripe 过去十五年的成功,建立在一个巧妙的位置上。它不是银行,不发卡,也不拥有支付网络。它做的是一层极好用的软件:开发者写几行代码,就能接入全世界的信用卡、借记卡和本地支付方式。钱真正流过的管道,属于别人:发卡银行、Visa 和万事达这样的卡组织、收单银行,以及各国的清算系统。
这个位置让 Stripe 长得很快,也给它戴上了一副枷锁。在美国,Stripe 对一笔标准的线上卡支付收取 2.9% 加 30 美分。这笔钱的大头并不归 Stripe,而是以交换费的形式交给了发卡银行,再分一部分给卡组织。Stripe 能优化的只是自己那一层:付款成功率、风控、开发体验。管道本身的规则和价格,它说了不算。
稳定币第一次给了 Stripe 另一种可能:一条从发行、钱包、换汇、记账到牌照,每一段都可以自己拥有的管道。
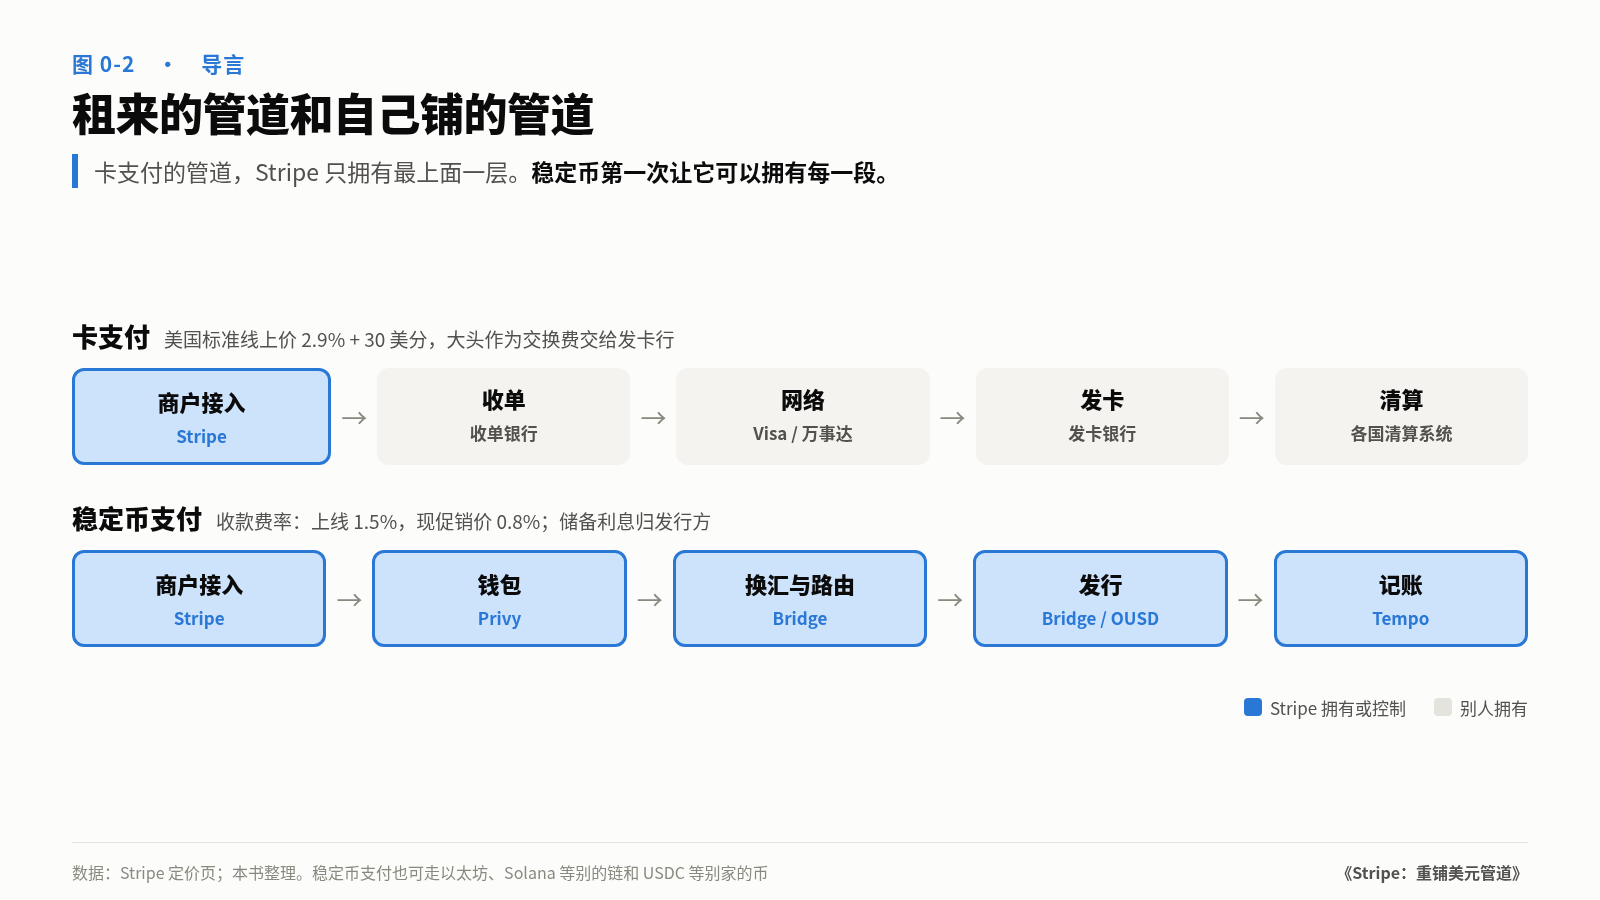
有两点需要马上说清楚,否则这个判断会被误读。
第一,Stripe 并不打算掀翻卡组织。恰恰相反,它把 Visa 请来当 Tempo 的验证节点,又拉着 Visa 和万事达一起发起 OUSD。原因很现实:它 1.9 万亿美元的生意几乎全在卡上,和卡组织翻脸,等于砸自己的饭碗。Stripe 要的不是掀桌子,而是在新桌子上坐主位。
第二,新管道也不是免费的。链上转一笔 USDC 的成本不到一美分,Stripe 的稳定币收款上线时却收 1.5%(2026 年 11 月,定价页上的促销价是 0.8%)。加密圈有人批评这是“收租”,支持者说这笔钱买的是托管、换汇、反洗钱筛查和到账成法币的全套服务。两边都有道理。这也引出了全书一个核心问题:如果管道本身越来越便宜,Stripe 在稳定币上到底靠什么赚钱?答案的一部分,藏在稳定币背后那几千亿美元储备的利息里。这笔利息过去几乎全归 Tether 和 Circle 这样的发行商,而 OUSD 的设计,正是要把它分给帮忙铸币和流通的合作方。这是 Stripe 加密布局里最有野心、也最容易被忽略的一步,第 7 章和第 12 章会专门算这笔账。
四、五层管道:读懂 Stripe 加密布局的一张图
Stripe 两年里的动作看起来很散:收购、建链、发币、申牌照、发卡、给 AI 代理做支付协议。把它们放进一张图里,会发现每一步都在填同一套管道的某一层。我把它叫作 Stripe 的五层管道:
- 场景层:钱从哪里来。商户收稳定币、发稳定币卡、给 AI 代理付款。这是 Stripe 的老本行,也是它相对加密公司最大的优势:500 万家企业客户已经在它的系统里。
- 入口层:钱放在哪里。Privy 的嵌入式钱包、Stripe 的稳定币金融账户,决定了用户和企业的美元余额存在谁那里。
- 编排层:钱怎么换、怎么走。Bridge 负责法币和稳定币之间的兑换,以及跨链、跨币种的调度,是整套系统的路由器。
- 发行层:钱是谁的负债。通过 Open Issuance,任何公司都能发自己品牌的稳定币;OUSD 则是一枚由联盟共同治理的美元稳定币。谁发行,储备利息就首先归谁。
- 结算层:钱在哪条链上记账。Tempo 是一条专为支付设计的区块链,没有自己的代币,手续费直接用稳定币付。
五层之下,还有一块底座:牌照。Bridge 的联邦信托银行牌照、欧洲的 MiCA 牌照和各州的汇款牌照,决定了这套管道能合法地铺到哪里。
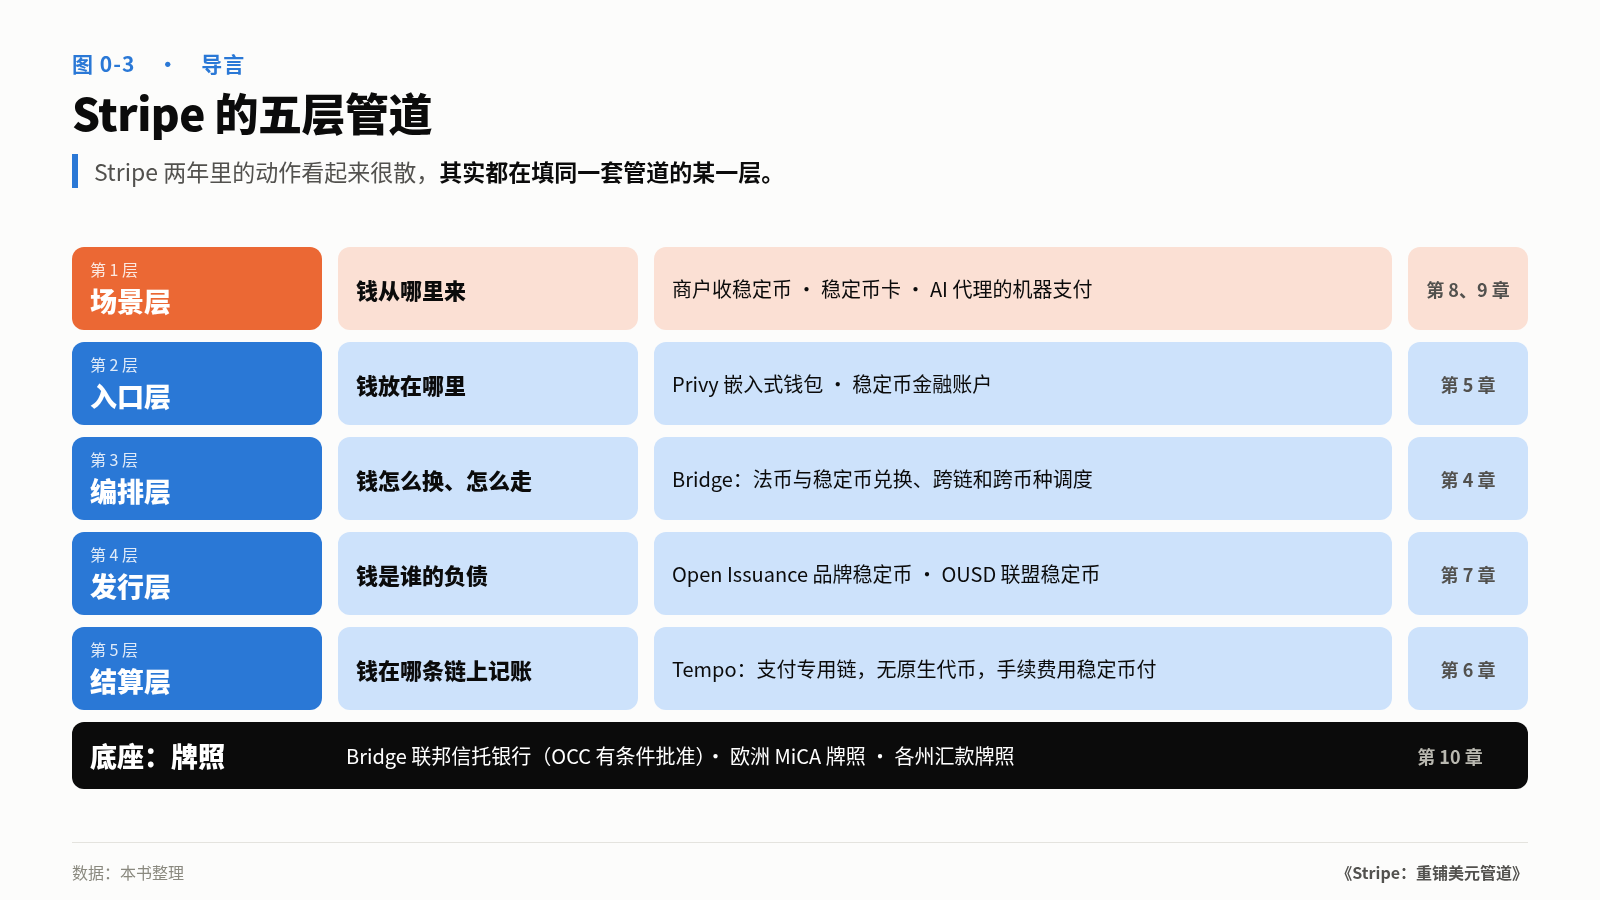
这张图也暴露了 Stripe 面临的最大张力。负责 Stripe 加密业务的 Privy CEO 亨利·斯特恩说,Stripe 要做到“完全不挑稳定币,也完全不挑区块链”。这是 Stripe 一贯的打法:开放给所有人用,靠好用赢。可当它同时拥有一条链、一个发行方和一个联盟币时,中立就很难只靠一句话来保证。OUSD 上线一周后,链上数据显示,约 71% 的 OUSD 待在 Tempo 上。
开放,但最好用的是自己的。这是 Stripe 的商业本能,也是它的合作伙伴迟早会追问的问题。
五、这本书想回答的三个问题
围绕五层管道,这本书想回答三个问题。
第一,凭什么是 Stripe? 卡组织有网络,PayPal 有自己的稳定币,Circle 有市值第二大的稳定币,Coinbase 有交易所和 Base 链。为什么把稳定币做成一整套企业服务的,是一家连支付网络都不拥有的公司?
第二,钱从哪里来? 收款费率、换汇价差、发卡分成、储备利息、链上手续费,哪一块会变大,哪一块会被竞争压到零?
第三,会在哪里卡住? 监管的边界、中立的承诺、卡组织的反制、发行商的反击,以及最朴素的一个问题:普通商户和消费者,到底需不需要稳定币?
不同的读者可以带着不同的问题来读:
- 如果你在做跨境收款或出海生意,最该看第 4、8 章:稳定币出入金今天在哪些国家能用、成本多少、坑在哪里。
- 如果你在银行、支付公司或卡组织负责数字资产业务,最该看第 6、7、11 章:新管道上谁在定规则,你的位置在哪里。
- 如果你在创业,或者在一家想做成基础设施的公司里,最该看第 1、2、3 章和结语:Stripe 怎么从七行代码长成巨头,犯过什么错,又是怎么爬起来的。
- 如果你是投资者,最该看第 2、12、13 章:Stripe 的加密业务值多少钱,风险是什么。
六、全书怎么读
这本书讲的是一家公司,所以它首先是一个故事:两个爱尔兰年轻人怎么用七行代码切进一个被银行把持的市场,怎么在估值腰斩之后爬起来,又怎么在第一次押注加密失败之后,换了一种货币重新回来。加密布局是这个故事最新、也最重要的一段,但只有看懂前面那段,才看得懂 Stripe 为什么这样下注。每一章的最后,都有一节“给其他公司的借鉴”。
全书十三章,按“从哪来、铺什么、用在哪、规则与账本”组织:
- 第 01—03 章,从哪来:七行代码的起点;从一个接口长成 1.9 万亿美元的管道;和比特币的第一段婚姻为什么失败。
- 第 04—07 章,铺什么:Bridge、Privy、Tempo、Open Issuance 与 OUSD,五层管道一层一层拆。
- 第 08—09 章,用在哪:商户收款、稳定币卡,以及给 AI 代理付钱的机器支付。
- 第 10—12 章,规则与账本:牌照之路,对手与盟友,加密业务怎么赚钱。
- 第 13 章,结语:边界、风险,以及 Stripe 留给其他公司的十条经验。
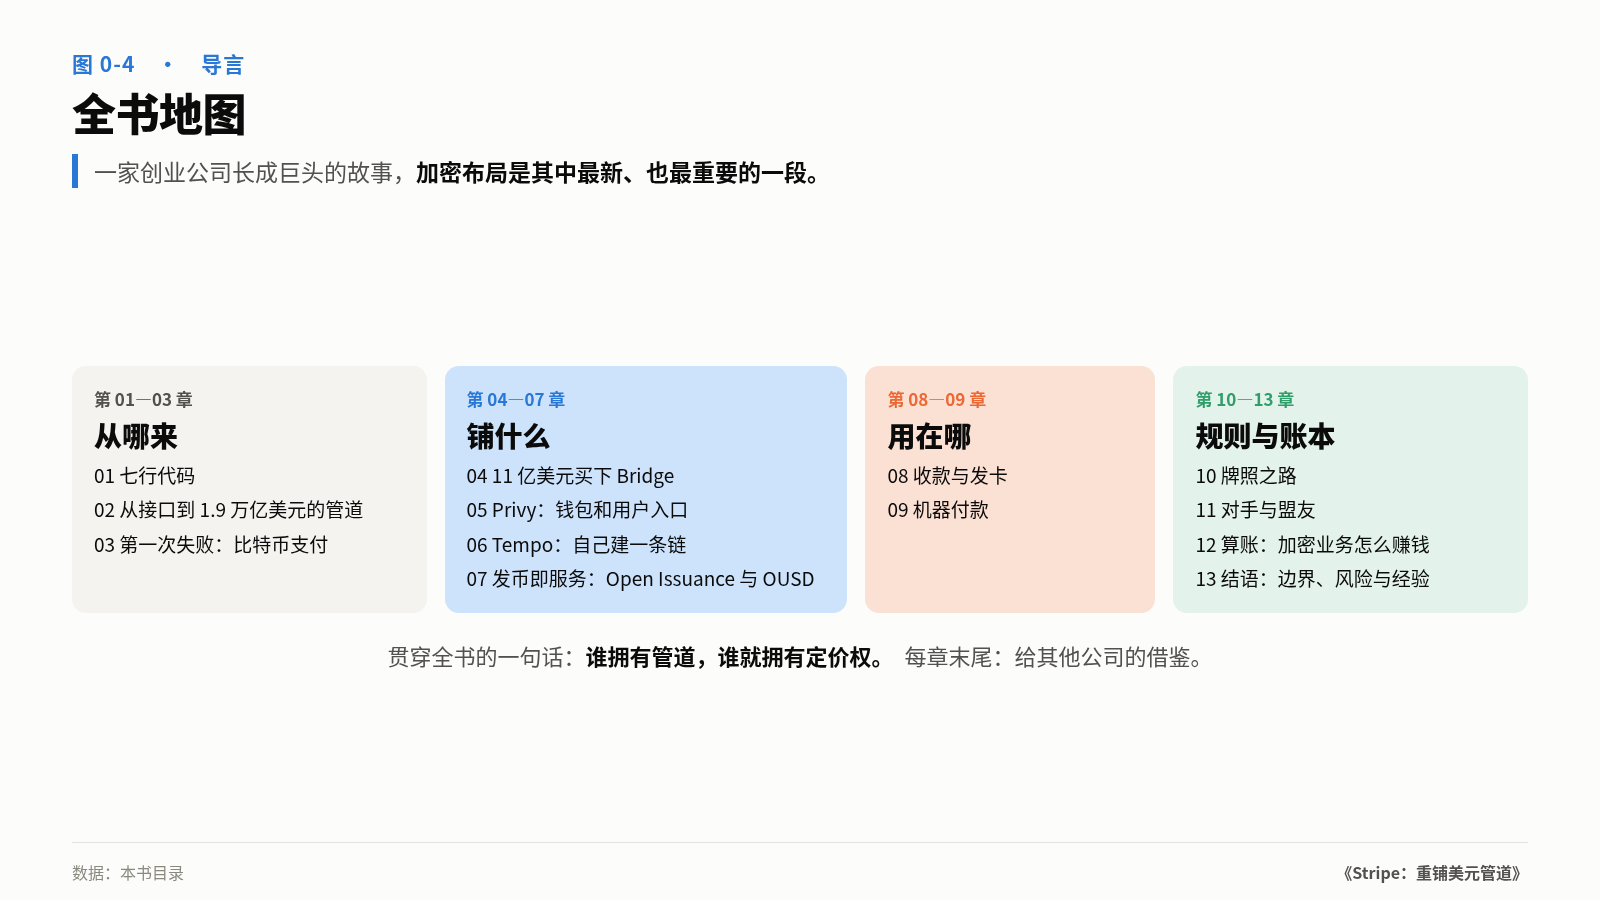
每一章都从一个具体的人或事开始,讲清楚 Stripe 为什么那样做、背后的商业逻辑是什么,再用数字和案例检验它。各章可以单独读,但按顺序读,能看到同一个问题如何贯穿始终:谁拥有管道,谁就拥有定价权。
七、关于数据
这本书写于 2026 年 11 月初,数据大多截至 2026 年 10 月底至 11 月 3 日。Stripe 是一家未上市公司,不公布完整财报,书中关于它的数字主要来自三类来源:Stripe 每年的年度信和官方博客;监管文件,比如 OCC 的批准函;以及合作方和第三方机构公开的数据。链上数据来自 DefiLlama 等公开数据源的当日取数。凡是只有媒体报道或第三方估算、Stripe 没有确认的数字,正文会说明出处,章末单独列出。
加密行业变化很快,书里的具体数字会过时。我希望不过时的,是看问题的方法:下次再看到一家公司宣布进军稳定币,可以先问三个问题——它拥有的是哪一层管道?它赚的是过路费还是储备利息?它说的“开放”,对自己和对别人是不是一样?
这本书不预测币价,也不推荐任何资产。它想讲清楚的是:一家靠租用别人管道起家的公司,如何试着为美元铺一套新的管道,以及这件事对每一个收钱、付钱、存钱的人意味着什么。
数据与来源
已核(一手来源):
- 2014 年成为首家支持比特币支付的大型支付公司;停用原因(确认时间、价格波动、几十美元手续费);2018 年 4 月 23 日停止处理;2022 年 3 月 10 日、2024 年 4 月 25 日两次更新:Stripe 博客《Ending Bitcoin support》(stripe.com/blog/ending-bitcoin-support)。
- “加密寒冬、稳定币之夏”;2025 年稳定币支付量翻倍至约 4,000 亿美元、约 60% 为 B2B;Bridge 交易量增长四倍以上;总支付量 1.9 万亿美元(+34%)、约占全球 GDP 1.6%、500 万家企业:Stripe 2025 年度信及新闻稿(stripe.com/newsroom/news/stripe-2025-update,2026-02-24)。
- 估值 1,590 亿美元:同上新闻稿所附员工股份回购,Bloomberg 2026-02-24 报道。
- Bridge 有条件批准(2026-02-12,Bridge National Trust Bank):OCC Corporate Decision #1365;Bridge 博客 2026-02-17。
- 全球稳定币总量约 2,970 亿美元、USDC 约 709 亿美元、OUSD 约 9 亿美元:DefiLlama,2026-11-03 取数。
- 美国标准线上卡支付费率 2.9% + 30 美分:Stripe 美国定价页公开标价。
- 稳定币收款费率:上线时 1.5%(2024-10,多家媒体报道);2026-11 Stripe 美国定价页标注每笔 0.8%,为促销价,2027-01-01 起加 0.2 个百分点:Stripe 定价页(stripe.com/pricing,2026-11-04 查阅)。
已核(媒体与合作方来源):
- Bridge 收购价 11 亿美元、“室温超导体”:Fortune 2024-10-22;收购于 2025-02-04 完成。
- Privy 收购(2025-06-11)、7,500 万以上账户、1,000 多个开发团队:SiliconANGLE 2025-06-11、Sequoia 文章。
- Tempo 2025-09-04 公布;5 亿美元 A 轮、估值 50 亿美元,Thrive Capital 与 Greenoaks 领投,Stripe 与 Paradigm 未跟投:Fortune 2025-10-17。
- Tempo 主网 2026-03-18 上线:Across 博客;Visa、Stripe、Zodia Custody 为首批外部验证节点(2026-04):Everstake 研究文章。
- OUSD 2026-09-30 上线,发起方为 Coinbase、万事达、Shopify、Stripe、Visa,发行方 Bridge;上线一周约 71% 供应在 Tempo 上(2026-10-05):Crystal Intelligence 链上分析。
- 亨利·斯特恩统管 Stripe 加密业务及“完全不挑稳定币,也完全不挑区块链”的说法:CoinDesk 2026-10-05 采访原文。