
七行代码:两兄弟和一个没人想修的问题
本章要回答的问题:2010 年,网上收钱为什么那么难?两个爱尔兰年轻人凭什么切进一个被银行和 PayPal 占着的市场?
一、乡下来的两个程序员
帕特里克和约翰·科里森兄弟,在爱尔兰利默里克郡香农河边的一个村子里长大。后来接受采访时,他们形容那里“除了牛叫,什么都没有”。为了上网,父母专门装了一套卫星设备。两兄弟都是不到十岁就自学了编程。
哥哥帕特里克 16 岁时,用自己写的一种 Lisp 方言做了一个人工智能项目,拿下了 2005 年爱尔兰青年科学家大奖。之后他进了麻省理工,弟弟约翰进了哈佛,两人都没念完。
他们的第一家公司叫 Auctomatic,给 eBay 上的大卖家做管理工具,2007 年进了硅谷孵化器 Y Combinator(下文简称 YC)。2008 年 3 月,公司以约 500 万美元卖给了一家加拿大公司。那一年,帕特里克 19 岁,约翰 17 岁。
这段经历给两兄弟留下的,不只是一笔钱。做 Auctomatic 时,他们第一次亲手碰到了在网上收钱这件事,也第一次发现,这件事难得离谱。
二、2010 年,网上收钱有多难
今天的读者很难想象,2010 年一家美国创业公司想在网上收一笔信用卡付款,要经过什么。
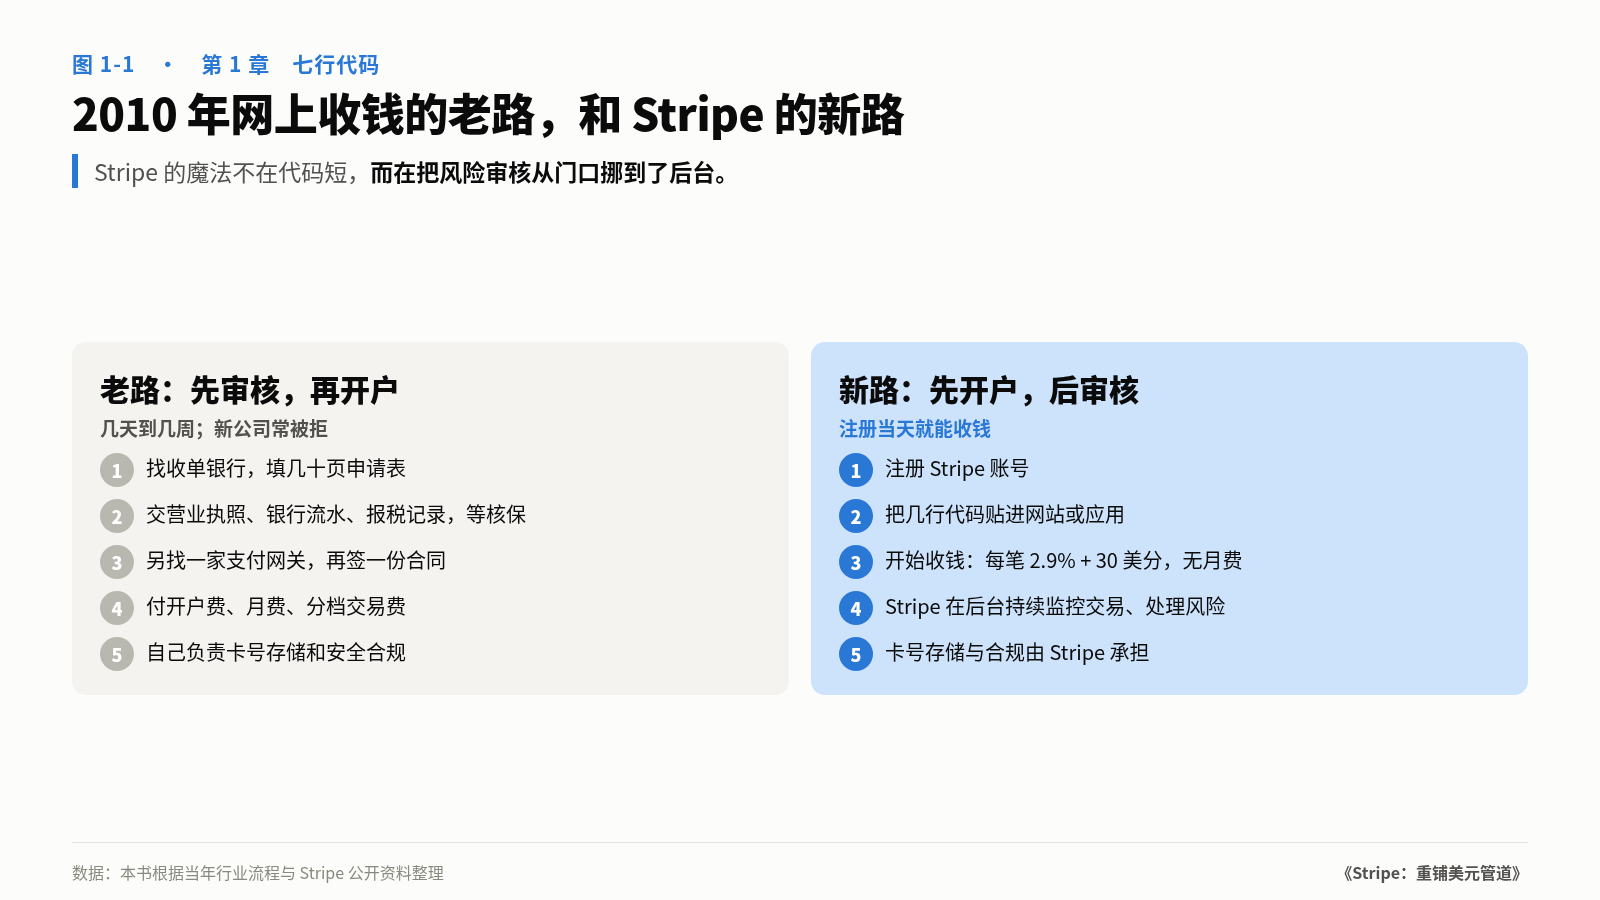
第一步,开一个商户账户。你要去找一家收单银行,填一份几十页的申请表,交营业执照、银行流水、报税记录,然后等银行“核保”,也就是评估你会不会跑路、会不会被大量拒付。快的几天,慢的几周;刚成立、没有流水的公司,经常直接被拒。
第二步,再接一个支付网关。商户账户只解决“钱进哪里”,你还需要一家网关公司把网站上的卡号安全地传给银行。网关和银行是两家公司、两份合同、两套费用:开户费、月费、每笔交易费,外加一张看不懂的分档费率表。
第三步,自己扛合规。卡号怎么存、怎么加密,要满足卡组织的安全标准;出了数据泄露,责任在你。
另一条路是 PayPal。它省掉了开户的麻烦,但顾客要跳转到 PayPal 的页面付款,体验割裂;商户的账户还可能因为风控被突然冻结,钱几个月取不出来。在创业圈,“PayPal 冻结了我的钱”几乎是一个固定的吐槽话题。
这些麻烦有一个共同点:整套流程是为银行的风控部门设计的,不是为写代码的人设计的。在银行眼里,一家新商户首先是一个风险,其次才是一个客户。所以审核放在最前面,门槛定得很高,价格做得很复杂。
而 2010 年的互联网,正在发生一件银行没注意到的事:做决定的人变了。iPhone 和应用商店让一个人、一台电脑就能做出一个产品;云计算让一家公司不用买服务器就能上线。越来越多的生意,是由程序员拍板选用什么工具的。他们不想填表,不想打电话,只想看文档、写代码、马上跑通。
银行把收钱当成一个金融问题,科里森兄弟把它当成一个软件问题。Stripe 的全部起点,就在这个视角的差别里。
三、/dev/payments
2010 年初,两兄弟开始做一个收款工具,起初的名字叫 /dev/payments。这个名字本身就说明了它是给谁的:/dev 是程序员熟悉的系统目录。后来公司改名 Stripe。
他们在布宜诺斯艾利斯过冬时写出了第一版原型。第一个真实用户是 YC 的另一家公司 280 North,创始人罗斯·布歇。据后来的回忆,产品刚上线时,后台不少步骤还是两兄弟自己手工处理的;用户在前面看到的是一个干净的接口,后面其实是两个人在顶着。布歇用得很满意,后来干脆加入了 Stripe,成了最早的员工之一。
这个产品的核心卖点,被后人概括成“七行代码”:开发者把几行代码贴进自己的网站,就能开始收信用卡。这个说法有些夸张,但抓住了要害。和过去相比,Stripe 把开户、网关、存卡、合规这四件事,全部打包进了一个接口。
真正的魔法不在代码有多短,而在它把风险审核从前面挪到了后面。
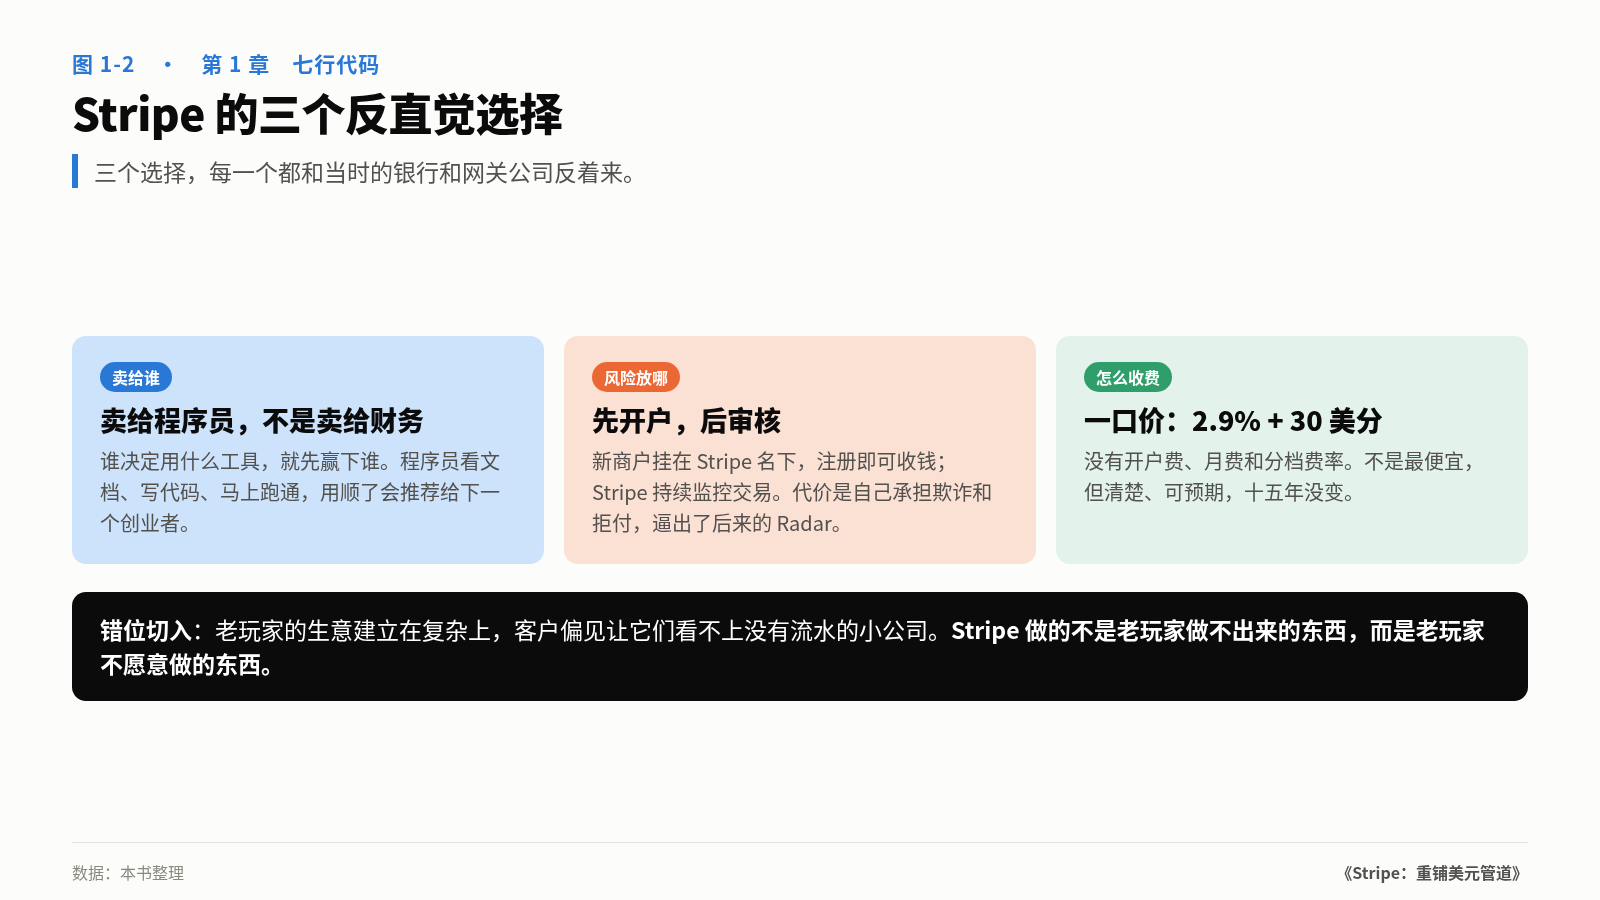
过去是“先审核,再开户”。Stripe 的做法是:Stripe 自己作为一个大商户,在收单银行那里开好账户;新来的商户先挂在 Stripe 名下,注册完马上就能收钱,Stripe 在后台持续监控交易,发现异常再处理。这就是后来行业里说的“支付服务商”模式。风险没有消失,而是从银行门口的一张表格,变成了 Stripe 系统里一刻不停的数据监控。
这个选择代价很大。Stripe 要替成千上万的小商户承担拒付和欺诈损失,必须比银行更快、更准地识别坏人。这也是为什么 Stripe 后来在风控上投入那么重:2016 年前后推出的反欺诈产品 Radar,本质上就是把当年“后置审核”的能力做成了一门生意。
四、“把你的电脑给我”
产品好用,还得有人用。早期的 Stripe 是怎么获客的?
YC 创始人保罗·格雷厄姆在 2013 年写过一篇很有名的文章《做那些不能规模化的事》,里面专门提到了 Stripe:
在 YC,我们用“科里森安装法”来指他们发明的这套做法。更腼腆的创始人会问:“你愿意试试我们的测试版吗?”科里森兄弟才不会等。只要有人同意试用 Stripe,他们就说:“好,把你的电脑给我。”然后当场帮人装好。
这个场景说明了两件事。第一,早期用户是一个一个“抢”来的,不是靠广告。第二,Stripe 的目标用户就在身边:YC 的同学、硅谷的创业公司。这群人自己就是程序员,用得顺手,会推荐给下一个创业者;他们的公司长大了,Stripe 就跟着长大。
2011 年 5 月前后,Stripe 拿到约 200 万美元种子投资。投资人名单很有意思:彼得·蒂尔、埃隆·马斯克,以及另一位 PayPal 联合创始人马克斯·列夫钦,加上红杉资本、安德森·霍洛维茨和 SV Angel。PayPal 的三位创始人都投了一家看起来要和 PayPal 抢生意的公司。他们比谁都清楚,PayPal 当年从消费者这一头切入,绕开了银行;而 Stripe 从开发者这一头切入,没有人这样做过。
2011 年 9 月,在内测了一年多之后,Stripe 正式公开上线。定价只有一行:每笔成功交易 2.9% 加 30 美分,没有开户费,没有月费,没有隐藏费用。这个价格并不便宜,大商户找银行谈,能谈到更低。但对一家刚起步的公司来说,它清楚、可预期、马上能用。十五年后,这仍然是 Stripe 在美国的标准线上价格。
五、为什么是他们,为什么是那时
回头看,Stripe 的切入点一点也不神秘:开发者讨厌填表,那就别让他们填。为什么银行、网关公司和 PayPal 都没做?
第一,老玩家的生意建立在复杂上。分档费率、月费、开户费,本身就是收入来源;流程越复杂,销售团队越有价值。把这些砍掉,等于砍掉自己的一部分利润和组织。
第二,老玩家看错了客户。在银行眼里,一家没有流水的创业公司是高风险、低价值的客户,不值得服务。Stripe 赌的恰恰是:今天的小公司里,会长出明天的大公司。事实证明它赌对了。Stripe 的收费按交易额走,客户卖得越多,Stripe 收得越多;一家创业公司从每月几百美元长到每年几亿美元,Stripe 一分额外的销售成本都不用花。后来 Lyft、Shopify 这样的平台,都用 Stripe 的 Connect 处理多方之间的收付款。
第三,时机刚好。2010 年前后,移动应用、订阅软件、众筹平台和共享经济同时起步。这些新生意都需要在网上收钱,而且需要的是一套能用代码随意组合的工具,而不是一个标准化的收银台。2015 年,Stripe 员工约 200 人,已经能处理 139 种货币的交易,客户里有 Kickstarter、Salesforce,也接入了刚推出的 Apple Pay。
把这三点合起来,就是这本书在 Stripe 身上会反复看到的一个模式。我把它叫作 “错位切入”:在老玩家因为利润结构、组织惯性或者客户偏见而不愿意做的地方切进去。Stripe 不是做了一个老玩家做不出来的东西,而是做了一个老玩家不愿意做的东西。
六、七行代码背后的账
Stripe 早期的“简单”,是有成本的。理解这笔账,才能理解它后来为什么走进加密。
一笔 100 美元的美国信用卡交易,商户付给 Stripe 3.20 美元(2.9% 加 30 美分)。但这 3.20 美元里,大部分并不归 Stripe,而是作为交换费交给了发卡银行,再交一部分网络费给 Visa 或万事达,收单银行也要分一份。Stripe 留下的,只是中间一层薄薄的差价。
据媒体报道,Stripe 2025 年的收入约 68 亿美元,当年支付量 1.9 万亿美元。两者相除,Stripe 自己留下的大约只有每笔交易金额的 0.36%。这个数字没有经过 Stripe 确认,口径也未必与总支付量完全可比,但量级很清楚:商户付的钱里,大头归了管道的主人,Stripe 只拿到其中一小份。
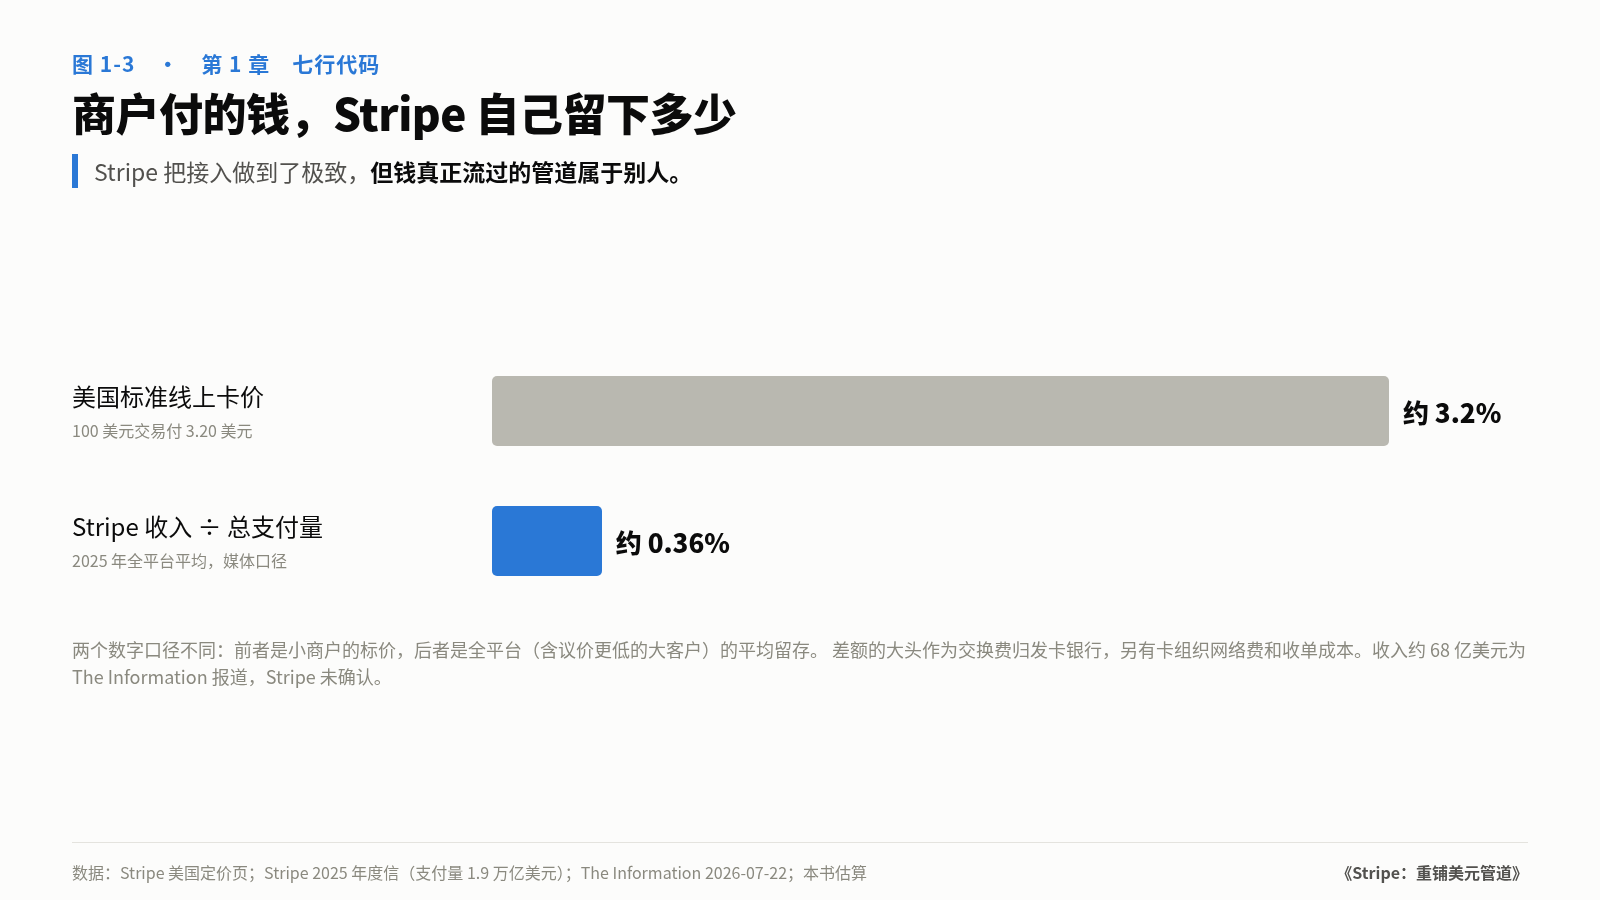
这就是“七行代码”的另一面。Stripe 用软件把复杂留给了自己,但它站在别人的管道上。它能把接入做到极致,却改不了管道的规则和价格。这个结构性的约束,从 2011 年一直伴随到今天,也是导言里那个判断的源头:稳定币是 Stripe 十五年来第一次有机会拥有整条管道。
还有一个细节值得记住。2024 年 Stripe 恢复加密收款时,对稳定币收 1.5% 的费用,而链上转账的成本不到一美分。批评者说这是收租,支持者说这是为“抽象掉复杂度”付费。到 2026 年 11 月,定价页上的稳定币费率已经降到 0.8% 的促销价。这和 2011 年的争论几乎一模一样:当年也有人说 2.9% 太贵,可创业者愿意为“马上能用”付钱。Stripe 卖的从来不是管道,而是让你不用操心管道。
七、给其他公司的借鉴
Stripe 的起点给创业者留下了四条至今有效的经验。
1. 找那些“为错误的人设计”的流程。2010 年的收款流程是为银行风控部门设计的,用的人却是程序员。任何一个“用的人”和“设计给的人”错位的行业,都藏着 Stripe 式的机会:报税、报关、跨境开户、企业采购……今天的稳定币出入金,在很多国家也还是这样。
2. 风险可以后置,但不能消失。Stripe 的真正创新不是代码短,而是把审核从门口挪到了后台。这让用户体验好了十倍,代价是公司要自己练出一套比银行更好的风控能力。想复制“先用后审”的公司,要先问自己:坏账和欺诈,你兜得住吗?
3. 先赢下决定工具的人。在 Stripe 之前,支付是卖给财务和老板的;Stripe 卖给了程序员。谁真正决定用什么工具,就先赢下谁,哪怕他不是签字付钱的人。今天在 AI 代理支付上,Stripe 又在重复这个打法(见第 9 章)。
4. 做不能规模化的事,直到它能规模化。“把你的电脑给我”听起来不像一家基础设施公司该做的事。但早期每一个用户都是样本,亲手装一遍,才知道哪里卡住。规模化是结果,不是起点。
一句话:Stripe 不是比银行更懂支付,而是比银行更懂用支付的人。
数据与来源
已核:
- 科里森兄弟的成长背景、自学编程、帕特里克 2005 年青年科学家奖、麻省理工与哈佛辍学:CNBC 2017-03-20;Wikipedia“Patrick Collison”词条。
- Auctomatic 2007 年入 YC、2008 年 3 月约 500 万美元出售给 Live Current Media:CNBC 2017-03-20;Startup Grind(Medium)。
- 2010 年开始做 /dev/payments;第一位用户为 280 North 的罗斯·布歇,后加入 Stripe:Startup Grind(Medium);Patrick Collison 在 Startup Grind 的访谈。
- 2011 年约 200 万美元种子投资,投资人包括蒂尔、马斯克、红杉、安德森·霍洛维茨、SV Angel;PayPal 三位联合创始人都投资了 Stripe:Wikipedia“Stripe, Inc.”词条;Business Insider 2013-03。
- 2011 年 9 月公开上线:Wikipedia;多家媒体。
- “科里森安装法”原文:Paul Graham《Do Things That Don’t Scale》(2013-07),Business Insider 转载。
- 2.9% 加 30 美分定价;2015 年约 200 名员工、139 种货币、客户包括 Kickstarter 与 Salesforce、接入 Apple Pay:CNBC 2015-05-07;Stripe 美国定价页。
- 2025 年支付量 1.9 万亿美元:Stripe 2025 年度信。
媒体报道(Stripe 未确认):
- 2025 年收入约 68 亿美元、自由现金流约 32 亿美元:The Information 2026-07-22,经 SaaStr 等转引。据此算出的 0.36% 为本书估算,收入口径(总额或净额)未经确认。
- 布宜诺斯艾利斯写原型、早期后台手工处理:Patrick Collison 访谈回忆,经二手资料整理。