
从一个接口到 1.9 万亿美元的管道
本章要回答的问题:Stripe 怎么从一个支付接口长成一套“互联网经济的基础设施”?估值从 950 亿跌到 500 亿再涨到 1,590 亿,中间做对和做错了什么?
一、一笔“不需要”的融资
2023 年 3 月 15 日,Stripe 宣布完成一轮超过 65 亿美元的融资,估值 500 亿美元。
这个数字放在任何一家公司身上都是巨款,但对 Stripe 来说是一个难堪的时刻:两年前,它的估值是 950 亿美元,是全球最值钱的未上市科技公司之一。这一轮的价格几乎打了对折。
更奇怪的是新闻稿里的一句话:“Stripe 运营业务并不需要这笔钱。”
那为什么还要融?答案藏在员工手里的股票里。Stripe 早年给员工发的是限制性股票单位,这类股票有到期日,而且兑现时要交所得税。公司一直不上市,大批员工的股票快要到期,交税的钱却没有着落,因为股票卖不掉。65 亿美元的大部分,就是拿来替员工解决这笔税款、给现任和前任员工提供变现机会的。
一家不缺钱的公司,因为选择不上市,不得不在估值最低的时候融一大笔钱。这是 Stripe 十五年里最能说明它性格的一件事:它愿意为长期的自由付出短期的代价。
三年后的 2026 年 2 月,Stripe 再次安排员工股份回购,估值 1,590 亿美元,是 2023 年的三倍多。
这一章讲的,就是这中间发生了什么:Stripe 怎么从一个收款接口,长成一家年支付量 1.9 万亿美元的公司;它犯过什么错,又是怎么爬起来的。理解了这些,才能理解它为什么敢在稳定币上下这么大的注。
二、跟着客户的钱走
Stripe 的使命写得很大:提高互联网的 GDP。这句话听起来像口号,但它其实规定了 Stripe 怎么扩张:凡是让互联网公司更容易赚钱、管钱的环节,都可以做。
看 Stripe 的产品线,会发现它几乎是沿着一家公司的钱的生命周期一路长出来的:
- 开公司:2016 年推出 Atlas,帮全球创业者在线注册一家美国特拉华州公司、开银行账户。到 2025 年,特拉华州新成立的公司里,约四分之一是通过 Atlas 注册的。
- 收钱:最早的 Payments,后来加上托管收银页 Checkout、一键支付 Link、线下收款终端 Terminal,以及 125 种以上的本地支付方式。
- 防骗:Radar 反欺诈,把第 1 章讲的“后置审核”能力做成了产品。
- 记账和收费:2018 年推出订阅计费 Billing,后来又有发票、税务(2021 年收购 TaxJar 后推出 Stripe Tax)、收入确认。这一组产品到 2025 年年化收入已接近 10 亿美元。
- 分钱:2012 年推出的 Connect,让 Shopify、Lyft 这样的平台把钱分给成千上万的商家和司机。
- 存钱和花钱:Treasury 让平台给自己的用户开类似银行账户的余额;Issuing 让企业自己发卡。
- 借钱:Capital 根据商户在 Stripe 上的流水放贷。
- 跨境和换钱:从支持 139 种货币,到今天的稳定币账户和出入金。
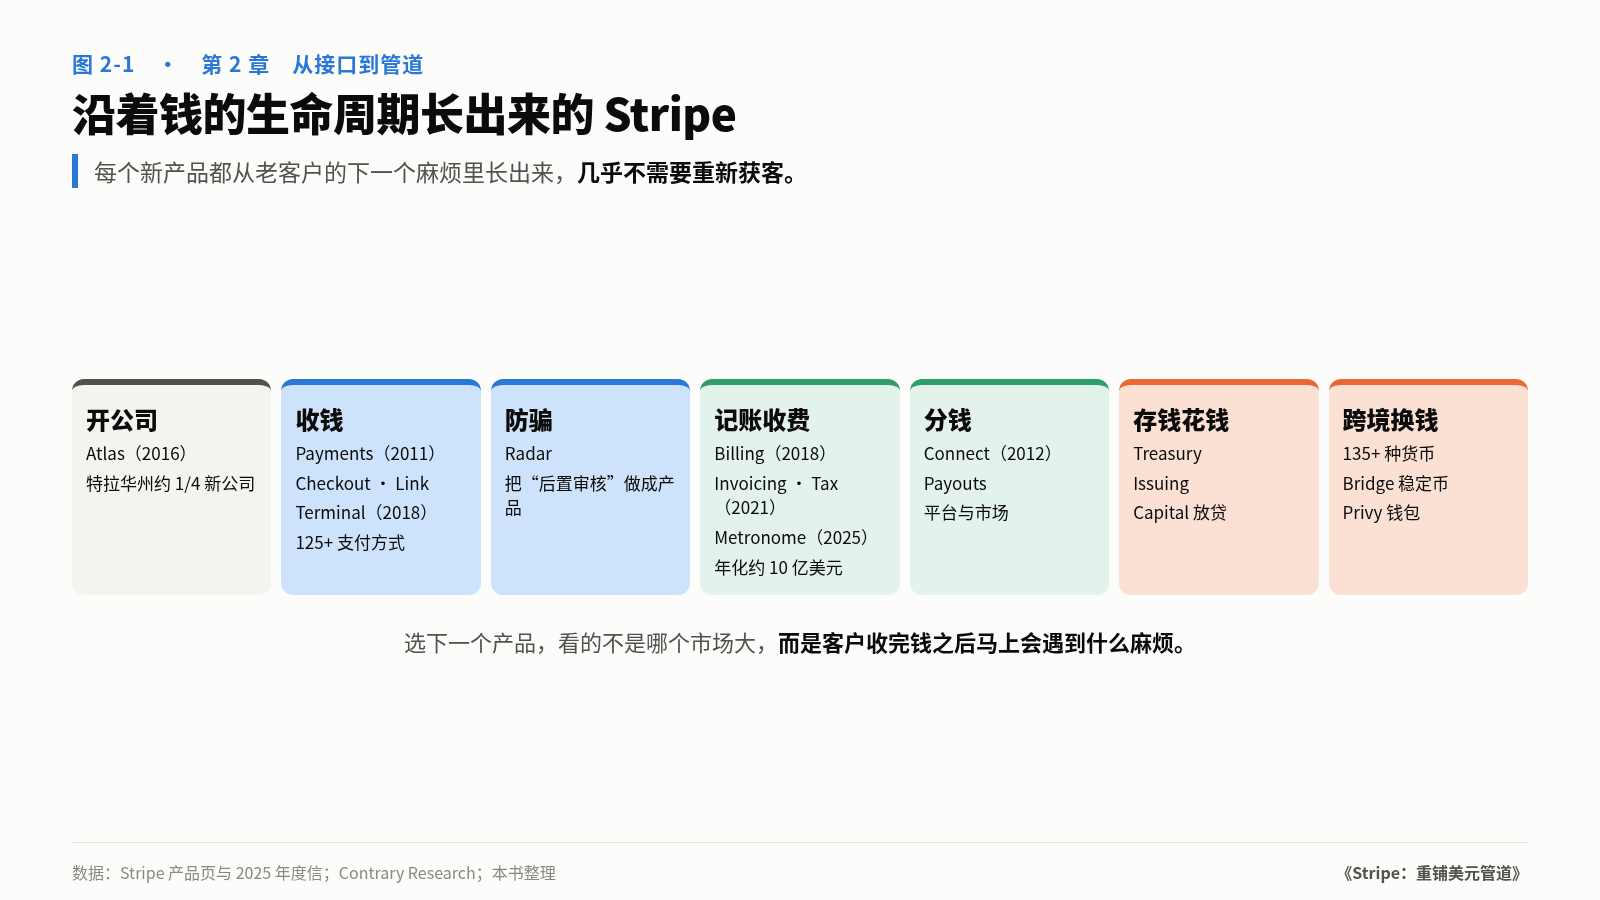
这张地图背后有一个很少被说破的规律:Stripe 选下一个产品,看的不是哪个市场大,而是客户收完钱之后马上会遇到什么麻烦。收了钱要防骗,订阅了要计费,卖到海外要交税,平台要分钱,分了钱的商户要地方存。每一个新产品都从老客户的下一个麻烦里长出来,所以几乎不需要重新获客。
这样扩张有两个好处。第一,客户越用越离不开:一家公司把收款、计费、税务、分账都放在 Stripe 上,换掉 Stripe 的成本就高得惊人。第二,每多一个产品,Stripe 就从同一笔钱里多收一份费用,而这一份往往不用和卡组织、银行分。前一章算过,卡支付的钱大头归了管道的主人;计费、税务、风控这些软件收入,才是 Stripe 自己的。
三、客户长大了,客户也变了
Stripe 早年的客户几乎都是创业公司。它的增长靠的是一个简单的飞轮:小公司接入 Stripe,小公司长大,Stripe 的交易量跟着长大。
这个飞轮转得有多快,看支付量就知道了:
- 2021 年:超过 6,400 亿美元
- 2022 年:超过 8,170 亿美元
- 2023 年:1 万亿美元
- 2024 年:1.4 万亿美元
- 2025 年:1.9 万亿美元,增长 34%
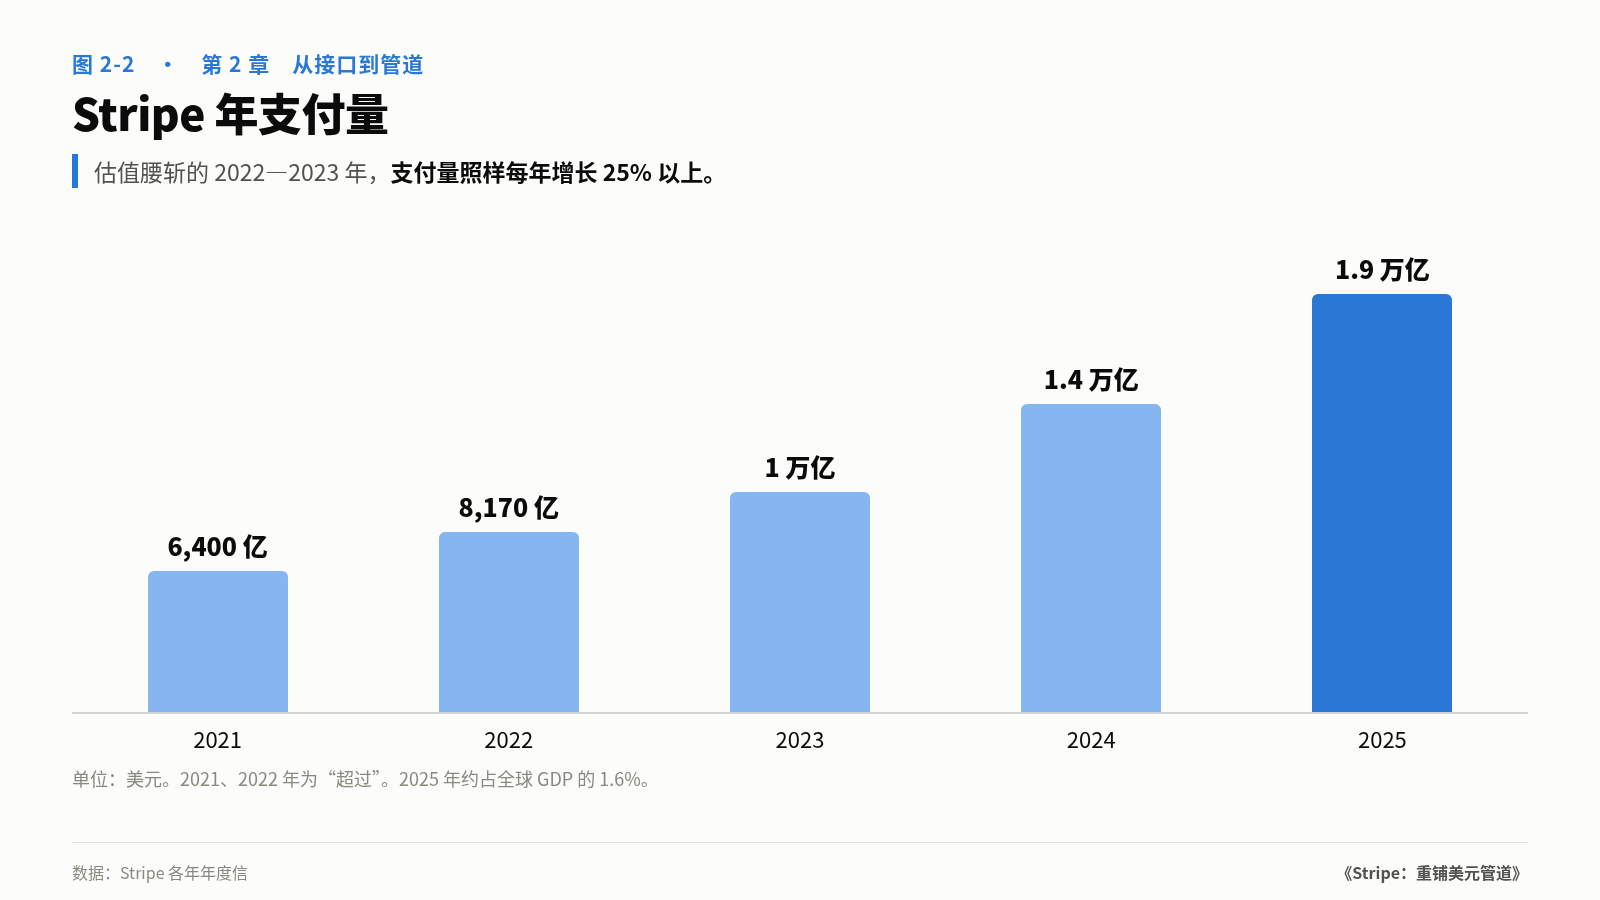
但飞轮也会停。2022 年加息之后,创业公司融资困难,“小公司长大”这条路一下子慢了。Stripe 必须找到第二条增长曲线:去拿大公司。
这是一次不容易的转身。大公司要的东西和创业公司不同:它们已经有好几家支付服务商,要的是更高的支付成功率、更低的费率、全球统一的报表,还要能和老旧的财务系统对接。Stripe 开始组建企业销售团队,按大客户的需要议价、定制。到 2025 年,道琼斯工业指数成分股里约 90% 的公司、纳斯达克 100 指数成分股里约 80% 的公司在用 Stripe。
另一条新曲线来得更意外:AI 公司。2023 年之后崛起的 AI 公司,几乎都是按订阅或按用量收费的软件生意,正是 Stripe 最擅长的类型。Stripe 的年度信说,排名靠前的 AI 公司全都用 Stripe。这一波客户也解释了 Stripe 后来的几笔大收购为什么都和 AI 有关。
四、腰斩:两个“非常重大的错误”
2021 年 3 月,Stripe 以 950 亿美元估值融资 6 亿美元。那是零利率时代的顶点:线上消费因为疫情暴涨,创业公司融资前所未有地容易,所有人都以为增长会一直这样持续下去。Stripe 也和那时的大多数科技公司一样,大举扩招。
然后,风向变了。
2022 年 7 月,Stripe 把内部股价对应的估值从 950 亿美元下调到 740 亿美元;2023 年 1 月,再调到 630 亿美元。2022 年 11 月 3 日,帕特里克·科里森给全体员工发了一封邮件,宣布裁员约 14%,约 1,100 人,员工总数降到约 7,000 人。
这封邮件后来被很多人当成“怎么裁员”的范本,原因在于它没有把责任推给经济环境。科里森写道,管理层犯了两个“非常重大的错误”:一是高估了 2022 年和 2023 年互联网经济的增长速度,二是让运营成本涨得太快。他还写了一句话:
是我们两位创始人做了这个决定。我们为眼前这个世界招了太多的人。
几个月后,就是本章开头那笔 500 亿美元的融资。
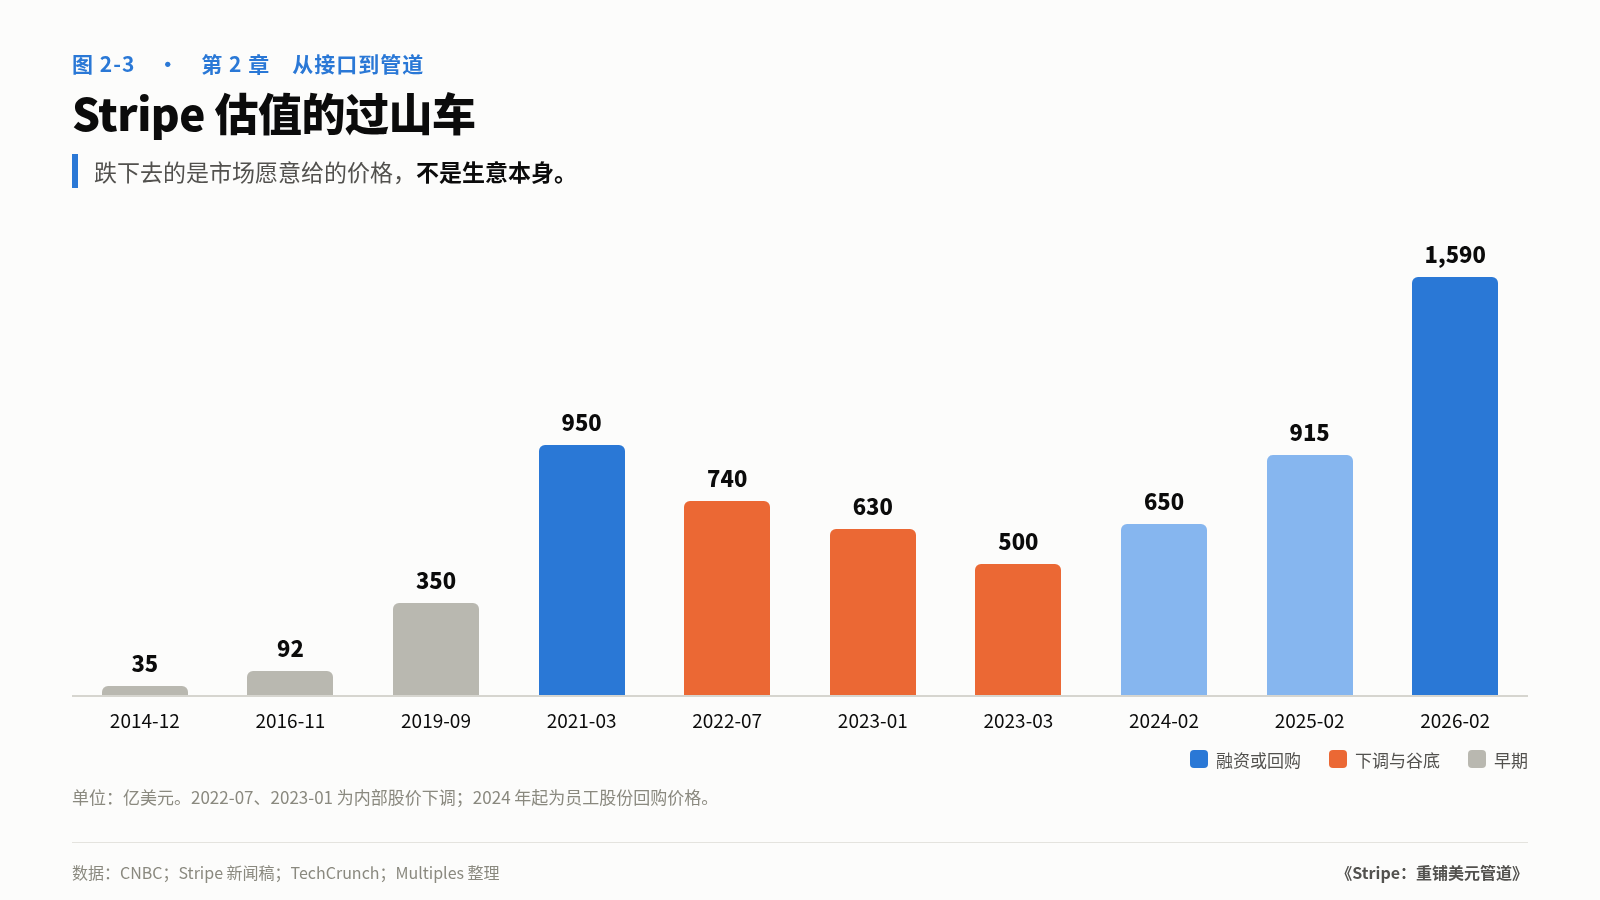
估值腰斩,业务却没有腰斩。支付量在 2022 年和 2023 年分别增长了 26% 和 25%。跌下去的是市场愿意给的价格,不是生意本身。Stripe 做的事情也很朴素:控制成本,转向盈利,继续做大客户。到 2025 年,年度信说 Stripe“保持了稳健的盈利”。据 The Information 报道,Stripe 2025 年收入约 68 亿美元,自由现金流约 32 亿美元,比上一年增长 52%。Stripe 没有确认这些数字。
估值随后一路回升:2024 年 2 月 650 亿美元,2025 年 2 月 915 亿美元,2026 年 2 月 1,590 亿美元。
五、不上市的账
科里森兄弟一直不急着上市。2021 年估值最高时,约翰·科里森就公开说过:“我们作为一家私人公司很开心。”Stripe 用一轮又一轮的员工股份回购,代替了上市带来的流动性。
不上市当然有账单:员工股票的流动性问题、外界看不到完整财报、每次回购都要找到愿意接盘的投资人。2023 年那笔“不需要的融资”,就是账单最集中的一次。
但它也换来了一样上市公司很难拥有的东西:下长注的耐心。
这一点对理解 Stripe 的加密布局特别重要。设想 Stripe 是一家上市公司:2018 年关掉比特币支付,分析师会问加密战略是不是失败了;2024 年花 11 亿美元买一家估值刚到 2 亿美元出头的稳定币公司,股价可能当天就跌;2025 年和 Paradigm 一起建一条没有代币、短期看不到收入的区块链,季度电话会上要解释半天。这些动作每一个都要好几年才能看出对错。Stripe 敢连着下注,一个重要前提是,它不需要每三个月向公开市场交一次答卷。
六、巨头的胃口
2025 年底到 2026 年,Stripe 连做了三笔让业界侧目的交易。
第一笔,Metronome。2025 年 12 月,Stripe 收购按用量计费的软件公司 Metronome,据报道价格约 10 亿美元,Anthropic、英伟达、OpenAI 都是 Metronome 的客户。帕特里克·科里森在 X 上写道:按量计价是 AI 时代原生的商业模式,它带来的变化可能和 SaaS 的出现一样大,“甚至大得多”。
第二笔,OpenRouter。2026 年 8 月 19 日,Stripe 宣布收购 AI 模型路由平台 OpenRouter。开发者通过 OpenRouter 的一个接口,就能调用几百个不同的 AI 模型。据报道交易价值在 70 亿到 80 亿美元以上,是 Bridge 收购价的六倍多,成为 Stripe 史上最大的一笔收购。OpenRouter 三个月前的估值是 13 亿美元。
第三笔,PayPal,没有成交。2026 年 7 月,据路透社报道,Stripe 和私募股权公司 Advent 联合出价每股 60.50 美元收购 PayPal,较前一天收盘价溢价约 28%,总价超过 530 亿美元,背后有约 500 亿美元的银行融资承诺,双方各占一半。PayPal 董事会认为价格太低。8 月底,彭博社报道两家放弃了收购。此后还有媒体报道双方可能重回谈判桌,但没有得到任何一方确认。
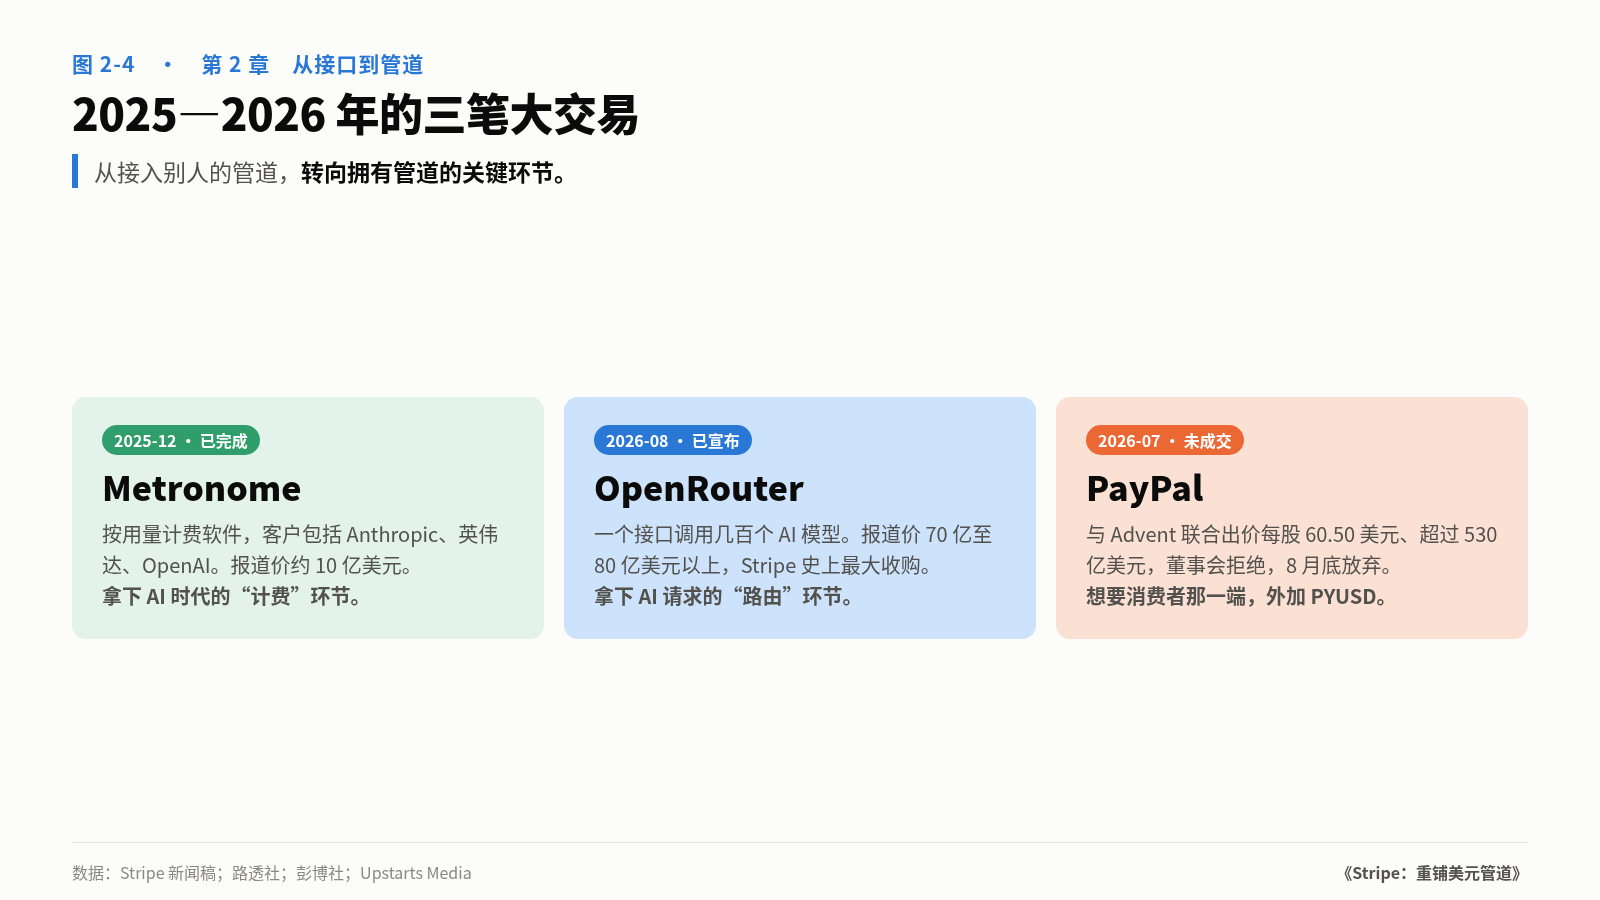
这三笔交易放在一起,能看到 Stripe 身份的变化。
十五年前,Stripe 是从 PayPal 手里抢开发者的挑战者;2026 年,它试图买下 PayPal 本身。Metronome 和 OpenRouter 则说明,Stripe 已经不满足于在 AI 公司收钱的那一刻收费,它想拥有 AI 经济里“按量计费”和“请求路由”这两个关键环节:谁在用哪个模型、用了多少、该付多少钱,都从 Stripe 的系统里过。
PayPal 那笔没成交的交易,还有一个容易被忽略的加密维度。PayPal 有自己的美元稳定币 PYUSD,2026 年 11 月初的流通量约 27 亿美元;它还有几亿消费者账户和 Venmo。Stripe 擅长的是商户这一端,PayPal 擅长的是消费者这一端。两家合在一起,就同时握住了收银台的两边,外加一枚现成的稳定币。这笔交易没有成交,但它清楚地暴露了 Stripe 的胃口:从接入别人的管道,转向拥有管道的关键环节。稳定币,只是这个转变里最彻底的一步。
七、Stripe 是怎么长大的
把这一章收拢,Stripe 从一个接口长成巨头,靠的是三个同心圆:
- 内圈:把一件事做到极致。收款接口好用到开发者愿意主动推荐。
- 中圈:跟着客户的钱走。客户收完钱遇到的下一个麻烦,就是下一个产品。
- 外圈:拥有关键环节。规模大到一定程度后,开始收购或自建那些决定价格和规则的环节:计费、路由、钱包、发行、结算。
前两个圈让 Stripe 成了一家伟大的软件公司。第三个圈,决定它能不能成为一家真正的基础设施公司。加密布局,就是 Stripe 在第三个圈上下的最大一注。
八、给其他公司的借鉴
1. 沿着客户的下一个麻烦扩张,而不是沿着最大的市场扩张。Stripe 的产品线看起来庞杂,逻辑却很统一:每个新产品都从老客户身上长出来,所以几乎不用重新获客,每多一个产品,客户就更离不开。
2. 让客户的增长变成你的增长。按交易额收费,意味着 Stripe 和客户站在同一边:客户卖得越多,Stripe 赚得越多。这比按席位或按年收费更能穿越周期,也让 Stripe 天然站在增长最快的那批公司身边,从移动应用到 AI。
3. 犯了错,由创始人自己认。2022 年那封裁员邮件没有把责任推给宏观环境,而是明确说“我们招了太多的人”。承认错误本身不难,难的是在估值腰斩时依然保住团队的信任。Stripe 后来的反弹,和这种坦白有很大关系。
4. 不上市是一种资产,也有账单。私有身份换来了下长注的耐心,代价是员工流动性、融资时机和透明度。一家想做长期基础设施的公司,要提前设计好怎么付这笔账,比如定期的员工股份回购。
5. 大到一定程度,就要拥有关键环节。只做接入层,利润会一直被管道的主人分走。Stripe 的路径是先用接入层赢得规模,再用规模去买下或建起关键环节。顺序反过来,几乎不可能成功。
一句话:Stripe 先靠好用赢得了客户,再靠客户赢得了规模,现在想靠规模赢得管道。
数据与来源
已核:
- 2023-03-15 Series I 超过 65 亿美元、估值 500 亿美元,“Stripe 运营业务并不需要这笔钱”,资金用于员工流动性和股权奖励相关税款:CNBC 2023-03-15,Stripe 新闻稿。
- 2021-03 估值 950 亿美元、融资 6 亿美元;2022-07 内部估值降至 740 亿美元、2023-01 降至 630 亿美元:CNBC 2023-03-15、2023-05-09;Wikipedia。
- 2022-11-03 裁员约 14%、约 1,100 人、员工降至约 7,000 人,“两个非常重大的错误”“我们为眼前这个世界招了太多的人”:CNBC 2022-11-03;Yahoo Finance 转引邮件原文。
- 约翰·科里森“作为私人公司很开心”:CNBC 2021 年采访,CNBC 2023-03-15 转引。
- 2025 年支付量 1.9 万亿美元(+34%)、500 万家企业、道指 90%、纳指 100 的 80%、特拉华州约 25% 新公司通过 Atlas 注册、Revenue 套件年化接近 10 亿美元、所有头部 AI 公司、“稳健盈利”:Stripe 2025 年度信及新闻稿(2026-02-24)。
- 2021—2024 年支付量(6,400 亿、8,170 亿、1 万亿、1.4 万亿美元):Stripe 各年年度信,经 okara.ai 整理核对。
- 估值 1,590 亿美元(2026-02)、915 亿美元(2025-02):Stripe 新闻稿、TechCrunch;650 亿美元(2024-02):AI Funding Tracker、Multiples 整理。
- 产品时间:Connect 2012;Atlas、Radar 2015—2016;Billing、Terminal、Sigma 2018;Capital、Treasury、Climate、Tax 2019—2021;TaxJar 收购 2021-04:Contrary Research;Wikipedia。125 种以上支付方式:Stripe 产品页。
- Metronome 收购(2025-12-02 签约)及科里森“按量计价是 AI 时代原生商业模式”:This Week in Fintech 2025-12-03,引科里森 X 帖。
- OpenRouter 收购(2026-08-19):Stripe 新闻稿、路透社 2026-08-19。
- PayPal 收购要约(每股 60.50 美元、溢价约 28%、超过 530 亿美元、约 500 亿美元融资承诺、各占一半):路透社 2026-07-15,TSG 转引;放弃收购:彭博社 2026-08-28。
- PYUSD 流通量约 27 亿美元:DefiLlama,2026-11-03 取数。
媒体报道(Stripe 未确认):
- 2025 年收入约 68 亿美元、自由现金流约 32 亿美元(+52%):The Information 2026-07-22。
- Metronome 价格约 10 亿美元:Upstarts Media。
- OpenRouter 价格:路透社称估值超过 80 亿美元,其他媒体报道 70 亿至 75 亿美元;OpenRouter 2026-05 B 轮估值 13 亿美元。
- Bridge 2024-08 A 轮估值约 2 亿美元:Spark Research 等整理,第 4 章核实。
- 双方可能重启 PayPal 谈判:Seeking Alpha、Startup Fortune 等,未经证实。