·
Unipcs靠一个PONS赚了600万美金
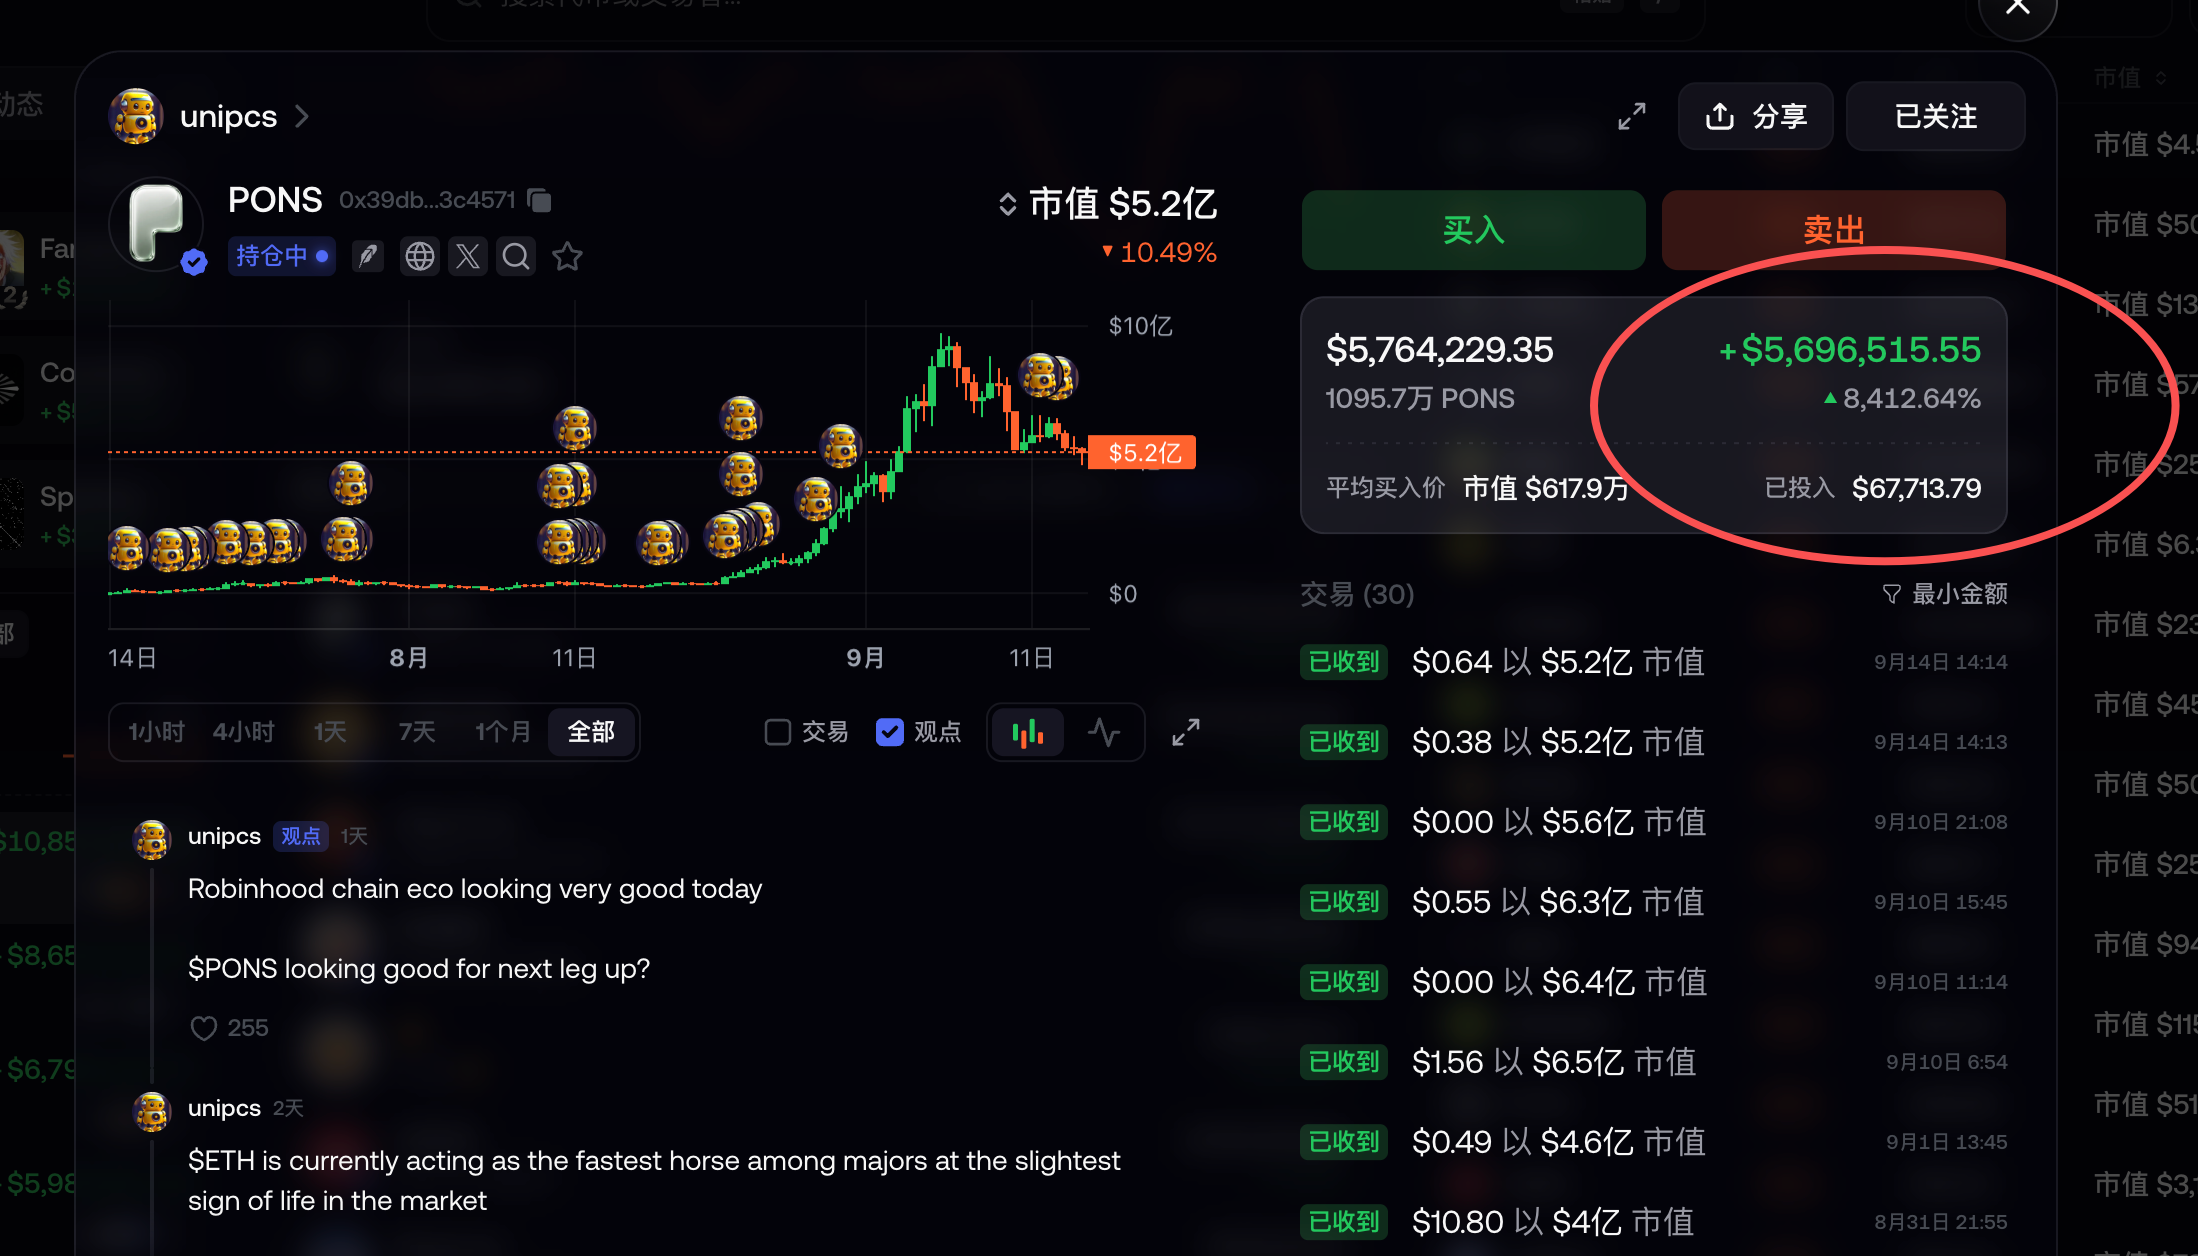
Unipcs 不是先发现 PONS,再看好 Robinhood Chain。顺序恰恰相反: 先看好 Robinhood Chain → 再找谁会成为整个生态增长最大的受益者 → 最后选到 PONS。 这个顺序特别重要。
第一层:他先在 7 月 9 日押中了 Robinhood Chain
7月9日,PONS还没有成为今天的PONS时,Unipcs已经公开说,Robinhood Chain让他想起了早期Solana Meme生态。
当时Robinhood Chain上线才一周左右,但已经有约1700万笔交易、35万个地址、超过10亿美元DEX交易量。Unipcs观察到几个东西:
Robinhood Chain突然出现大量链上交易;Meme开始出现财富效应;一些小币很快跑到有意义的市值;Robinhood管理层又愿意和Crypto/Meme文化互动。
他的类比是2023年的Solana:
OPOS → MYRO、SILLY → WIF、POPCAT、FARTCOIN……
早期看起来只是几个Meme在涨,后来形成整条链的“财富效应”。所以他7月9日就判断:Robinhood Chain可能正在复制这个过程。
这时候他的第一层判断其实已经完成了:
“我要找Robinhood Chain的高赔率资产。”
接下来才有PONS。
为什么最后是PONS?
我认为最核心的原因只有一句话:
与其赌Robinhood Chain上哪一个Meme会赢,不如赌所有Meme都要经过的那个入口。
PONS不是一只普通Meme。
它背后对应的是 Pons Launchpad。
它干的事情和 Solana 上的 Pump.fun 很类似:
用户来Pons发行Token → 其他用户买卖 → Token达到条件后进入DEX流动性池 → 每一次交易产生费用。
所以假设Robinhood Chain后来出现:
100个Meme、1000个Meme、10000个Meme……
你要买其中一只Meme,就必须猜:
到底哪一只成为WIF?
但是如果大量Meme都通过Pons发行和交易,那么:
你不需要猜哪一只赢。
只要:
整个Robinhood Chain的Meme市场繁荣,Pons就可能受益。
这就是典型的:
淘金者很多,不一定知道谁能挖到黄金;卖铲子的人只需要淘金热持续。
第二层:恰好在这个时候,Robinhood Chain最大的Launchpad出现了权力真空
这个时间点非常漂亮。
Robinhood Chain 7月1日上线后,最早占据主导地位的Launchpad其实不是Pons,而是 Noxa。
Noxa在最初十天左右一度占到Robinhood Chain约 75%的Token发行量,累计大约6万个Token,并收取约1200万美元费用。
结果:
7月11日:停止新Token发行。
7月13日:网站基本停止运行。
而Pons的链上活动恰恰从 7月13日前后开始。
这意味着当时出现了一个非常罕见的窗口:
Robinhood Chain热度起来了
↓
用户开始疯狂发币
↓
原来的最大Launchpad突然倒下
↓
但用户发行和交易Meme的需求没有消失
↓
谁来接这个流量?
↓
Pons。
所以这不是简单的“小市值Token”。
它当时实际上在竞争一个刚刚空出来的:
Robinhood Chain Meme发行入口。
第三层:PONS的估值当时小得离谱
这个才构成Unipcs喜欢的那种“非对称赔率”。
链上/排行榜分析显示,他在 7月15日至17日分三次买入约67,495美元PONS,平均进入时对应大约 610万美元市值;他自己后来回忆第一笔甚至是在约 400万美元FDV附近。
想一下他的赔率模型。
他已经先判断:
Robinhood Chain可能成为新一轮重要链上生态。
然后发现:
这个生态最重要的Launchpad之一
当时估值只有:
400万—600万美元。
如果判断错:
可能归零。
如果判断对,仅仅成为一个:
5000万美元Launchpad
就是接近10倍。
如果成为Robinhood Chain版Pump.fun:
估值可能完全是另一个数量级。
这就是他特别喜欢的:
Downside ≈ -100%
Upside = 10x、50x、100x
不是追求70%的胜率,而是寻找这种收益分布。
第四层:Robinhood Chain没有自己的Token,PONS反而更有“生态Beta”价值
这个细节我觉得也很关键。
Robinhood Chain本身没有原生Token。Gas用ETH,Robinhood也没有宣布Robinhood Chain Token。
那如果一个Trader的观点是:
“我非常看好Robinhood Chain,但我怎么表达这个观点?”
其实不好买。
买HOOD?
那买的是Robinhood这家公司,不是纯Robinhood Chain链上活动。
买某个Meme?
风险又变成了单一Meme选择。
买PONS这种主要依赖Robinhood Chain交易活跃度的Launchpad Token,反而成为一种非常高Beta的表达方式:
Robinhood Chain越火 → 发币越多 → Launchpad使用越多 → Pons收入越高。
所以它有一点类似:
PONS ≈ 对Robinhood Chain链上投机活动的杠杆Beta。
这比单独押一个Meme的逻辑稳定得多。
第五层:PONS还有一个非常关键的价值捕获机制
Pons不是“平台赚钱,Token跟Token没关系”。
目前Pons官方机制是:
交易产生手续费以后,协议获得其中一部分收入;协议收入的约80%用于在市场购买PONS并发送到销毁地址,其余约20%用于基础设施和团队运营。官方文档同时明确提醒,这个80%目前还是政策,并非不可修改的永久合约规则。
所以形成了一个很容易理解的循环:
Robinhood Chain变火
→ 更多人在Pons发币
→ 更多Token交易
→ 更多手续费
→ Pons协议收入增加
→ 用部分收入买PONS
→ PONS被销毁
→ 流通供给下降。
这和一个普通Meme完全不同。
它开始有“平台业务 → Token”的价值传导。
而且不是只讲故事,现在链上确实能看到持续的买回和销毁。近期大约已有接近30%的初始PONS供应被送进Burn地址。
但是这里有一个非常重要的时间区别
不要把PONS后来所有的好数据,都倒推成Unipcs 7月15日买入时已经知道。
这是研究这笔交易最重要的一点。
他7月15—17日买的时候:
Pons刚上线;收入历史极短;73%、80%的Launchpad市场份额还没有出现;数千万美元年化收入也还没有形成;大量Buyback/Burn数据也还没有积累出来。
这些都是后来验证他的判断的数据,不是最初买入的原因。
所以最开始的投资逻辑其实更简单、更大胆:
Robinhood Chain可能爆发。
Meme很可能是最早获得用户的应用。
Noxa刚刚倒下,Launchpad出现真空。
Pons正在抢这个位置。
PONS只有400万—600万美元估值。
如果Pons成为Robinhood Chain版Pump.fun,这个估值完全不在一个数量级。
这才是最初那笔6.7万美元交易的逻辑。
后来发生的事情是:
最初的“叙事交易”逐渐变成了“数据交易”。
这也是为什么他后来越来越敢拿
到了7月底,证据已经开始出现。
Unipcs当时公开总结:
Pons的Launchpad市场份额从 53%提高到73%;即使竞争产品出现,它的市场份额仍在增加;同时收入、市值和使用量都开始增长。
到了8月,他的论证已经彻底变了。
不再只是:
“Robinhood Chain会火,所以PONS会火。”
而是:
**Pons有真实收入
- Launchpad市场份额高
- Robinhood Chain继续增长
- Token存在Buyback & Burn
- PONS估值相对收入仍然低
- Pump.fun已经证明Launchpad可以获得数十亿美元估值。**
他8月23日甚至直接把PONS称作:
“Robinhood Chain的PUMP”
并拿Pump.fun进行估值比较。
所以这笔交易其实经历了:
Narrative → Data confirmation → Increase conviction
三个阶段。
我觉得你真正应该学习的反而不是“以后看到Launchpad就买”。
而是他的这个寻找标的的方法:
第一步,不找币,先找资金和注意力下一站去哪。
Robinhood Chain。
第二步,找这个趋势里最确定的“收费站”。
Launchpad。
第三步,看谁正在赢这个品类。
Pons。
第四步,看Token能不能捕获业务增长。
Fees → Buyback → Burn。
第五步,看市场已经给它多少钱。
当时只有约400万—600万美元。
第六步,算如果自己判断正确,赔率有多大。
Robinhood Chain版Pump.fun vs 600万美元估值。
所以Unipcs真正做的不是:
“选中了PONS。”
而是:
先找到一个可能从0到1的新生态,再找到这个生态里能够同时吃到所有玩家增长的基础设施,最后在市场还没给它定价之前下注。
这套逻辑比研究PONS本身有价值多了。
而且这里还有一个特别值得我们继续往下研究的问题:如果今天按照完全相同的方法,而不是抄Unipcs已经涨起来的PONS,当前还有哪些“生态正在起来,但收费入口还只有几百万/几千万估值”的项目? 这才是真正把他的方法学用起来。
Repost this post?
Share with your followers.
Reply