
规则落地:美国的转向
本章要回答的问题:GENIUS Act、CLARITY Act、SEC 与 OCC 的新姿态分别改变了什么?谁因此能进场?
如果你在银行、券商、支付公司或资管机构里负责一项三到五年的加密业务决策,这一章只想帮你回答一个问题:你押注的那条规则,会不会在下一次选举后消失?
一、两天之内的两个消息
2026 年 9 月 15 日,美国参议院对加密市场结构法案 CLARITY Act 进行程序性投票,结果 49 票赞成、50 票反对,没有达到推进所需的 60 票。这部法案 2025 年 7 月在众议院以 294 票对 134 票高票通过,在参议院银行委员会也以 15 票对 9 票过了关,最后却倒在一个技术性的“是否开始辩论”上。卡住它的有两件事:一是官员及其家人能否从加密项目获利的道德条款,二是稳定币能不能变相付利息。
两天后,9 月 17 日,SEC 发布了一份“创新豁免”命令,允许经过批准的平台在链上交易代币化的美国上市股票,有效期五年。
把这两件事放在一起看,美国这两年的加密转向就清楚了:国会没走完的路,监管机构先用行政手段铺上了。
大多数人把 2025 年以来的变化概括为“美国对加密松绑”。这个说法只对了一半。更准确的说法是:美国在把加密收编进银行体系。每一扇被打开的门,开在哪、开多大,都在回答同一个问题:稳定币带来的那几千亿美元浮存金,最后落在谁的资产负债表上。
二、入场三道门
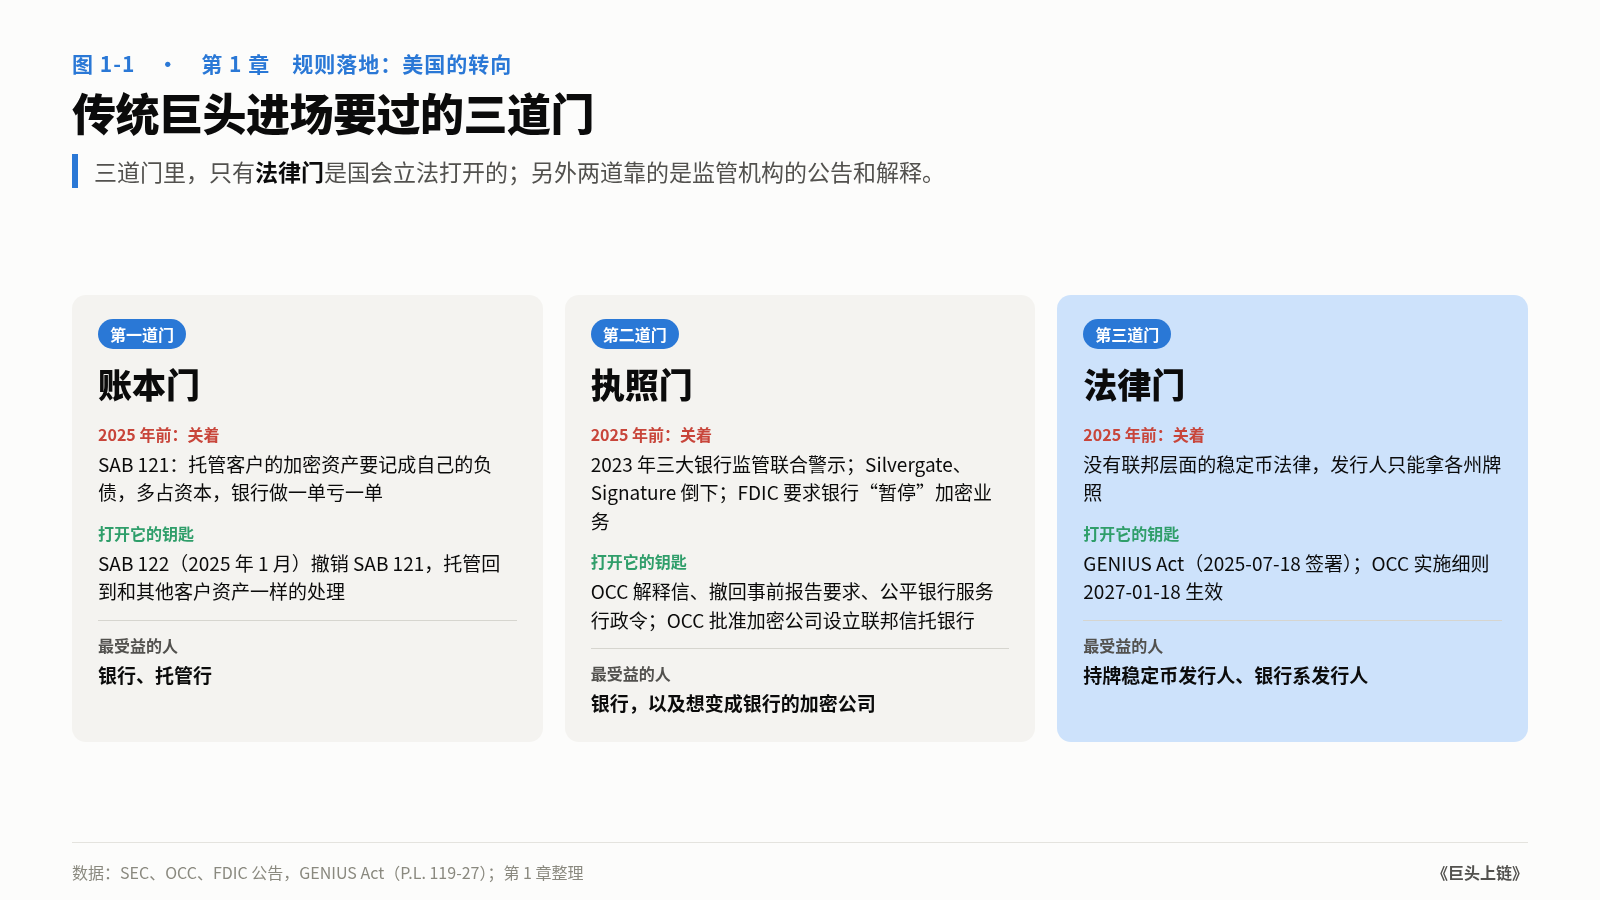
传统巨头进入加密,要过三道门。2025 年之前,三道门全部关着。
第一道门:账本门。2022 年,SEC 发布第 121 号员工会计公告(SAB 121),要求替客户托管加密资产的上市公司,把这些资产同时记为自己的资产和负债。纸面上一进一出,看起来没有影响;但对银行来说,资产负债表上多出一笔负债,就要多占资本。结果是:替客户保管比特币这门生意,银行做一单亏一单。
2025 年 1 月下旬,新一届 SEC 用 SAB 122 撤销了这条规定。托管加密资产重新被当成托管其他客户资产一样处理。这是整个转向里最不起眼、但对银行最要紧的一步:它不是许可,而是把一块压在资本上的石头搬走了。
第二道门:执照门。2023 年 1 月,美联储、FDIC 和 OCC 联合发文,提醒银行注意加密相关风险。随后几个月里,服务加密行业最集中的两家银行先后倒下:Silvergate 在 3 月 8 日宣布自愿清盘,Signature Bank 在 3 月 12 日被监管接管。2025 年 2 月,FDIC 公开了一批当年发给银行的信函,要求它们“暂停”加密业务。业内后来把这段时期称为“窒息点行动 2.0”。
2025 年这道门被逐层打开:
- OCC 先后发布第 1183 号(3 月 7 日)和第 1184 号(5 月 7 日)解释信,确认银行可以做加密托管、稳定币相关业务,而且不必事先取得监管“无异议”;
- FDIC(3 月 28 日)和美联储(4 月 24 日)撤回了要求银行开展加密业务前事先报告的指引;
- 8 月 7 日,总统签署第 14331 号行政令,禁止监管机构以“声誉风险”为由拒绝为合法行业提供银行服务;
- 12 月 12 日,OCC 有条件批准 Circle、Ripple、Paxos、BitGo 和 Fidelity Digital Assets 设立或转为全国性信托银行。2026 年 2 月,Crypto.com 也拿到有条件批准。
注意方向:不只是银行可以做加密,加密公司也在变成银行。信托银行不吸收存款、不放贷,但能拿到联邦监管身份,可以在全国展业。这是加密公司向银行体系交出的投名状。
第三道门:法律门。2025 年 7 月 18 日,稳定币法案 GENIUS Act 签署生效(参议院 68 票对 30 票,众议院 308 票对 122 票)。这是美国第一部专门针对加密资产的联邦法律。要读懂它,看四个条款就够了:
- 储备必须 1:1。只能是现金、银行存款、短期美债、以美债为抵押的回购、政府货币基金等。每月公开储备构成,由高管签字、会计师事务所审查;流通量超过 500 亿美元的发行人,还要提交经审计的年度财报。
- 发行人不得向持有人付利息。
- 非金融类上市公司想发稳定币,需要由财政部长、美联储主席和 FDIC 主席组成的委员会一致同意。
- 破产时,稳定币持有人优先于发行人的其他所有债权人受偿。
第 3 条值得多看一眼。它点名的是谁?Meta、亚马逊、沃尔玛、苹果这类拥有数十亿用户、却不受银行监管的上市公司。2019 年 Facebook 推出 Libra,被全球央行联手按下,2022 年 1 月,项目改名 Diem 后的技术资产以约 1.82 亿美元卖给 Silvergate。一年后 Silvergate 把这笔资产减记了 1.96 亿美元,又过了两个月,它自己也倒了。七年后,Libra 留下的教训被直接写进了美国法律:科技巨头可以用稳定币,但要自己发,得过三把钥匙。
第 2 条则是整部法律真正的战场。
三、利息禁令:给银行的护城河
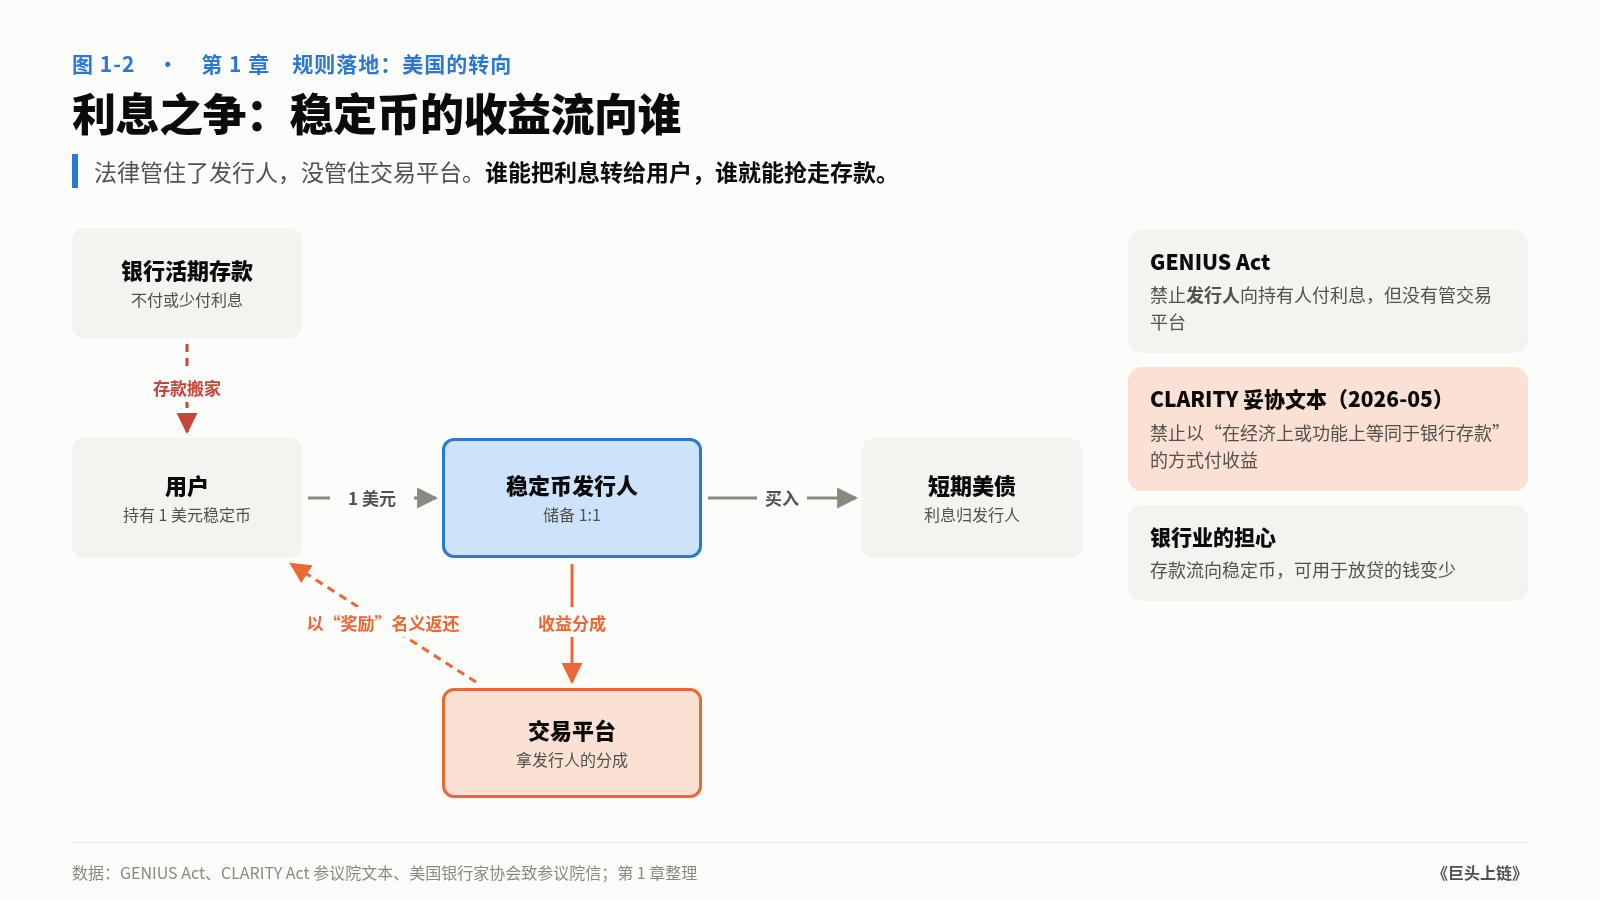
稳定币发行人的商业模式很简单:用户给你 1 美元,你拿去买短期美债,利息归你。利率 4% 的时候,这是一门几乎没有成本的利差生意。
GENIUS Act 禁止发行人把利息分给持有人,表面上是保护消费者,实际效果是保护银行存款。如果持币也能拿利息,一个活期账户里不付息的 1 万美元,凭什么还留在银行?
但法律只管发行人,没管交易所。这个漏洞马上被用上了:交易平台可以用“奖励”的名义,把发行人分给它的储备收益再转给用户。银行业很清楚这意味着什么。2026 年春天 CLARITY Act 在参议院谈判时,美国银行家协会等六家银行业协会联名施压,要求堵上这个口子,理由是存款流失会减少对中小企业和农户的信贷。
5 月 1 日,两党参议员拿出妥协文本:禁止以“在经济上或功能上等同于银行存款”的方式,为稳定币余额支付利息或收益。银行业仍嫌不够,加密行业勉强接受。9 月那次 49 对 50 的投票失败,利息问题和道德条款一起,是压垮它的两根稻草。
这场仗告诉我们:美国的加密立法,本质上是一场关于分发和浮存金的谈判,不是一场关于技术的辩论。谁有权把利息转给用户,谁就能抢走存款;银行要守住的,是全美最便宜的一笔负债。
四、两种锁:法律锁与行政锁
回到开头的问题:你押注的规则,会不会消失?
把 2025—2026 年的变化按“撤销难度”排一排:
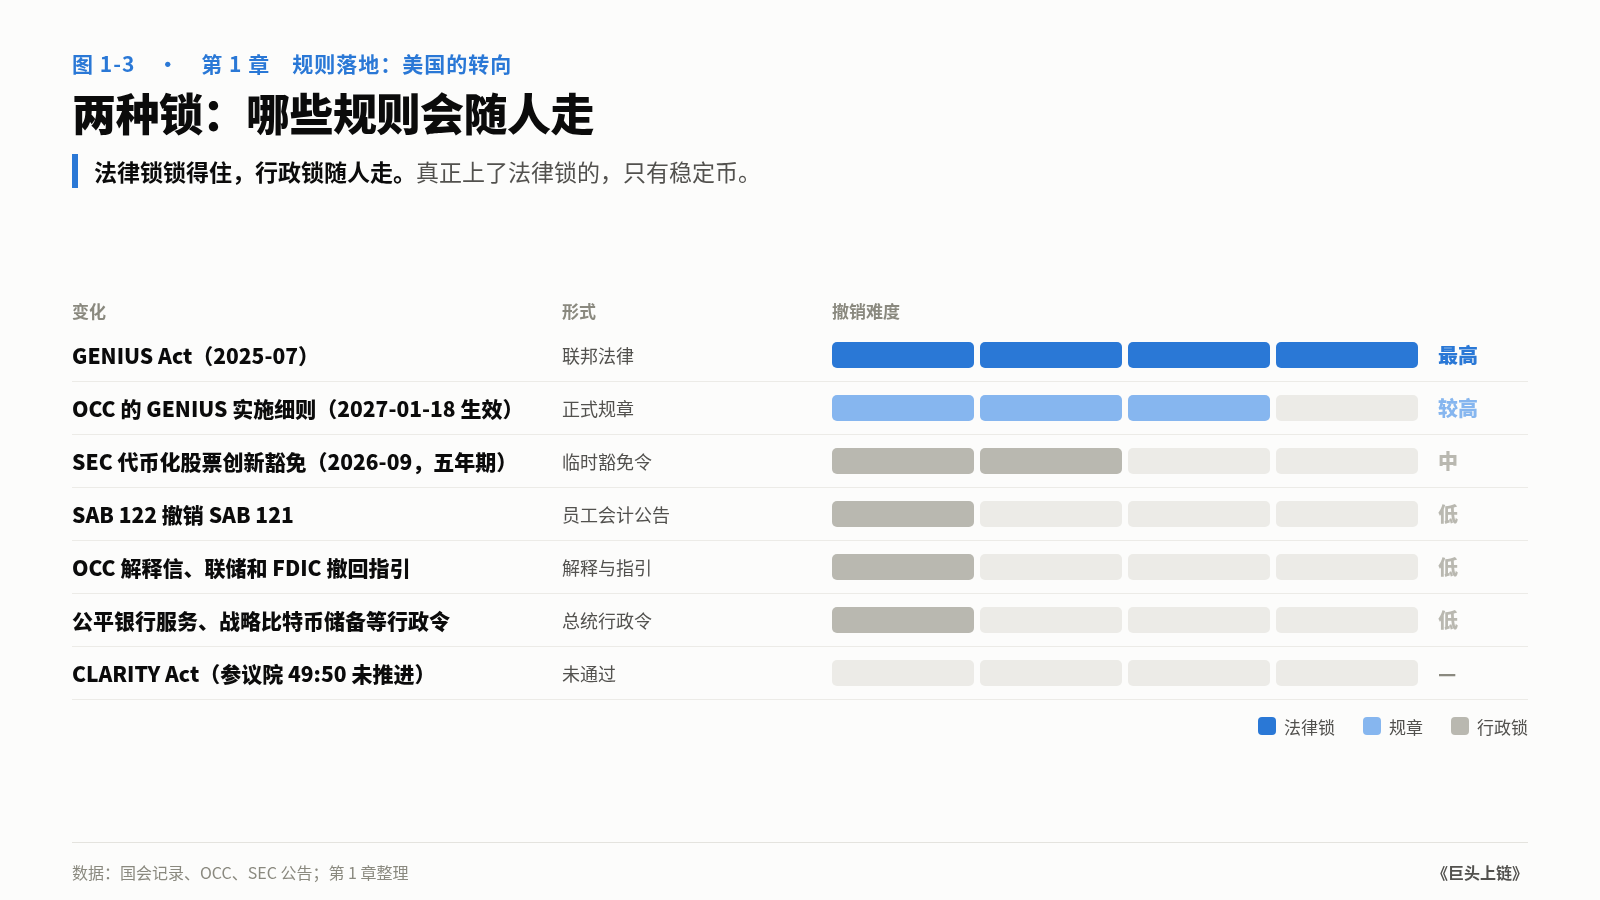
我把它叫作“两种锁”:法律锁锁得住,行政锁随人走。
这张表说明,目前对传统巨头最友好的那几扇门,比如银行托管、代币化股票交易、监管机构的态度,大多挂在行政锁上。真正上了法律锁的,只有稳定币一项。
这也解释了一个看似矛盾的现象:2025 年以来,银行、支付公司和科技公司几乎全都扑向了稳定币和存款代币,而在代币化证券、加密交易这些领域,大机构的动作明显更谨慎,多是试点、合作和小比例开放。它们不是不想做,而是在给行政锁打折。
五、如果你正在做决策
对银行、券商、支付和资管从业者,我的建议是用三个问题检查每一项加密业务:
- 它依赖的是哪种锁?依赖法律锁(稳定币发行和储备管理)的业务,可以按五年以上规划投入。依赖行政锁(托管、代币化交易、对接加密平台)的业务,要设计成可以在一两年内收缩的结构,比如合作优于自建、牌照优于豁免。
- 它碰不碰利息?任何把收益转给用户的设计,都站在银行业游说的火线上。CLARITY 最终怎么写利息条款,会直接决定稳定币奖励类产品能不能做。
- 它需要哪张牌照?2026 年的现实是:OCC 已经开始批准加密公司的联邦信托银行牌照,GENIUS 实施细则 2027 年 1 月 18 日生效。拿到联邦身份的玩家越来越多,没有牌照的合作方,风险会集中到你这边。
最后提醒一个容易被忽略的事实:GENIUS Act 签署当天,美元稳定币总量约 2,577 亿美元;到 2026 年 10 月底,约 2,990 亿美元。15 个月涨了约 16%,而且 7 月以来基本没动。规则落地不等于需求爆发。法律给了入场券,生意还得自己做。
一句话:美国打开的不是加密的大门,而是银行的侧门。法律锁住的只有稳定币,其余的门,都还挂在人身上。
数据与来源(截至 2026-11-03,全部已核)
- CLARITY Act 众议院 294:134(2025-07-17);参议院银行委员会 15:9(2026-05-14);参议院程序性投票 49:50(2026-09-15,Roll Call 234):Latham 立法追踪、CoinDesk 2026-05-14、DeFi Rate 事实页
- 利息妥协文本(2026-05-01)、银行业协会联名施压:Baker McKenzie、ABA Banking Journal
- GENIUS Act 签署日、表决票数、储备、利息禁令、非金融上市公司限制、500 亿美元审计门槛、破产优先:CRS 报告 IN12553、Fenwick
- OCC GENIUS 最终规则,2027-01-18 生效:OCC 新闻稿 nr-2026-92、OCC Bulletin 2026-50
- SEC 创新豁免(2026-09-17,五年期):SEC 新闻稿 2026-90
- SAB 121 被 SAB 122 撤销(2025 年 1 月下旬):Duane Morris
- OCC 解释信 1183(2025-03-07)、1184(2025-05-07),FDIC FIL-7-2025(2025-03-28),美联储撤回 SR 22-6(2025-04-24):Greenberg Traurig、Arnold & Porter、Clifford Chance
- 第 14331 号行政令“公平银行服务”(2025-08-07):DLA Piper
- OCC 2025-12-12 有条件批准五家信托银行,Crypto.com 2026 年 2 月获批:Mondaq、Invezz
- Silvergate 收购 Diem 资产,对价约 1.82 亿美元(2022-01-31,5,000 万美元现金加约 122 万股):Holland & Knight、Banking Dive;减记 1.96 亿美元:Wikipedia: Silvergate Bank(二手,引用 Silvergate 2022 年第四季度财报)
- 美元稳定币总量:2025-07-18 约 2,577 亿美元,2026-07-01 约 3,034 亿美元,2026-10-31 约 2,990 亿美元:DefiLlama 稳定币总量(API
stablecoins.llama.fi/stablecoincharts/all,2026-11-03 取数)