
Contents (8)

S-1 里藏着什么:华尔街第一次给一家加密公司定价
2020—2021|S-1、直接上市与周期顶点
2021 年 4 月 14 日,纽约,纳斯达克。
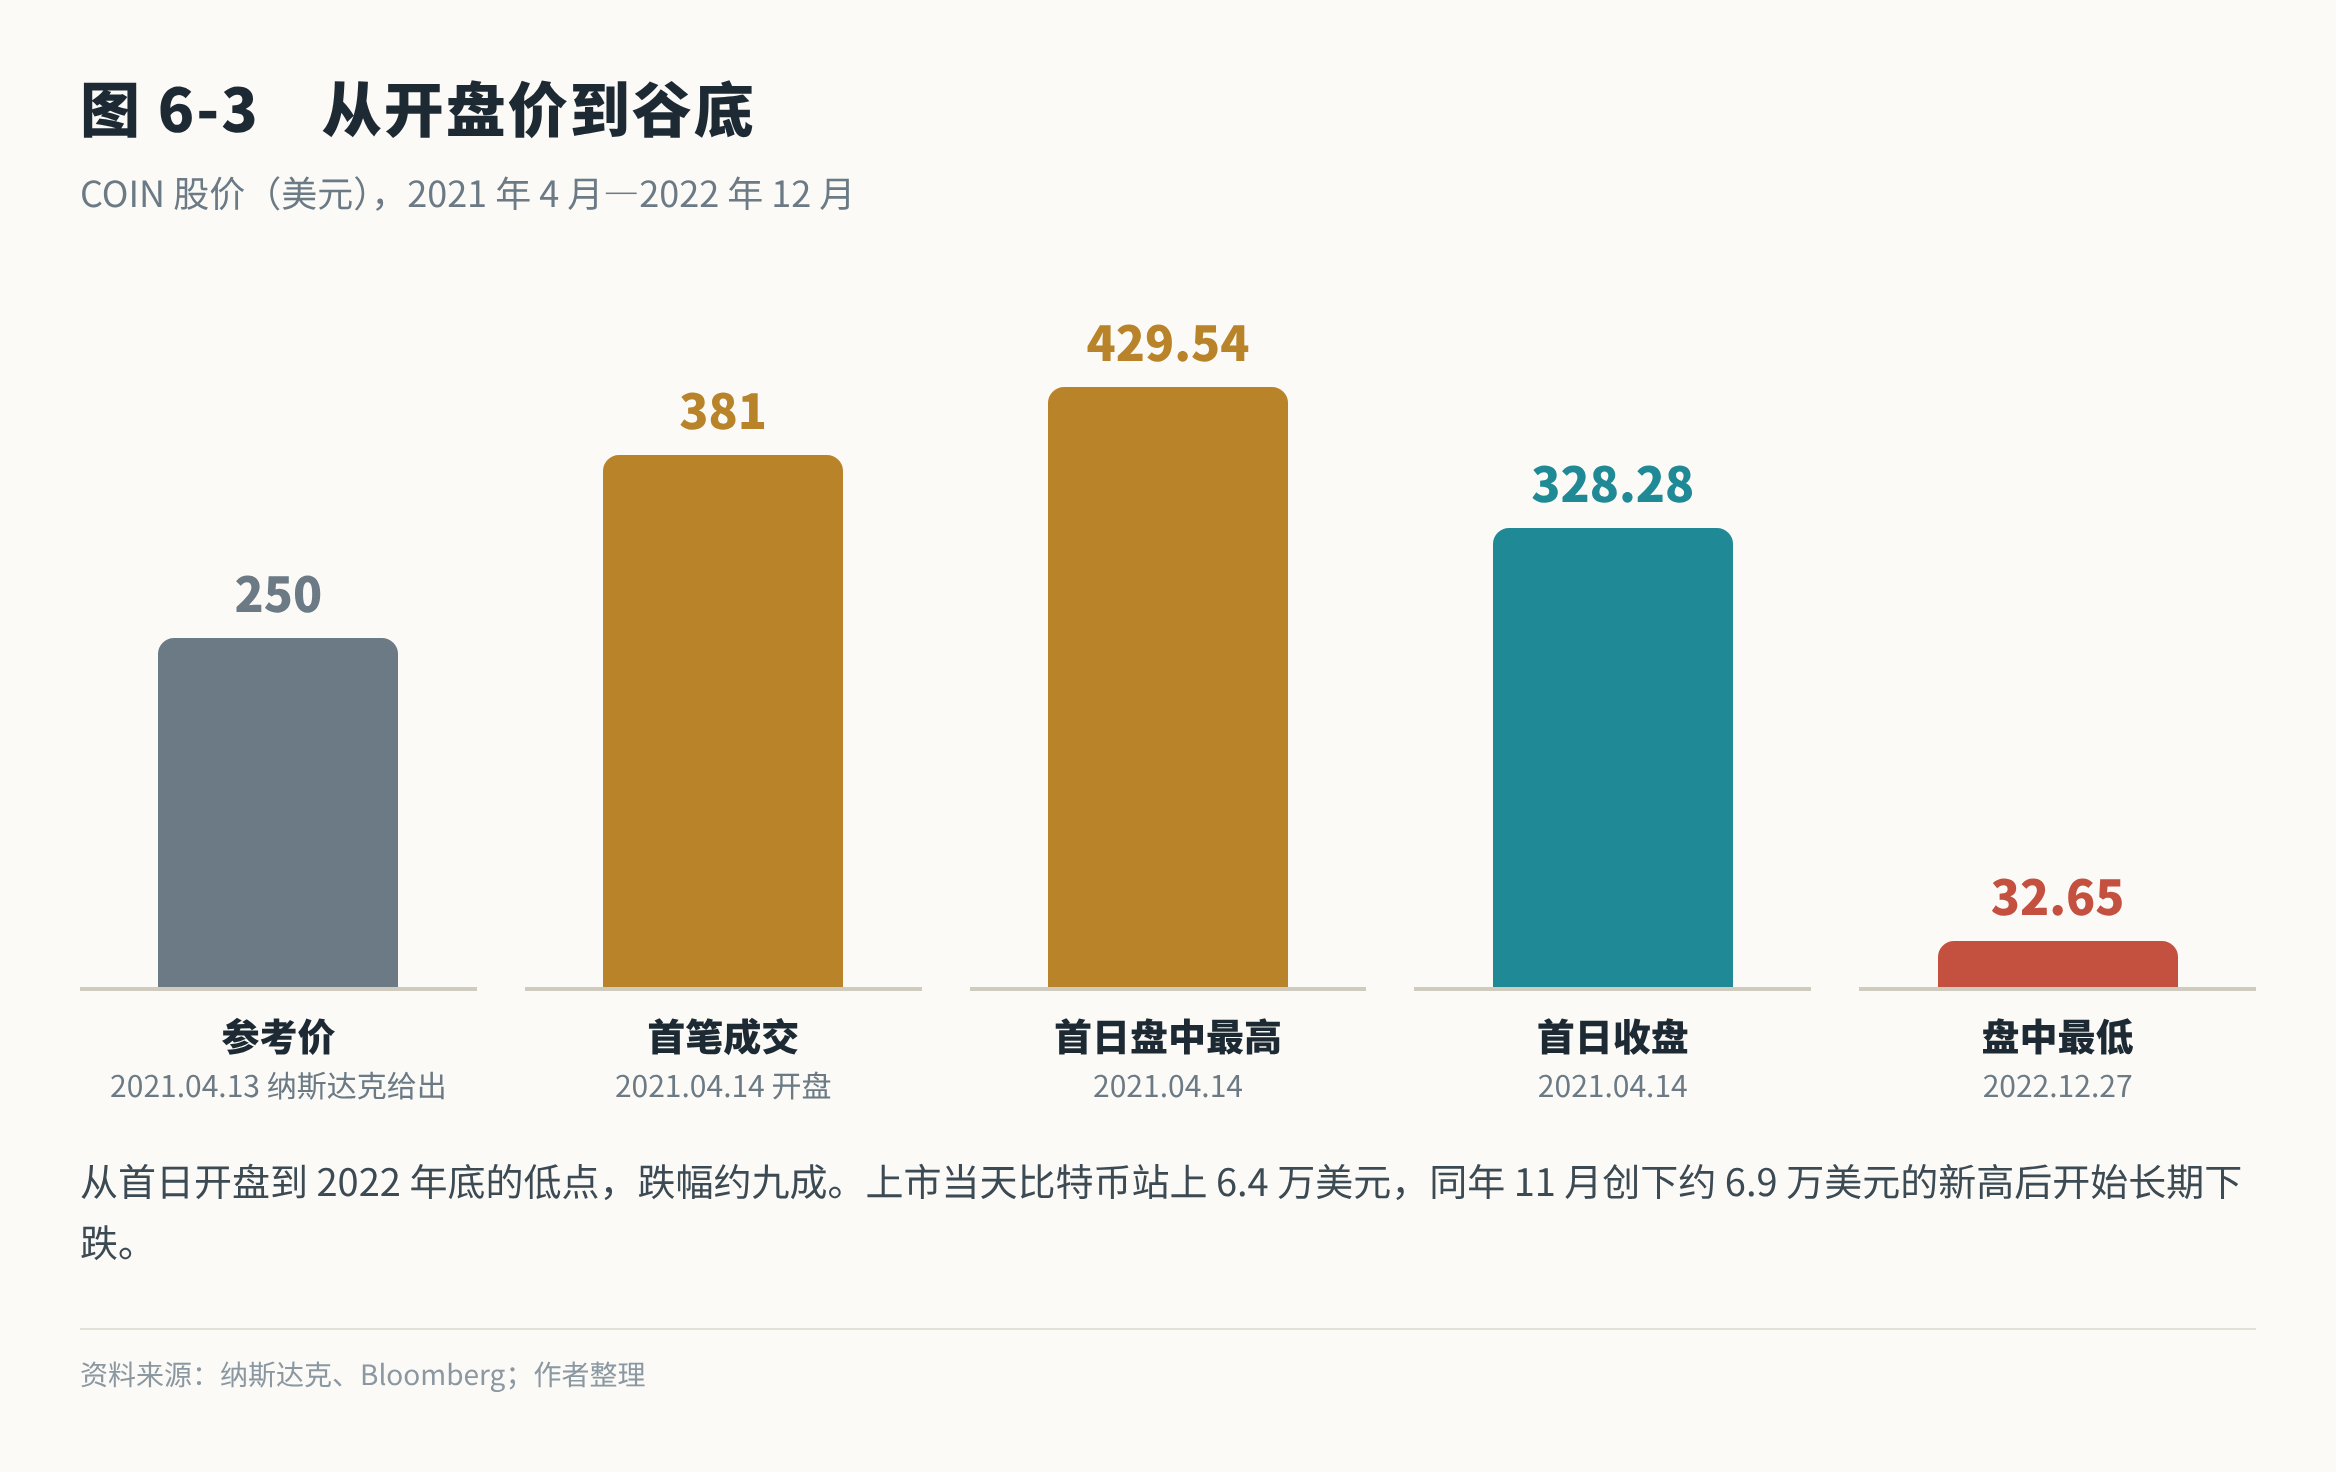
一只代码为 COIN 的股票开始交易。前一天,纳斯达克给出的参考价是 250 美元。开盘时,第一笔成交价是 381 美元。按完全稀释后的股本计算,这家公司的市值在开盘那一刻接近 1000 亿美元。
盘中,股价一度冲到 429.54 美元。收盘时回落到 328.28 美元,按完全稀释股本计算,市值约 858 亿美元。
同一天,比特币价格站上了 6.4 万美元,处在历史最高点附近。
这是加密行业的一个历史性时刻。九年前,一枚比特币只值 6 美元,Coinbase 还挤在旧金山的一套公寓里;七年前,Mt. Gox 破产,主流媒体宣布“比特币已死”。而现在,一家加密公司以接近福特汽车和通用汽车总和的估值,登上了美国的主流资本市场。
不少评论把这一天称为加密行业的“分水岭”。华尔街第一次给加密行业正式定价。
但在这个高光时刻里,也藏着一个日后才会显现的问题:Coinbase 选择在周期最热的时候上市,而市场给它的定价,也是周期最热时的价格。
一、从寒冬到疯狂
2018 年的寒冬一直持续到 2020 年初。然后,一场谁都没有预料到的全球疫情改变了一切。
2020 年 3 月,新冠疫情引发全球金融市场崩盘,比特币一度跌到 4000 美元以下。为了救市,美联储将利率降到接近零,并启动了大规模的量化宽松;美国政府向民众发放了多轮现金补贴。大量的流动性涌入市场,普通人居家隔离,开始用手机炒股、炒币。
更重要的是,机构第一次大规模地买入了比特币。2020 年 8 月,上市公司 MicroStrategy 宣布把公司现金储备投入比特币;2021 年 2 月,特斯拉宣布购买了 15 亿美元的比特币。保险公司、对冲基金、家族办公室纷纷入场。
这些机构买比特币,需要什么?
需要一家受监管的交易所来执行交易,需要一家合格的托管机构来保管资产,需要一个能对接它们合规流程的平台。在美国,能同时满足这些条件的公司,几乎只有一家。
2018 年在寒冬中埋下的托管种子,在 2020 年开始发芽。2020 年 12 月,Coinbase 披露:MicroStrategy 当年 8 月和 9 月分两批、总计 4.25 亿美元的比特币购买,就是由 Coinbase Prime 执行的。为了减少对市场价格的冲击,订单在几天内被算法拆成了约 20 万笔成交。
到 2020 年底,Coinbase 已经准备好了一件筹划多年的事:上市。
二、S-1 里的秘密
2021 年 2 月,Coinbase 公开了它的上市申请文件 S-1。这是外界第一次完整地看到 Coinbase 的账本。
几个关键数字:
- 2020 年总收入约 12.8 亿美元,净利润约 3.22 亿美元(扣除交易成本后的净收入约 11 亿美元),而 2019 年还是亏损约 3000 万美元。
- 认证用户约 4300 万,每月交易用户约 280 万。
- 2020 年,约 96% 的净收入来自交易手续费,而交易收入中约 95% 来自零售用户。
最后这个数字最值得玩味。2018 年在寒冬中布局的托管、风投、稳定币,到 2020 年时还只是很小的一部分收入。Coinbase 本质上仍然是一个“交易所”,一个收入与币价、与交易量高度绑定的公司。
S-1 的风险因素一节里,有一条后来被广泛传播的内容:Coinbase 将“比特币创造者中本聪身份的公开”列为风险因素之一。理由是,中本聪据信持有大量比特币,一旦其身份曝光或抛售,可能对市场造成冲击。
这个细节说明了一件事:即使是一家准备登上纳斯达克的公司,它的命运仍然和一个从未露面的匿名人物绑在一起。这就是加密行业的特殊之处。
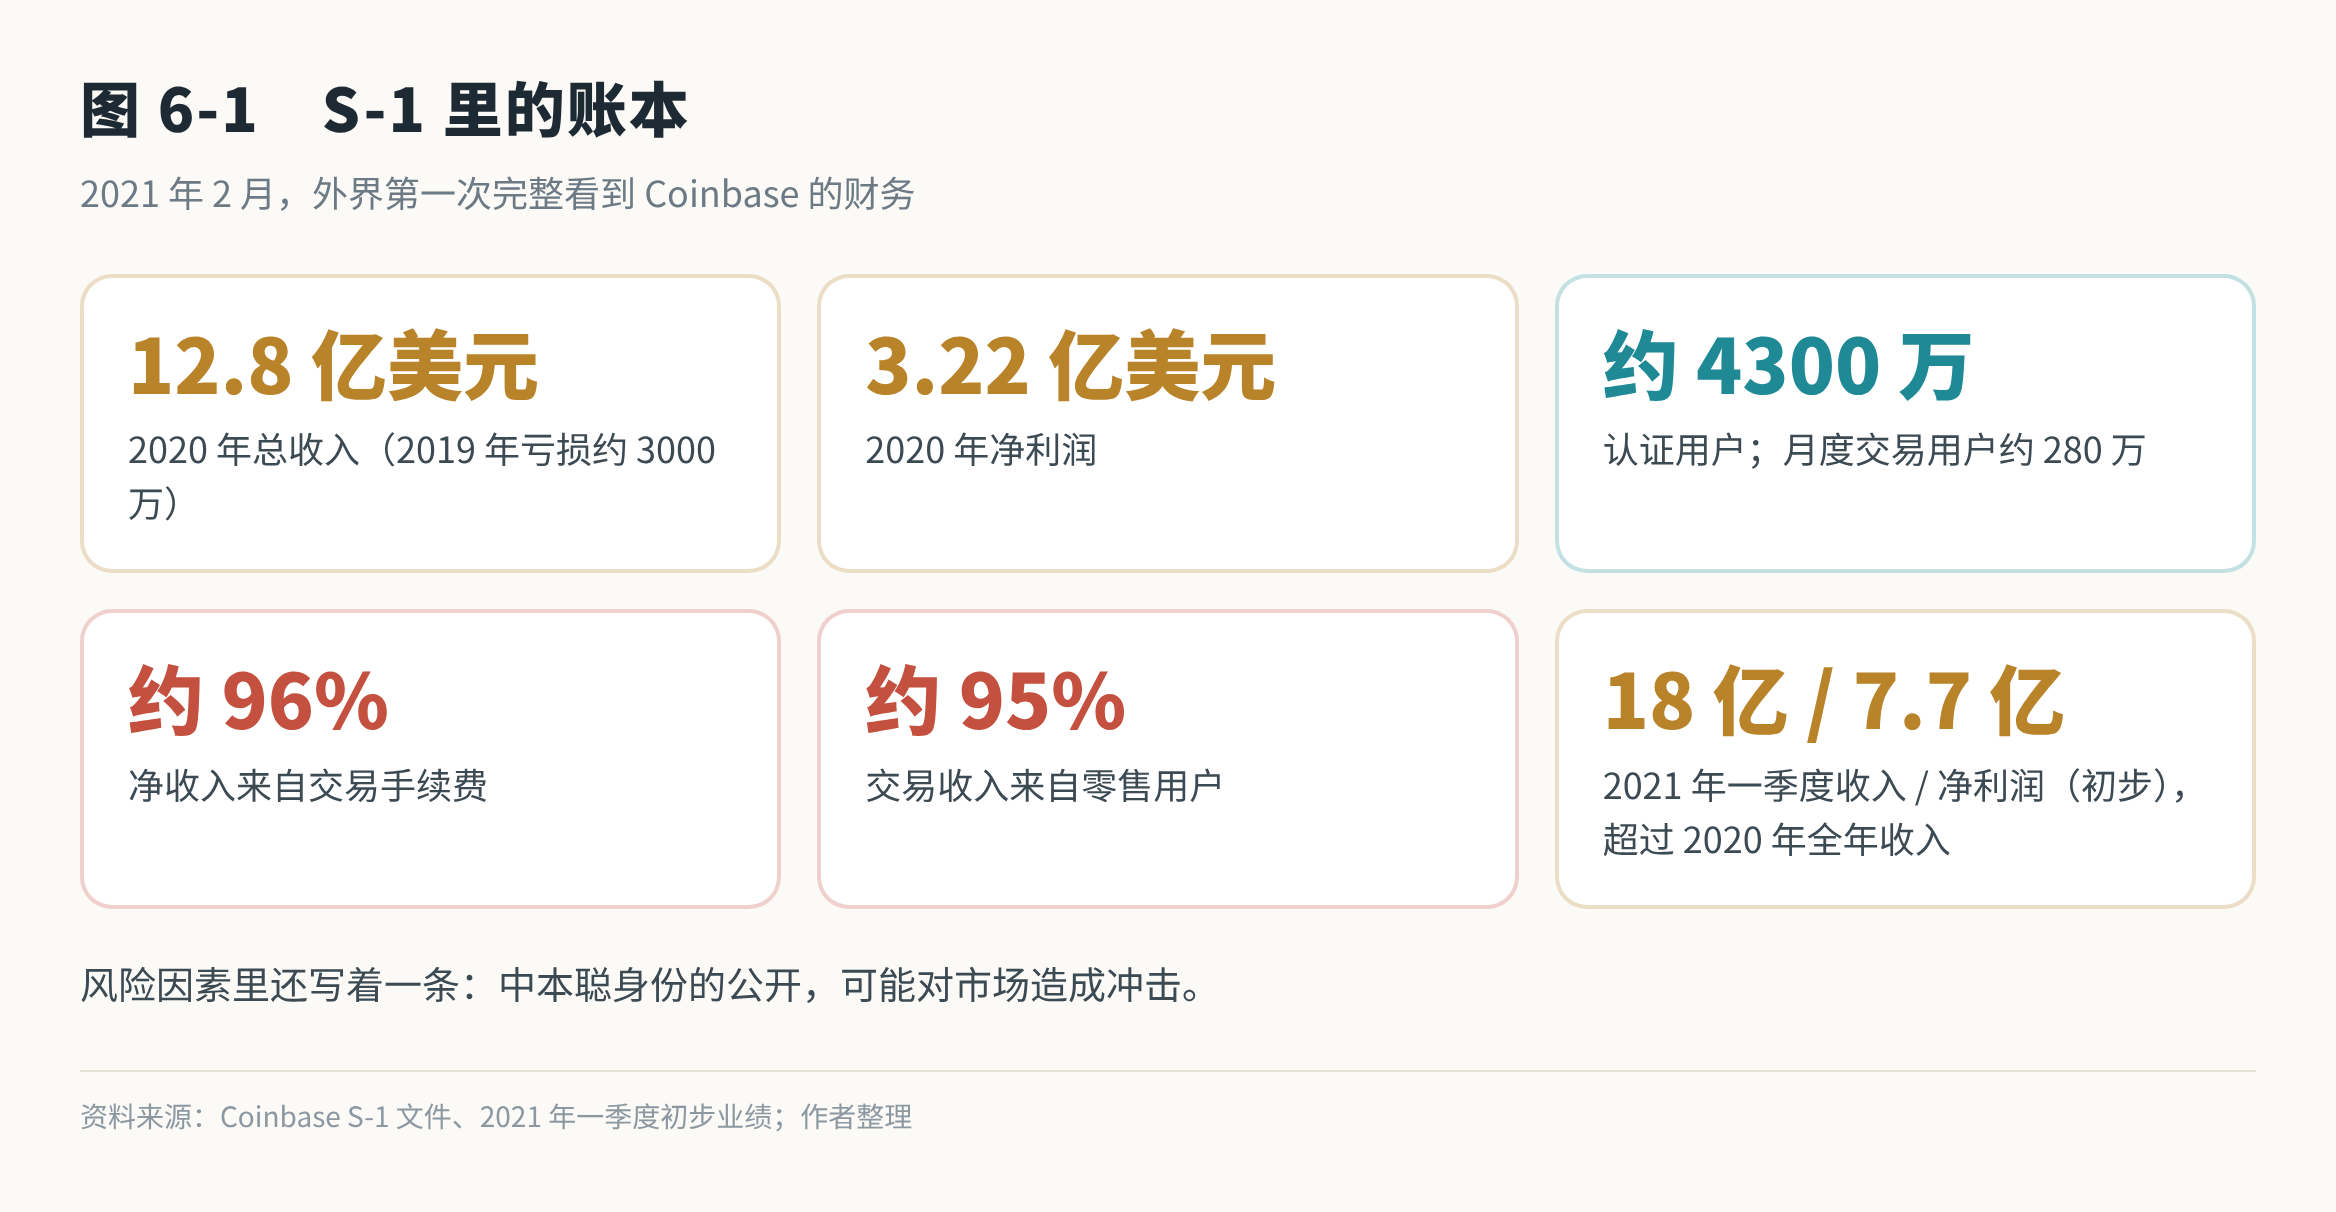
2021 年 4 月初,Coinbase 公布了第一季度的初步业绩:单季收入约 18 亿美元,净利润约 7.7 亿美元。一个季度的收入,超过了 2020 年全年。
三、为什么选择直接上市
Coinbase 没有选择传统的 IPO,而是选择了“直接上市”(Direct Listing)。
两者有什么区别?
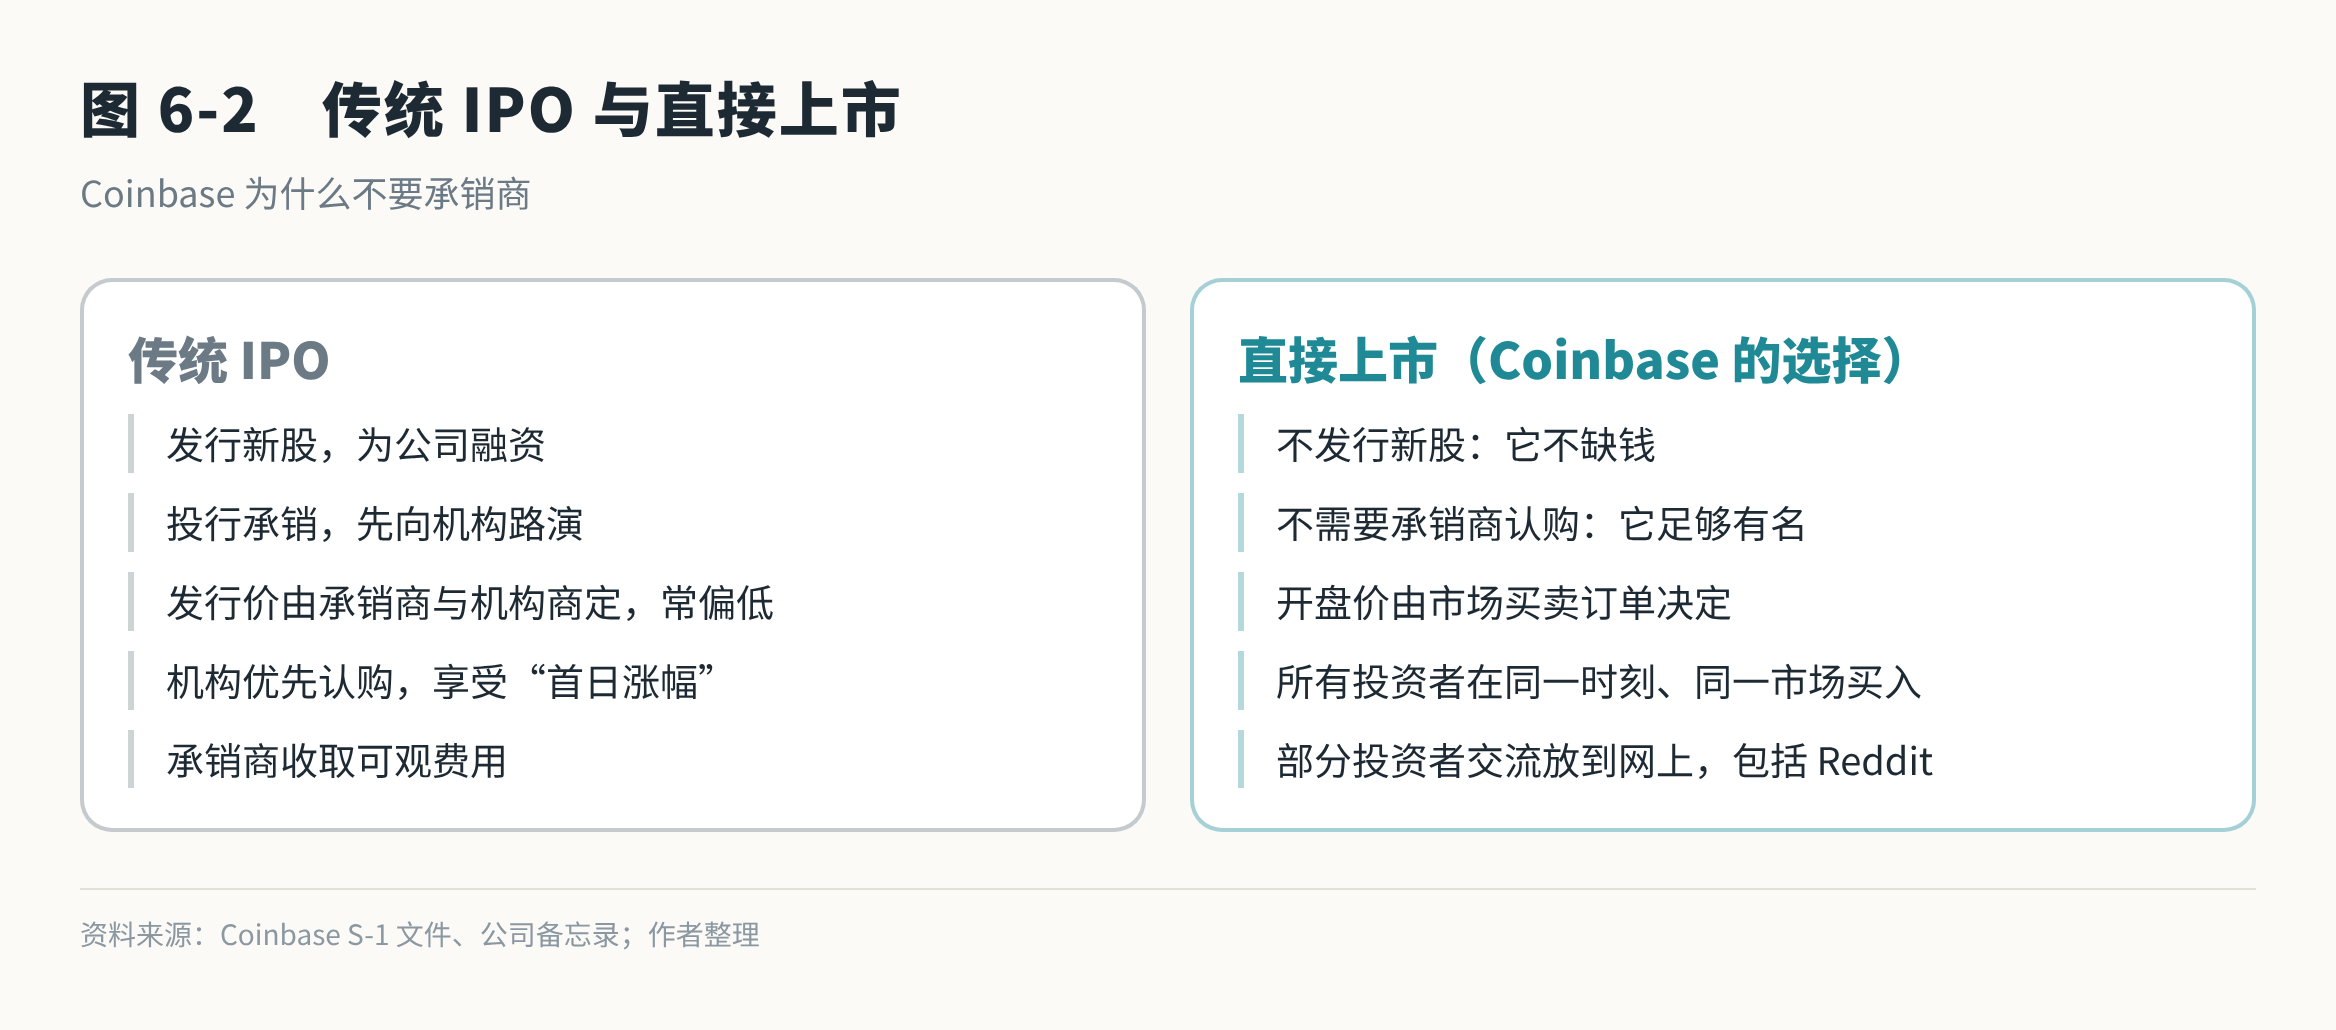
传统 IPO 中,公司发行新股,投资银行作为承销商,先在机构投资者中“路演”,确定一个发行价,把股票卖给这些机构,然后再在交易所挂牌交易。承销商会收取一笔可观的费用,而且发行价往往定得偏低,让机构在上市首日获得“首日涨幅”。
直接上市则不发行新股,不需要承销商认购,公司现有股东的股票直接在交易所挂牌交易,开盘价由市场的买卖订单决定。
Coinbase 选择直接上市,有几个原因:
- 它不缺钱。2020 年和 2021 年第一季度的利润已经非常可观,它不需要通过上市融资。
- 它足够有名。经过 2017 年和 2020 年两轮牛市,Coinbase 在美国家喻户晓,不需要投行帮它“讲故事”找买家。
- 它符合加密的精神。Coinbase 的首席财务官在一份备忘录中说,这个决定“遵循了加密和 Coinbase 的精神,因为它让所有投资者都能平等地获得机会”。没有中间商,没有机构优先认购,所有人在同一个时刻、同一个市场里买入。
它甚至没有做传统的路演,而是把部分投资者交流放到了网上,包括在 Reddit 等社区平台上回答问题。
这个选择本身就带着一种姿态:我们不需要华尔街替我们定价,让市场来决定。
讽刺的是,市场给出的定价,正是由华尔街主导的。
四、上市之后
上市当天,Armstrong 和 Ehrsam 都成了亿万富翁。Coinbase 也一举成为了美国市值最大的金融科技公司之一。
但上市也带来了全新的约束:
- 每个季度都要向公众披露财务数据。交易量下滑、用户流失,都会立即反映在股价上。
- 监管压力更大。作为一家上市公司,Coinbase 要同时接受证券交易委员会(SEC)作为上市公司监管者的审视,而 SEC 恰恰是对加密行业最不友好的监管机构之一。
- 员工和股东的期望。高估值意味着高期望,任何增长放缓都会被视为失败。
新约束很快就变成了真冲突。
2021 年 6 月,Coinbase 宣布要推出一个叫 Lend 的产品:用户把 USDC 借给平台,拿约 4% 的年化收益。几十万用户报名排队。9 月初,Coinbase 披露,SEC 向它发出了“韦尔斯通知”,也就是正式表示打算起诉,理由是 Lend 属于未注册的证券。
Coinbase 的反应一开始很激烈。9 月 7 日,Armstrong 在推特上连发多条,说 SEC 的做法是“非常可疑的行为”:公司主动找监管沟通,对方却不解释为什么认定这是证券,只说要起诉。首席法务官 Paul Grewal 也公开发文抗议。
十天之后,9 月 17 日,Coinbase 在 6 月那篇博客的末尾悄悄加了一段更新:Lend 不推出了,候补名单关闭。没有新闻稿,也没有单独通知报名的用户。
这是 Coinbase 上市后和 SEC 的第一次正面冲突,结果是 Coinbase 退了一步。但两边都看清了对方的立场:SEC 认为很多加密产品就是证券,按现有规则办;Coinbase 认为规则本身没说清楚,应该先把规则讲明白。这个分歧在两年后变成了一场正式的诉讼。
而最致命的问题是时机。
Coinbase 上市的那一天,几乎就是这一轮牛市的顶点之一。比特币在 2021 年 11 月创下约 6.9 万美元的新高之后,开始了漫长的下跌。2022 年,加密市场经历了一连串的崩盘,Coinbase 的股价从上市首日的 300 多美元,在 2022 年 12 月 27 日一度跌到 32.65 美元,跌幅约九成。
对于上市首日以 381 美元开盘价买入的投资者来说,这是一次惨痛的教训。
回头看 2021 年全年的账本,就更能看清“顶点”二字的分量:全年总收入约 78 亿美元,净利润约 36 亿美元;第四季度的月度交易用户达到 1140 万,而 2020 年时只有 280 万。这是 Coinbase 历史上最好的一年,也是此后好几年都没能再接近的一年。
五、对手们在做什么
2021 年,并不只有 Coinbase 一家在华尔街的聚光灯下。
Robinhood:这家以“零佣金”起家的券商,早在 2018 年就推出了零佣金的加密货币交易,直接冲击了 Coinbase 在美国零售市场的高费率模式。2021 年 7 月,Robinhood 也在纳斯达克上市。在“散户入口”这个位置上,Coinbase 第一次遇到了一个同样受监管、同样面向普通人、但价格更低的对手。
Kraken、Gemini:这两家同样走合规路线的美国交易所,选择了继续保持私有。
Binance:它在全球交易量上遥遥领先,但没有任何上市的可能。它的业务遍布全球,但没有一个明确的总部,监管关系复杂。上市需要的透明度,恰恰是它最缺乏的。
FTX:2019 年成立,由 Sam Bankman-Fried 创办,以极快的速度崛起。它没有选择上市,而是从风投那里融资,到 2022 年初估值达到 320 亿美元。它在华盛顿积极游说,在超级碗投放广告,买下了一座体育馆的冠名权,看起来是 Coinbase 最有力的竞争者之一。
在这个格局里,上市本身就是一种差异化。它把 Coinbase 和那些不透明的离岸对手区分开来:每个季度公开的财务报表、经审计的资产负债表、受 SEC 监管的信息披露。这些在牛市里是负担,在 2022 年的危机中,却会成为最重要的资产。
六、事后看:这是判断,还是运气?
判断的部分:上市本身是一个正确的战略决策。它让 Coinbase 获得了巨大的合法性,也让它的财务状况变得透明可查。当 2022 年 FTX 崩盘、整个行业陷入信任危机时,Coinbase 是少数几家能够拿出经审计财务报表、证明客户资产安全的公司之一。
运气的部分:上市时机。Coinbase 在牛市顶点附近上市,获得了极高的估值,这对老股东和早期员工来说是一个巨大的胜利。但这个时机与其说是精心计算的结果,不如说是 SEC 审核进度和市场行情恰好重合。
值得商榷的部分:上市时的高估值,在某种程度上掩盖了一个根本问题:Coinbase 的收入仍然高度依赖交易,约 96% 的净收入来自交易手续费。高估值建立在“牛市会持续”的假设上,而这个假设在一年后被打破。
如果当时没有上市,会怎样?
Coinbase 可能会像 Kraken 一样继续保持私有,在 2022 年的熊市中避免公开市场的股价暴跌,也不必每个季度面对投资者的质问。但它也会失去一个最重要的武器:透明度带来的信任。在 FTX 崩盘后,“能不能证明你的钱是安全的”成了每一个交易所都要回答的问题,而 Coinbase 的答案就写在每个季度公开的财报里。
这一章可以带走的经验是:在一个不透明的行业里,透明本身就是一种竞争力;而上市,是把透明变成制度的方式。
决策卡
- 处境:2020—2021 年牛市,机构入场,Coinbase 利润大增,但约 96% 净收入依赖交易
- 选项:A:保持私有,避开公开市场的波动和监管 B:上市,且选择不融资、不经承销商的直接上市
- 选择:B,在 2021 年 4 月以直接上市登陆纳斯达克
- 结果:首日市值约 858 亿美元,获得巨大合法性;但恰逢周期顶点,随后股价下跌近九成
- 经验:在不透明的行业里,透明本身就是竞争力;上市是把透明变成制度的方式
本章金句:牛市顶点上市,你拿到的是最高的价格,也背上了最高的期望。
本章来源
- 上市当日价格与市值:CNBC, 2021-04-14;TechCrunch;The Block;Forklog
- S-1 财务数据与用户数:The Block;Crowdfund Insider
- 选择直接上市的原因:CNBC, 2021-01-28;Blockworks;CoinDesk;Decrypt
- 2021 年一季度业绩:Coinbase Q1 2021 股东信;CNBC
- MicroStrategy 购买:CoinDesk, 2020-12-01;The Block
- 中本聪风险因素:S-1 原文;CoinDesk
- 2022 年股价低点:The Block
- Lend、韦尔斯通知与放弃推出:Fortune, 2021-09-20;CoinDesk, 2021-09-20;ThinkAdvisor, 2021-09-08;Bloomberg, 2021-09-20
- 2021 年全年业绩与第四季度月度交易用户:Coinbase 2021 年 10-K;2021 年第四季度股东信
出自我的新书《Coinbase:站在规则一边》:https://pickful.ai/books/ndoq
Repost this post?
Share with your followers.
Reply