
目录(6 节)

6.56% 的链上收益,六成是别人送的:用一个方程找到每份收益的付款人
Robinhood Chain 上 60 个有收益的池子加权平均年化 6.56%,其中 60.1% 是奖励。本文用一个六项收益方程(价格敞口、手续费、借贷利差、基差、补贴、风险补偿)拆解链上主要收益产品,找出每份收益的付款人,给出 3.5–4% 的无补贴基准,并算清过桥、滑点、周末溢价和地区准入对实际收益的影响。
如果你在比较链上的各种收益率,给自己或客户挑一个放美元的地方,这篇文章给你一个工具:任何收益都能拆成六项,每一项都有一个具体的付款人。找到付款人,你就知道这份收益能持续多久。
先看一组数字。2026 年 10 月底,DefiLlama 在 Robinhood Chain 上追踪着 60 个收益率大于零的池子,合计锁仓约 9.7 亿美元,按锁仓加权的平均年化是 6.56%。比美国国债高,比大多数银行储蓄高。
但其中 60.1% 是奖励。60 个池子里,35 个的收益一半以上来自奖励;规模在 100 万美元以下的 52 个小池子,收益率中位数高达 64%,几乎全部是奖励。Merkl 是这条链上最主要的激励分发平台,11 月 2 日它在链上有 30 项活动,每天发出约 10 万美元。
补贴本身不是坏事,新链要靠补贴启动流动性,就像新商场要招商补贴。问题是投资者常常把补贴当成收益本身,忘了问一句:它是谁付的,付到什么时候?
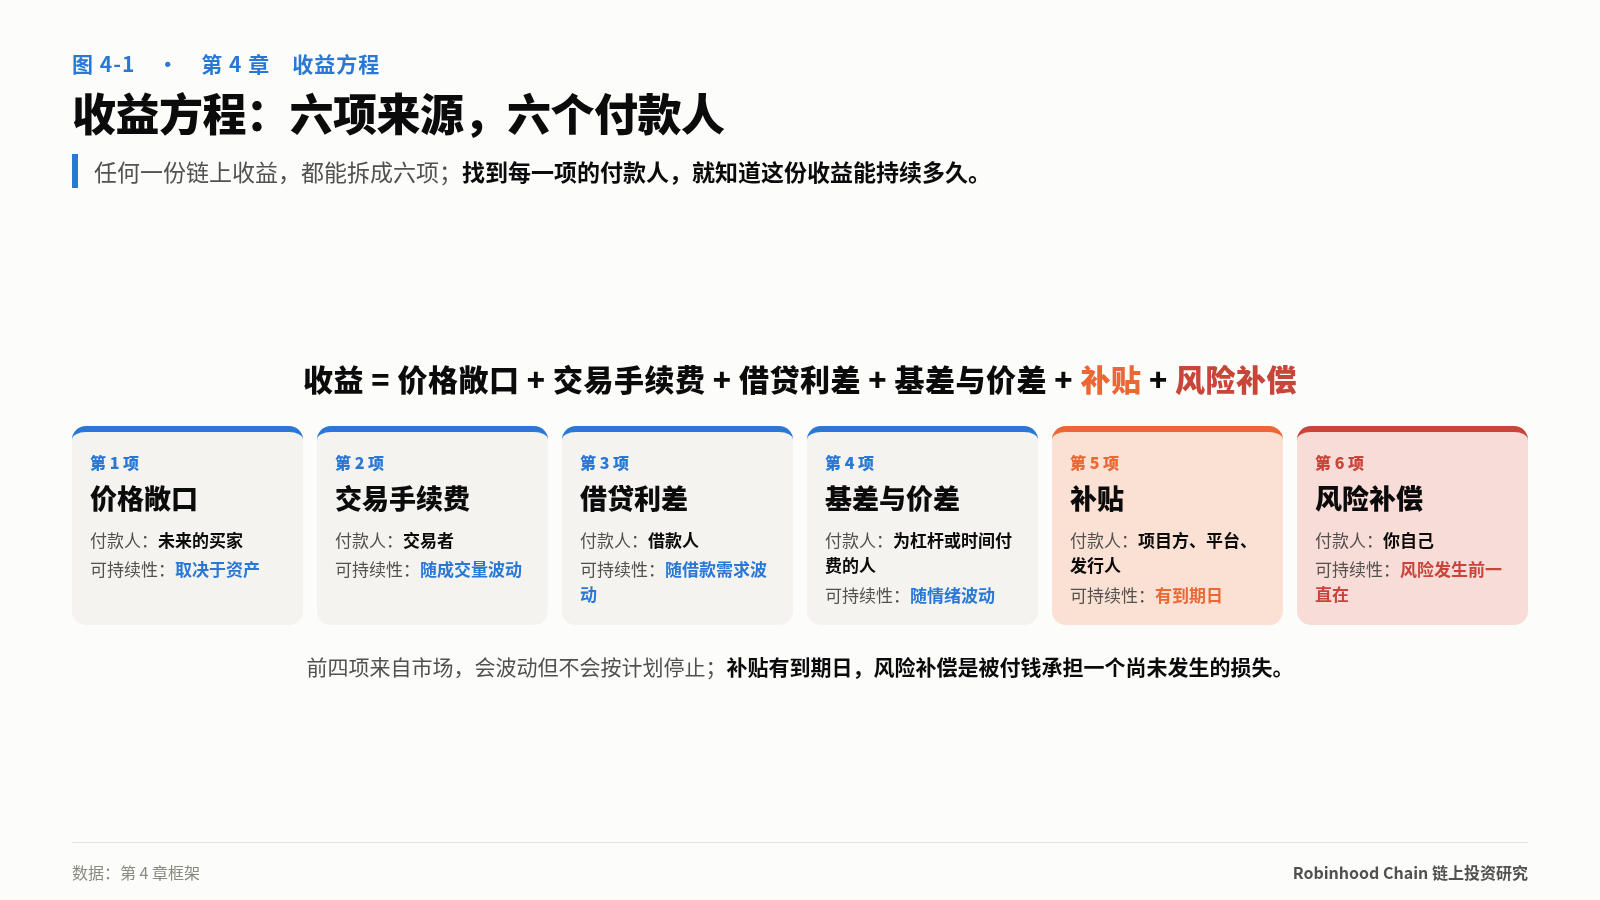
收益方程:六项来源,六个付款人
收益 = 价格敞口 + 交易手续费 + 借贷利差 + 基差与价差 + 补贴 + 风险补偿
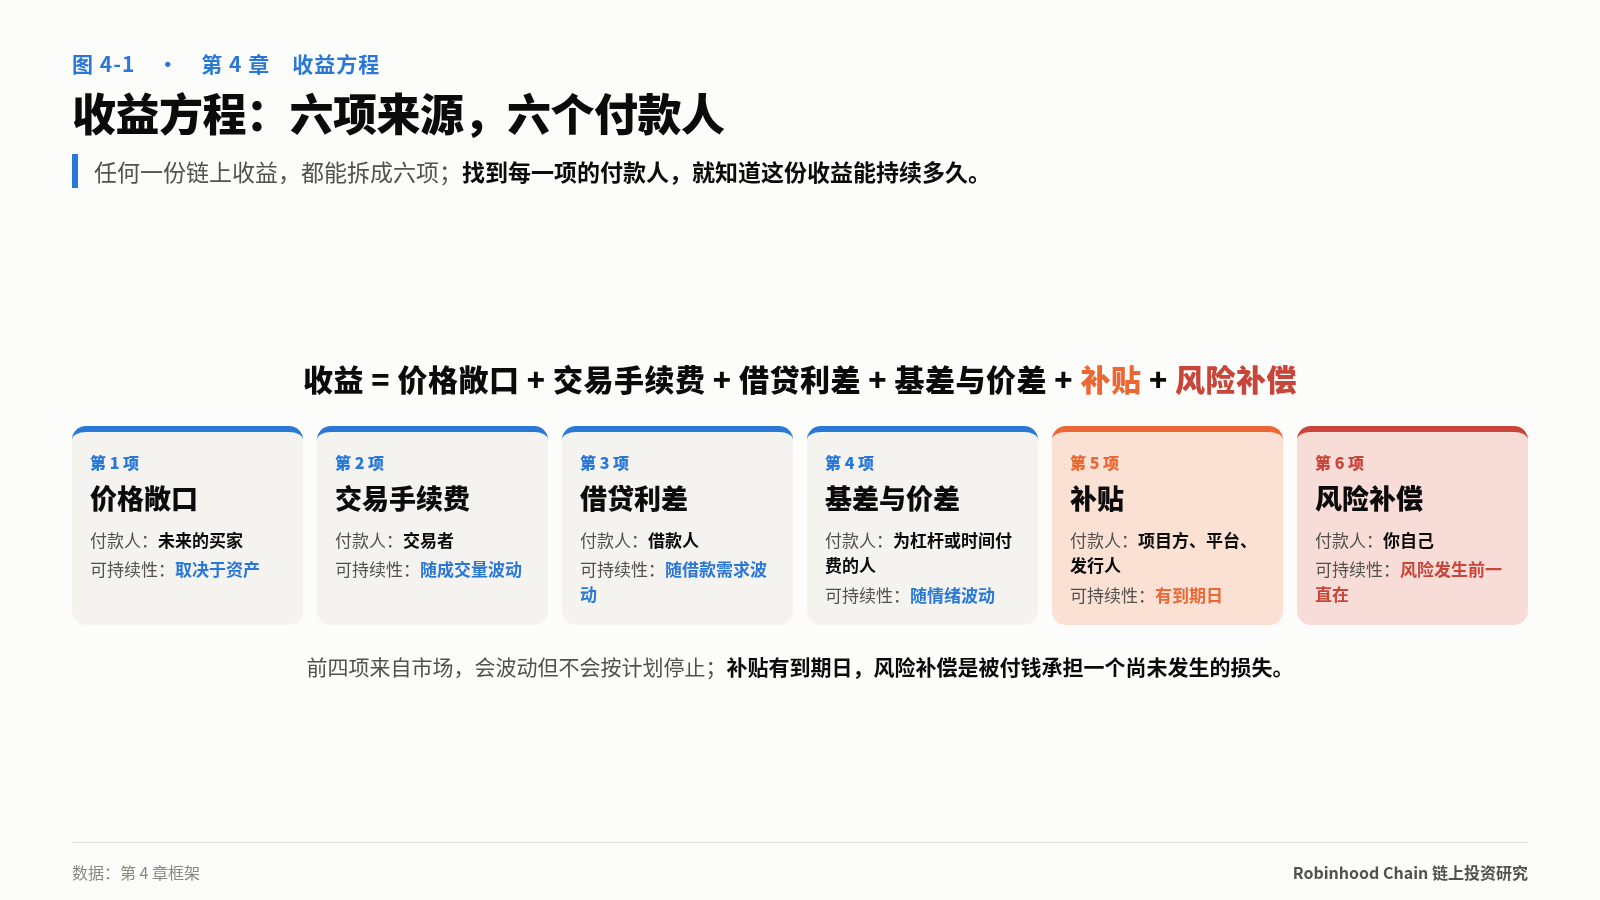
每一项都对应一个付款人:
- 价格敞口:未来的买家,以及资产本身的基本面;
- 交易手续费:交易者,随成交量波动;
- 借贷利差:借款人,随借款需求波动;
- 基差与价差:愿意为杠杆或时间付费的人,比如付资金费的多头、周末多付溢价的买家;
- 补贴:项目方、平台或发行人,有到期日;
- 风险补偿:你自己。你被付钱承担一个尚未发生的损失。
前四项来自市场。只要有人交易、借钱、加杠杆,就有人付钱,它们会波动,但不会按计划停止。第五项补贴有到期日。第六项看起来是收益,其实是一张还没到期的保单,只不过你是卖保险的那一方。
拆一遍 Earn 的 7%
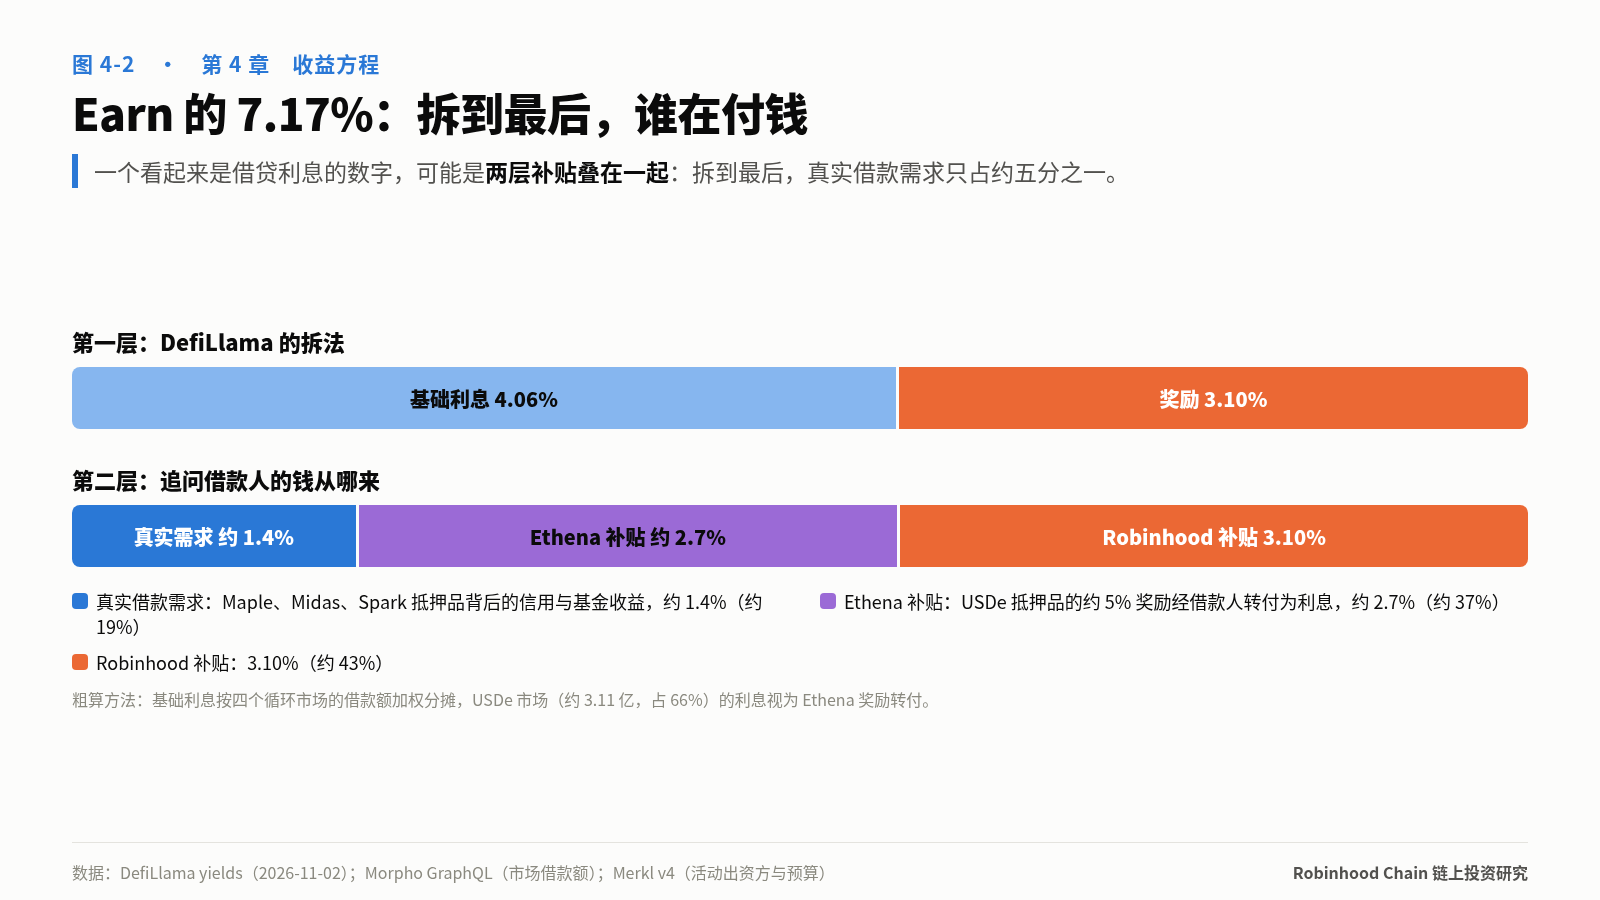
Robinhood Earn 对美国用户宣传约 7% 的年化。11 月 2 日,背后的 Steakhouse USDG 金库读数是 7.17%:基础利息 4.06%,奖励 3.10%。
奖励那部分好归类:来自 Merkl 上一项「[Robinhood Users Only]」活动,预算 1.15 亿美元,有效期到 2027 年 7 月 1 日,付款人是 Robinhood 自己,属于补贴。
基础利息看起来是借贷利差:金库把 USDG 借出去,借款人付利息。再追一步,借款人的钱从哪来?金库最大的一块,约 3.11 亿美元,借给了押 USDe 的人。这条链上的 USDe 不是生息版本,押着本身没有利息。借款人愿意付约 4.4% 借 USDG,是因为 Ethena 给这个市场的抵押品额外发约 5% 的奖励。借款人把奖励的大部分,以利息的形式转给了存款人。
拆到最后,7.17% 里约 43% 是 Robinhood 的补贴,约 37% 是 Ethena 的补贴,真正来自借款需求的只有约五分之一。这条资金链下一篇专门画出来。这里只记住方程给出的结论:一个看起来像借贷利息的数字,可能是两层补贴叠在一起。
拆一遍其他产品
同一把刀,切链上的主要收益产品(11 月初读数):
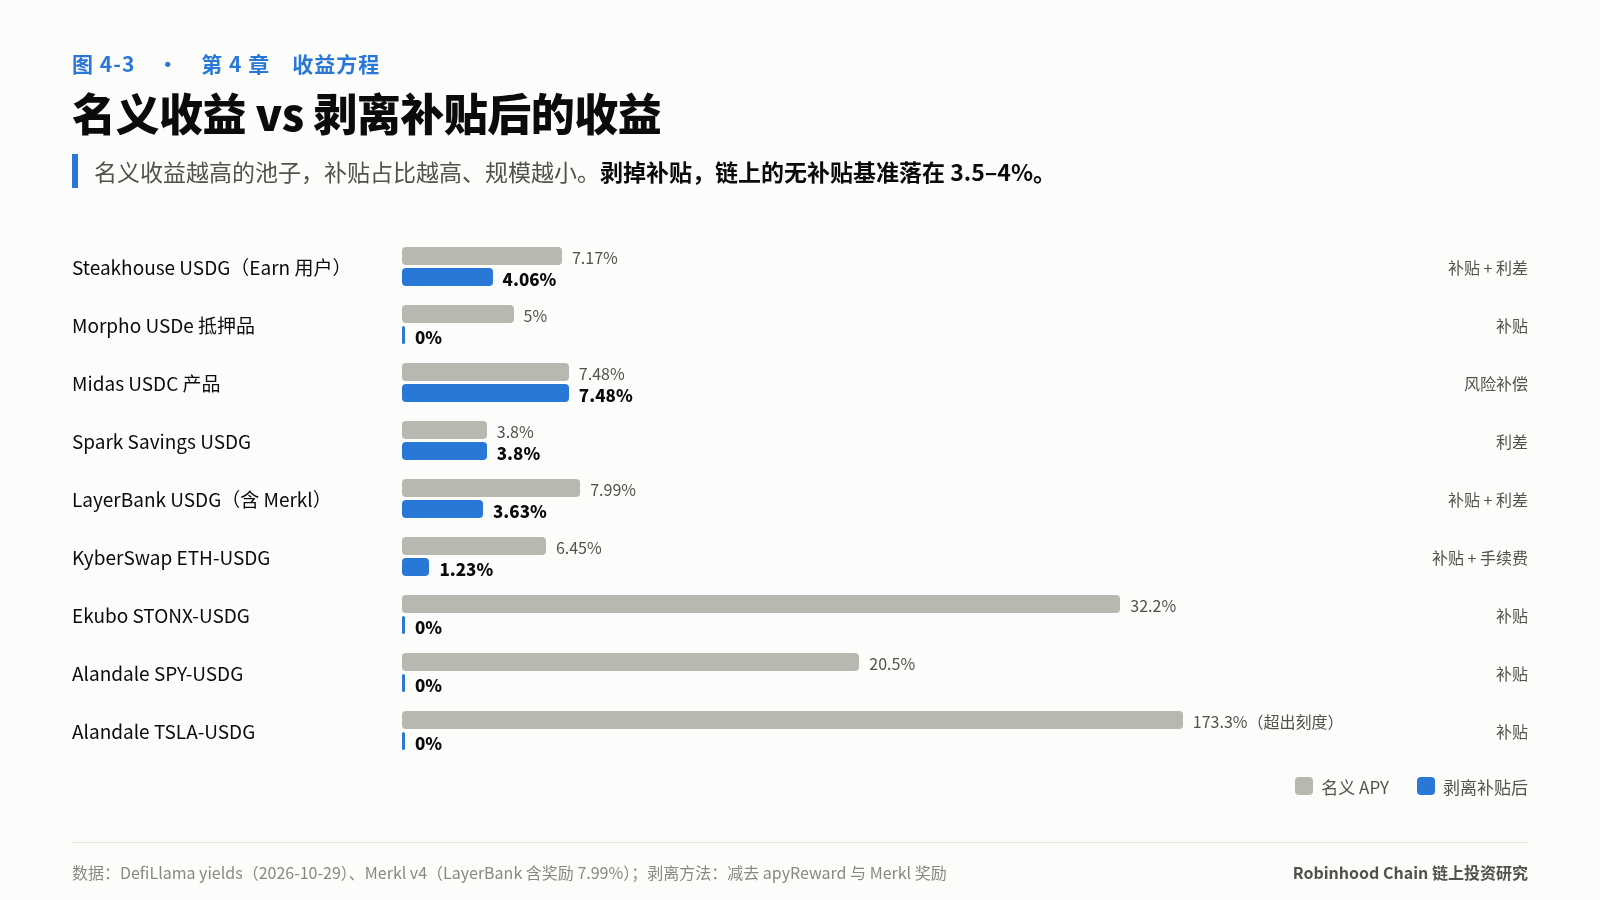
- Spark Savings USDG,3.8%:Sky 生态的储蓄利率,没有 Merkl 奖励,属于借贷利差。它是这条链上少数可以直接拿来当「无补贴基准」的数字。
- Midas 的 USDC 收益产品,7.48%(30 天均值 6.46%):基金组合的收益,没有补贴,但你承担基金的投资风险和赎回安排,属于风险补偿。
- Morpho 上以股票代币作抵押的市场,存款利率 18–26%:NVDA、GOOGL、AAPL 作抵押借 USDG,借款人真愿意付 21–29% 借美元加杠杆。需求是真的,但每个市场只有 20 万到 70 万美元,你一笔存款就能把利率压下来。
- Uniswap V4 股票互配池,名义 6–76%:手续费加 UNI 奖励,单池每天几百美元。
- 小池子的三位数收益:Ekubo ETH/USDG 约 404%,Alandale 的 TSLA/USDG 约 173%,规模只有几万美元,收益 100% 来自奖励。
- Lighter 永续资金费,多头年化付 3.4–7.6%:收款的是空头,付款人是愿意为杠杆做多股票付费的交易者。
三个推论
补贴率和规模成反比。 补贴总额是固定的,池子越小,摊到每一美元上越多。你进去的那一刻,自己就在稀释它。小池子的高收益,按一次性奖金理解,它不会随你的资金放大。
这条链上真正的无补贴基准是 3.5–4%。 Spark 的 3.8%、Steakhouse 金库剥掉 Robinhood 奖励后的约 4%、Lighter 资金费的下限约 3.5%,三个独立来源落在同一个区间。高出这个区间的每一个百分点,要么是补贴,要么是风险补偿,你都应该能说出是谁付的。
补贴最终都会退坡,问题只是速度。 什么时候退、退多快,是后面一篇「补贴半衰期」的主题。
别忘了进出的成本
收益是年化的,进出的成本是一次性的。两者相除,得到一个更实用的数字:回本时间。
在 Robinhood Chain 上,gas 几乎免费:基础费约 0.02 gwei,一笔兑换不到 1 美分,Robinhood Wallet 内兑换到 12 月 31 日前还免 gas。真正的成本在过桥、滑点和价差:
- 过桥:用 Relay 从 Base、以太坊或 Arbitrum 换 USDG 上链,1 千到 10 万美元都是约 6 个基点;单笔超过 50 万美元的入金直接拒绝报价。桥也不碰股票代币。
- 换资产:10 万美元的 SPY 永续,吃单成本不到 1 个基点;同样金额的 SPY 现货代币约 29 个基点;AAPL 现货代币 10 万美元会把价格推高 5% 以上。几十万美元以上的股票敞口,几乎只有永续订单簿接得住。
- 价差:周末买股票代币,平均多付 10–38 个基点。
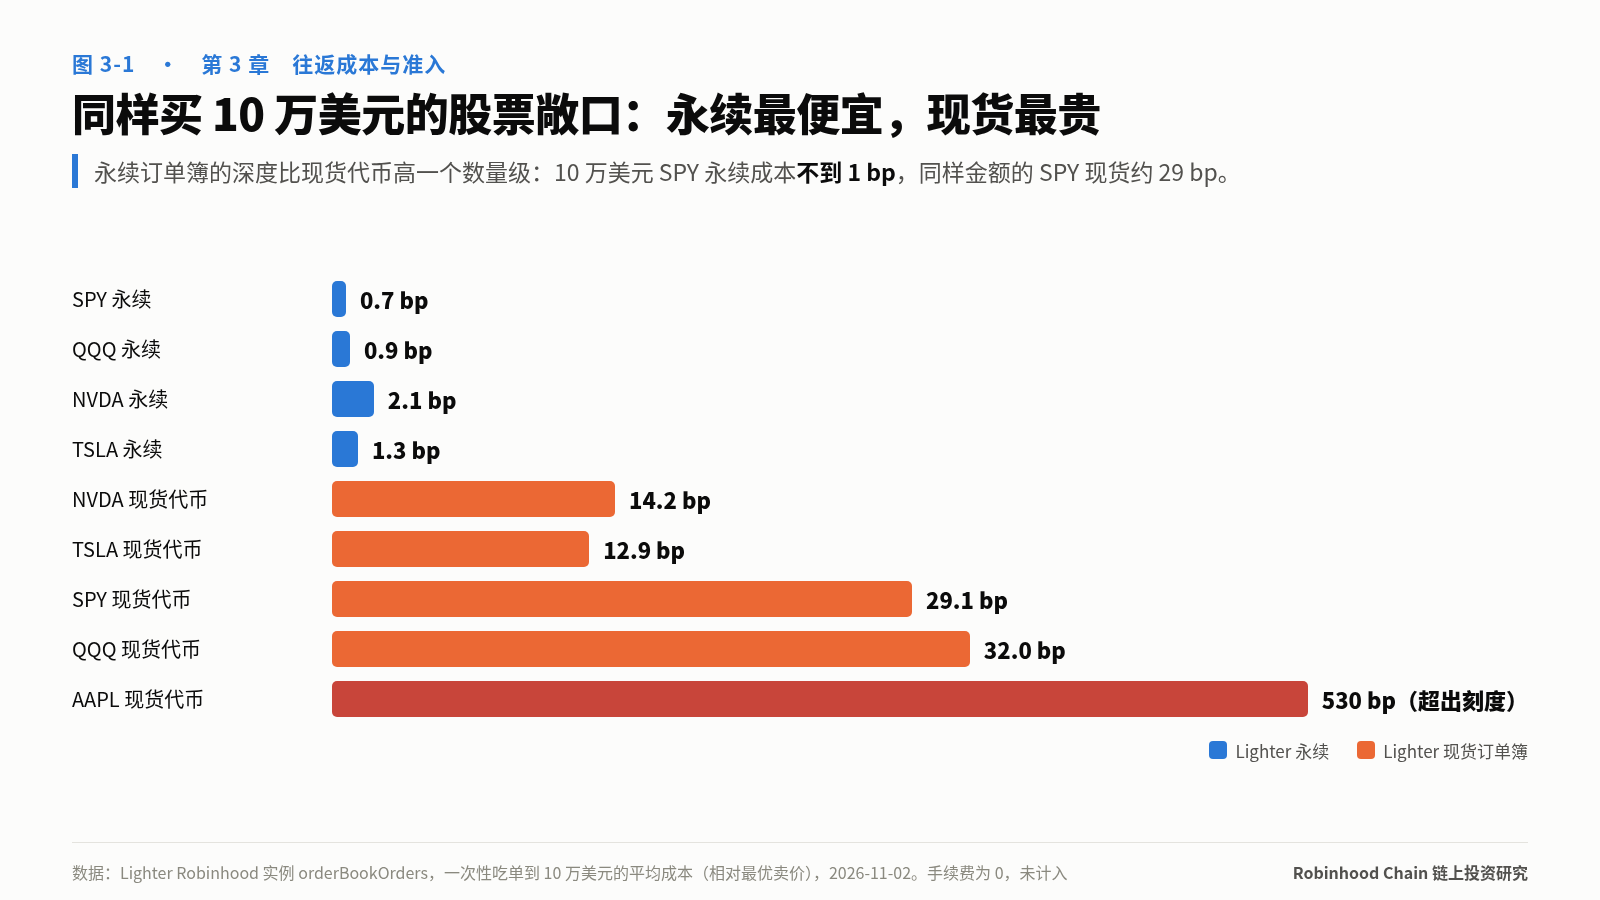
按 1 万美元、自己桥入桥出估算:存 USDG 收息往返约 12 个基点,基础利息 4% 时约 11 天回本;在 DEX 买 SPY 现货代币往返约 80 个基点,相当于 SPY 大约一个月的长期平均涨幅。
还有一项不能算、只能查的成本:准入。Earn 只对美国合格用户开放(纽约州、得州除外),那 3% 奖励只通过它发;股票代币只对约 120 个国家的国际用户开放,美国用户按条款不能持有。同一个金库,美国用户拿 7%,国际用户自己存进去拿约 4%,差了 3 个百分点。
如果你在比较收益率
- 把每个收益率拆成六项。 拆不开的,先按补贴或风险补偿处理。
- 用 3.5–4% 当基准线。 高出基准的部分,说出付款人。
- 把补贴的到期日放进日历。 Merkl 上每项活动的起止时间都是公开的。
- 先查准入,再算收益;用回本时间筛策略。 你拿不到的补贴,收益再高也和你无关;回本时间长于计划持有期的策略,不成立。
链上没有免费的收益,只有还没找到的付款人。找到他,你就知道这份收益什么时候结束。
你现在拿着的那个收益率,付款人是谁?
——本文节选自《收益从哪里来:Robinhood Chain 链上投资手册》第 3 章《往返成本与准入》与第 4 章《收益方程》
完整书籍(15 章、42 张图):https://pickful.ai/books/47sn
转发此帖子?
与您的关注者分享。
回复