
目錄(8 節)

被 SEC 起诉的那一年,Coinbase 反而开了一条自己的链
2023|SEC 起诉、Base、Circle 协议重组与 Binance 认罪
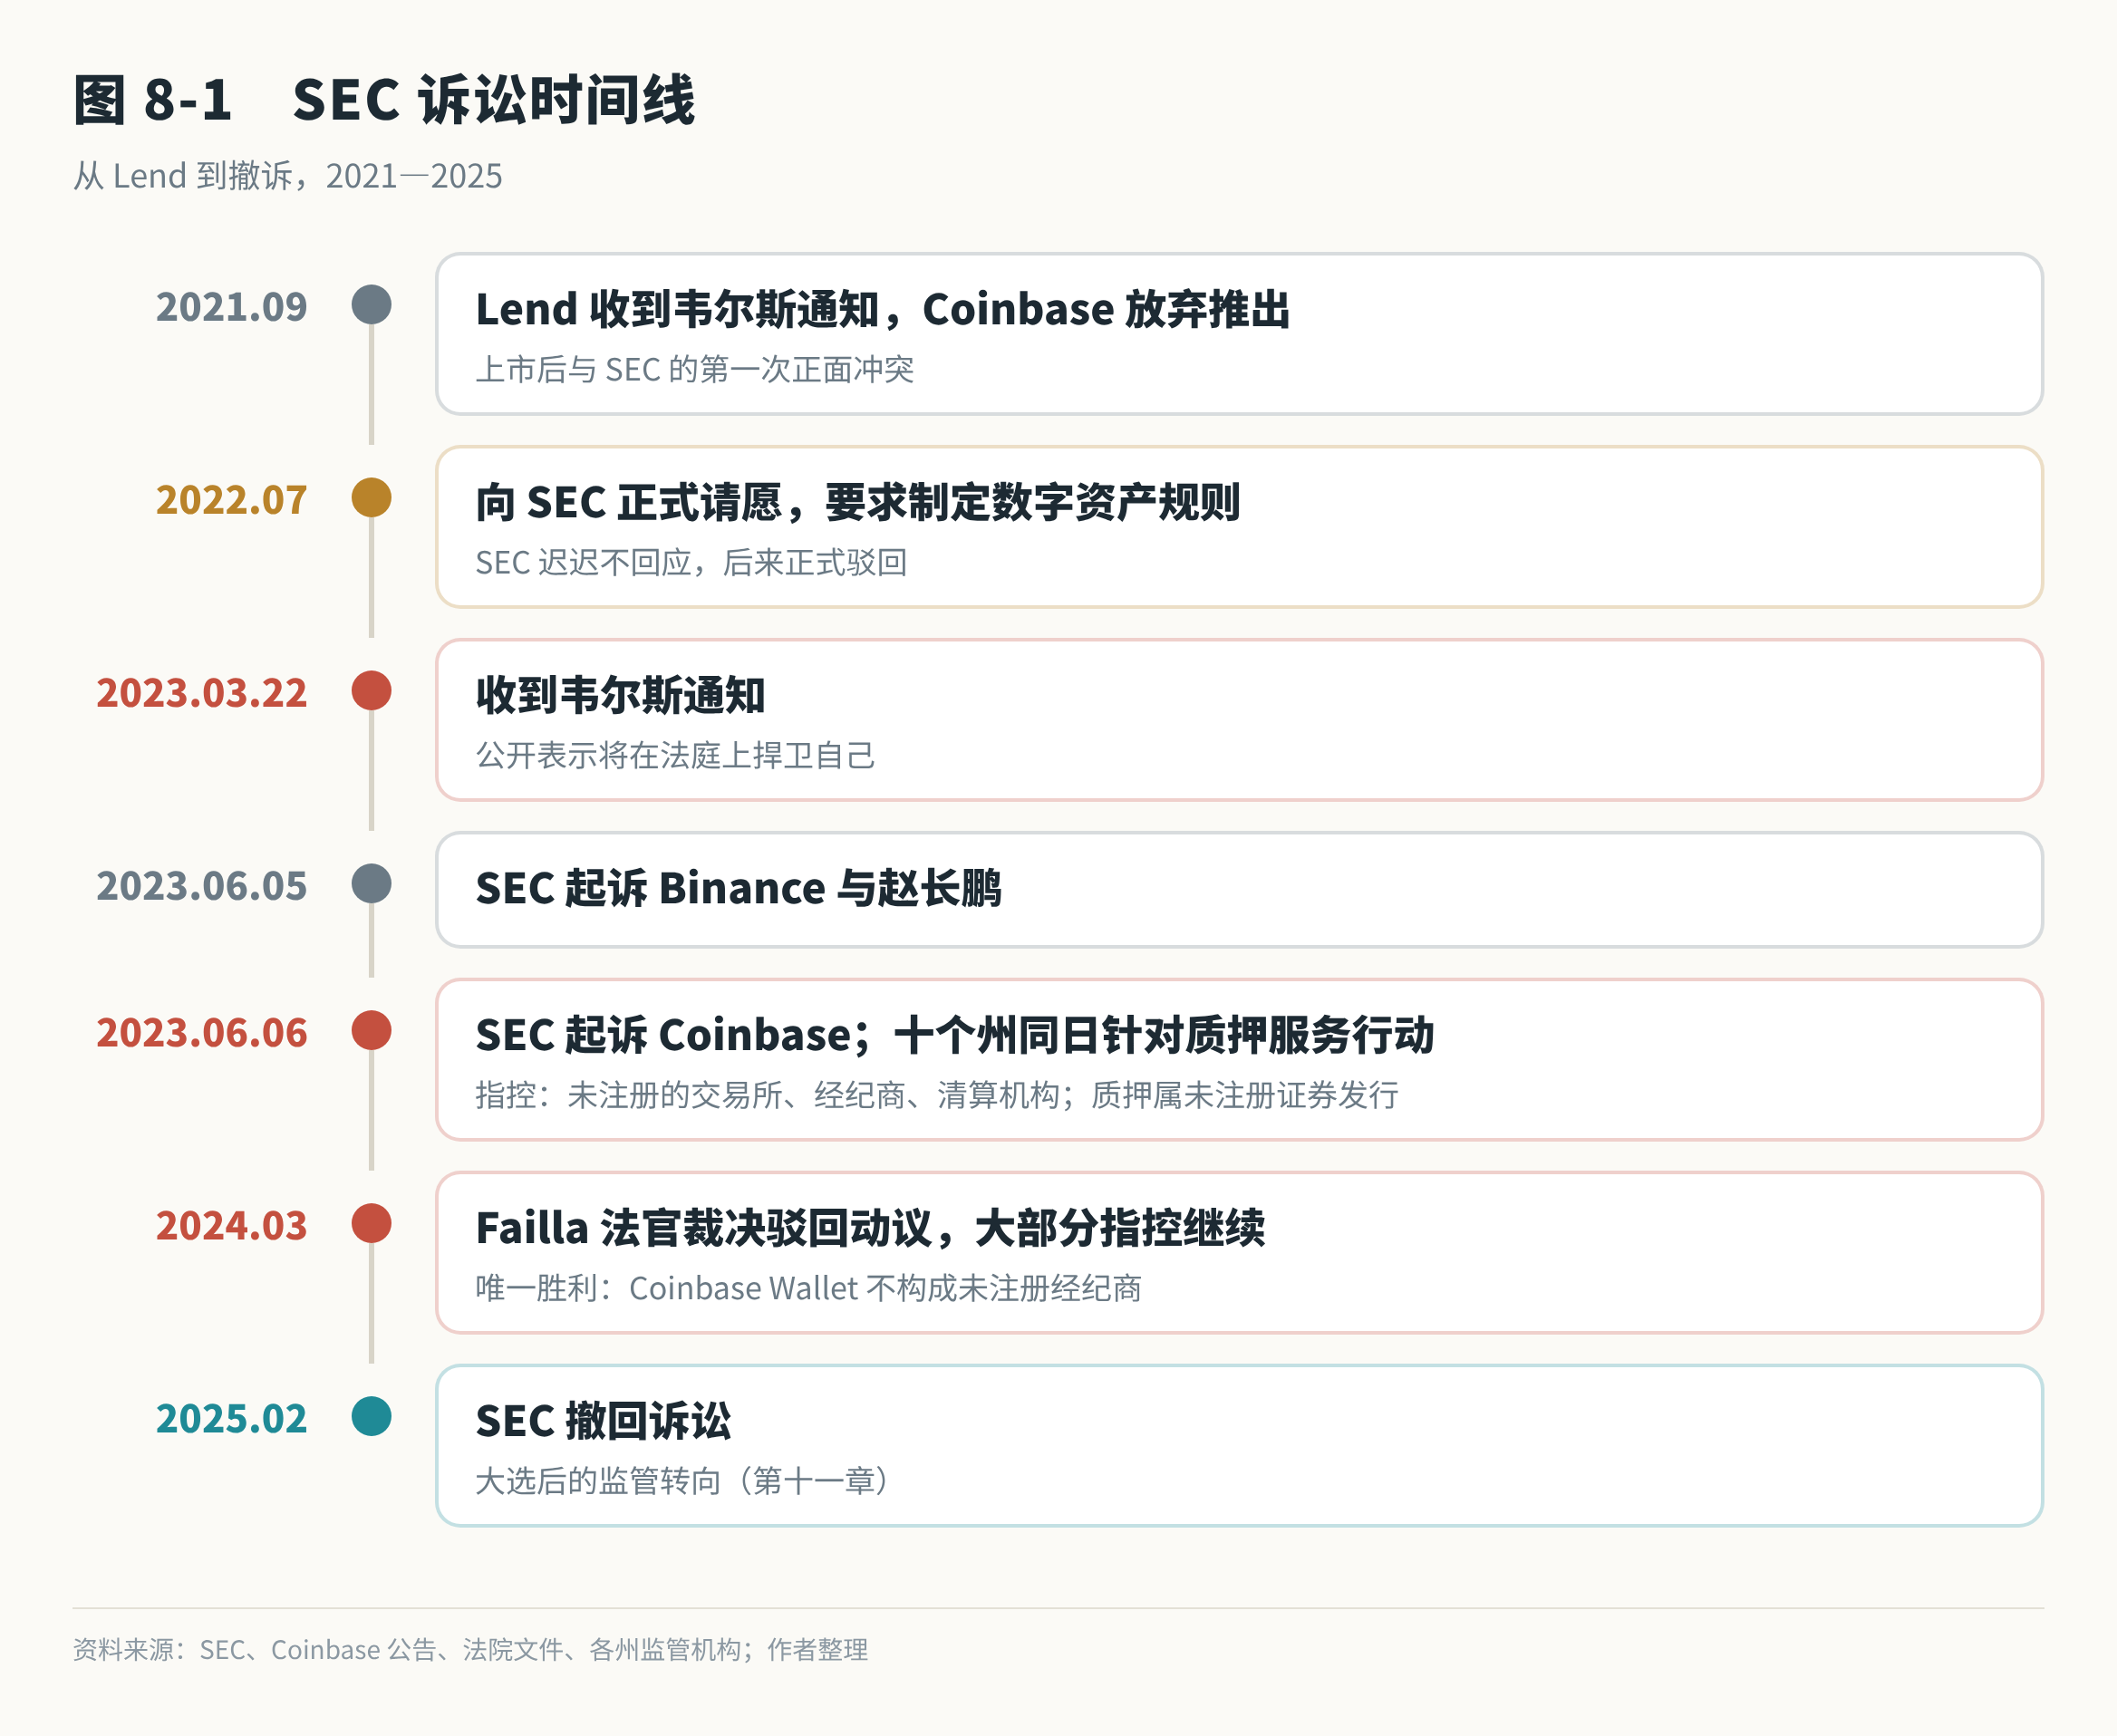
2023 年 6 月 5 日,美国证券交易委员会(SEC)起诉了全球最大的加密交易所 Binance 和它的创始人赵长鹏。
第二天,6 月 6 日,SEC 起诉了 Coinbase。
指控的内容很明确:Coinbase 作为一个未经注册的全国性证券交易所、经纪商和清算机构在运营,它的平台上交易的部分代币属于证券;它的质押(staking)服务,构成了未经注册的证券发行。
同一天,压力还来自另一个方向。阿拉巴马、加利福尼亚、新泽西等十个州的证券监管机构联合行动,矛头对准 Coinbase 的质押服务:阿拉巴马给了它 28 天时间,解释为什么不应被勒令停止;加州则直接发出了停止令。此后,Coinbase 在加州、新泽西、南卡罗来纳和威斯康星四个州暂停接受零售用户新的质押。
联邦和州,两层监管,在同一天一起压了下来。
这是一个极具讽刺意味的时刻。十年来,Coinbase 一直把“合规”当作自己最核心的身份。它逐州申请牌照,接入银行,接受审计,主动上市,接受 SEC 作为上市公司监管者的审视。而现在,正是这个 SEC,把它和 Binance 并列为被告。
在很多人眼里,这是对 Coinbase 发展路线的终极否定:原来你一直在“合规”,监管却认为你一直在违法。
但也是在这一年,Coinbase 做了它历史上最重要的一次转身:它推出了一条自己的区块链 Base,重组了与 Circle 关于 USDC 的合作,并开始从一个“交易所”变成一个“链上经济的基础设施”。
一、“通过执法进行监管”
要理解这场诉讼,就要先理解加密行业与 SEC 之间的根本分歧。
问题的核心是:哪些加密资产是“证券”?
在美国,判断一项资产是不是证券,主要依据 1946 年最高法院的一个判例,也就是著名的“豪威测试”(Howey Test):如果投资者把钱投入一个共同事业,并期待主要依靠他人的努力获得利润,那么这项投资就是“投资合同”,也就是证券。
按照 SEC 的解读,许多加密代币符合这个定义:项目方发行代币募资,投资者购买代币,期待项目方的开发工作让代币升值。如果这些代币是证券,那么交易它们的平台就必须注册为证券交易所,受到与纽交所、纳斯达克类似的监管。
而 Coinbase 的立场是:我们愿意注册,但请告诉我们怎么注册。现有的证券法规是为股票和债券设计的,很多要求(比如交易所不能同时做经纪商和托管人)根本不适用于加密资产的交易模式。2022 年 7 月,Coinbase 向 SEC 正式提交请愿,要求它为数字资产制定明确的规则。SEC 迟迟没有回应,而是选择了起诉;后来,它正式驳回了这份请愿。
Coinbase 和整个加密行业把 SEC 的这种做法称为“通过执法进行监管”(regulation by enforcement):不制定明确的规则,而是通过一个个诉讼来划定边界。
2023 年 3 月 22 日,Coinbase 收到了 SEC 的“韦尔斯通知”(Wells notice),即 SEC 工作人员准备建议对其采取执法行动的正式通知。Coinbase 公开回应,表示将在法庭上捍卫自己。那年春天,Armstrong 一度表示,如果监管持续不明朗,Coinbase 可能会把业务迁出美国;但到了 6 月,他又明确表示,Coinbase 不会搬到海外。
二、法庭上的拉锯
2024 年 3 月,纽约南区联邦法院法官 Katherine Polk Failla 对 Coinbase 的驳回动议作出了裁决。
结果对 Coinbase 相当不利:法官认为,SEC 已经充分主张了涉案代币和 Coinbase 的质押服务属于证券,Coinbase 一直作为未经注册的经纪商、交易所和清算机构在运营。法官驳回了 Coinbase 关于“重大问题原则”的论点,也就是监管加密资产这样的重大问题应该由国会而不是 SEC 来决定。
唯一的胜利是:法官驳回了 SEC 关于 Coinbase 钱包(Coinbase Wallet)构成未注册经纪商的指控。
案件被推向审判。
在这场拉锯中,Coinbase 面临着一个艰难的现实:它无法在法庭上快速赢得胜利。诉讼可能会持续数年,期间公司的业务将一直处于不确定之中,投资者会担心,合作伙伴会犹豫,新产品的推出也会受到限制。
Coinbase 意识到,只靠法庭是不够的。它需要另外两条路:一条是政治,另一条是商业上的转型。
三、Base:一条自己的链
2023 年 2 月,就在收到韦尔斯通知的前一个月,Coinbase 宣布了一个让行业意外的计划:它要推出一条自己的区块链,名叫 Base。
Base 是以太坊的“二层网络”(Layer 2)。简单来说,以太坊主网安全但昂贵、拥堵,二层网络把大量交易放在以太坊之外处理,再把结果打包提交到以太坊上,从而在保持安全性的同时,大幅降低交易成本、提高速度。
Base 的几个关键设计:
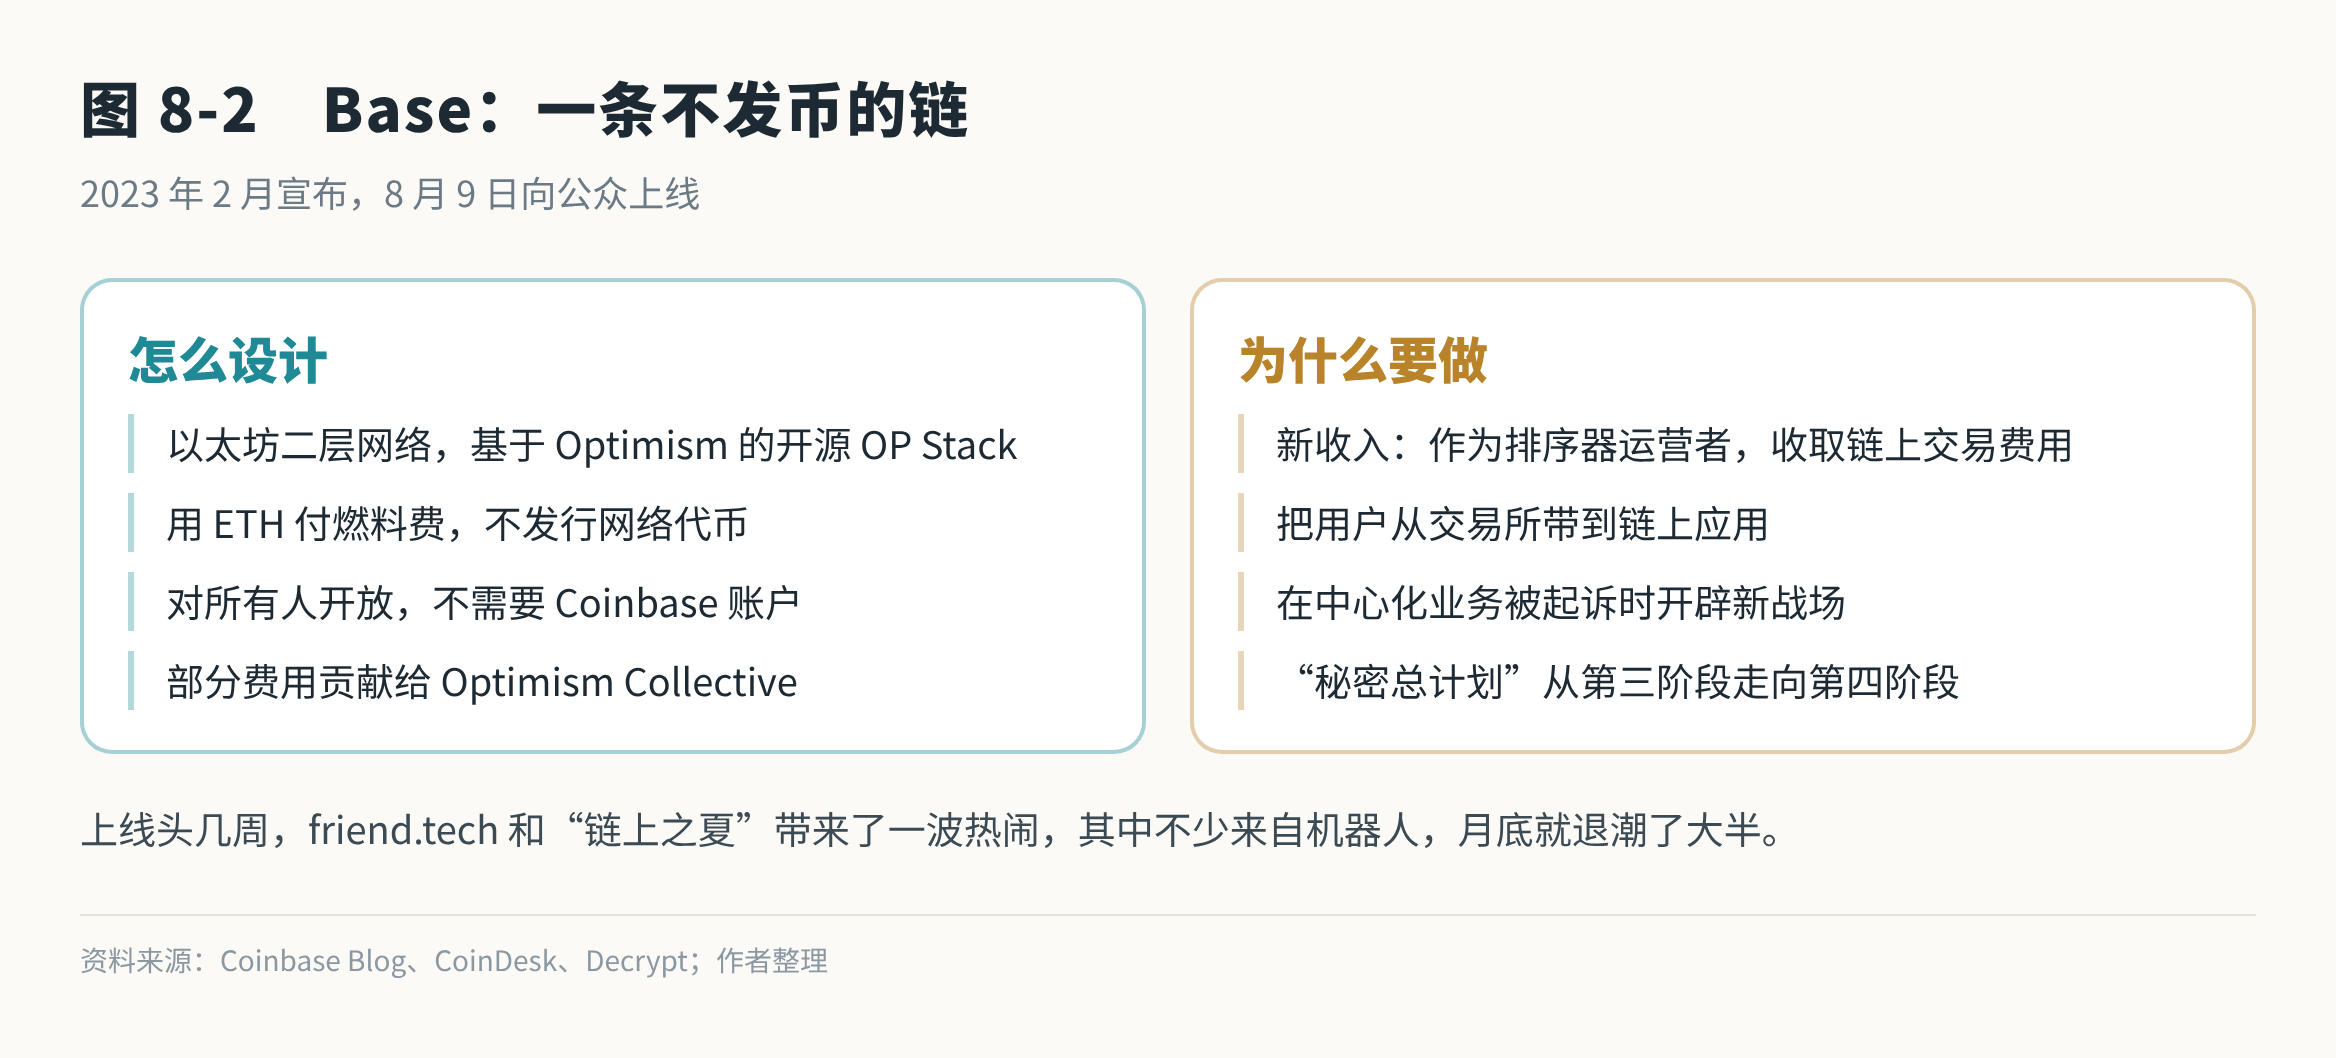
- 基于开源的 OP Stack 构建。Coinbase 没有从零开发,而是采用了另一个以太坊二层网络 Optimism 的开源技术栈,并把部分交易费用贡献给 Optimism Collective。
- 不发行新代币。Base 使用以太币(ETH)作为燃料费代币,团队表示没有计划发行网络代币。这在当时的加密行业极为罕见,几乎所有新链都会发币募资。在 SEC 正在把代币认定为证券的背景下,这个选择有着明显的合规考虑。
- 开放给所有人。任何开发者都可以在 Base 上部署应用,任何用户都可以使用,不需要 Coinbase 账户。
2023 年 7 月,Base 主网向开发者开放;8 月 9 日,Base 正式向公众上线。
上线的头几周热闹得出乎意料。Coinbase 同步办了一场叫“链上之夏”(Onchain Summer)的活动,鼓励用户把资产转到 Base 上铸造纪念 NFT、试用应用。8 月 11 日,一个叫 friend.tech 的社交应用在 Base 上线,用户可以买卖别人的“密钥”来进入私聊群,一夜之间火了起来。Base 的日活跃用户很快冲上了约 13.6 万的纪录,日交易笔数一度超过了以太坊主网。
但热闹里水分不少。不少分析指出,大量活动来自机器人;friend.tech 的交易笔数在 8 月初见顶后,月底就跌去了九成。一条新链能不能留住人,不取决于第一个月的热闹,而取决于之后几年有没有真正的应用和资金沉淀下来。这个答案,要到两三年后才揭晓。
为什么 Coinbase 要做一条自己的链?
第一,摆脱对交易手续费的依赖。Base 上的每一笔交易都需要支付燃料费,而作为 Base 的运营者,Coinbase 运行着处理交易的“排序器”(sequencer),可以从中获得收入。这是一种全新的、不依赖于币价涨跌和中心化交易量的收入来源。
第二,把用户从交易所带到链上。Armstrong 一直相信,加密行业的未来不在于交易,而在于链上的应用:支付、社交、游戏、金融。Base 让 Coinbase 有机会成为这个“链上经济”的基础设施,而不仅仅是一个买卖代币的柜台。
第三,在监管压力下开辟新战场。中心化交易所的业务正在被 SEC 起诉,而一条开放的、去中心化的区块链,是一个监管边界更模糊、但增长空间更大的领域。
这是一个大胆的决定。在被 SEC 起诉、业务面临最大不确定性的同一年,Coinbase 没有收缩,而是开辟了一个全新的方向。
四、USDC:从合作伙伴到利益共同体
2023 年 8 月 21 日,Coinbase 和 Circle 宣布重组它们在 USDC 上的合作。
2018 年两家共同成立的 Centre 联盟被解散,USDC 的治理和发行完全交给 Circle;作为交换,Coinbase 获得了 Circle 的少量股权,双方重新约定了 USDC 储备收入的分成。
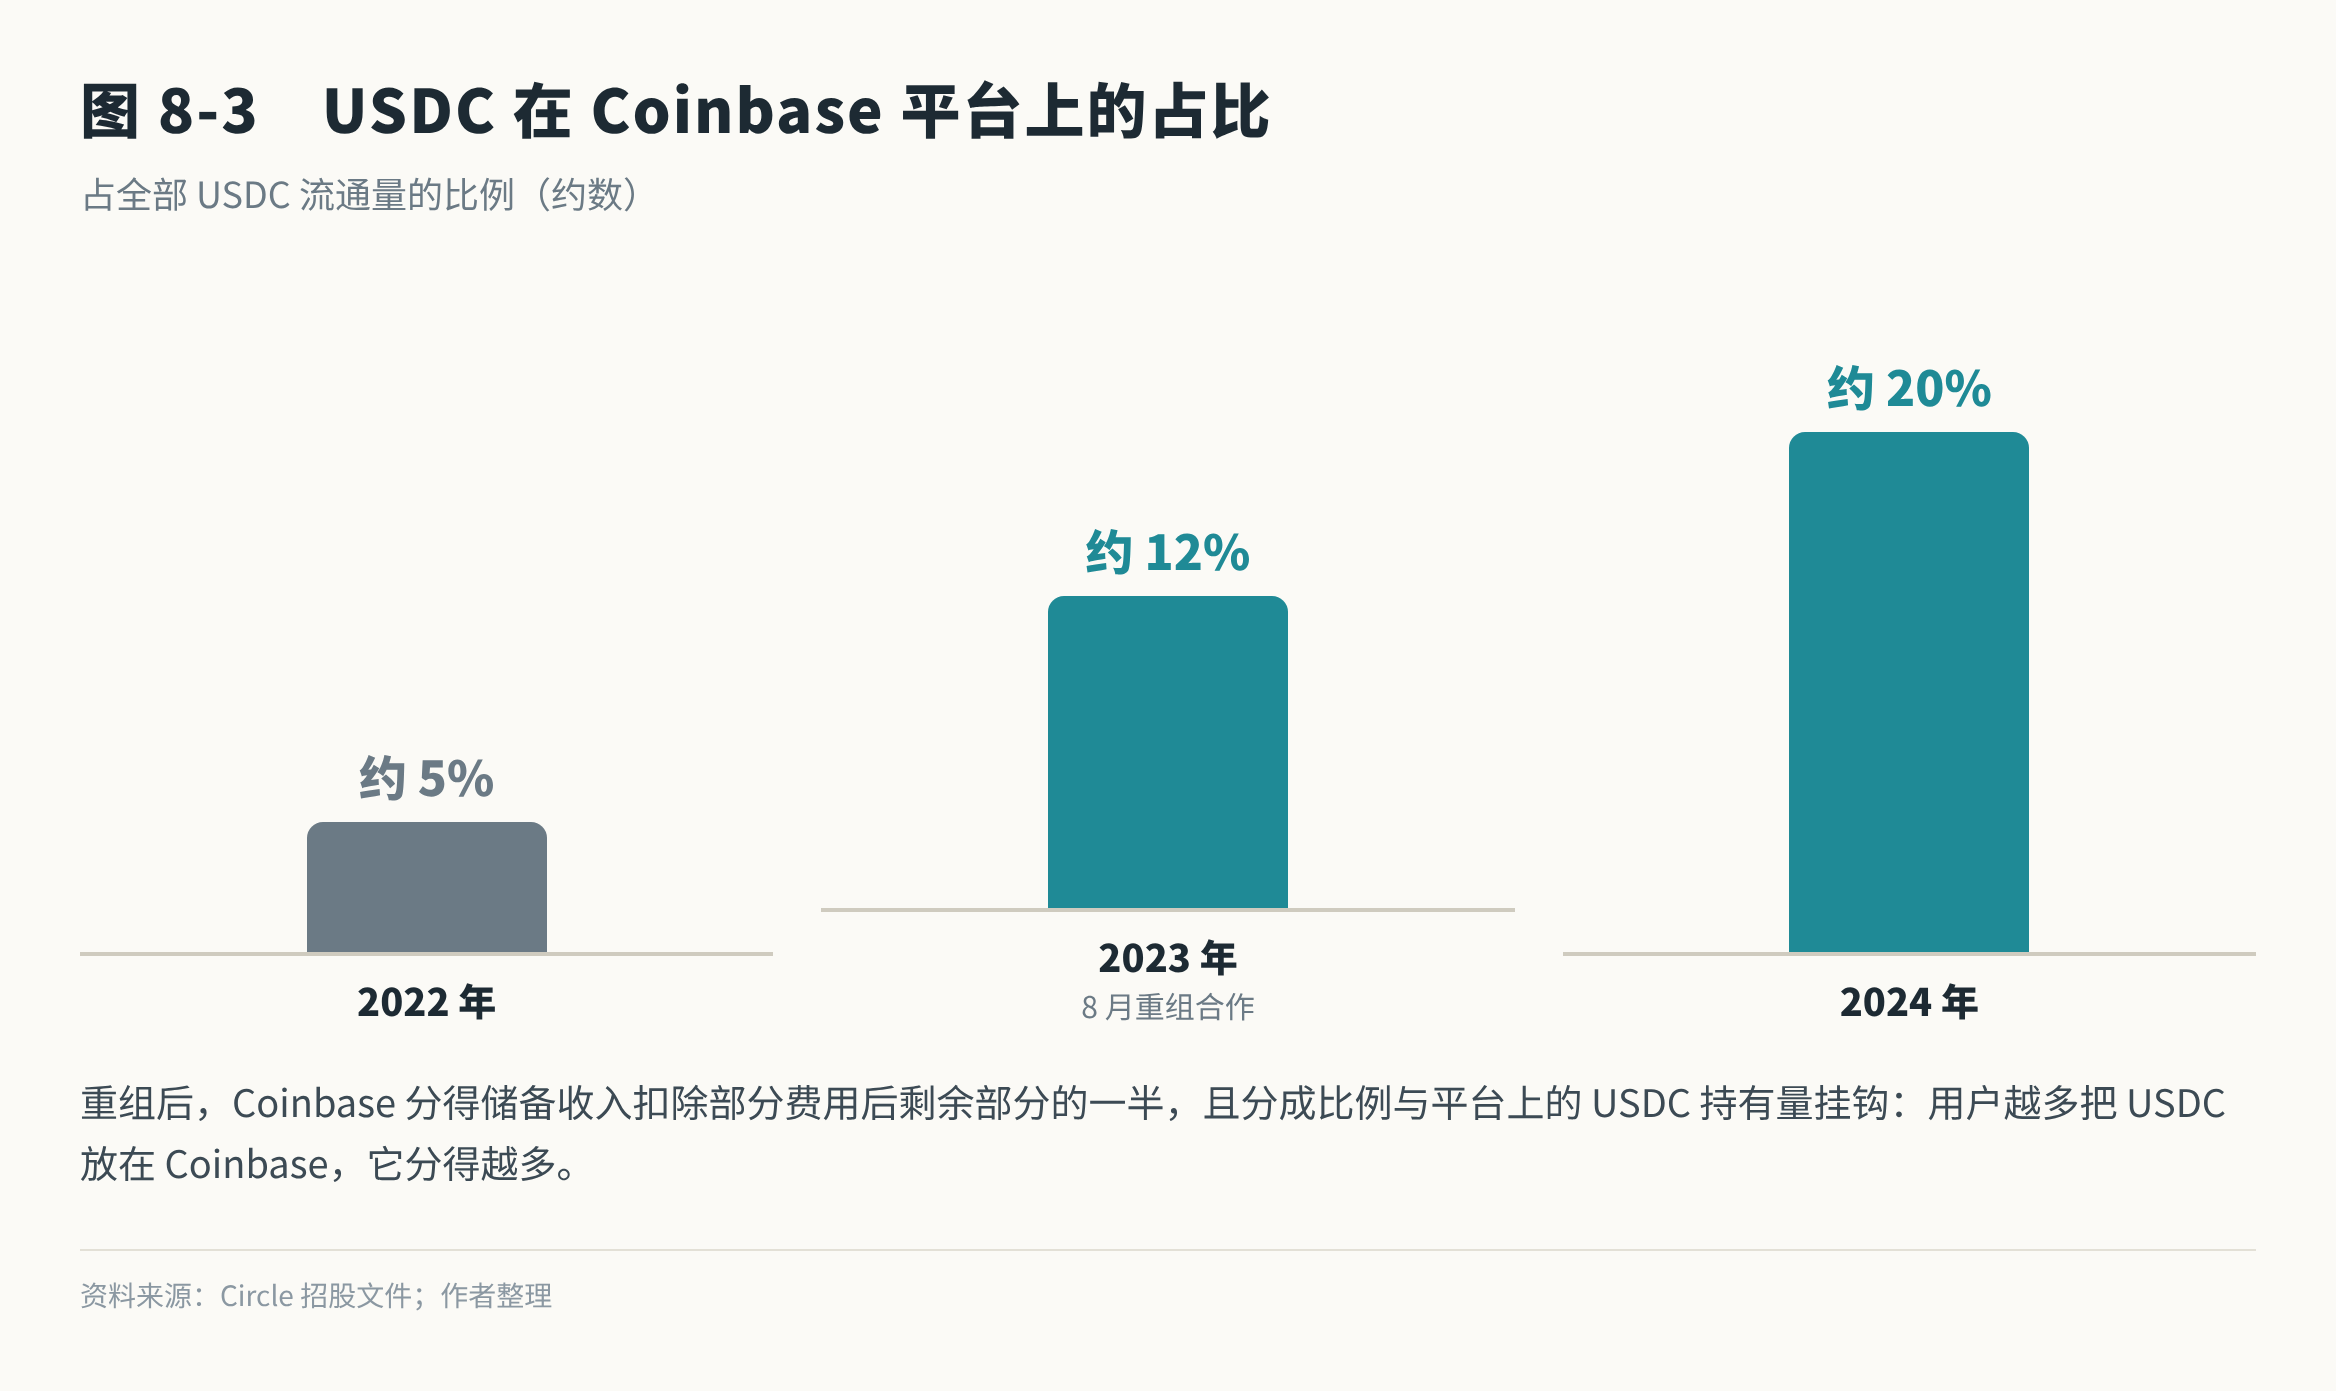
根据 Circle 后来上市时披露的文件,Coinbase 可以获得 USDC 储备收入扣除部分费用后的剩余部分的一半,而且分成比例与 USDC 在 Coinbase 平台上的持有量直接挂钩。USDC 在 Coinbase 平台上的占比,从 2022 年的约 5%,增长到 2023 年的约 12%,再到 2024 年的约 20%。
这个安排的意义在于:Coinbase 把自己的用户规模,变成了在稳定币收入上的议价能力。持有 USDC 的用户越多地把它放在 Coinbase 上,Coinbase 分到的收入就越多。于是,Coinbase 有强烈的动力推广 USDC:在平台上为持有 USDC 的用户提供奖励,在 Base 上把 USDC 作为主要的支付工具。
在 2023 年的高利率环境下,这个安排让稳定币收入迅速成为 Coinbase 最重要的利润来源之一。在交易收入因熊市和诉讼而承压的时候,USDC 撑起了 Coinbase 的财务报表。
账面上的转身,在 2023 年底开始显现。2023 年第四季度,Coinbase 实现净利润约 2.73 亿美元,这是它自 2021 年以来第一个盈利的季度;全年收入约 31 亿美元,全年净利润约 9500 万美元。一年前,它还在亏损 26 亿美元、裁掉五分之一的员工。被 SEC 起诉的这一年,它反而重新赚到了钱。
五、Binance 认罪
2023 年 11 月,故事的另一条线索走到了一个节点。
Binance 与美国司法部、财政部等机构达成和解,承认违反了反洗钱和制裁相关的法律,同意支付约 43 亿美元,这是美国历史上金额最大的企业刑事和解之一。赵长鹏本人对未能维持有效的反洗钱计划这一项罪名认罪,辞去 Binance CEO 职务,并支付了 5000 万美元的罚款。2024 年 4 月,他被判处四个月监禁。
这是第四章那条伏笔的回收:2017 年,Binance 用“快、便宜、门槛低”的路线,在半年多的时间里超越了 Coinbase,成为全球第一。六年后,它为这条路线付出了 43 亿美元和创始人入狱的代价。
但需要强调的是,Binance 并没有倒下。它支付了罚款,更换了 CEO,继续运营,依然是全球交易量最大的加密交易所。这和 Mt. Gox、FTX 的结局完全不同。
这说明了一件事:合规的回报,并不总是以“对手消失”的形式出现。有时候,它只是以“对手付出了更高的代价”的形式出现。
同样在 2023 年,Coinbase 自己也在“出海”。2023 年 5 月初,它在拿到百慕大金融管理局的牌照不到两周后,推出了 Coinbase 国际交易所(Coinbase International Exchange),面向美国以外的机构客户提供比特币和以太币的永续合约,最高 5 倍杠杆,以 USDC 结算。这是 Coinbase 第一次在美国监管框架之外,正面进入 Binance 的主战场。
六、事后看:这是判断,还是运气?
判断的部分:在被起诉的同一年推出 Base,是 Coinbase 历史上最重要的战略转身之一。它没有把所有资源都投入到防守中,而是开辟了一个全新的增长方向。到 2026 年,Base 已经是现货交易量和 DeFi 锁仓量排名第一的以太坊二层网络。
判断的部分:重组 USDC 合作,把用户规模转化为收入分成的议价能力,是一个精明的商业安排。
有争议的部分:Coinbase 是否应该更早地与 SEC 达成和解?很多公司在面对监管诉讼时会选择和解,支付罚款,避免长期的不确定性。Coinbase 选择了对抗到底。在 2023 年和 2024 年,这个选择看起来风险极大:法官的初步裁决对它不利,审判遥遥无期。但它在 2025 年得到了回报:SEC 撤回了诉讼。不过,这个回报很大程度上来自 2024 年美国大选后的政治变化,而不是 Coinbase 在法庭上的胜利。
如果 Coinbase 当年选择和解,会怎样?
它可能会支付一笔罚款,同意在一定期限内停止部分业务(比如质押),并承认它的部分业务受证券法管辖。这会给它带来短期的确定性,但也会把“加密资产是证券”的解释固定下来,影响整个行业。而在 2025 年监管环境转向之后,这样的和解可能会显得代价过高。
这一章可以带走的经验是:在最大的危机中,不要只想着防守;危机往往也是开辟新战场的最佳时机,因为这时你最清楚旧战场的边界在哪里。
决策卡
- 处境:2023 年,SEC 起诉 Coinbase,指控其为未注册交易所、经纪商和清算机构,核心交易业务面临法律不确定性
- 选项:A:与 SEC 和解,换取确定性 B:在法庭上对抗,同时开辟新的业务方向
- 选择:B:拒绝和解,推出 Base(不发币),重组与 Circle 的 USDC 合作
- 结果:短期:诉讼拉锯,初步裁决不利。长期:Base 成为头部二层网络,USDC 成为利润支柱;2025 年 SEC 撤诉
- 经验:最大的危机中不要只想着防守,危机往往是开辟新战场的最佳时机
本章金句:当监管告诉你旧战场的边界在哪里,你就知道新战场该去哪里开。
本章来源
- SEC 起诉与法院裁决:The Block;Blockworks;PYMNTS;JD Supra
- Base 的推出与设计:Decrypt;The Block;Blockworks;The Defiant
- USDC 收入分成:Decrypt;Coin Metrics
- Binance 和解与赵长鹏判刑:The Block;Decrypt;SiliconANGLE
- 请愿与韦尔斯通知:Blockworks;Bitcoinist;Cointelegraph
- Base 公开上线与 Centre 解散:CoinDesk, 2023-08-09;Bloomberg Tax
- 国际交易所:Fortune, 2023-05-02;Decrypt
- 十个州针对质押服务的行动:阿拉巴马证券委员会命令, 2023-06-06;CoinDesk, 2023-06-06;Cointelegraph
- Base 上线、friend.tech 与“链上之夏”:CoinDesk, 2023-08-11;Decrypt;24/7 Wall St.;The Defiant
- 2023 年第四季度及全年业绩:Axios, 2024-02-16;Finance Magnates
出自我的新书《Coinbase:站在规则一边》:https://pickful.ai/books/ndoq
轉發此貼文?
與您的關注者分享。
回覆