
Contents (5)

·
软件业 90% 毛利率的时代过去了:Modal CEO 谈 AI 基础设施的生意
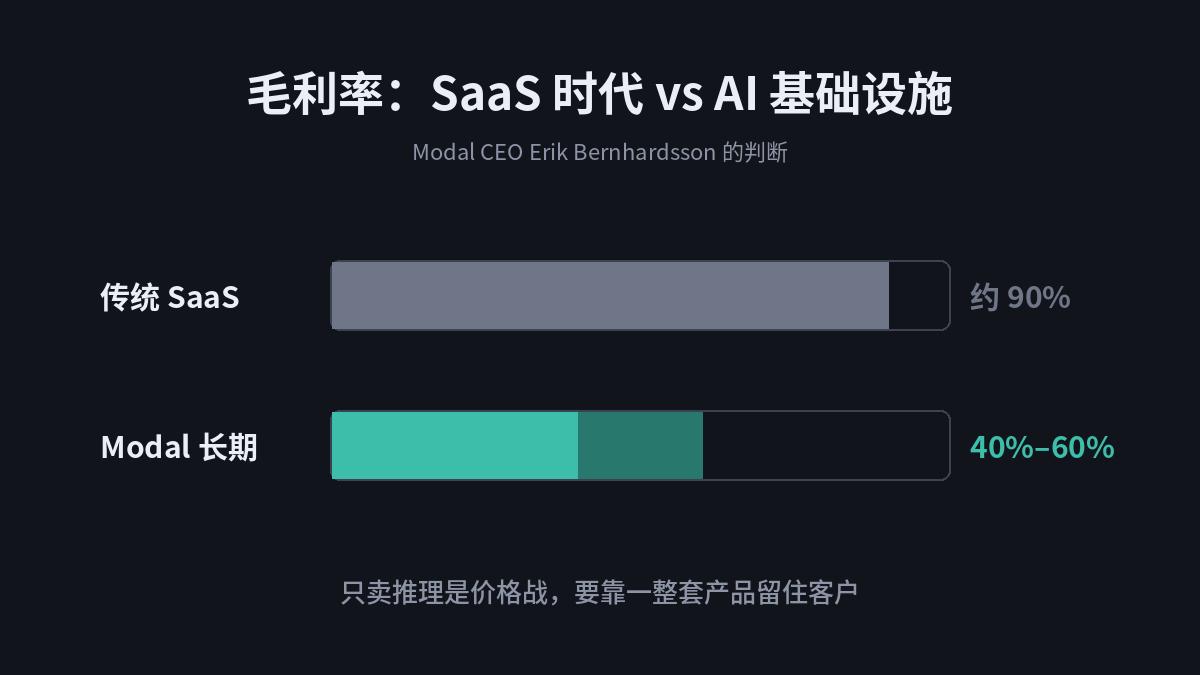
一年估值涨十几倍的 Modal,CEO 却说 AI 公司的毛利率回不到 90%:用户付的一块钱要被应用、模型、基础设施、云厂商和 NVIDIA 层层分走,Modal 长期毛利率在 40%–60%。
本周 20VC 的嘉宾是 Modal 的 CEO Erik Bernhardsson。这期节目他讲了三点,说的都是同一件事:AI 时代的软件公司,赚钱方式变了。
Modal 是谁
Modal 2021 年成立于纽约,做的是给 AI 用的“无服务器”云:开发者写几行 Python,代码就能直接跑到云端 GPU 上,用多少算多少、按秒计费,不用的时候缩到零。客户拿它跑模型推理、批量任务、微调训练,以及给 AI agent 执行代码的沙箱。
创始人 Erik Bernhardsson 是工程师出身,早年在 Spotify 搭建音乐推荐系统,开源过向量检索库 Annoy 和任务调度工具 Luigi,后来做过 Better.com 的 CTO。
Modal 是今年 AI 基础设施里跑得最快的公司之一,一年里估值涨了十几倍:
- 2025 年 9 月,B 轮 8,700 万美元,估值 11 亿美元;
- 2026 年 5 月,C 轮 3.55 亿美元,估值 46.5 亿美元,年化收入超过 3 亿美元;
- 2026 年 10 月,D 轮 7.5 亿美元,Accel 领投、Kleiner Perkins 跟投,估值 157.5 亿美元,公司称年化收入已突破 10 亿美元。
五个月里,年化收入从 3 亿多涨到 10 亿以上。正因为增长这么快,CEO 下面这几个“泼冷水”的判断才更值得听。
一、90% 毛利率回不来了
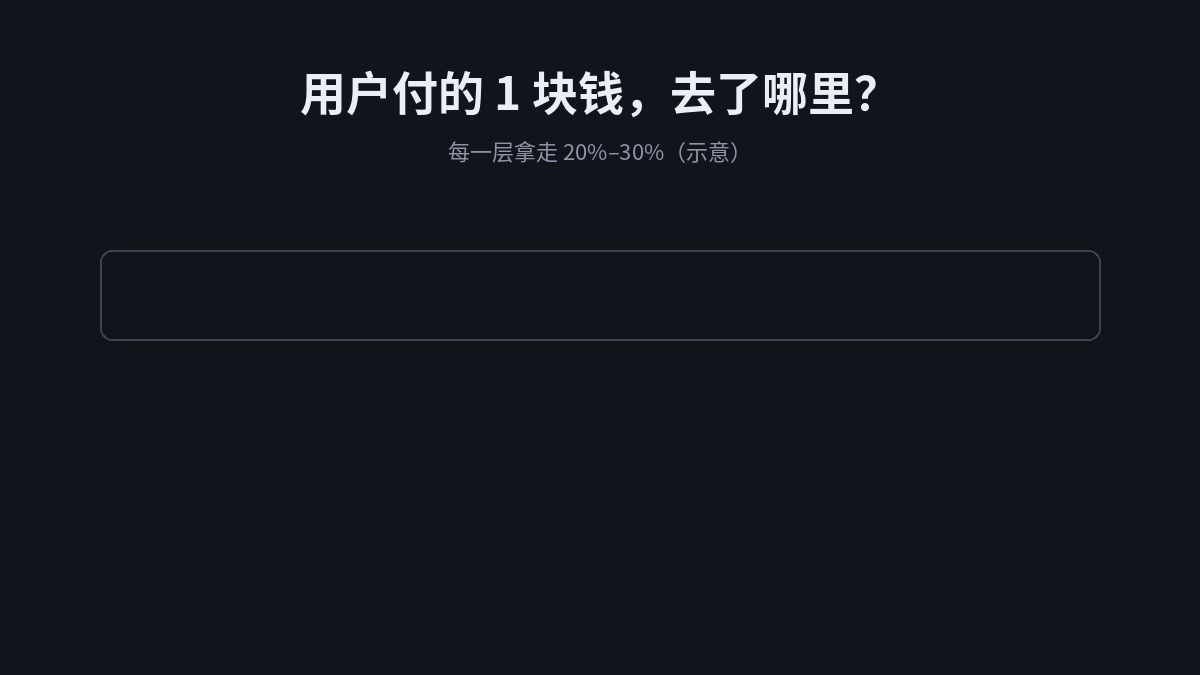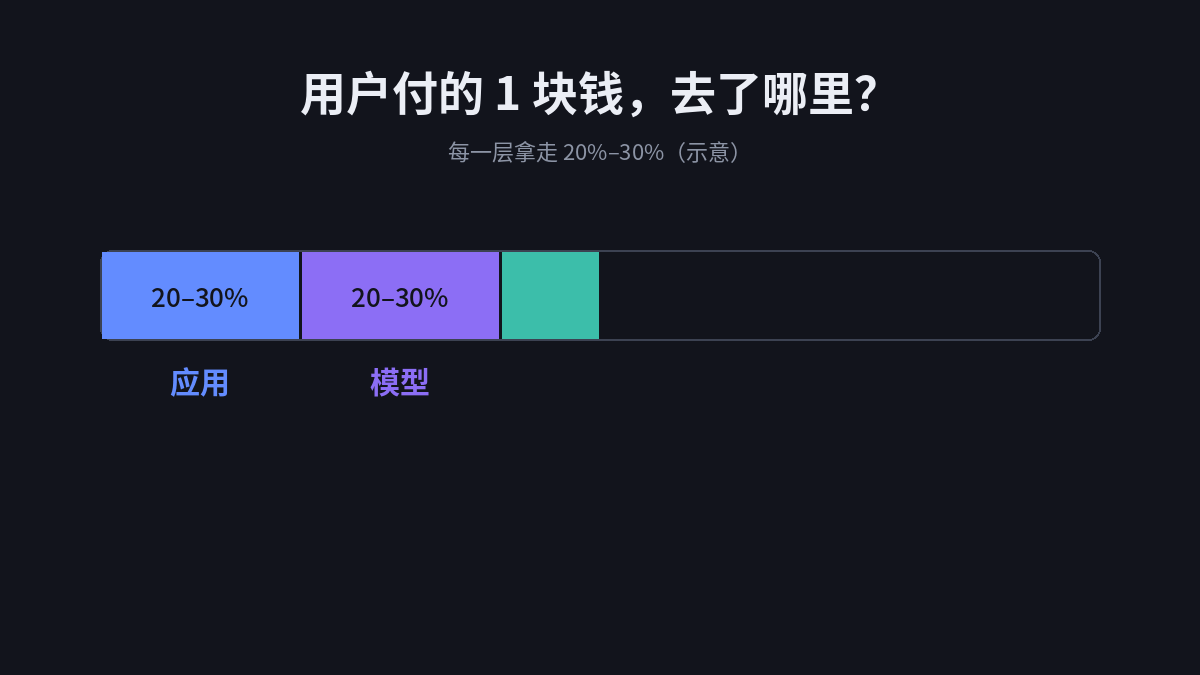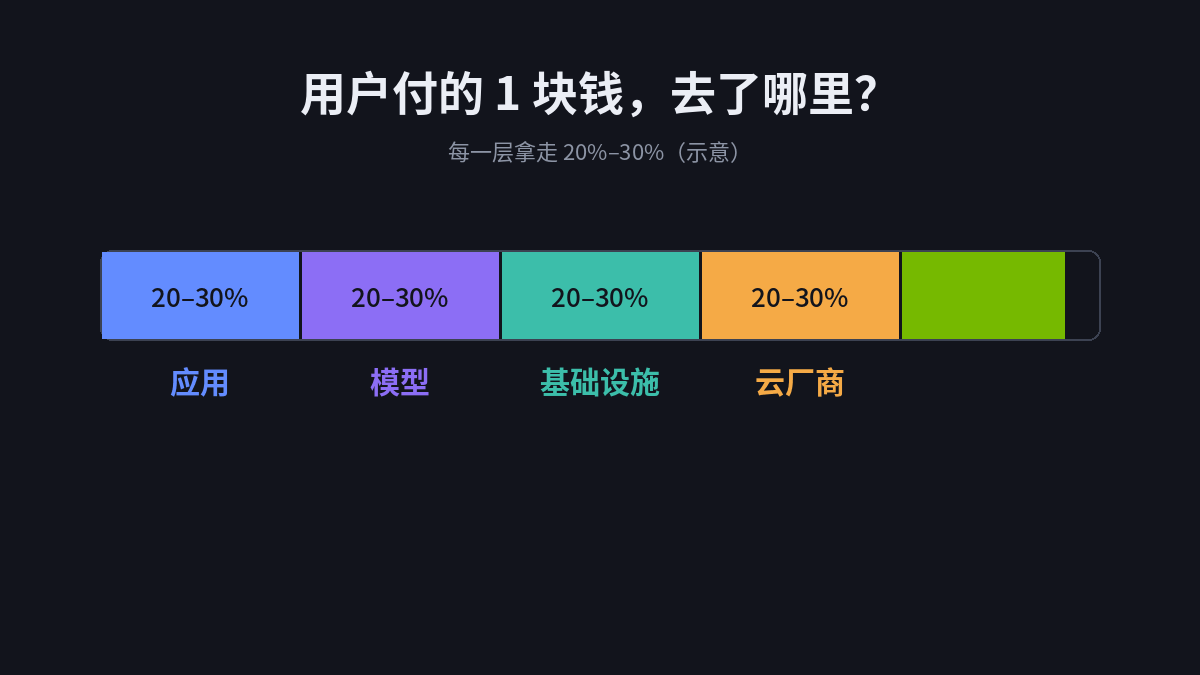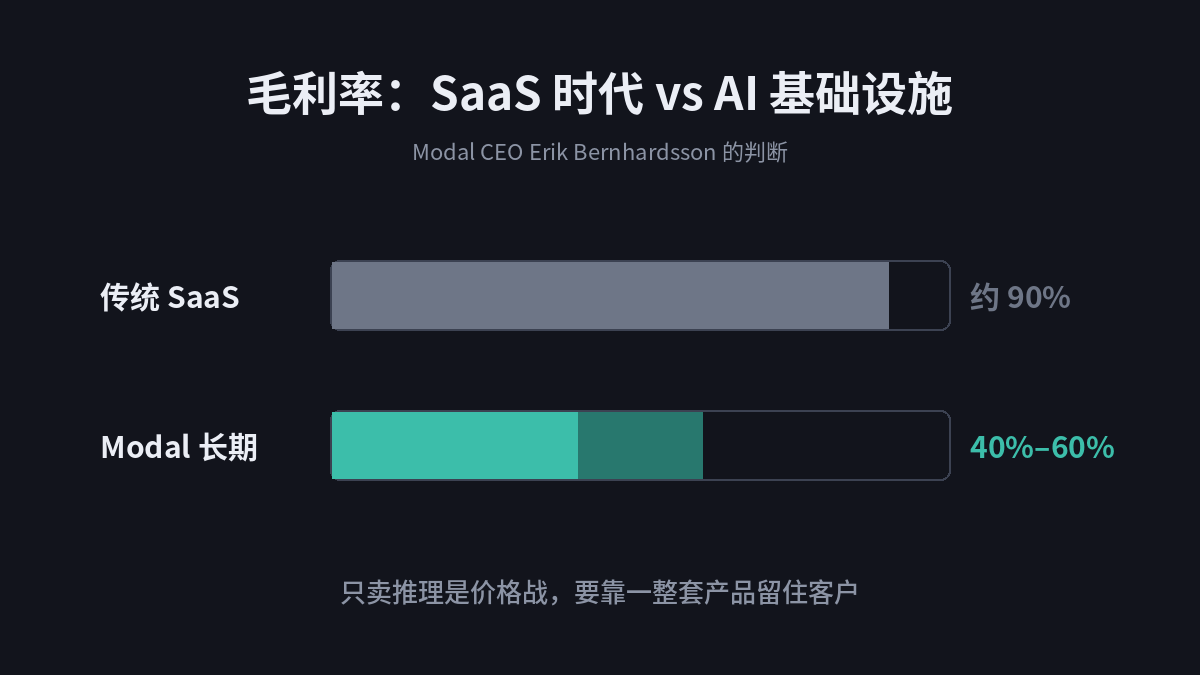
过去卖 SaaS,用户付一块钱,大部分是毛利,服务器成本很小。AI 应用不是这样。用户付的一块钱要一层层往下分:应用层、模型层、基础设施层、云厂商,最后到 NVIDIA。每一层都拿走 20%–30%。
在这条链上,没有哪一层能独享 90% 的毛利。Erik 对 Modal 自己的判断是:长期毛利率在 40%–60%。一个 CEO 主动给自己的公司定一个“不性感”的毛利率,说明他看清了自己在链条上的位置。
二、只卖推理,会变成价格战
推理服务的同质化很严重。同一个开源模型,放在哪家跑效果都差不多,客户换供应商几乎没有成本,最后只剩比价。
Erik 的应对办法是把产品做宽:推理之外,再配上后训练、沙箱、agent 工具和强化学习,做成一整套。客户用的环节越多,迁移成本越高,价格也就不再是唯一的比较项。
三、不卖公司,做 20–50 年
在 AI 基础设施公司频繁被收购的当下,Erik 明确表示不打算卖,准备把 Modal 做 20 到 50 年。这和前两点是一致的:既然毛利率不会很高,护城河要靠产品的广度慢慢积累,就需要按几十年的周期来经营。
我的看法
这期节目对投资者最有用的是第一点。评估 AI 公司时,不能再套用 SaaS 时代的毛利率标准。要先看清它在“应用 → 模型 → 基础设施 → 云 → 芯片”这条链上处在哪一层、每一层被分走多少,再判断它的利润空间。
Modal 本身就是一个现成的例子:157.5 亿美元估值对应 10 亿美元年化收入,大约 16 倍。市场愿意为一家毛利率只有 40%–60% 的公司付这个价,买的是增长速度,以及它能不能把“一整套产品”的护城河做出来。
Repost this post?
Share with your followers.
Reply