
·
在链上,"内幕"只不过是上班——一次 909 倍收益的归因尸检
一个钱包用 29.87 美元买到某代币 1.04% 的供应量,两个月后合计 200.85 万美元。所有人第一反应都是"内幕"。本文用四项可公开验证的检验拆解这次归因,并提出 Alpha 三层归因框架:泄漏型、推理型、在场型。核心判断是——华尔街从未把"在场"定罪,它做的是把拥有在场优势的人与能够据此下注的资本制度性切开;而无许可市场又把两者焊了回去。
2026 年 7 月 13 日下午 4:43,一个钱包花了 19.91 美元买入一个刚上线的代币。一分钟后又花了 9.96 美元。两笔加起来 29.87 美元,换到约 1,040 万枚,占总供应量的 1.04%。
两个月后,这个仓位的账面加已实现合计 200.85 万美元。
几乎所有人看到这种截图的第一反应,都是同一个词:内幕。
这篇文章跟币价无关,也不是”如何抓住百倍币”。它想解决一个更贵的问题:你给别人的超额收益归错因,你就会照着一个假模型去配置你自己的资源。
如果你在做一级配置、在给投研团队设计流程、在建一个需要”信息优势”的产品,或者在监管侧琢磨无许可市场的边界——这个案例值得拆到底。因为它的真实结构,和所有人的第一反应,正好相反。
一、先把账算平
标的是 PONS——Robinhood Chain 上头部代币发射台 Pons 的平台代币。Robinhood Chain 2026 年 7 月上主网,Pons 在其上线不久后发币。
钱包主人是 @0xnobi,在社交交易应用 fomo 上公开挂单、公开写持仓理由。以下数据来自他的 fomo 公开页面(按 10 亿总量折算单价):
动作 |
时间 |
金额 |
折合代币 |
对应估值 |
|---|---|---|---|---|
首两笔 |
7/13 16:43–16:44 |
$29.87 |
~10.4M(1.04%) |
$2.8K / $3K |
同日连续加仓(可见 9 笔) |
7/13 18:43–21:00 |
~$1,157 |
~5.9M |
$83.8K → $399.4K |
转出 5 笔 |
7/14 00:48 – 7/17 20:15 |
$61,983.24 |
~15.95M |
$946.9K → $14.7M |
截至 9/11 仍持有 |
— |
— |
3.1M |
$628.5M |
累计投入 $2,207.75,平均成本对应 11.62 万美元估值。
先做一次内部校验——这一步比结论重要,因为它决定了后面所有推理站不站得住:
转出 $61,983.24 + 当前持仓 $1,948,746.24 − 投入 $2,207.75 = $2,008,521.73
这个数字与界面显示的盈利完全一致,对应 909.76 倍。三件事因此被确认:我重建的交易集是完整的;平台把”转出”计入已实现;按 10 亿总量折算单价这个假设成立(它同时反推出了界面上 11.62 万美元的平均成本)。
顺带一个精度提醒:fomo 显示的是按 10 亿总量计的完全稀释估值,而 CoinGecko、媒体报道用的是销毁后流通量的市值——PONS 已销毁约 29% 供应。同一天的两个”市值”能差出一大截,跨源对比时别混用。
二、”内幕”为什么是最舒服的解释
因为它免除责任。
把别人的收益归因为”他有我拿不到的东西”,你就不必解释为什么同一个窗口里你不在场。这是归因偏差里最省力的那一种,而它的代价是:你从此不再去找那个真正可以被复制的部分。
所以先给一个能被检验的框架。
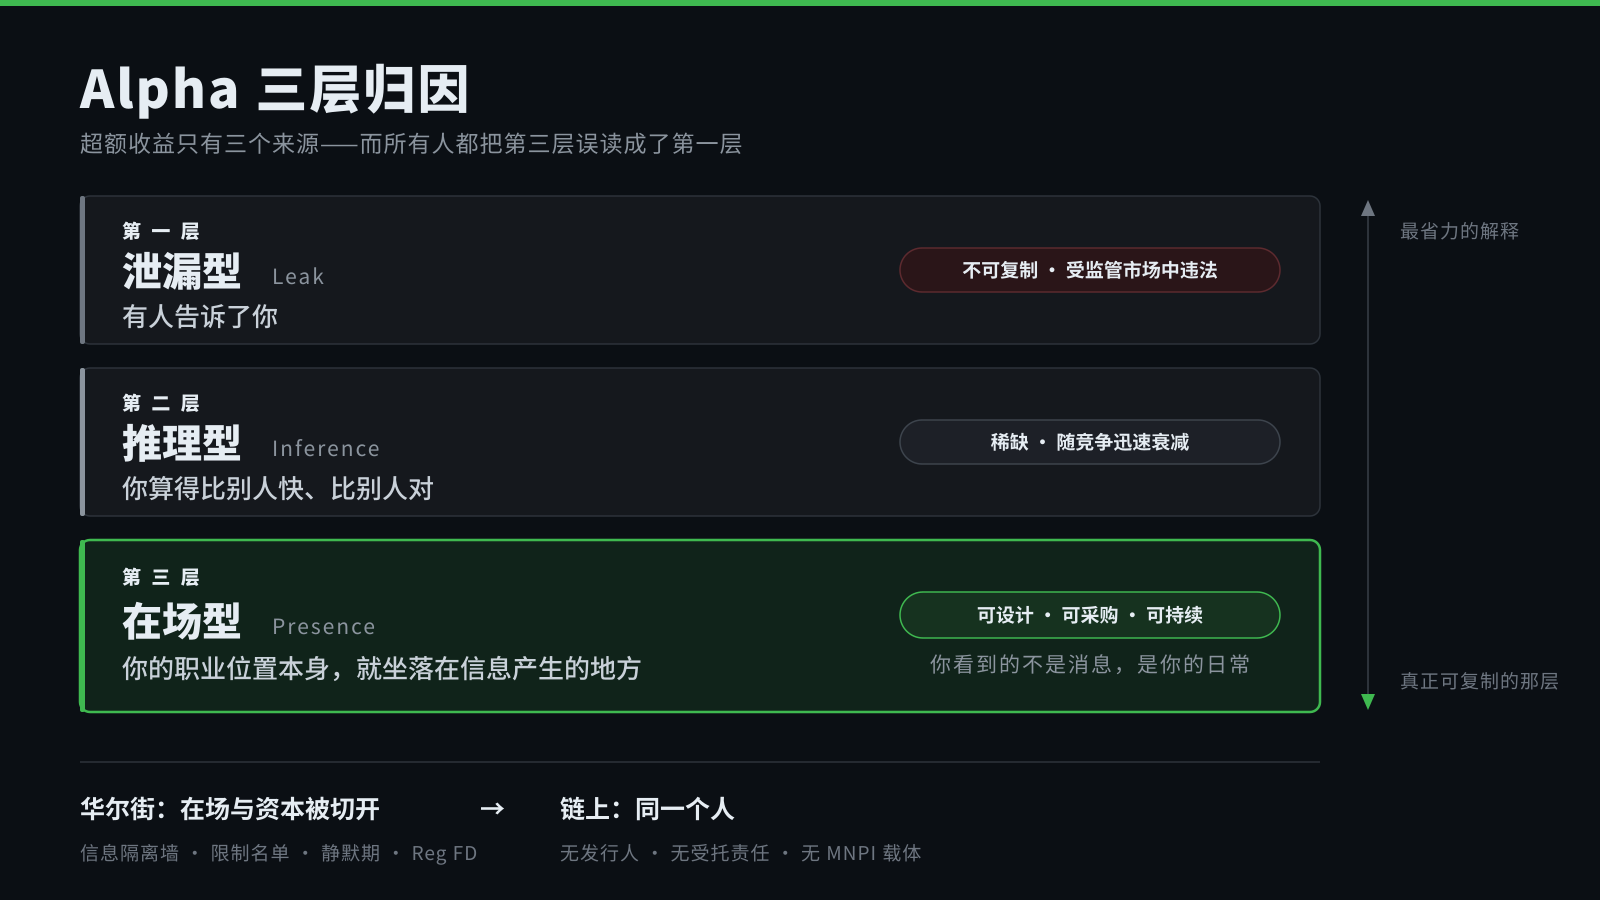
三、Alpha 三层归因
超额收益的来源,可以干净地分成三层:
第一层:泄漏型(Leak)。 有人告诉了你。信息从一个封闭集合里漏出来。特征是不可持续、不可复制、且在受监管市场里违法。
第二层:推理型(Inference)。 同样的公开信息,你算得比别人快、比别人对。这是传统卖方和量化的整个生意。特征是稀缺、可复制性低、随着算力和人才竞争迅速衰减。
第三层:在场型(Presence)。 你不需要有人告诉你,也不需要比谁聪明——你的职业位置本身,就坐落在信息产生的地方。你看到的不是”消息”,是你的日常。
现在是这篇文章的核心判断。但得先处理一件事:这个判断有一个粗糙版本,而粗糙版本是错的,专业读者一眼就能反驳。
粗糙版本:“华尔街把第三层定罪了。”不准确。美国法恰恰否决了信息平等理论——Chiarella v. United States(1980)判定,单纯持有重大非公开信息并不构成欺诈;Rule 10b-5 下的责任必须源于信义义务的违反,此后经 Dirks v. SEC(1983,泄密接受者责任与个人利益要件)和 United States v. O’Hagan(1997,盗用理论)进一步细化。SEC 认可的拼图理论(mosaic theory)走得更远:分析师完全可以合法地把若干非重大的非公开碎片,拼成一个真实的信息优势。彼得·林奇在商场里注意到孩子买了什么,从来不是犯罪。
准确的版本更有意思:
华尔街没有把在场定罪。它做了一件更彻底的事——把拥有在场优势的人,和能够据此下注的资本,制度性地切开了。
信息隔离墙、限制名单、静默期、预清算、专家网络政策、发行人侧的 Regulation FD——这套装置的绝大部分超出了判例的严格要求。它是预防性的:法律边界够模糊,机构不愿意拿自己去试。一个真实银行雇员受到的操作约束,远比 Dirks 严厉。
净效果是结构性的:在传统金融里,对一门生意了解最深的人,恰恰是最被限制不能对它建仓的人。 知识与资本被刻意隔开。这不是缺陷,是特性——它就是”市场诚信”在实践中的大部分含义。
无许可市场把两者重新焊回了同一个人身上。没有发行人,没有受托责任,没有 MNPI(重大非公开信息)的载体,也没有一个”内部”可供你身处其外。运营者和投机者是同一个人,而且没有任何东西阻止这件事。
链上的”在场”不叫内幕,它只叫上班。
四、内幕四检验
怎么判断一次超额收益落在哪一层?我用四个问题,全部可以从公开数据回答。它们的共同逻辑是:知情者的行为约束,和不知情者完全不同。
检验一:规模。他下了多大注?
首两笔 29.87 美元。全生命周期投入 2,207.75 美元。
如果你确知一个东西会涨 900 倍,你不会下 30 块。有人会说”新盘曲线太早,买多了滑点大”——成立,但这恰恰是反证,见检验二。
检验二:加仓。他在仍然极便宜的位置上压过重注吗?
链上数据商 Arkham 追踪到另外两个钱包:一个在 370 万美元估值砸了 44,300 美元拿到 1% 以上供应;另一个在首日 160.7 万美元估值投了 2,600 美元。也就是说,同一个窗口里,四位数甚至五位数的仓位是完全可以建的,滑点不构成障碍。
而 nobi 在整个 7 月 13 日只追加了约 1,157 美元。他从头到尾没在任何一个点上真正压过注。 这不是掌握私有信息的人的下注曲线。
检验三:离场。他在什么估值上卖掉了大部分?
7 月 14 日凌晨 00:48,PONS 估值 94.69 万美元,他一次性转出约 900 万枚——几乎是全部首发仓位。随后在 560 万、570 万、1,470 万、1,130 万美元估值继续转出。
四天内,他在 100 万到 1,500 万美元估值区间清掉了约 84% 的筹码,锁定 6.2 万美元。 那批筹码放到 9 月值大约 1,000 万。
后来发生了什么?Pons 在 9 月初单日手续费达到 595 万美元,按 DefiLlama 口径位列全行业 24 小时费用第四——前面只有 Tether、Uniswap、Circle,它超过了 Pump(464 万美元),也超过了它所运行的那条链本身。Uniswap 买入了 PONS 的股份。
如果他知道这些会发生,他不会在 560 万美元估值倒掉五分之四。 这一条是四个检验里最硬的:它不依赖任何对动机的猜测,只依赖一个算术事实。
检验四:身份。他的职业位置能否独立解释他的时点?
能,而且解释得非常干净。
@0xnobi 不是匿名号。X 账号 2021 年 5 月注册,2.1 万粉丝。Bankless 的署名作者在一篇工具评测里直接写明:他是 Flaunch 的 builder 之一。
Flaunch 是 Base 链上的代币发射台——用 Uniswap v4 hooks 做了一套相当激进的改造:100% 交易手续费返还创作者与社区、自动追价买墙、固定价公平发射期、把手续费收益流做成可转让 NFT。他同时在做 Slab(把实物宝可梦卡牌搬上 EVM 的平台),并有一支只投了两家公司的小天使基金。
他的本职工作,就是做发射台。
五、真正的答案:一条被忽略的时间线
把四个检验拼起来,答案就浮出来了。但还差最后一块,而这一块是全案最锋利的:
Robinhood Chain 上原来的头部发射台叫 Noxa。它在一周内赚了约 1,200 万美元手续费,十天里铸出约 6 万个代币——然后在 7 月 11 日突然停止新发射,两天后(7 月 13 日)官网直接打不开。
@0xnobi 买入 PONS 第一笔的时间:7 月 13 日下午 4:43。同一天。
现在整条线闭合了:
一条 7 月刚上主网的热门 L2 → 上面最大的发射台在 7 月 11–13 日跑路,留下当时全行业现金流最好的一个空位 → 一个本职就是在另一条链上做同类发射台的人,在接盘者发币的第一分钟进场。
他领先市场的不是消息,是位置。他不需要有人告诉他 PONS 会赢——他需要知道的是”某条链上最大的发射台突然没了”意味着什么、那个位置每天产生多少现金流、以及下一任大概长什么样。这些是他的日常,不是他的情报。
这就是第三层。纯粹的、合法的、可复制的第三层。
而检验一到三告诉我们一件同样重要的事:他自己也不知道结局。 他下了 30 块的注,四天内跑掉 84%。他不是在执行一个必胜的计划,他是在一个他恰好站在正中央的位置上,买了一张很便宜的彩票,然后用纪律管住了它。
六、为什么第三层很少被主动经营
在场优势最反直觉的地方在于:身处其中的人,通常察觉不到自己在场。
因为对当事人来说,它不是”信息”,只是背景噪音。你每天在会上争论的技术瓶颈、你顺手处理掉的运营问题、你所在赛道里人人都知道的常识——其中相当一部分,是外部市场几个月甚至几年后才会在研报和媒体上读到的结论。你不会把它当资产,因为它对你毫无稀缺感。
这就造成一个持续的错配:第三层对拥有者是隐形的,对旁观者是不可见的。 拥有它的人不知道自己有,想要它的人看不出别人靠它赢——于是所有人退回到最省力的解释,管它叫内幕。
七、所以,可以怎么用
如果你在配置资本:别只买”更聪明的人”,去买”在场”。
第二层(推理)是你和所有人竞价的地方——那里挤满了比你有钱的机构。第三层是可以被采购和设计的:研究员坐在哪个生态里、参加谁的开发者会议、在哪个协议里真的部署过合约、有没有人在你的团队里是运营者而不是观察者。一个每天在 Base 上发币的人,对发射台经济学的理解,抵得过十份卖方报告。座位比智商便宜,而且更可持续。
如果你在监管侧:你的框架在这里会空转。
内幕交易的构成要件需要一个”内部”——发行人、受托责任、MNPI 的载体。无许可发射的代币三样都没有。你可以对操纵、欺诈、虚假陈述执法,但你无法把”因为职业位置而更早理解”定为违法,除非你准备把”读公开链上数据”也一并定罪。把第三层当成第一层来监管,是这个领域未来几年最可能出现的误伤。
也说清楚这篇没有在主张什么:传统市场里知识与资本的隔离,不是一个有待纠正的错误,它是承重墙。真正有意思的问题是——当这种隔离在结构上不可能时,市场会长成什么样。这正是无许可场所此刻在跑的实盘实验。
如果你在建产品:在场优势是可以被兜售的。
nobi 的 fomo 页面之所以有人看,不是因为他赚了钱,是因为他公开了仓位和理由。把在场者的视角变成产品——这本身就是 fomo 这类应用的商业模式。
最后,一个必须加的反例,否则这篇会变成鸡汤:在场不给你赢,只给你看见。
同一段时间里,Noxa 的用户在场,他们被留在了一个打不开的网站上。PONS 上最大的那个链上空头也在场,一度浮亏数百万美元。在场只给你看见的权利,不给你下注的纪律。nobi 真正稀缺的那一半,不是 7 月 13 日下午 4:43,而是接下来那几个小时——他在自己成本的 30 到 140 倍上一路加仓,主动把平均成本从 2,900 美元估值稀释到 11.62 万美元估值,用已经确认的事实去换一个有真实体量的仓位;然后在四天内跑掉 84%,把本金和几十倍利润拿走,剩下的当免费期权。
看见是位置给的,下注是纪律给的。 缺任何一个,这个案例都不成立。
本文与文中任何项目、代币、平台均无利益关系,不构成投资建议。
一句话结论
泄漏不可复制,推理会衰减,只有在场可以被设计。华尔街从未把在场定罪——它做的是把拥有在场优势的人,和能够据此下注的资本切开;无许可市场又把两者焊了回去。然后所有人都把结果误读成了内幕。
你呢——你现在的位置,每天在给你产生什么你自己没当回事的信息?
数据来源与未核项
已核一手 / 强来源:
- Pons 单日手续费 595 万美元、DefiLlama 口径全行业 24 小时费用第四(超过 Pump 的 464 万)、9 月 2 日新增约 25,000 个代币、单日交易量 5.44 亿美元、自 7 月以来约 646,000 个代币出自 167,000+ 个创建地址、供应量销毁约 29%:CoinDesk,2026-09-03。
- 累计交易量 45.4 亿美元、9 月 1 日占全链发射台交易量 59%、8 月 31 日全链铸币 27,802 个其中 Pons 占 17,909 个、活跃钱包 106,488、历史高点 $0.49328、7 月中旬超越 Noxa:BeInCrypto,2026-09-02(引 Dune / Bubblemaps)。
- Flaunch 机制(v4 hooks、100% 费用返还、Progressive Bid Wall、固定价公平发射):Flaunch 官方白皮书、Uniswap Foundation Builder Stories。
- nobi 为 Flaunch builder:Bankless 署名报道。
- Nobi Ventures 投资组合(仅 Collector Crypt 与 fomo,不含 Pons):nobi.vc 官网。
- @0xnobi 账号资料:X 公开页面。
- 判例表述:Chiarella v. United States, 445 U.S. 222 (1980);Dirks v. SEC, 463 U.S. 646 (1983);United States v. O’Hagan, 521 U.S. 642 (1997);Regulation FD(2000)。均为成熟判例,本文按判决要旨层面表述,未展开诉讼细节。
二手 / 单一来源(已在正文标明口径):
- Noxa 一周约 1,200 万美元手续费、7 月 11 日停止新发射、两日后官网下线、十天约 6 万个代币:TrustSwap,2026-07-17。
- Uniswap 买入 PONS 股份、销毁 29.34%、80% 协议费用于回购销毁:Dealroom 转述。
- Arkham 追踪的另外两个早期钱包($44,300 @ 370 万估值;$2,600 @ 160.7 万估值):PANews / Yahoo Finance 转述 Arkham。
- Robinhood Chain 主网上线日期:多方一致为 2026 年 7 月,精确到 7 月 1 日的说法仅见于单一二手源,故正文只写”7 月”。
明确未核(本文最大的缺口):
- 那 5 笔转出的目的地地址完全未知。 fomo 只展示单一钱包。这些代币可能被转去交易所卖出,也可能只是转入自托管钱包继续持有。若是后者,他的真实持仓与盈亏远超本文数字,但不改变任何一条检验的结论——因为四个检验依赖的是他在 100 万到 1,500 万美元估值区间主动放弃了 84% 筹码这一行为本身,而非那批筹码的最终去向。
- 钱包与项目方之间是否存在链上资金关联,未做独立核验。要证伪本文结论,正确的做法是去查那 5 笔转账的对手方是否在 7 月 13 日之前被 Pons 部署者或团队多签资助过。
- 本文所有仓位数据取自 @0xnobi 在 fomo 上的公开页面截图(约 2026-09-11),未做链上独立重算;但如正文所示,其内部会计已自洽到分。
转发此帖子?
与您的关注者分享。
回复