
目录(7 节)

美国的代币化股票之门开了,Robinhood 现有的股票代币却进不去
2026 年 9 月中旬,《CLARITY 法案》程序性投票失败,美国证监会随即发布五年期创新豁免,允许美国上市股票的代币化版本在链上交易。本文拆解豁免的关键条件,说明 Robinhood 现有股票代币为何进不去,提出“进门的四件事”框架,并解释“数千只”为什么主要是国际化策略。
如果你在美国从事券商、交易所、做市或代币化业务,2026 年 9 月中旬那一周值得记住:国会的路关上了,证监会的门打开了。
- 9 月 15 日,参议院就加密市场结构法案《CLARITY 法案》做程序性投票,49 票赞成、50 票反对,远低于终止辩论需要的 60 票。多家律所判断它在本届国会已无希望;
- 9 月 17 日,美国证监会发布为期五年的创新豁免命令,允许美国上市股票的代币化版本在链上交易。
此后一段时间,美国的代币化规则主要会由监管机构的命令、声明和规则塑造,而不是国会的法律。
豁免到底允许了什么
两类主体、两项豁免:代币化证券交易场所(TSV)不被视为“交易所”,不用注册为全国性证券交易所或另类交易系统;向 TSV 的 AMM 池子提供自有资本流动性的机构,不被视为“交易商”。
这是五年期、附条件的定义豁免,只覆盖严格满足条件的活动。经纪商、过户代理、清算机构、证券发行注册、《投资公司法》等义务,命令都不解决。
条件很多,挑最关键的:
| 条件 | 内容 |
|---|---|
| 主体 | TSV 必须是美国人,可由注册机构的关联方运营,但须与注册业务分开 |
| 合规 | 遵守 OFAC 制裁规定,对全部参与者做许可筛选 |
| 技术 | 合约可审计、公开,部署在公共的、无许可的账本上 |
| 交易 | 通过许可型 AMM 池子交易,不做一级发行 |
| 透明与停牌 | 成交后 10 分钟内公布;标的在主上市交易所停牌时同步停牌 |
| 上限 | Tier 1 最多 75 个代码、单只成交不超过上月日均成交股数的 0.25%;Tier 2 最多 250 个代码、2.5% |
| 资产 | 须由发行人或无关联第三方代币化,不包括合成敞口的第三方证券;保留相同的经济权利和投票权 |
| 发行人 | 第三方代币化的,须提前书面通知发行人,给 30 天反对期 |
SEC 委员 Hester Peirce 当天补了一句:这份命令与去中心化金融无关。
Robinhood 为什么进不去
对照清单,Robinhood 现有的股票代币至少有三处不符:它是泽西岛子公司发行的债务证券,提供合成敞口,不赋予标的权利;目前没有投票权,实物赎回与投票“即将推出”,没有日期;现有产品在海外发行,没有发行人通知和 30 天反对期的流程。
所以豁免发布当天,Tenev 说“代币化正在来到美国”,而研究机构普遍指出,Robinhood、Kraken、Ondo 现有的合成型产品都不在框架之内。门开了,Robinhood 要换一套产品才能走进去。
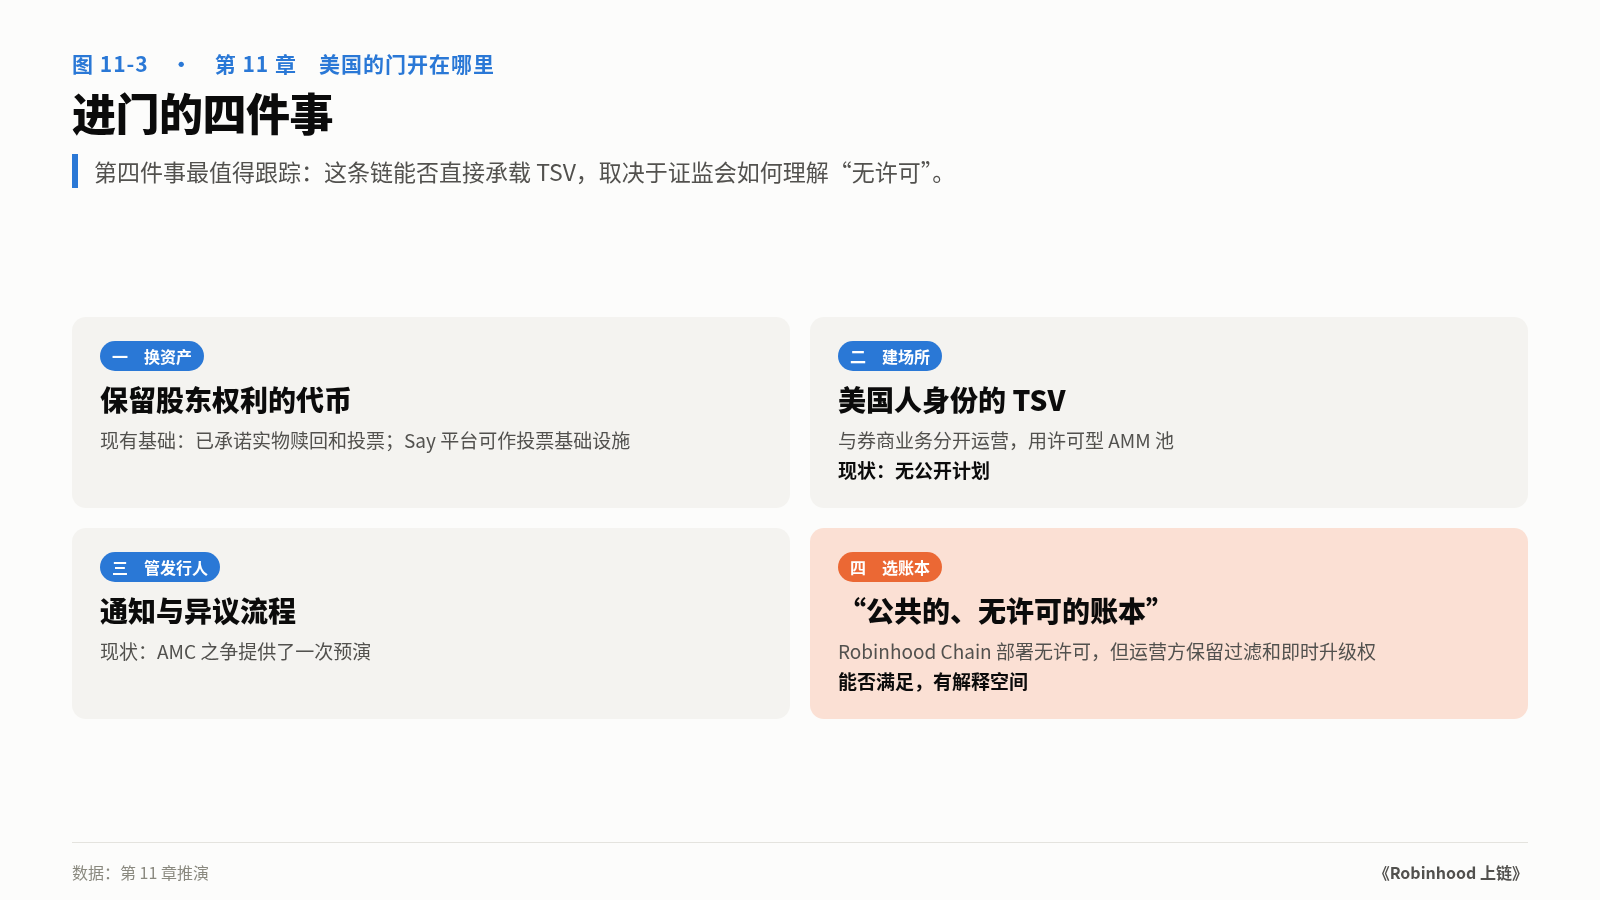
框架:进门的四件事
按豁免条件推演,Robinhood 要让美国客户在链上交易股票代币,至少要做四件事:
| 第几件 | 要做什么 | 现有基础 |
|---|---|---|
| 一、换资产 | 推出保留股东权利的代币 | 已承诺实物赎回和投票;功能承诺不等于法律分类改变 |
| 二、建场所 | 设立美国人身份的 TSV,与券商业务分开 | 尚无公开计划 |
| 三、管发行人 | 建立发行人通知和异议流程 | AMC 之争已经预演过一次 |
| 四、选账本 | 部署在公共的、无许可的账本上 | 见下文 |
第四件最值得跟踪。命令把“无许可”一般解释为任何人无需授权即可读写账本。Robinhood Chain 对公开读写开放,但运营方保留交易过滤和即时升级权。这些权限是否影响认定,还要和 SEC 工作人员确认,命令也邀请市场参与者就此咨询。这条链能不能直接承载 TSV,取决于 SEC 怎么理解“无许可”,也可能取决于 Robinhood 愿不愿意为此调整控制权。
“数千只”主要是国际化策略
10 月 1 日,据媒体转述,Tenev 说股票代币的目标是从约 200 只扩展到数千只,私募股权代币化也已经有了实施路径。
放在美国框架里看,“数千只”装不进去:单个依赖该豁免的场所,受 Tier 1 最多 75 个、Tier 2 最多 250 个代码的上限约束。这不等于美国所有代币化路径都永久封顶,但在可见的将来,数千只主要是一个国际化策略。
私营公司更难,难在法律:股份转让通常要公司同意,SEC 1 月的声明在分析中明确假设被代币化的证券不受发行人施加的转让限制。所以私募代币化最可能走发行人合作的路径,Robinhood Ventures 和私营公司的合作关系,正好是拿到发行人同意的入口。这一点是推断,具体方案以公告为准。
门里已经有谁
Nasdaq 的代币化证券方案 3 月获批,交割由 DTC 处理;DTCC 7 月完成代币化资产的生产环境交易;Uniswap v4 7 月和 Superstate、Securitize 推出了面向受监管资产的许可型池子。这些参与者大多站在“权利保全”一侧。
美国的门是为“真的股票”开的。Robinhood 的优势在分发:几千万已经开户、做过 KYC 的美国客户。它要补的是资产形态。
如果你在美国从事相关业务
- 交易所与做市商:TSV 和流动性提供者是新的合规身份。代码数和成交占比上限说明,五年内这是一个受控试验,不是对现有市场的替代。
- 代币化机构:豁免不保护代币化方本身,权利保全型结构的通道最宽。
- 软件和数据公司:豁免条件本身就是一份需求清单:许可筛选、10 分钟成交上报、停牌同步、上限监控、发行人通知。每一个 TSV 都要这些功能。
收尾
美国的门开在交易场所和流动性提供者上,开给的是真的股票。Robinhood 有客户,要进门,先得换资产。四件事里哪一件先落地,就是这条链在美国的第一个信号。
你觉得四件事里,Robinhood 会先做哪一件?
——本文节选自《Robinhood 上链:一家券商的第一年》第 10 章《从 200 只到数千只,从公开到私募》、第 11 章《美国的门开在哪里》
完整书籍(17 章、48 张图,前 3 章免费试读):https://pickful.ai/books/afwq
转发此帖子?
与您的关注者分享。
回复