目錄(5 節)

3.248 亿 PONS 去哪了?PONS、HOOKR、PAR 的销毁竞赛
PONS、HOOKR 把代币送入 dead 地址,PAR 则通过 burn() 直接减少 totalSupply。链上数字背后,两种销毁方式究竟有什么区别?真正重要的又为什么不是销毁总量?
如果只看区块浏览器里的 totalSupply,PONS 似乎一枚都没有少:总供应量仍然是 10 亿。
但在另一个地址里,已经躺着超过 3.248 亿枚 PONS。它们没有被某个巨鲸囤走,也没有进入团队金库,而是被送进了 0x000…dEaD——一个市场普遍视为无法取回的销毁地址。
换句话说,PONS 的名义总量仍是 10 亿,但最多只剩约 6.752 亿枚处于 dead 地址之外。按这个口径计算,已经有 32.48% 的初始供应退出了有效流通。
这也引出一个看似简单、实际上经常被混淆的问题:为什么 PONS 和 HOOKR 销毁后,总供应量没有变化;PAR 销毁后,totalSupply 却会直接下降?
答案是,它们采用了两种不同的“销毁”。
一张链上快照
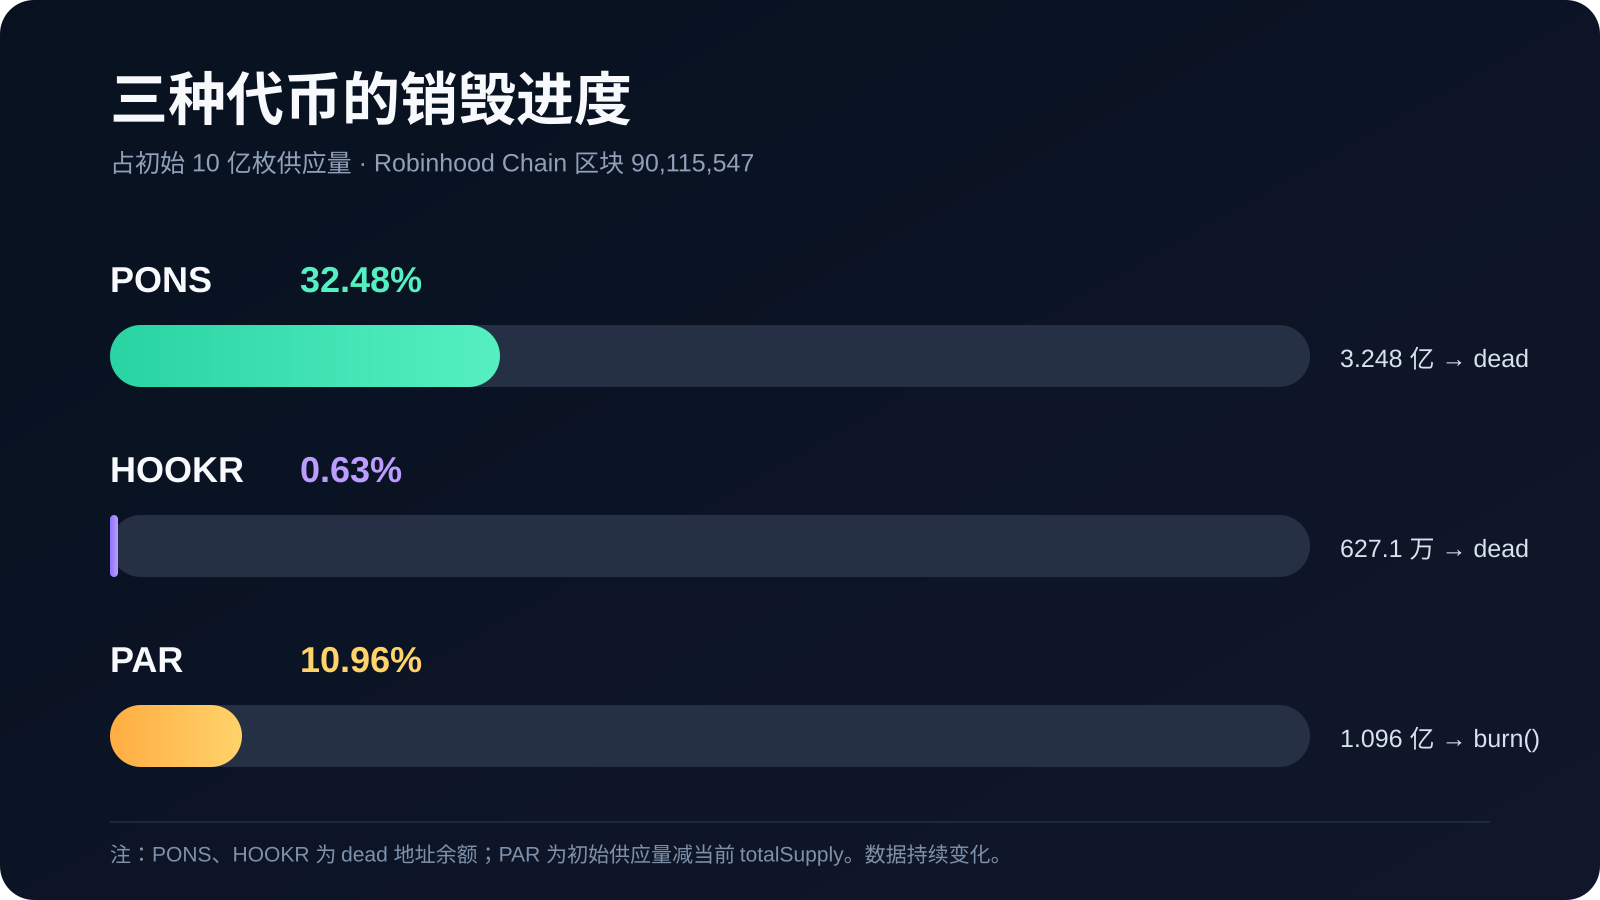
以下数据来自 Robinhood Chain 区块 90,115,547,时间为 2026 年 10 月 16 日 13:31 UTC。三个代币的初始供应量均为 10 亿枚。
| 项目 | 合约读取的总供应量 | dead 地址余额 | 按初始供应计算的销毁比例 | 主要记账方式 |
|---|---|---|---|---|
| PONS | 10 亿 | 324,801,114 | 32.48% | 转入 0x…dEaD
|
| HOOKR | 10 亿 | 6,271,014 | 0.63% | 转入 0x…dEaD
|
| PAR | 890,400,799 | 193,086 | 10.96% | 调用 burn() 缩减总供应 |
PAR 的 10.96% 不是用 dead 地址余额算出来的,而是用“初始 10 亿减去当前 totalSupply”得出。链上已经实际减少约 1.096 亿枚 PAR。
需要补充的是,PAR 的 dead 地址里也有约 19.3 万枚代币,可能来自历史交易或持有人主动转入。因此,“PAR 从来没有进入 dead 地址”并不严谨;更准确的说法是:PAR 的主要销毁机制不是把币存进 dead 地址,而是直接缩减合约供应量。
两种销毁:锁进黑洞,或者从账本上删除
把代币合约想象成一本总账。
PONS 和 HOOKR 的做法,是把币从市场账户转进一个公认无法使用的仓库。币仍记录在总账里,只是市场认为再也没人能把它们拿出来。因此:
- dead 地址余额持续增加;
-
totalSupply()仍然显示 10 亿; - 数据平台需要主动识别 dead 地址,才能算出调整后的供应量。
PAR 使用的是另一条路径:持有代币的地址调用 burn()。合约在扣除该地址余额的同时,也扣减 totalSupply。链上仍会留下 Transfer(from, 0x0, amount) 事件,但零地址不会像普通钱包那样积累余额。
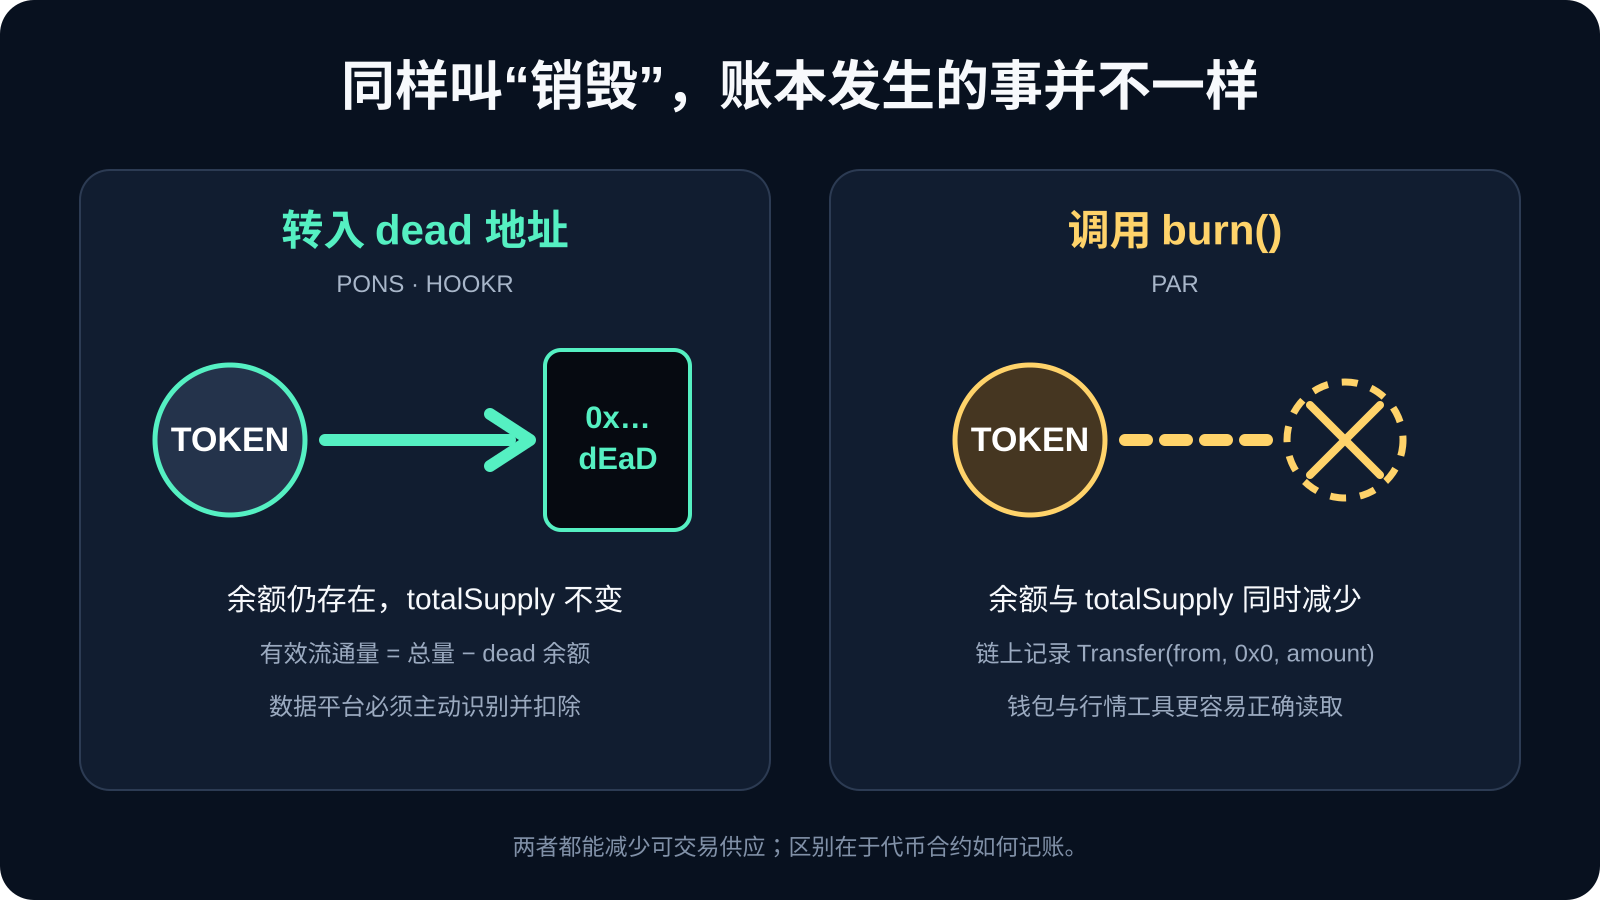
所以,PONS 和 HOOKR 更像是“封存”,PAR 更像是“注销”。在严格的 ERC-20 记账意义上,PAR 属于真正减少总供应;但在市场供给意义上,只要 dead 地址确实无法被控制,两种方式都能让代币退出交易流通。
区别主要体现在数据展示上。
如果行情网站直接用价格乘以 totalSupply 计算 FDV,PONS 和 HOOKR 的 FDV 仍会以 10 亿枚为基础;PAR 的 FDV 则会随着销毁自然下降。要正确反映前两者,网站必须采用“总供应量减 dead 地址余额”的调整口径。PONS 官方文档也明确将 burn-adjusted market cap 定义为:
价格 ×(总供应量 − 已销毁供应量)
这就是为什么同一个项目在不同数据平台上,可能同时出现两个不同的市值或供应量数字。
32.48% 为什么如此显眼?
PONS 的数字确实很大:超过三成初始供应已经进入 dead 地址。不过,“销毁比例最高”不能直接等同于“价值捕获最强”。
首先,三个项目上线时间、交易量和收费模型不同,不能只用累计销毁比例评价效率。更重要的是,投资者应该继续追问:买回这些代币的钱从哪里来?
PONS 官方文档显示,协议目前将 80% 的协议费用用于自动化 TWAP 回购,再将买到的 PONS 送入销毁地址;余下 20% 用于基础设施和团队扩张。官方同时注明,这套分配目前尚未完全不可变,未来计划进一步自动化和去中心化。
HOOKR 的逻辑与之相似:来自不同 Hook Blocks、合作发行器以及早期版本固定费用的协议收入,会汇入 treasury,用于市场回购 HOOKR,再将其转入 dead 地址。HOOKR 官方页面甚至直接把“累计销毁量”定义为 dead 地址余额。
PAR 则形成了两层销毁:协议收到的报价资产费用中,一部分流向回购钱包,用来买入并调用 burn() 销毁 PAR;交易中以发行代币支付的协议费用,也可以直接销毁。对于 PAR 自身而言,最终结果会直接反映在不断下降的 totalSupply 上。
三者都试图建立同一个闭环:
平台产生交易费用 → 部分收入形成市场买盘 → 买回平台代币 → 代币退出流通。
真正的差别不在“有没有火焰动画”,而在这个闭环是否持续产生真实收入,以及收入分配规则是否透明、稳定、可验证。
比销毁数量更重要的三个问题
第一,销毁是否来自真实买盘?
把团队预留代币直接转入 dead 地址,同样可以制造一个惊人的销毁比例,但不会给市场带来新增买盘。相反,用协议收入在公开池中买回再销毁,会同时产生买入需求和供应收缩。两者的经济含义完全不同。
第二,销毁速度是否依赖短期交易热度?
这三个项目的价值捕获都与平台交易活动相关。交易量上升,手续费和回购通常随之增加;交易热度下降,销毁也会放缓。因此,累计数字说明过去发生了什么,却不能单独证明未来还能保持同样速度。
第三,规则由代码保证,还是由团队执行?
自动执行、不可随意修改的链上分配,与团队控制的钱包定期手动回购,风险并不相同。即使最终都把币送进 dead 地址,执行依赖、可修改权限和透明度仍值得分别评估。
销毁竞赛,最终比的不是谁的数字最大
从传播角度看,3.248 亿 PONS 无疑是最抢眼的数字。它意味着超过 32% 的初始供应已经被隔离在 dead 地址中,而且链上余额仍在增长。
但如果把视线从数字移到机制上,结论会更有意思:
- PONS 的优势是累计退出流通的规模最突出,但名义总供应仍保持 10 亿;
- HOOKR 采用同样的 dead 地址路径,销毁规模较小,但收入来源与 Hook 基础设施的使用增长绑定;
- PAR 选择直接调用
burn(),链上总供应量会同步下降,数据口径更直观。
因此,这不是“真销毁”和“假销毁”的简单对立。更准确的区分是:PONS、HOOKR 把代币永久封存在总供应量之内,PAR 则把代币从总供应量中注销。
对持有人而言,下一步真正应该观察的,不只是 dead 地址又多了多少币,而是平台产生了多少外部交易、收了多少真实费用、其中多少能够持续转化为公开市场买盘。
销毁只是结果。能够长期为销毁提供燃料的业务,才是故事的核心。
数据口径与来源
- 链上快照:Robinhood Chain 公共 RPC,区块 90,115,547;读取三个代币的
totalSupply()及0x000000000000000000000000000000000000dEaD余额。 - PONS 合约:
0x39dBED3a2bd333467115dE45665cC57F813C4571;PONS 官方文档。 - HOOKR 合约:
0x18E674231A58c239Dc7DaeDcffE15Ec3A24cff5c;HOOKR Tokenomics。 - PAR 合约:
0x507B6F349a80114097A67B8b4677367acC15b220;PAR 官方文档、PAR 合约仓库。
本文讨论的是链上记账与代币机制,不构成投资建议。销毁余额、供应量和协议参数均可能在文章发布后继续变化。
轉發此貼文?
與您的關注者分享。
回覆