
目錄(6 節)

7% 是谁付的:7.76 万个存款人、48 个借款人和两家公司的营销预算
Robinhood Earn 背后的金库约 5.22 亿美元、77,594 个存款地址,却只借给了 48 个借款地址,前 20 个借走 91%。本文拆解「两头补贴」结构:Robinhood 补存款人约 3.1%,Ethena 补 USDe 抵押品 5%,中间是约 9 倍杠杆的循环贷。并说明存款人真正承担的三个风险:预言机 16 小时缓冲、10.7% 的即时流动性和每周续期的补贴。
如果你通过 Robinhood Earn 存了 USDG,或者在考虑把稳定币存进 Robinhood Chain 上的借贷金库,这篇文章回答三个问题:你的利息是谁付的,你站在谁的对面,什么情况下钱会取不出来。
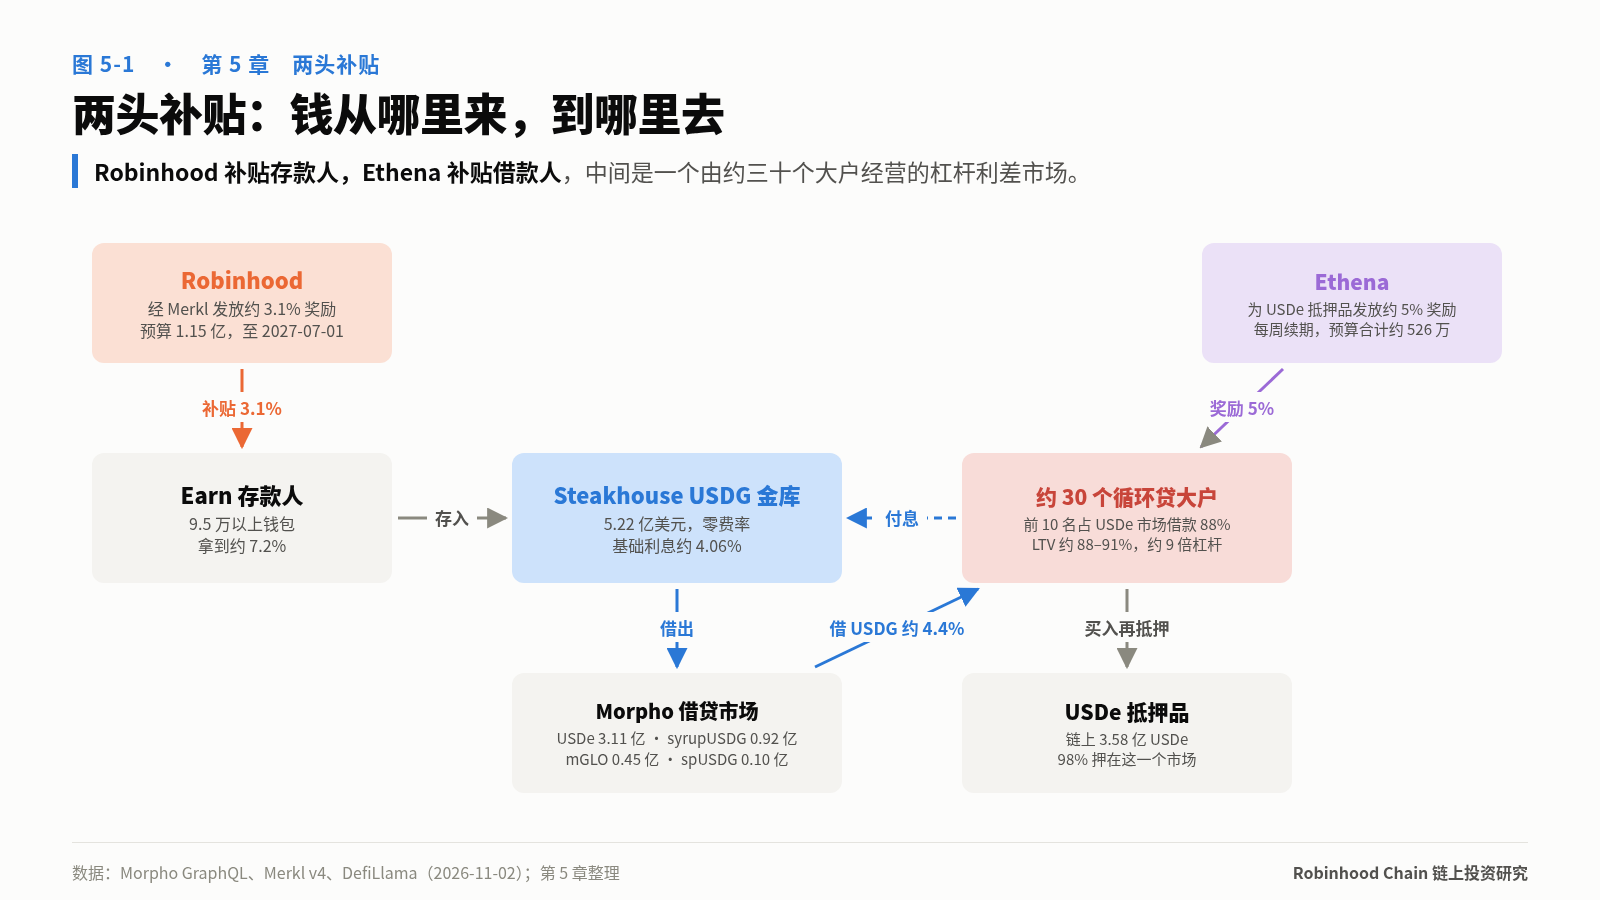
先跟着 1 万美元走一遍。一位美国用户在 Robinhood App 里点几下,把 1 万美元换成 USDG 存进 Earn,App 显示预计年化约 7%。这笔钱离开 App 后,进入内置的自托管钱包,再存进 Morpho 上由 Steakhouse 策展的 USDG 金库,约 5.22 亿美元。金库把钱分到四个借贷市场,借给押着 USDe、syrupUSDG、mGLO、spUSDG 的人。
最大的市场以 USDe 作抵押,借出约 3.11 亿美元。把借款人按金额排序:最大两个地址各借约 6,200 万美元;前 5 个占 64.8%,前 10 个占 88.2%;83% 的借款,借款与抵押之比在 88% 以上,而清算线是 91.5%。
LTV 89.6% 的意思是:1 美元本金撬动了约 9.6 美元的 USDe。这些地址在做循环贷:押 USDe、借 USDG、买 USDe、再押,一圈圈放大。
7.76 万对 48
把两边都数清楚。
存款人:11 月 2 日,金库共有 77,594 个持仓地址。人数是散户,钱不是:前 1,000 个地址占金库资产的 63.9%,10 万美元以上的持仓 968 个,100 万美元以上的 48 个。第 11,000 名之后的约 6.66 万个地址,合计只有约 1,500 万美元,平均每个约 230 美元。
借款人:把四个循环市场合并,借款超过 10 万美元的地址只有 48 个,合计借走约 4.58 亿美元。前 10 个占 73.2%,前 20 个占 91.0%。最大一个地址同时押 USDe 和 syrupUSDG,合计借约 8,580 万美元,约占金库资产的 16%。
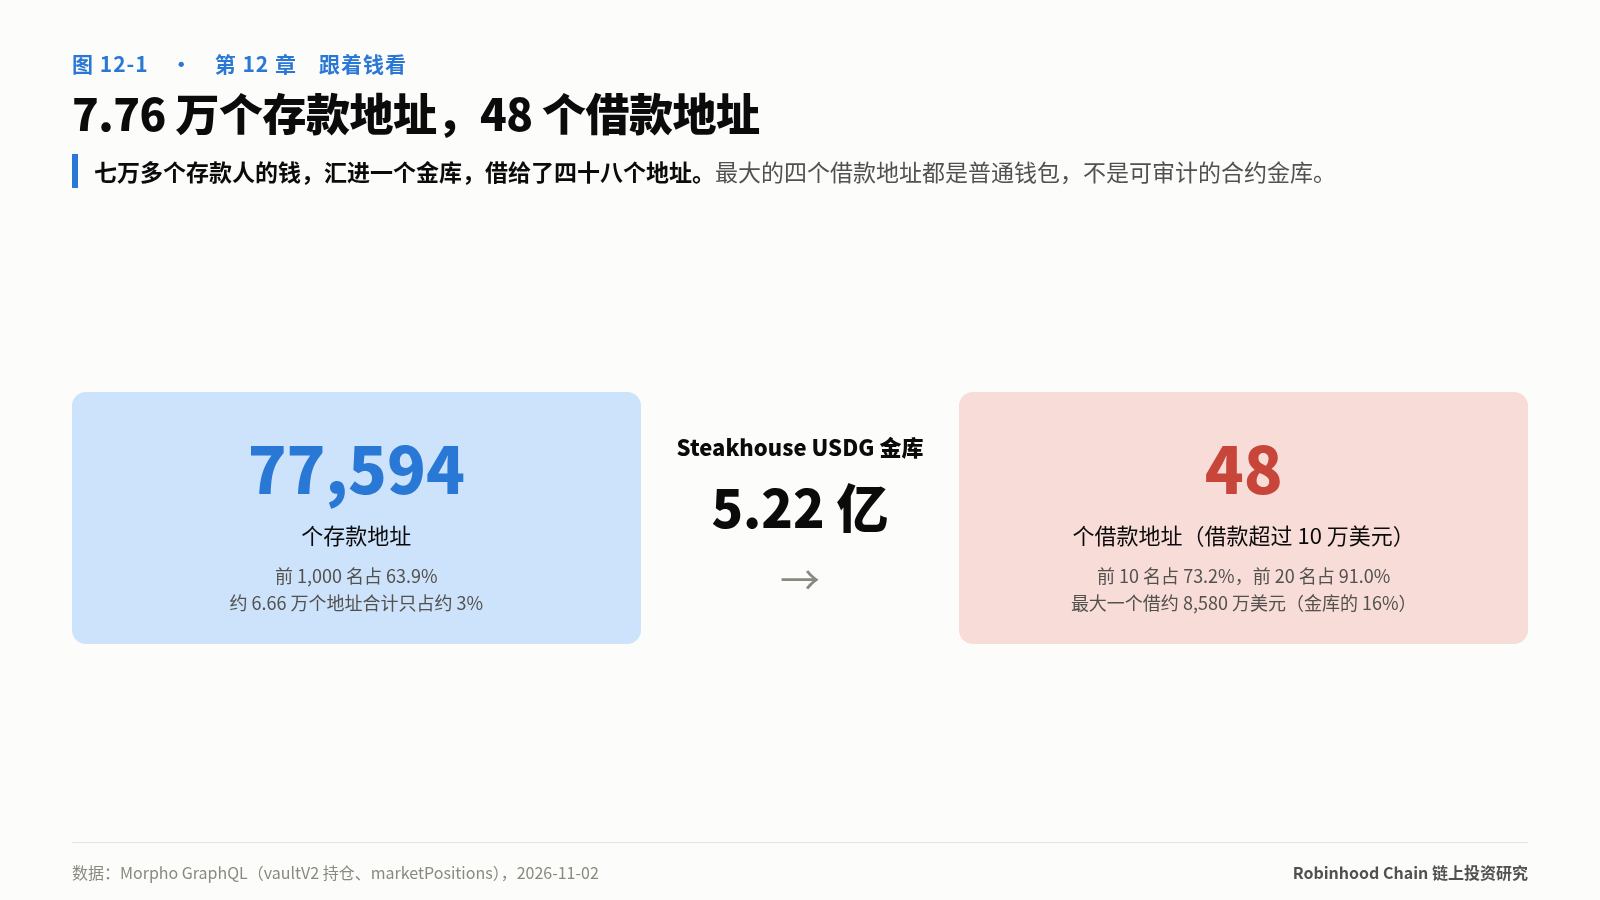
我查了最大的四个借款地址,全部是普通钱包,不是智能合约金库,各自发过 52 到 827 笔交易。也就是说,这些杠杆由少数个人或机构直接操作,不是一个可以审计的产品。
七万多个存款人以为自己在和一个金库打交道,实际是在和二十个钱包打交道。
两头补贴
为什么有人愿意用 9 倍杠杆持有一个本身不付息的合成美元?
答案在 Merkl 上。主网上线第二天(7 月 2 日)起,Ethena 每周为这个市场的 USDe 抵押品发奖励,目前年化 5%。奖励按抵押品算,借款人在整个 9 倍仓位上都能拿到。存款人那一侧,Robinhood 通过另一项活动,给经 Robinhood 存入的用户额外付约 3.1%。
两头补贴:Robinhood 补贴存款人,Ethena 补贴借款人,中间是一个由几十个大户经营的杠杆利差市场。
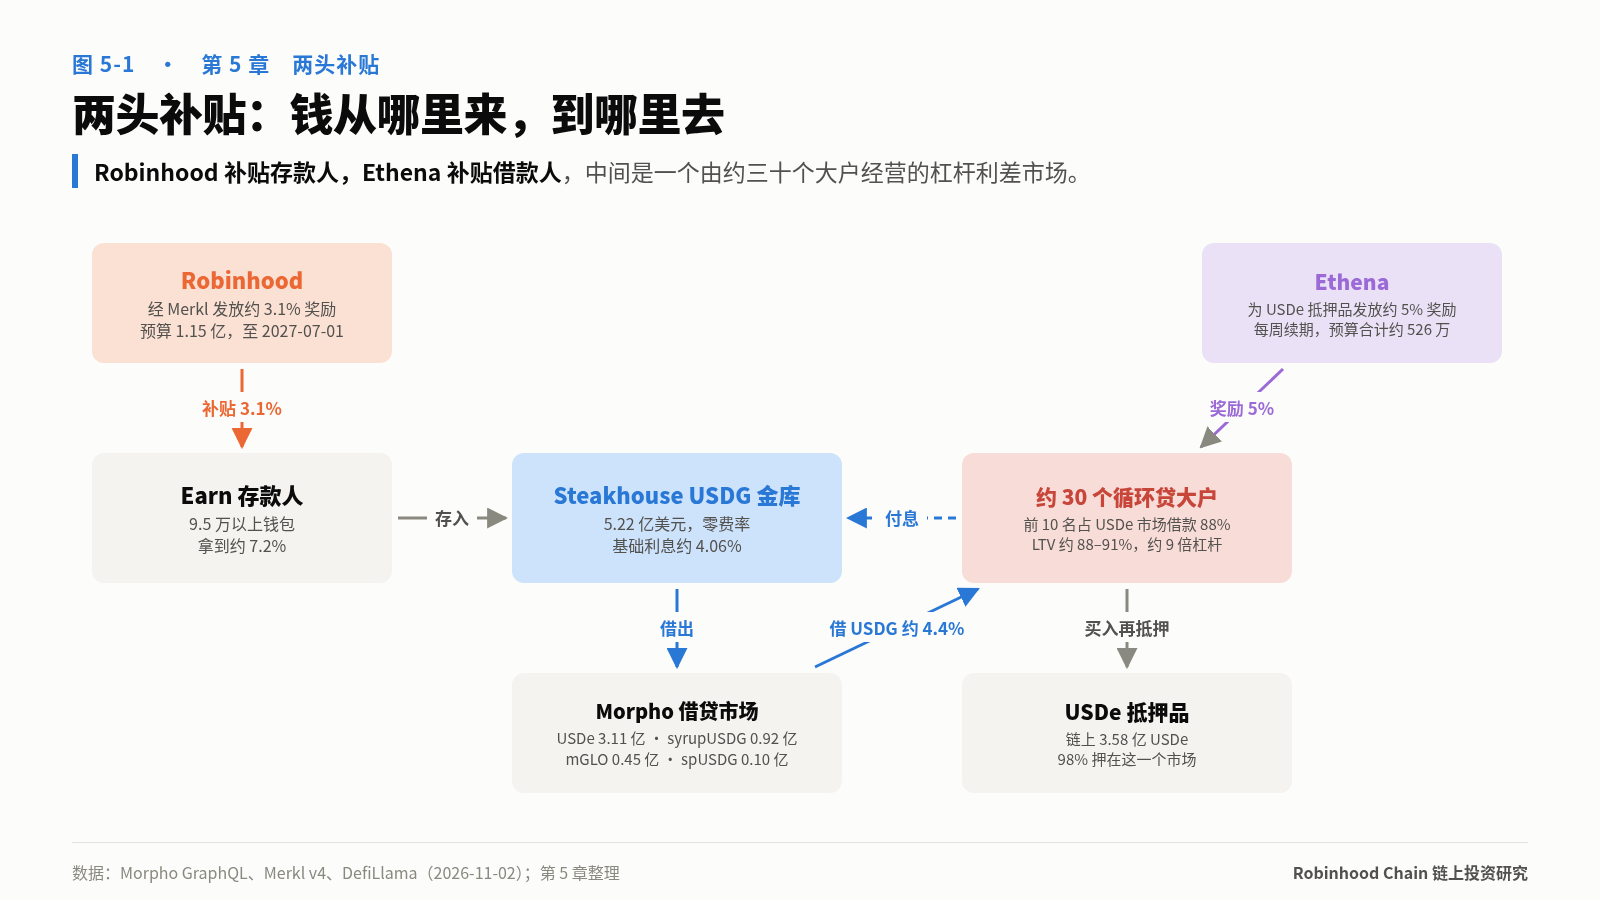
每一方都知道自己在买什么。Robinhood 买的是分发,让 App 用户第一次把钱放上自己的链;Ethena 买的是 USDe 的使用场景,这条链上约 3.58 亿美元的 USDe,98% 押在这一个市场里;借款人赚奖励和借款利率之间的差,再乘以杠杆;Steakhouse 和 Morpho 拿到了规模,这个金库的策展费率是零。
借款人赚得最少
循环贷的股本收益可以这样算:杠杆倍数 × 奖励率 −(杠杆倍数 − 1)× 借款利率。11 月 1 日,奖励率 5.00%,借款利率 4.54%,9 倍杠杆下股本年化约 8.6%。
但把 7 月下旬以来的每日数据代进去,结果不一样:奖励率减借款利率,平均只有 −0.06 个百分点;9 倍杠杆下的股本年化平均约 4.2%,最低 −25%,最高 +17%。利差为负的日子,集中在利用率冲高的 8 月下旬和 9 月下旬。
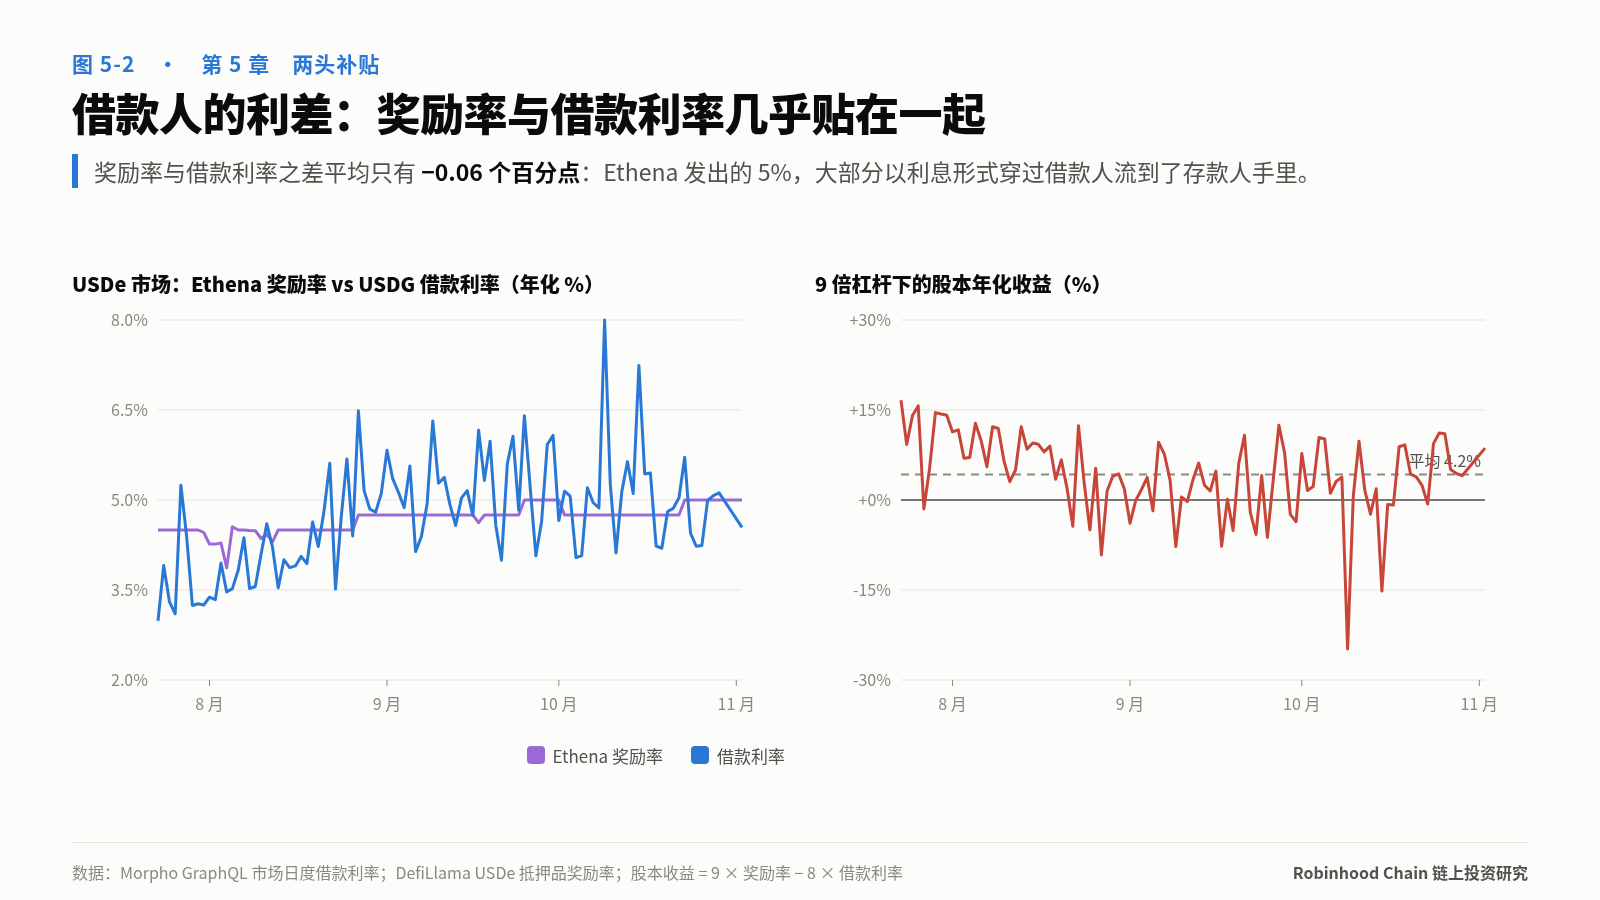
这是 Morpho 利率模型在起作用:利用率一超过约 90% 的目标,利率快速上升,逼一部分借款人减仓,利率再回落。利差就在零附近来回摆。
所以两头补贴里,借款人赚得最少。Ethena 发出的 5%,绝大部分以利息的形式穿过借款人,流到了存款人手里。借款人更像一根管道,收的是很不稳定的管道费。
拆到最后,11 月 2 日金库的 7.17%,约 3.10% 是 Robinhood 的补贴,约 2.7% 是 Ethena 经借款人转付的补贴,真实借款需求约 1.4%,来自 Maple 的机构信用、Midas 的基金收益和 Spark 的储蓄利率。
同一个金库,三种身份拿到的收益完全不同:经 Robinhood Earn 存入的美国用户约 7.2%;自己用钱包直接存进同一个金库约 4.1%;在 USDe 市场做 9 倍循环贷约 4%,区间从 −25% 到 +17%。差别只在你是谁、从哪扇门进来。
存款人真正承担的三个风险
存款人拿的是最稳的那份钱,但不是没有风险。
一、USDe 脱锚,预言机有 16 小时缓冲。 这个市场的预言机我读了合约:平时用一个固定为 1.0 的主价格;另有市场价作备用;两者偏离超过 0.5%,任何人可以发起挑战,挑战持续 16 小时、偏离仍在,才切换到市场价。设计初衷是防止短暂波动引发连锁清算,代价是在这 16 小时里,借款人不会被清算,即使市场价已经跌得很深。
最大两个仓位的 LTV 约 89.6%。如果 USDe 真实价格跌到 0.896 以下,并持续到预言机切换之前,抵押品就不够还借款。清算不足的部分,是金库的坏账,由全体存款人按比例承担。这需要 USDe 出现超过 10% 的深度脱锚并持续足够久,Ethena 历史上没出现过。但 7% 里没有任何一部分是为它定价的。
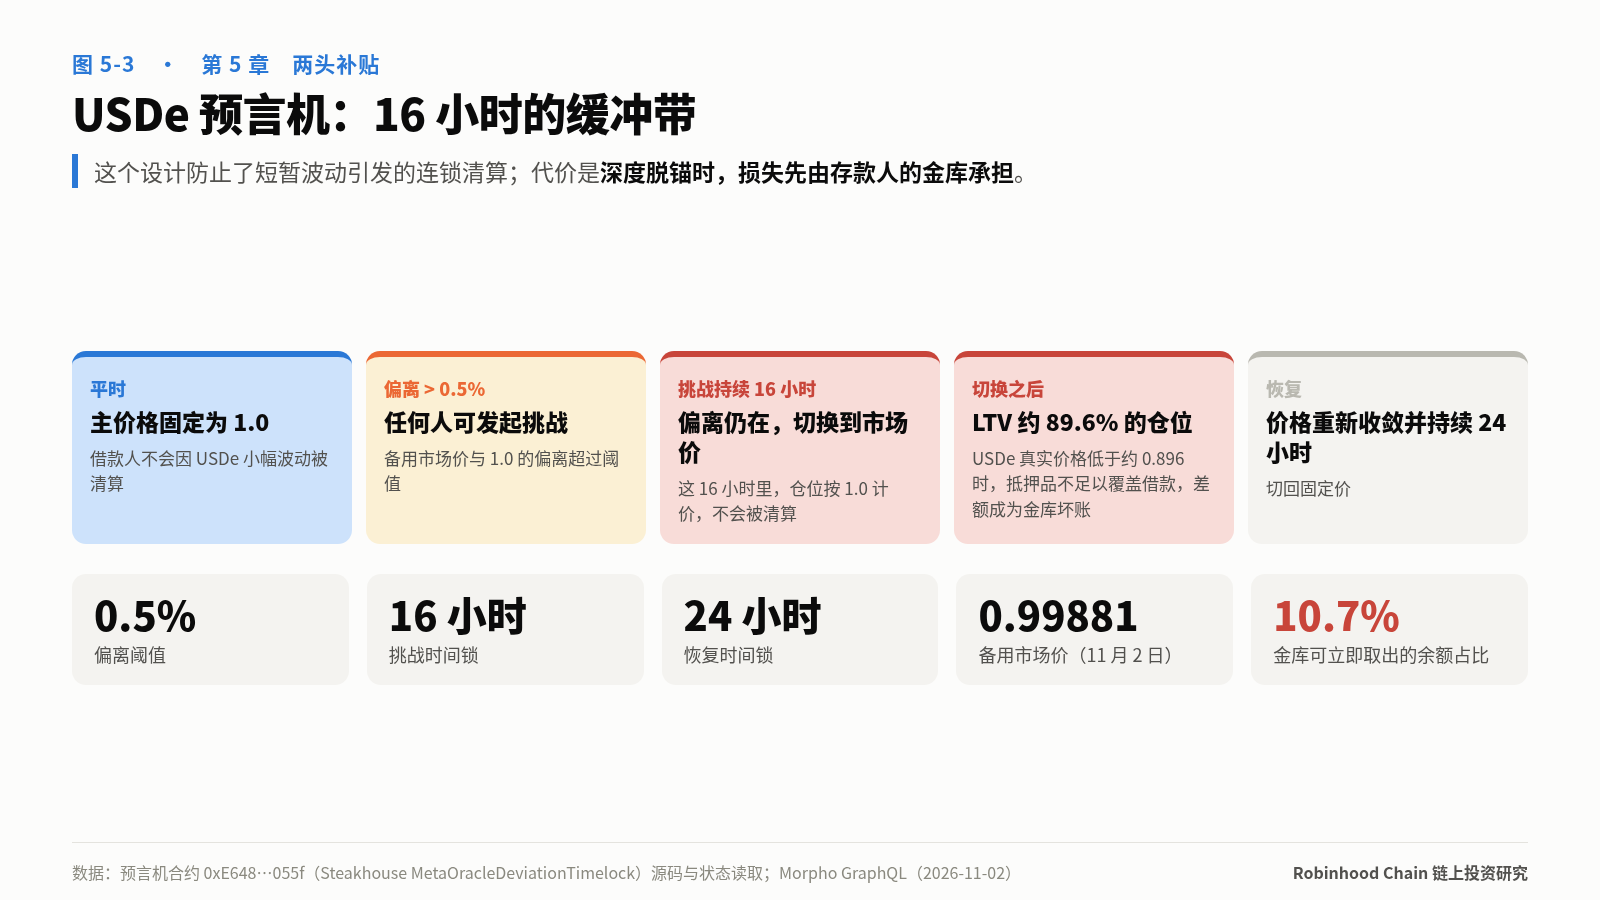
二、挤兑。 11 月 2 日,金库所在的五个市场合计供应约 5.14 亿美元,借出约 4.59 亿美元,能立即取出的只有约 5,520 万美元,占 10.7%。「随时可取」在平时是真的;所有人同时想取的时候,前 10% 的人取得走,其余的人要等借款人还款或被清算。
三、补贴退坡。 Robinhood 的奖励预算 1.15 亿美元,有效期到 2027 年 7 月 1 日,按现在的速度远远用不完,退坡更可能是主动下调利率。Ethena 的奖励每周续期一次,最短的确定性只有 7 天。如果 Ethena 停发,约 3.11 亿美元的借款会在几天内被偿还,金库利用率从约 90% 跌到 30% 左右,基础利息从约 4% 跌到 1% 以下。
两头补贴是一个平衡,两端由两家公司的营销预算决定。任何一端撤出,另一端都要重新定价。
这笔账划不划算
按日度锁仓和奖励率估算,Robinhood 通过 Earn 付出的补贴,上线到 11 月 2 日累计约 349 万美元;同期 Ethena 为 USDe 市场安排的奖励预算累计约 526 万美元。Robinhood 第三季度确认的链上净收入是 2,600 万美元。
用不到十分之一的链上收入,买来一个 5 亿美元的存款池和 9.5 万个链上钱包。从分发的角度看,这笔账很划算。
还有一个顺带的发现:很多链上分析把稳定币净流入当作交易热度的领先指标。我在这条链上检验了一下,稳定币 7 日变化和下一周 DEX 成交变化的相关系数是 −0.05,基本为零。原因前面已经写清楚:这里的稳定币大多躺在借贷金库里,流入是为了吃利息,不是为了交易。拿别的链的经验套过来,会读错。
如果你在考虑存进这个金库
- 先确认你从哪扇门进。 经 Earn 存入是约 7%;自己存入同一个金库只有约 4%,和 Spark Savings 的 3.8% 差不多,却多扛了循环贷的结构风险。
- 把 USDe 当成你真正的敞口。 你的利息约三分之二间接来自 Ethena,尾部场景里本金安全也取决于 USDe。
- 盯住四个数字:预言机是否被挑战;能立即取出的余额占比,低于 5% 说明利用率极高;Ethena 是否按周续期;最大借款人的 LTV 和仓位变化。
- 想做借款方的,记住这是管道生意:平均利差接近零,最大的风险是利率在你满杠杆时冲高。
存款人以为自己在赚借款人的利息,借款人以为自己在赚 Ethena 的奖励。其实是两家公司在为同一个市场买单,每个人都只看到了自己那一半。
如果 Ethena 下周不续期,你会先做什么?
——本文节选自《收益从哪里来:Robinhood Chain 链上投资手册》第 5 章《两头补贴》与第 12 章《跟着钱看》
完整书籍(15 章、42 张图):https://pickful.ai/books/47sn
轉發此貼文?
與您的關注者分享。
回覆