
目录(7 节)

拥有赌场之后:一个赌场真正分给股东多少钱,要用回购减去解锁
回购不等于收益。pump.fun 每月回购约 2700 万美元,内部人每月解锁约 2900 万美元;Hyperliquid 回购比例全行业最高,但团队一次领取的金额就是月回购的 5 倍。本文提出评估链上交易平台的“赌场三把尺”。
用 pump.fun 和 Hyperliquid 的真实数据,拆开“低倍数”和“好生意”的三层误会
如果你在基金、家办或券商的研究部门,正在评估交易平台类的加密资产,这篇文章想帮你避开一个很常见、代价也很高的误判:把“回购”当成“收益”。
上一篇文章的结论是:与其押注赌场里的筹码,不如拥有赌场本身。交易所、发射台、预测市场这些收费入口,无论用户下一轮交易什么都能收钱。
但“拥有赌场”只是第一步。下一个问题是:这个赌场赚的钱,最后有多少真正落到了股东手里?
拿两家最有代表性的链上赌场来测:pump.fun(Meme 币发射台)和 Hyperliquid(链上永续交易所)。答案和表面上的估值倍数,几乎完全相反。
一、表面上看:一个便宜,一个贵
用最常见的口径——流通市值除以年化回购——来看:
| pump.fun | Hyperliquid | |
|---|---|---|
| 流通市值 | 约 19.3 亿美元 | 约 175 亿美元 |
| 近 3 个月月均回购 | 约 2700 万美元 | 约 6700 万美元 |
| 市值 / 年化回购 | 约 6 倍 | 约 22 倍 |
pump.fun 像是一只只有 6 倍市盈率的股票,Hyperliquid 是 22 倍。很多分析到这里就结束了。
问题恰恰出在这里。这个倍数默认了一件事:回购的钱是净流入股东口袋的。链上资产恰恰不是这样,因为它们同时还在源源不断地增发和解锁。
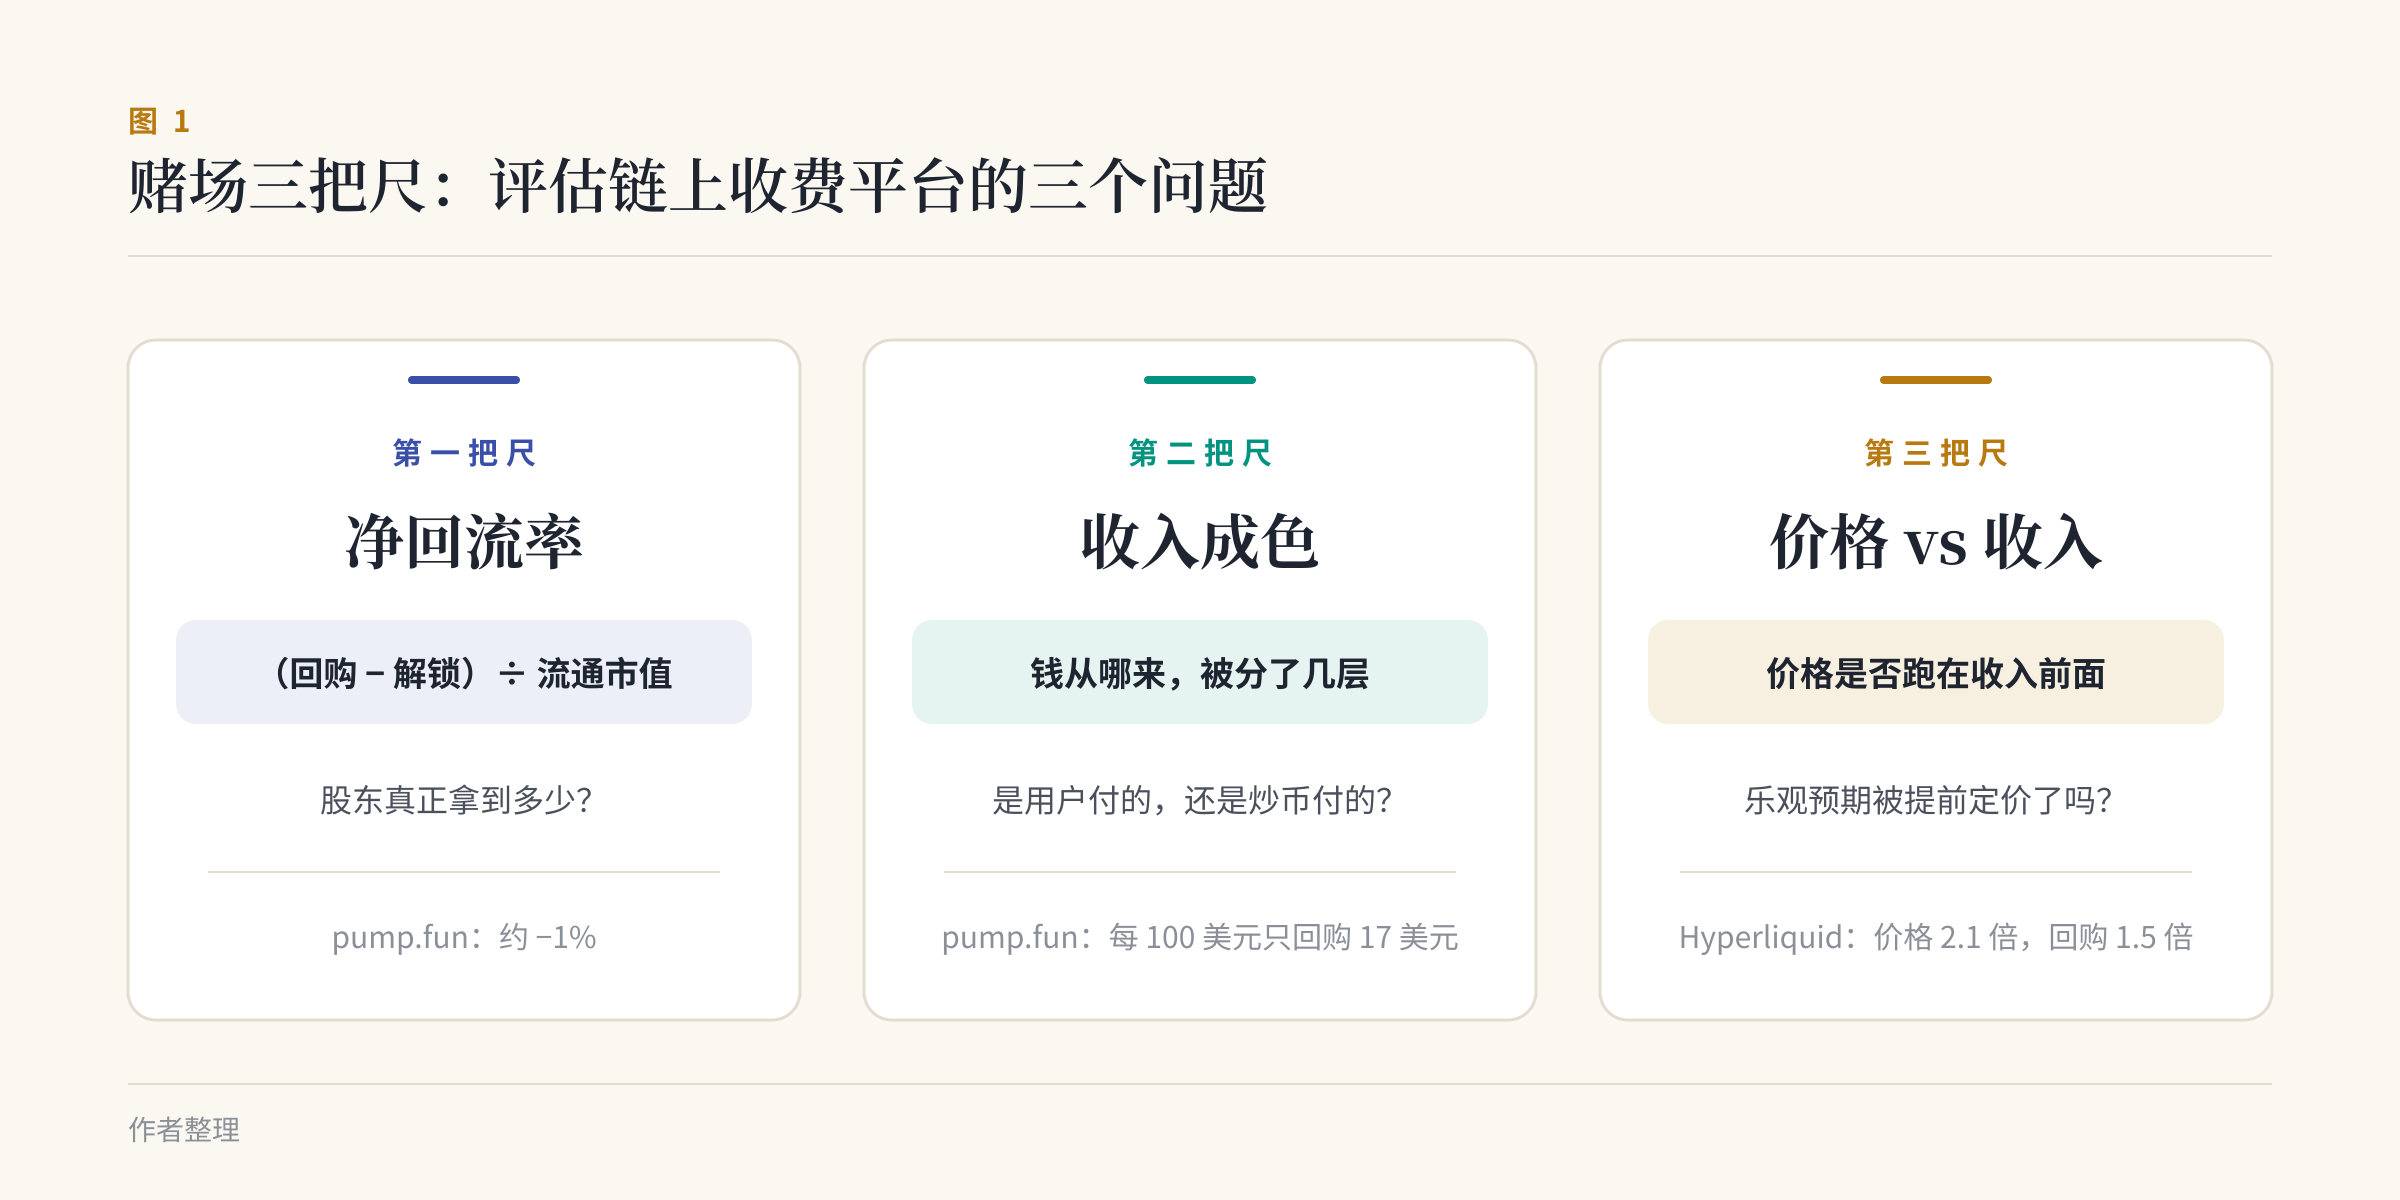
二、第一把尺:净回流率 = (回购 − 解锁)÷ 流通市值
回购是平台从市场上买走代币,解锁是团队和投资人的代币进入流通。前者减少供给,后者增加供给。股东真正得到的,是两者的差。
我把它叫作“净回流率”。它比市盈率更接近一个链上资产的真实股东回报。
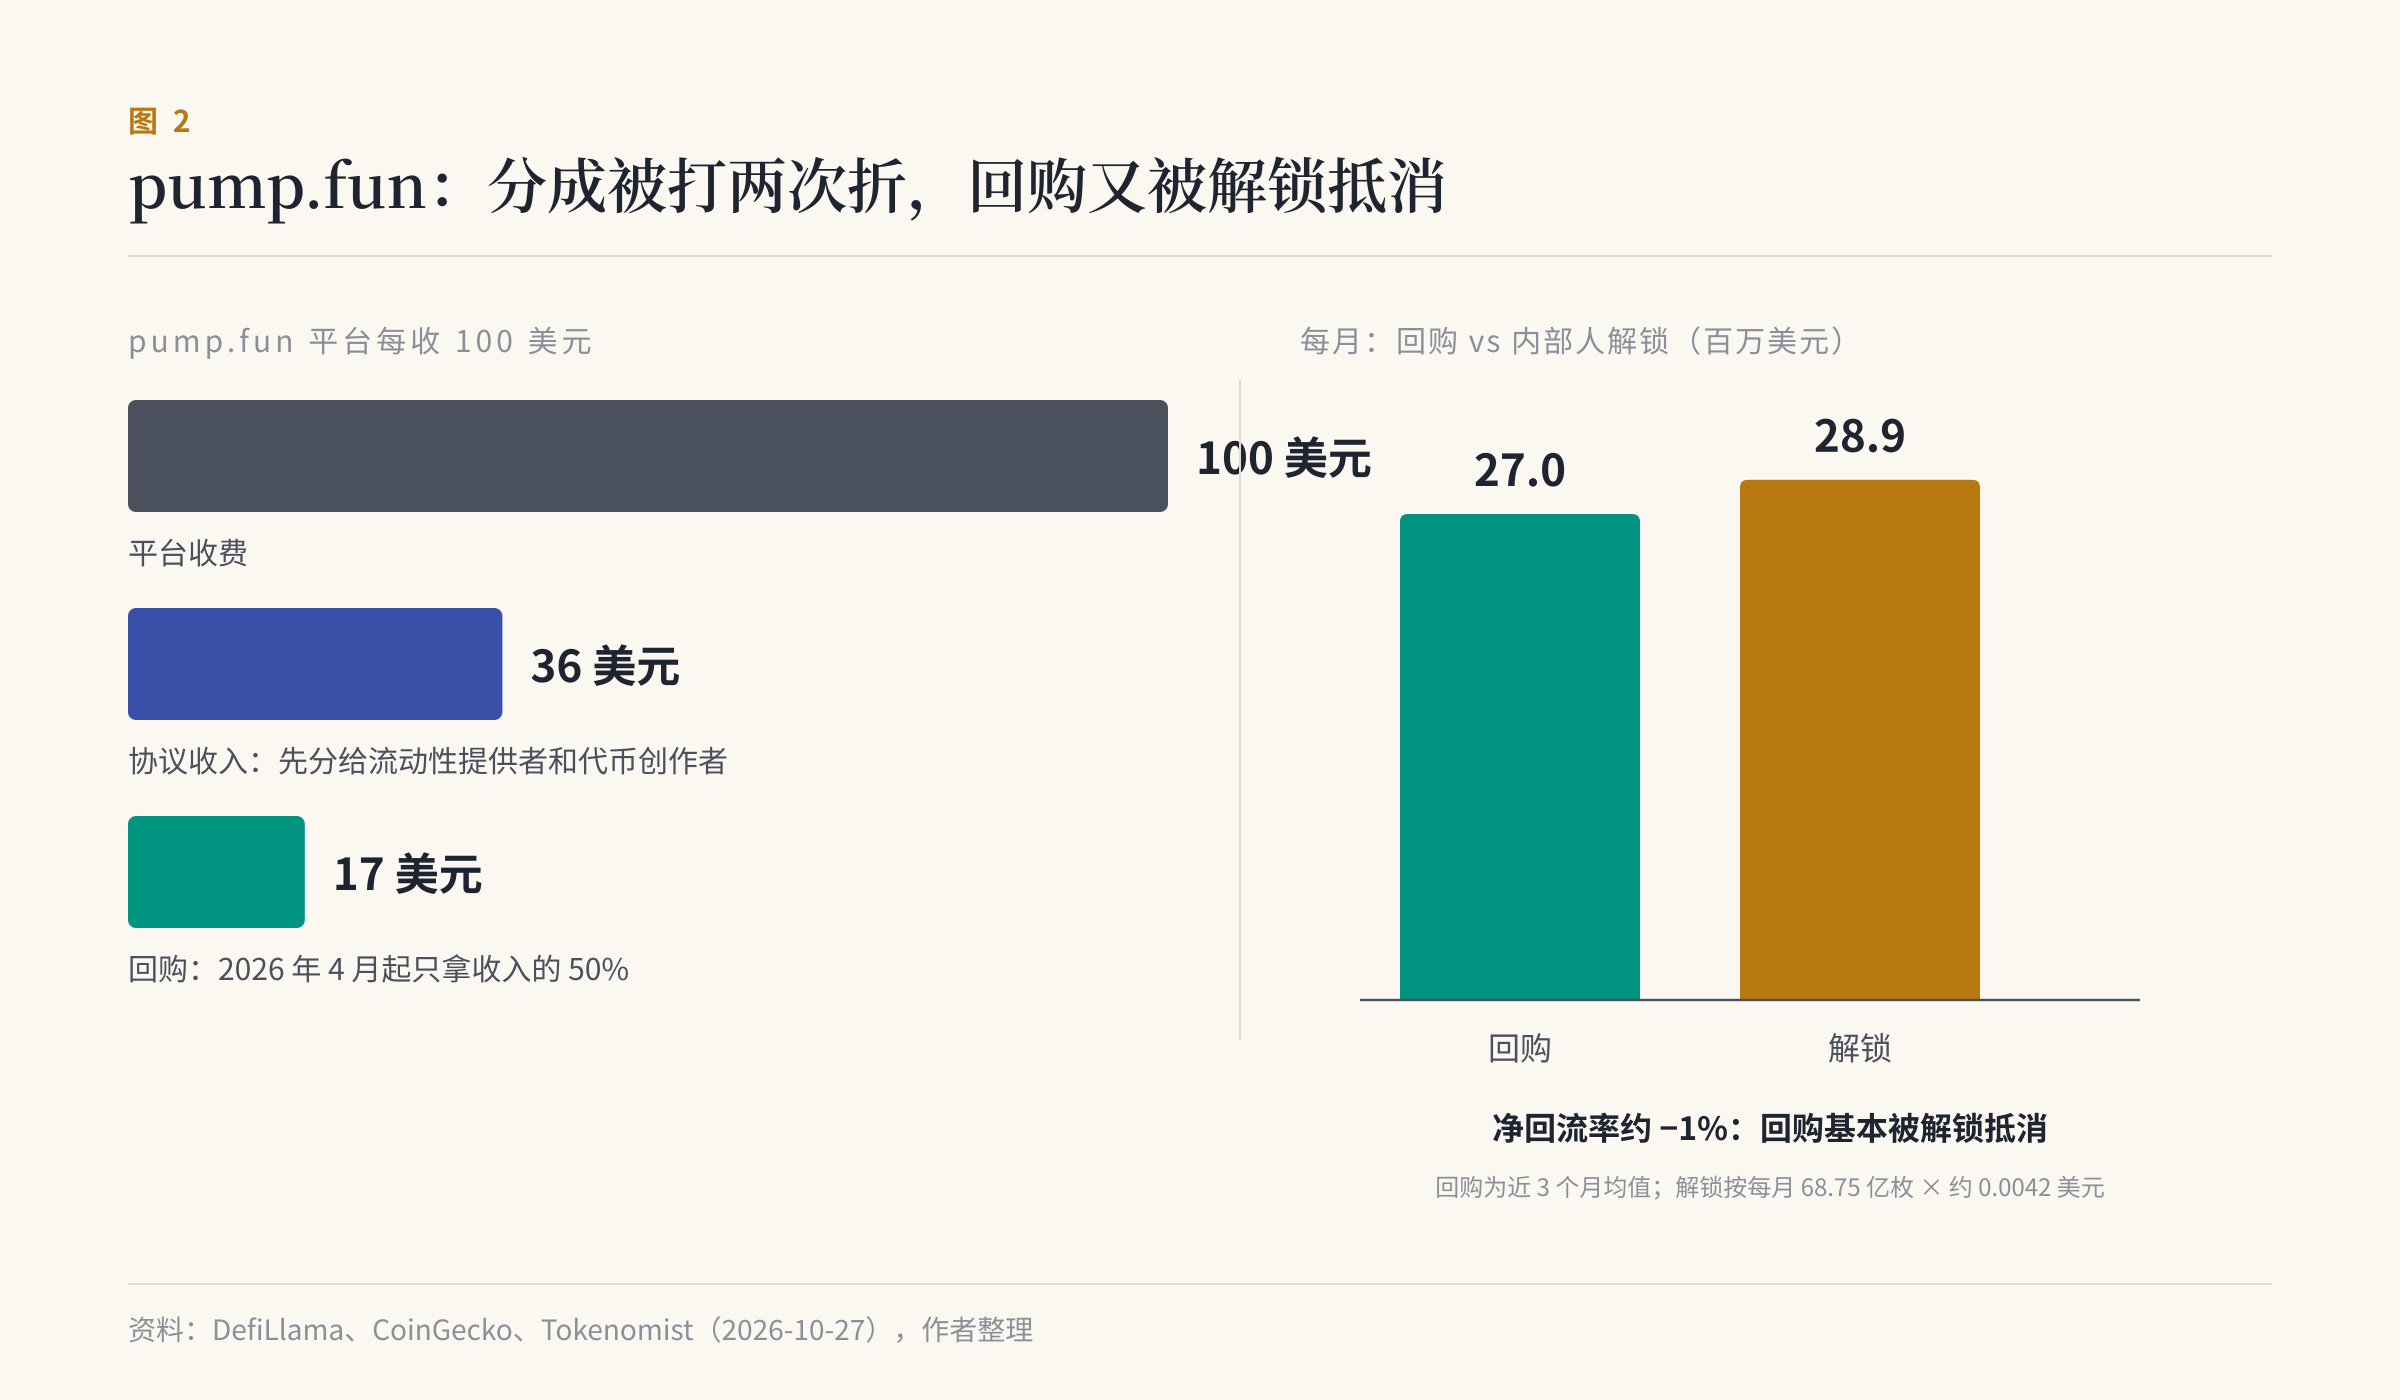
pump.fun:回购基本被解锁抵消。
团队(20%)和早期投资人(13%)的代币,2026 年 7 月过了锁定期,之后每月线性释放约 68.75 亿枚,一直到 2029 年。按约 0.0042 美元的现价,每月约 2900 万美元。
| 每月 | 每年 | |
|---|---|---|
| 回购 | 约 2700 万美元 | 约 3.2 亿美元 |
| 解锁 | 约 2900 万美元 | 约 3.5 亿美元 |
| 净回流率 | 约 −1% |
那个看起来只有 6 倍的倍数,回购几乎全部被用来接住内部人的解锁。流通量没有因此减少。
Hyperliquid:回购比例最高,但解锁的量级不在一个层次。
Hyperliquid 把约 75–80% 的手续费用于回购并销毁,这是全行业最高的回流比例。但核心团队的代币从 2026 年 1 月开始按月解锁,白皮书口径每月约 992 万枚。团队实际领取的量波动极大:2 月约 14 万枚,8 月约 43 万枚,10 月一次领取 375 万枚,并以场外方式卖给了一家机构。
按年化回购约 8 亿美元算,净回流率完全取决于团队领多少:
| 团队领取节奏 | 年化解锁(按约 78.8 美元) | 净回流率 |
|---|---|---|
| 按 8 月的量 | 约 4 亿美元 | 约 +2% |
| 按 10 月的量 | 约 35 亿美元 | 约 −16% |
| 按白皮书足额 | 约 94 亿美元 | 约 −49% |
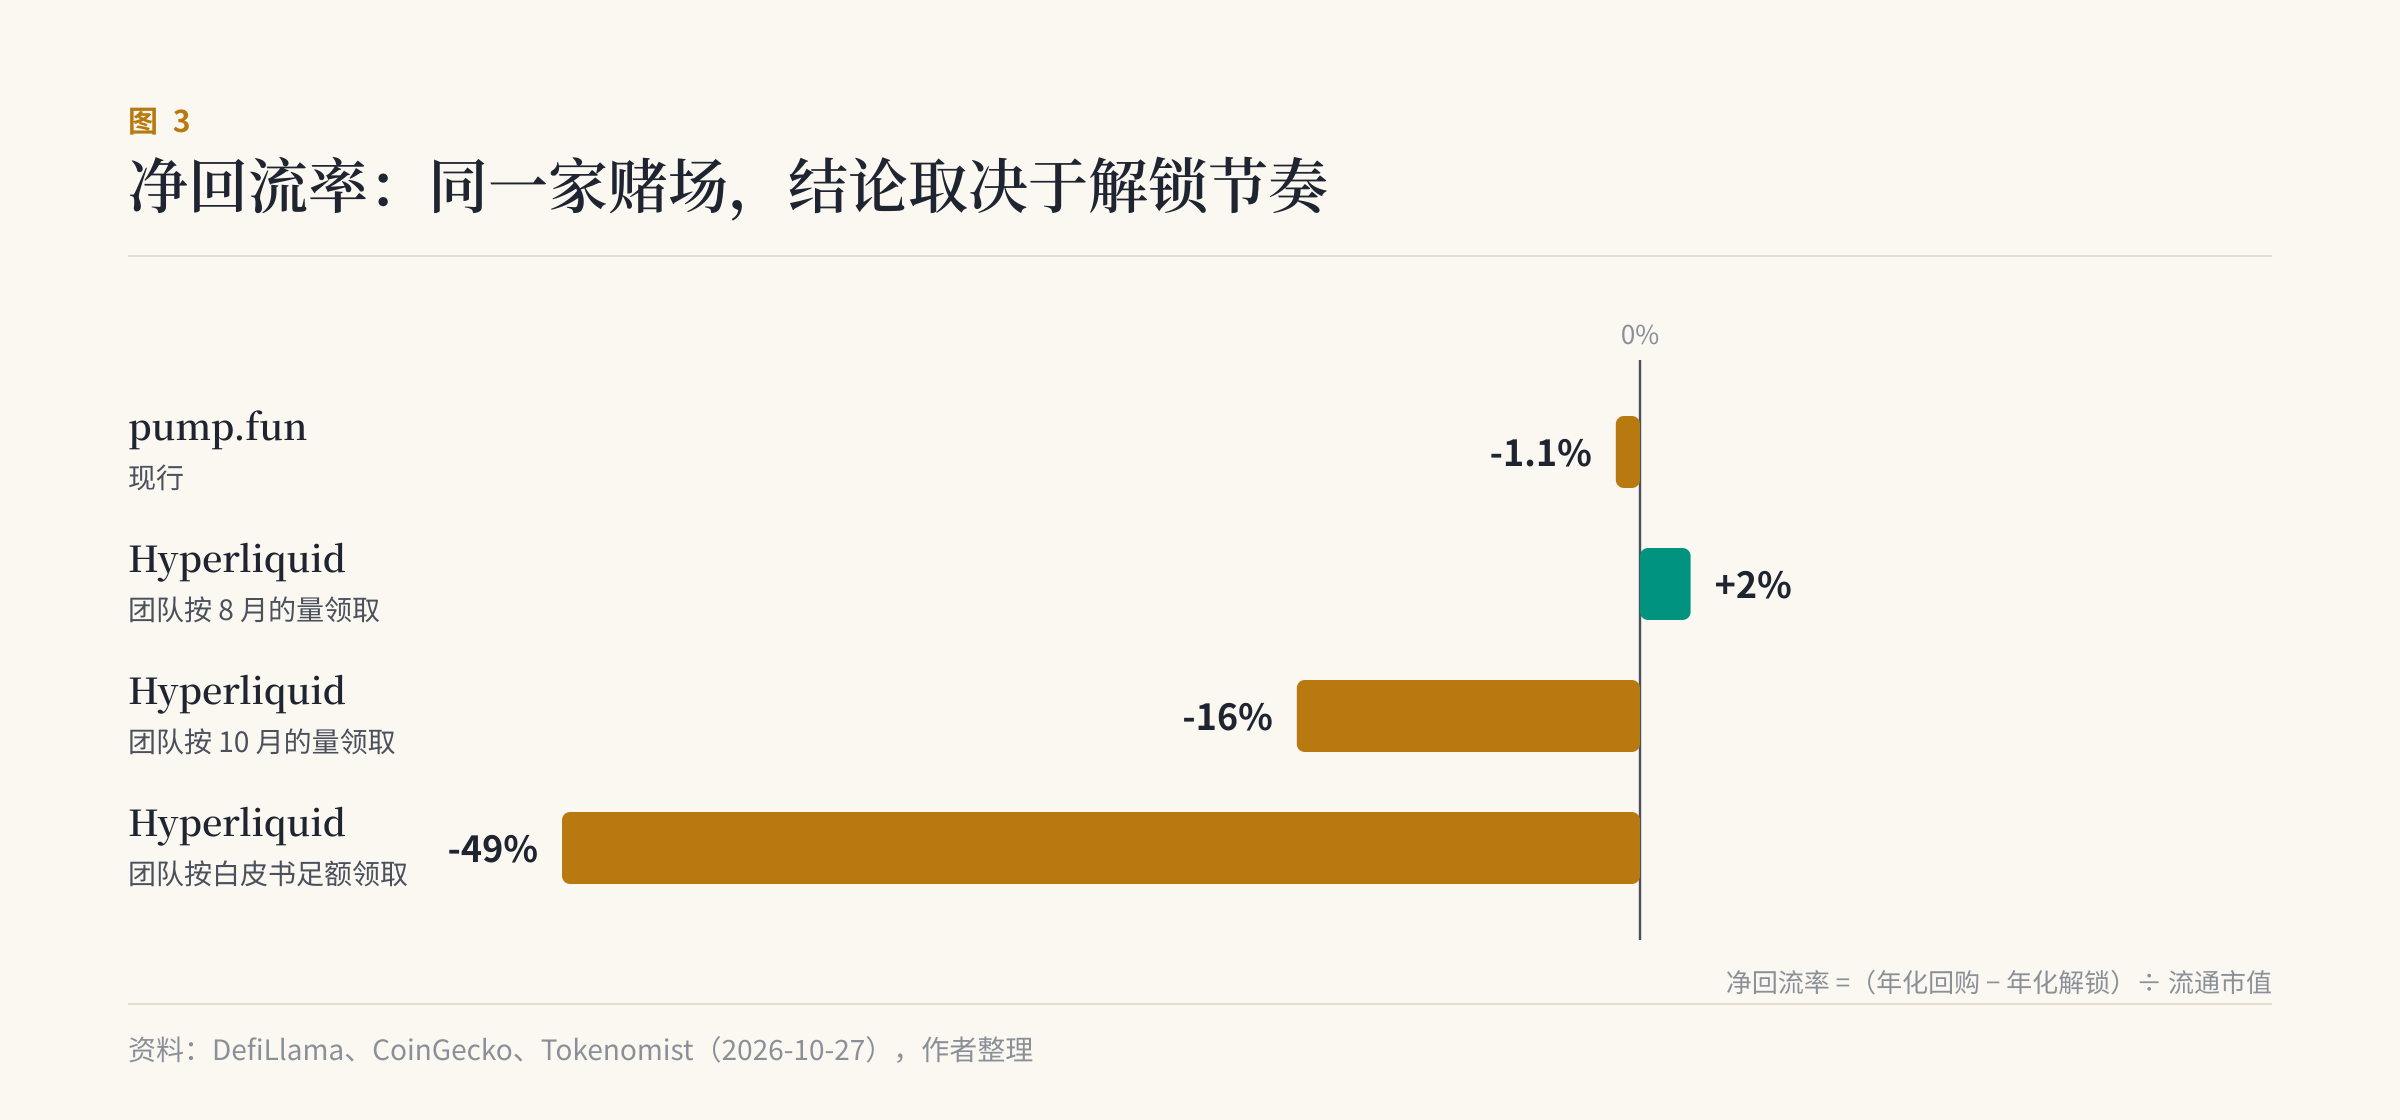
这才是 Hyperliquid 最大的变量:不是交易量,不是新产品,而是团队每个月 6 日前后领多少、卖到哪里。
三、第二把尺:收入成色——钱从哪来,被分了几层
第二个误会是把“平台收费”当成“股东收入”。
pump.fun 在 2026 年 8–10 月每月收费 1.4–1.6 亿美元,是 2025 年初以来最高,看上去生意火爆。但这笔钱要被分两次:
- 先分给 PumpSwap 的流动性提供者和代币创作者,协议只留下约 36%;
- 2026 年 4 月起,回购从协议收入的 100% 降到 50%,另一半用于招聘、营销和收购。
结果是,平台每收 100 美元,只有约 17 美元用于回购。所以 2026 年 9 月平台收费比 2025 年 9 月更高,回购却从 5600 万美元降到了 2400 万。
另一种成色问题更隐蔽:收入来自代币本身的交易。 一些新协议的“收入”里,包含团队持有自家代币而获得的交易返佣。代币越热,返佣越多;炒作一冷,这部分收入就会消失。它和产品有没有人用没有关系。
判断收入成色,只问三个问题:
- 这笔钱是用户为使用产品付的,还是为交易代币本身付的?
- 从平台收费到股东手里,中间被分了几层?
- 分成比例是写死在合约里,还是团队可以随时调整?
四、第三把尺:价格是否跑在收入前面
Hyperliquid 的收费能力和回流比例都是行业最好。但好生意不等于好价格。
从 2026 年 4 月到 10 月:
- 月均价从约 39.7 美元涨到约 83.3 美元,约 2.1 倍;
- 月度回购从约 4240 万美元涨到约 6600 万美元,约 1.5 倍;
- 当前月度回购仍低于 2025 年 8–10 月约 1 亿美元的水平。
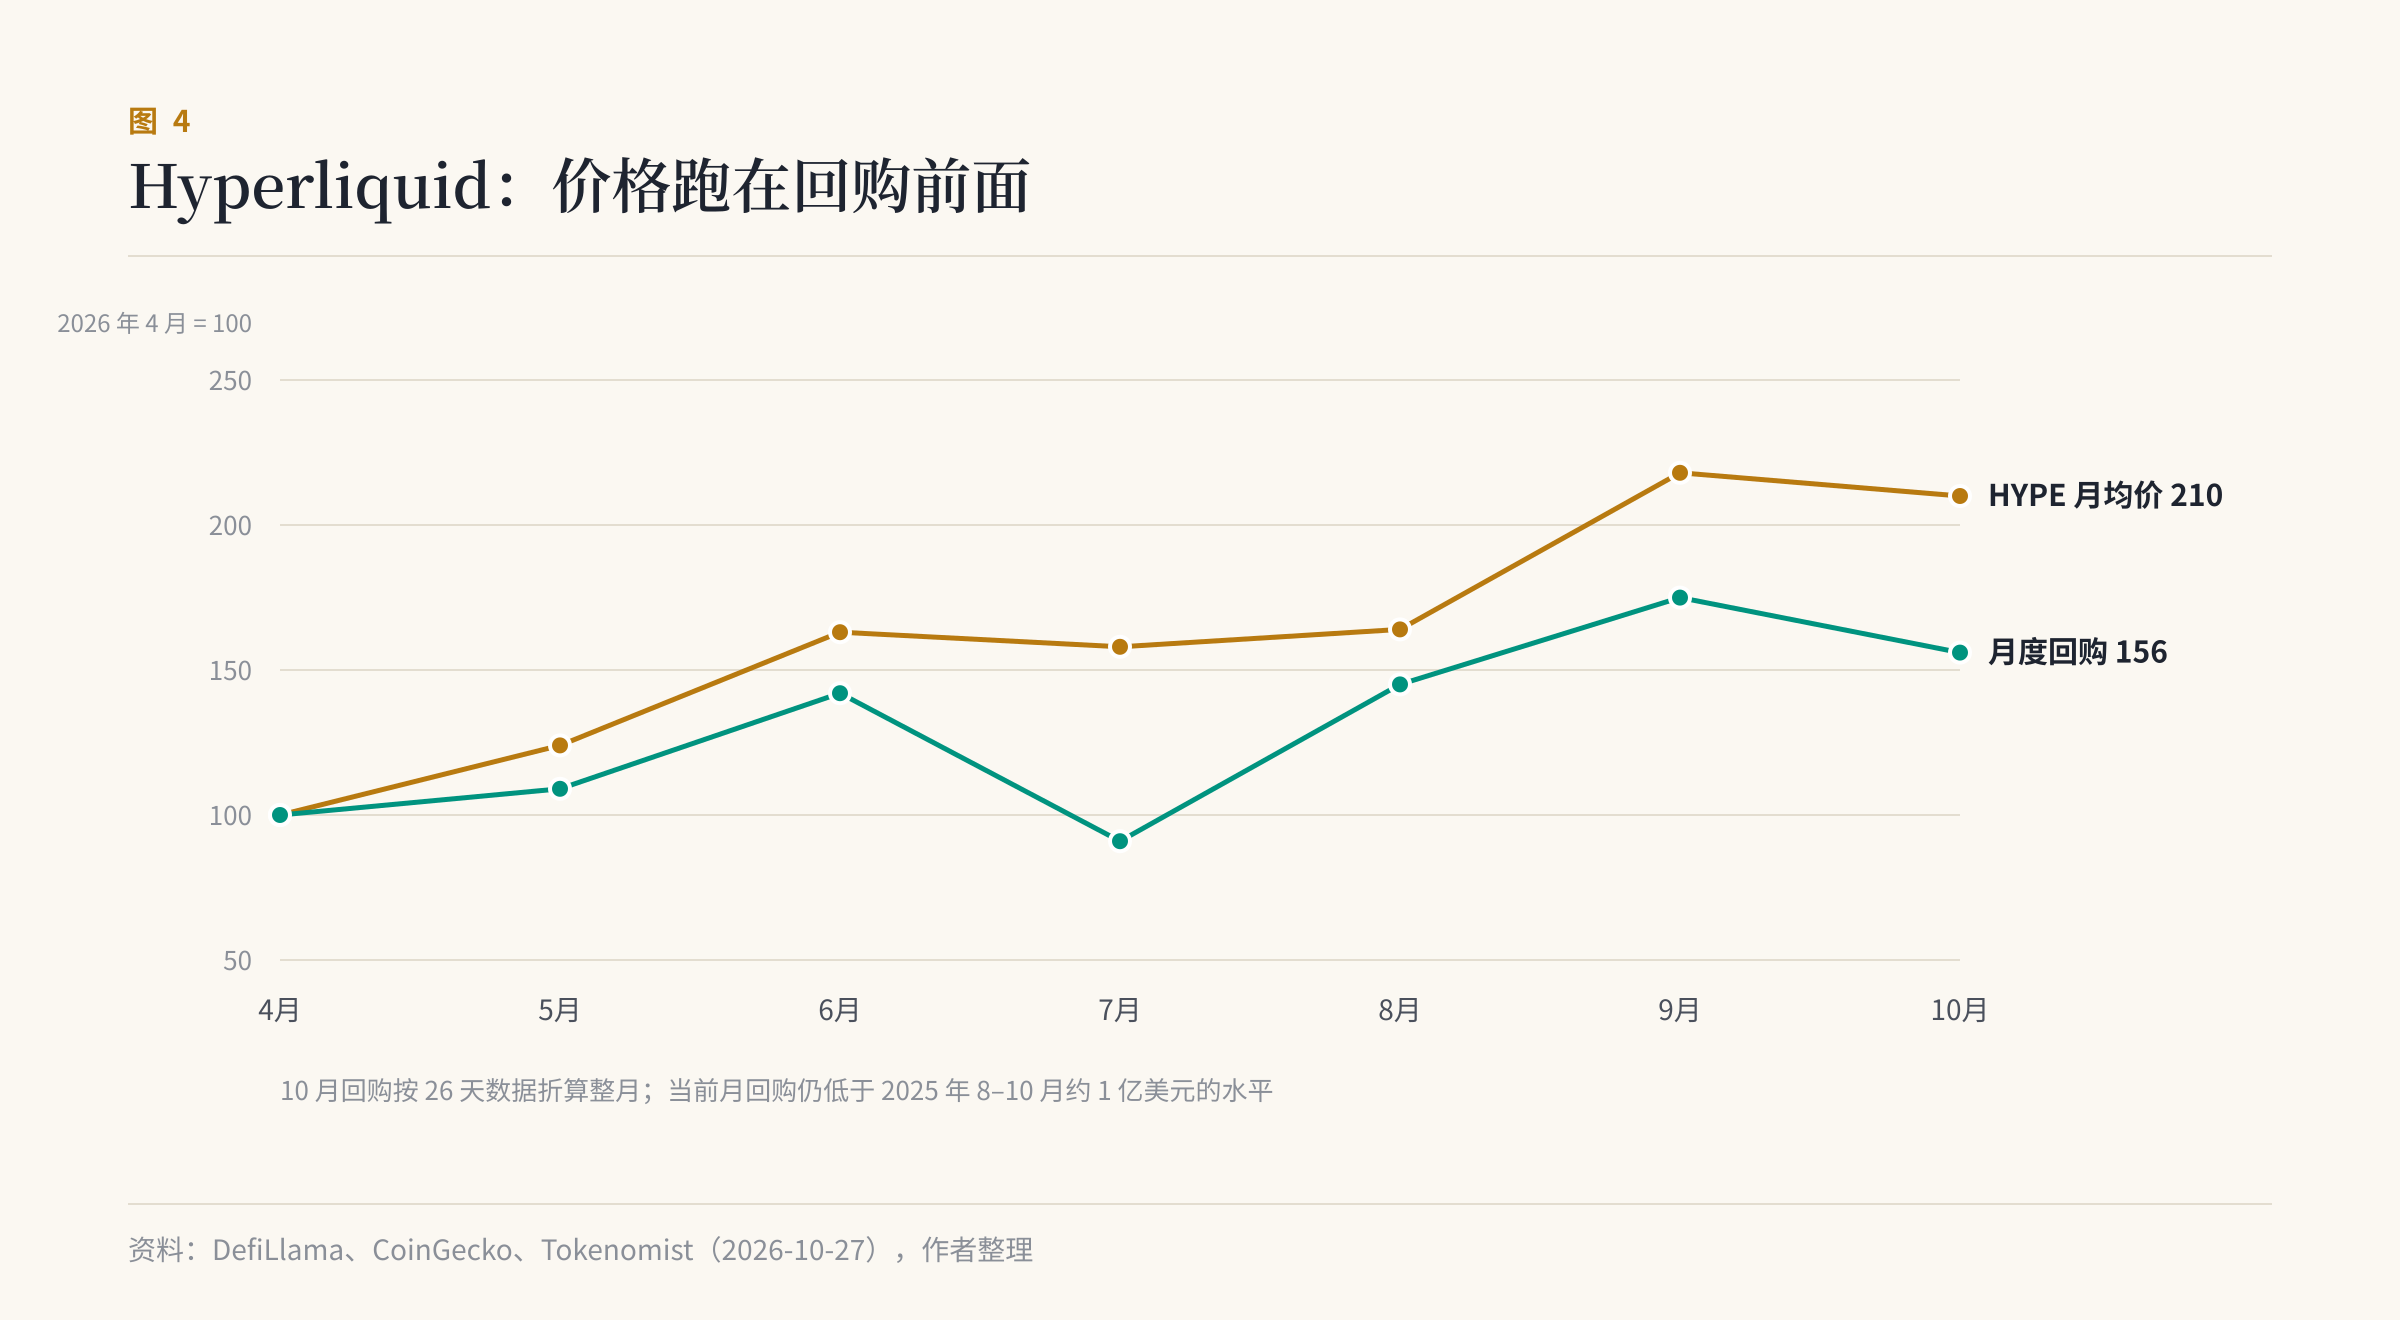
价格走在收入前面,说明市场已经为未来的扩张提前付了钱:股票与商品永续(HIP-3)、事件合约(HIP-4)、潜在的链上期权。但截至 10 月,事件合约近 30 天的收费只有约 7.9 万美元,期权还没推出。愿景是真的,收入还没到。
五、两家赌场的结论
| pump.fun | Hyperliquid | |
|---|---|---|
| 生意质量 | 收费是真的,但完全依赖 Meme 周期 | 行业最好 |
| 分给股东的比例 | 平台收费的约 17% | 平台收费的约 75–80% |
| 净回流率 | 约 −1% | +2% 到 −49%,取决于团队领取 |
| 价格 vs 收入 | 币价弹性大于收费 | 币价跑在回购前面 |
| 一句话 | 便宜,是因为分成被打了两次折 | 好生意,但门票已经提前涨价 |
这两家都是好赌场,但都不是“被低估的赌场”。它们的问题不同,结论相同:市场已经给它们定过价了。
六、结论:真正的机会在还没被定价的地方
“拥有赌场”这个判断没有错,但它不能停在龙头身上。龙头的好处人人都看得见,坏处也已经写进了价格。
用三把尺重新审视,一个值得研究的赌场,应该同时满足:
- 净回流率为正:回购大于解锁,或者干脆没有大额解锁;
- 收入成色干净:来自用户使用产品,而不是代币自身的交易;
- 价格没有跑在收入前面:收入在涨,市场还没注意到。
这样的标的通常市值小、还没有被大量研究,甚至还没有发币。下一篇,我会用同样的三把尺,去筛那些还没被市场定价的链上收费入口。
回购是承诺,解锁是现实,净回流才是股东真正拿到的钱。
你在评估一个交易平台类资产时,最先看的是哪个指标?
数据与来源
数据截至 2026 年 10 月 26–27 日。
- 平台收费、协议收入、回购(持有人收入):DefiLlama 的 pump 与 hyperliquid 汇总数据,2026-10-27 拉取;10 月回购按 26 天数据折算成整月。
- 价格与市值:DefiLlama coins、CoinGecko,2026-10-27.
- pump.fun 回购政策调整与销毁:CoinDesk、The Block
- pump.fun 解锁:Unlocks、Crypto Briefing(待核:各来源对 7 月首批解锁量说法不一)
- Hyperliquid 团队解锁与场外出售:Tokenomist、BigGo Finance(待核:团队实际领取量需用链上解锁地址核对)
本文仅供研究和信息交流,不构成投资建议。
转发此帖子?
与您的关注者分享。
回复