
Contents (6)

AMC 要 Robinhood 停下股票代币;两周后,SEC 规则给了发行人 30 天异议期
2026 年 9 月,AMC 首席执行官公开要求 Robinhood 停止交易 AMC 股票代币;两周后,美国证监会的创新豁免规定发行人可在 30 天内反对第三方代币化。本文还原双方的四个分歧、Robinhood 用补齐权利回应的让步,并提出“发行人权利光谱”框架。
如果你是上市公司的董事会秘书、投资者关系负责人,或者在做代币化业务,2026 年 9 月 AMC 和 Robinhood 的这场公开争论,回答了一个迟早会落到你桌上的问题:上市公司对“别人用自己的股票做成的产品”,有没有否决权?
9 月 3 日,AMC 首席执行官 Adam Aron 在社交媒体上公开批评 Robinhood 在美国以外发行的 AMC 股票代币。Tenev 回了一句:“担心什么呢?”
第二天,按 CoinDesk 的报道,Aron 把措辞升级为“合成股权”:这些代币可能削弱 AMC 的融资能力,让投资者得不到股东权利,还未经公司同意就用 AMC 的名字造了一个平行市场。他要求 Robinhood“自愿停止”交易,并表示会向美国证监会反映。Robinhood 首席法务官、前 SEC 委员 Dan Gallagher 公开反驳,表示不打算停。
AMC 不是普通公司。2021 年 1 月,它是散户逼空行情的主角之一,也是 Robinhood 那一天限制买入的股票之一。五年后,同一家公司和同一家券商,又站到了对立面。
双方都有道理
把情绪化的措辞去掉:
| 论点 | AMC(发行人) | Robinhood(代币化方) |
|---|---|---|
| 权利 | 持有人得不到投票权和股东身份,却在交易“AMC” | 代币是对 Robinhood 子公司的债权,从未声称是股份;权利缺口可以用实物赎回和投票补上 |
| 控制 | 未经同意就用公司名字造了平行市场 | 公司应当控制附着在股份上的权利,而不是投资者拿到股份后的每一种合法用途 |
| 先例 | 代币化是新事物,应该有发行人参与 | 无发起人 ADR、期权、结构化产品都引用股票,不需要发行人批准 |
| 支撑 | 股份被借出时,1:1 还成立吗 | 代币由托管股份充分支撑,初始 1:1、此后按 multiplier 调整 |
这场争论重要,是因为双方都说中了一部分。发行人的担忧是真实的:自己的名字和股价被放进了一个看不到也管不到的市场。代币化方的论点也是真实的:金融市场里早就有大量引用股票、不需要发行人批准的工具。Tenev 的说法是:上链不应该给发行人一个它在链下从来没有的否决权。
Robinhood 的让步
争论没有走到诉讼,而是以一个产品承诺收场。9 月 15 日,Tenev 宣布实物赎回和投票“即将”加入 Robinhood 股票代币。负责加密业务的 Johann Kerbrat 补充说,一比一的股份赎回正在开发,投票可能以旗下股东互动平台 Say 作为基础设施。同一周,Coinbase 的 Brian Armstrong 也说投票权会加入 Coinbase 的代币化股票。截至 10 月中旬,两项功能都还没有上线日期。
这个让步的方向值得看清:Robinhood 没有接受发行人的否决权,但接受了它背后的论点,即代币持有人应该能得到股东的权利。它用“补齐权利”回应“没有权利”,而不是用“取得同意”回应“没有同意”。
两天后,规则写出来了
9 月 17 日,美国证监会发布创新豁免。对 AMC 之争的核心问题,它在美国给出了明确答案:
- 第三方代币化的美国上市股票,要在符合豁免条件的交易场所交易,交易场所必须提前书面通知发行人,给发行人 30 天提出反对;
- 代币必须保留与标的股份相同的经济权利和投票权;
- 提供合成敞口的第三方证券,不在豁免范围之内。
SEC 主席 Paul Atkins 把这两条概括为“不要合成品”和“发行人可以反对”。Coinbase 3 月曾向 SEC 提交意见,主张第三方代币化不应需要发行人批准,最终文本没有采纳。
现有公开材料不能证明 AMC 的争议促成或改变了这份命令。但结果是:在美国,发行人异议已经写进了规则;在美国以外,Robinhood 的现有结构不受这份豁免约束。它的股票代币在海外照常交易,要进美国,就得换一套结构。
框架:发行人权利光谱
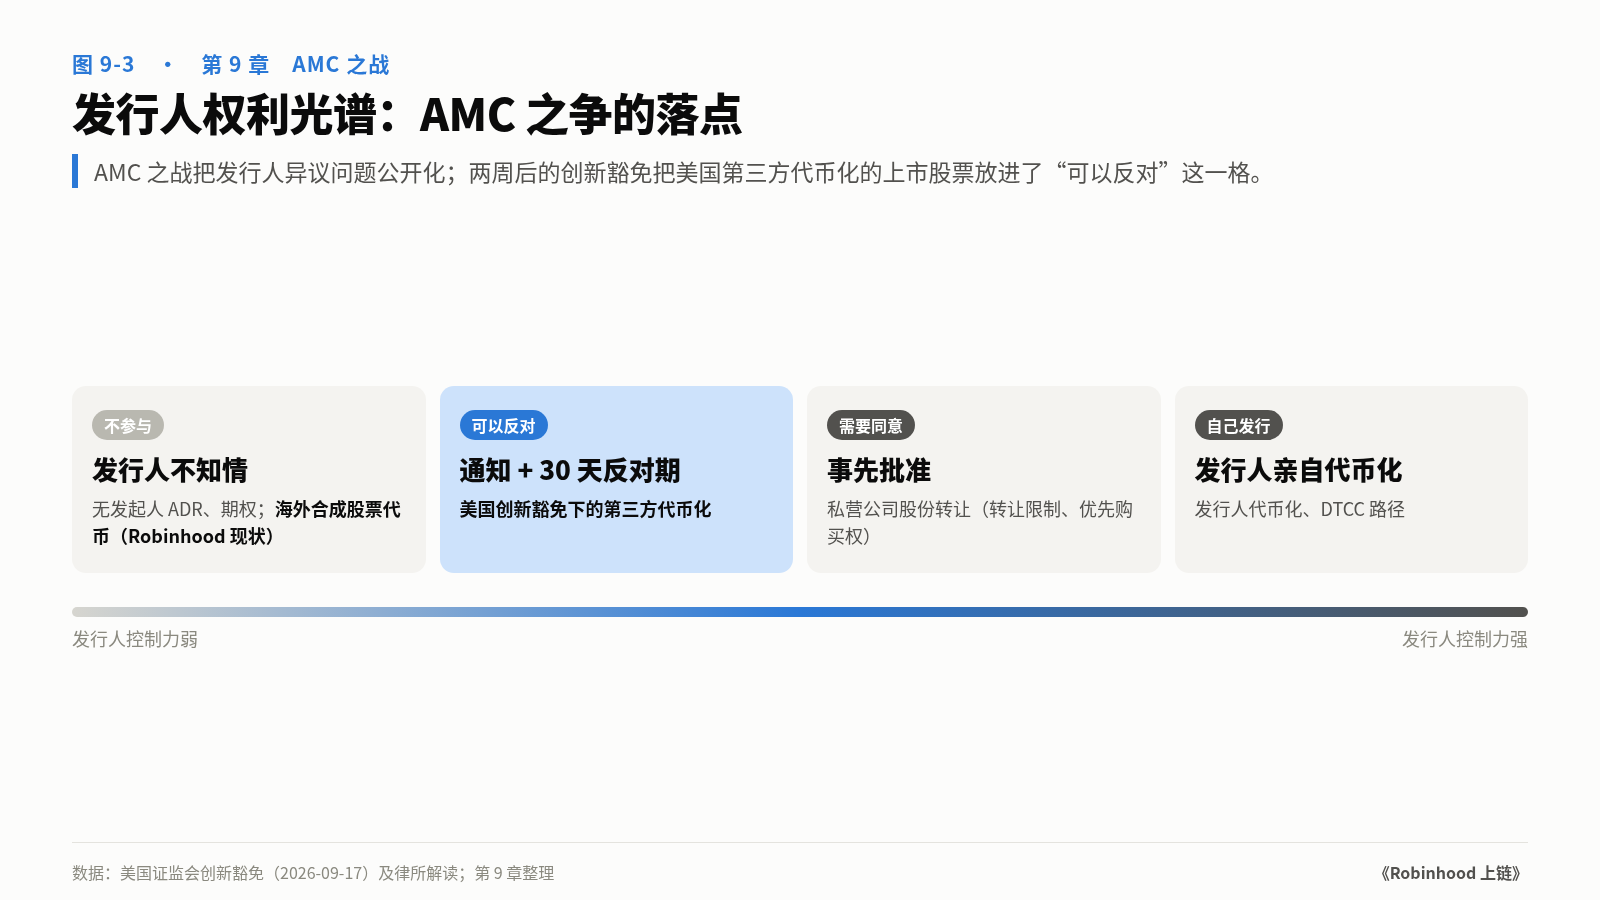
把 AMC 之争放进更大的视野,可以画出一条光谱:
| 位置 | 发行人的角色 | 例子 |
|---|---|---|
| 不参与 | 不知情,也无法反对 | 无发起人 ADR、期权、海外合成股票代币 |
| 可以反对 | 收到通知,有权在期限内反对 | 美国创新豁免下的第三方代币化 |
| 需要同意 | 必须事先批准 | 私营公司股份转让(通常有转让限制和优先购买权) |
| 自己发行 | 发行人亲自代币化自己的股份 | 发行人代币化、DTCC 路径 |
AMC 之战把发行人异议问题摆到了台面上;两周后的豁免把美国第三方代币化的上市股票,放进了“可以反对”这一格。私营公司的起点本来就是“需要同意”,所以 Robinhood 的私营公司代币化,只能走和发行人合作的路线。
如果你在上市公司或代币化机构工作
- 上市公司:先查清自己的股票已经被代币化成了几个版本、在哪些链上、各是什么结构。在美国框架下,你会收到交易场所的通知,立场要提前准备。
- 代币化机构:把发行人关系当资产经营,而不是当风险规避。拿到发行人支持的产品,在美国会有更宽的通道。
- 投资者:买股票代币前,先确认它在光谱上的位置,这决定了你在公司行动、并购、破产时能拿到什么。
收尾
AMC 没能让 Robinhood 停下。两周后的美国框架规定,第三方代币化股票进入豁免下的交易场所时,发行人可以在通知期内反对。发行人从“看不见”走到了“可以说不”,下一步是代币化机构学会和发行人一起做。
如果你是上市公司的董秘,收到第一封代币化通知时,你会反对、沉默,还是谈合作?
——本文节选自《Robinhood 上链:一家券商的第一年》第 9 章《AMC 之战:发行人能不能否决代币化》
完整书籍(17 章、48 张图,前 3 章免费试读):https://pickful.ai/books/afwq
Repost this post?
Share with your followers.
Reply