

Polymarket 订单成本拆解:为什么 COMPLEMENTARY 匹配省 gas
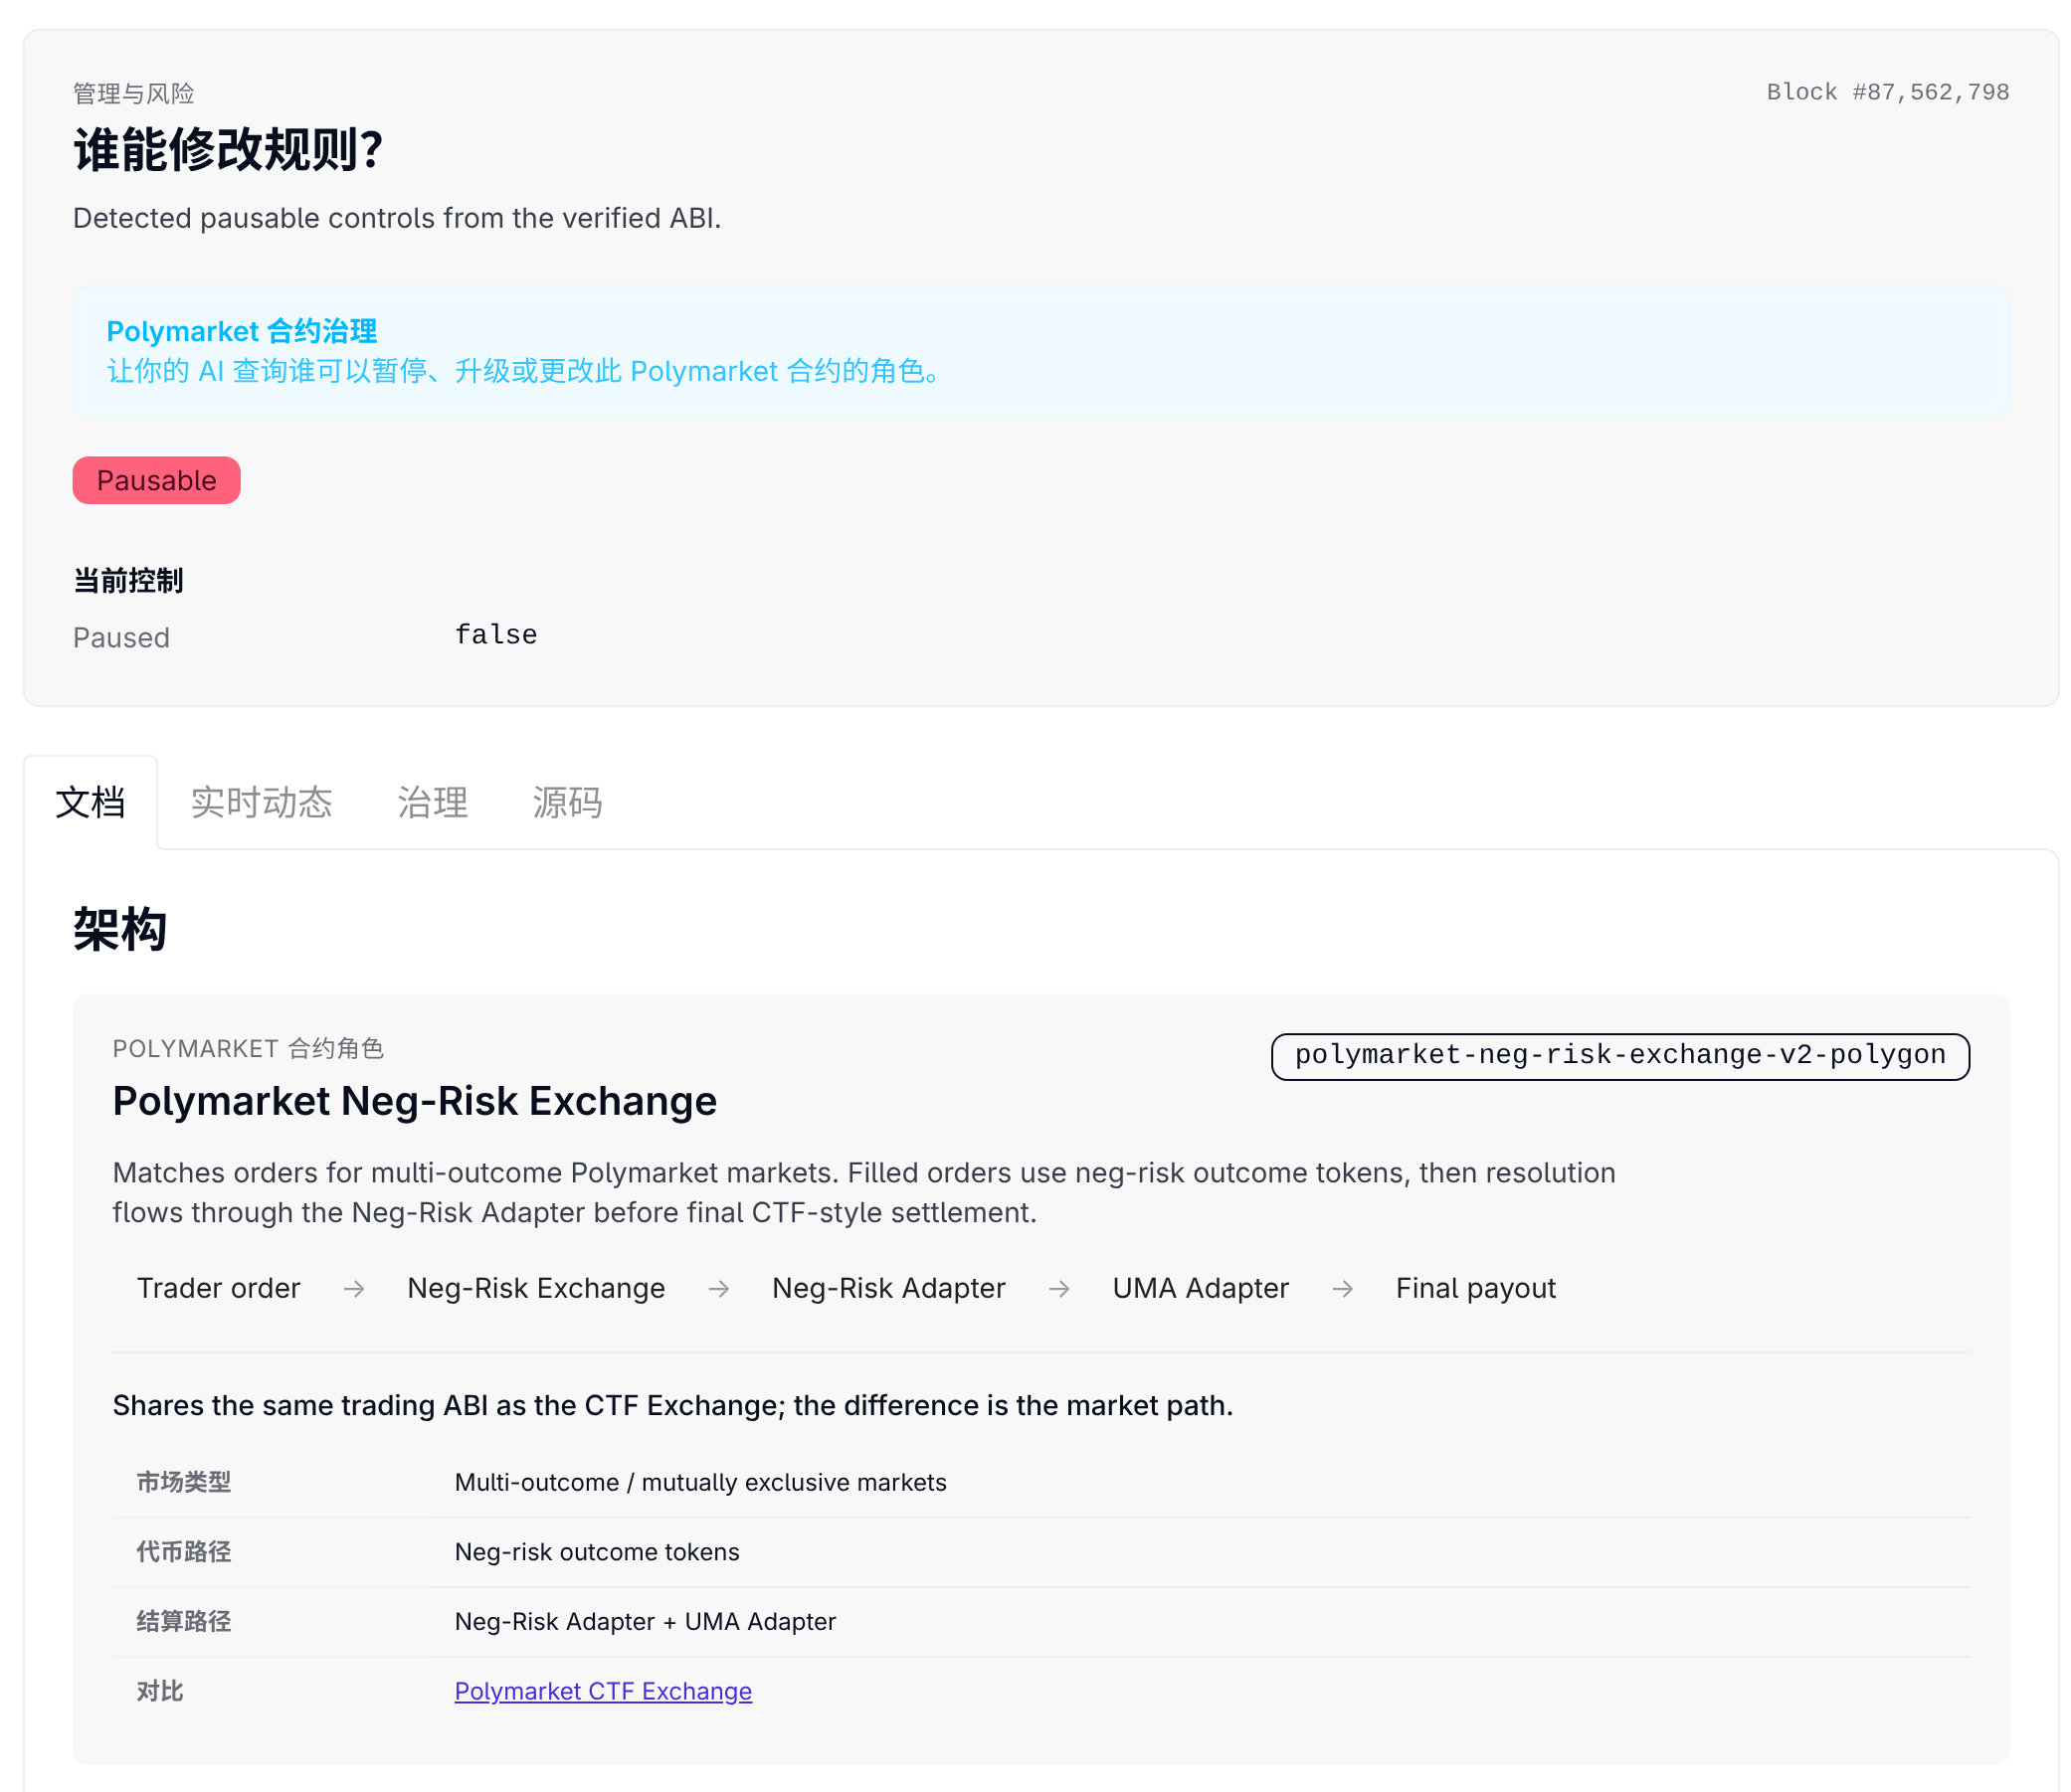
Polymarket CTFExchange V2 的三种订单匹配策略(complementary、mint、merge)拆解,及其如何直接决定链上流动性的成本结构。
Polymarket 订单成本拆解:为什么 COMPLEMENTARY 匹配省 gas
Polymarket 上的每一笔交易,在合约层都面临一个隐形选择:如何结算。
这个选择会明显影响最终的 gas 成本。它会影响流动性的分布、点差的紧度,也会影响市场的活跃度。
下面整理的是 CTFExchange V2 中三条结算路径,以及代码如何实现这些路径。
三条穿过 CTFExchange 的路径
两个订单在 Polymarket 相遇时,合约可以用三种方式结算。每种方式触及不同的资产、不同的链上操作、不同的 gas 成本。
路径 1:COMPLEMENTARY — 最省成本的情况
两个交易者押注同一个二元事件,但方向相反。
- 交易者 A 想以 0.60 USDC 买入 YES(愿意付 0.60 每份)
- 交易者 B 想以 0.60 USDC 卖出 YES(愿意收 0.60 每份)
订单相交时,不需要额外触发 mint/merge。在这个例子里,一方提供 collateral,另一方提供 outcome token。交换机制参与结算,但避免了 mint/merge 的额外链上操作,只需要编排必要的资产转移:
交易者 A:发送 0.60 USDC 给交易者 B
          从交易者 B 接收 YES tokens

交易者 B:发送 YES tokens 给交易者 A
          从交易者 A 接收 0.60 USDC
总共 2 次转账:一次抵押品,一次 outcome tokens。无需额外的 minting / merging。
Gas 成本:粗略估算为 ~2 个外部调用(ERC20/ERC1155 转账)。
路径 2:MINT — 创建新头寸
互补的订单并不总是存在。很多情况下,市场需要创建新的 outcome tokens。
想象:
- 交易者 A 想以 0.60 USDC 买入 YES
- 交易者 C 想以 0.40 USDC 买入 NO
Polymarket 的底层结算层(Gnosis Conditional Tokens)是成对工作的:mint 一个 outcome token 时,会同时 mint 它的 complement。
当交易者 A 和 C 相遇时:
交换机制收到:
  - 0.60 USDC(来自买家 A)
  - 0.40 USDC(来自买家 C)

交换机制调用 Conditional Tokens 的 MINT:
  - 提供 1.00 USDC 抵押品
  - 接收 1 份 YES + 1 份 NO

交换机制然后分配:
  - YES 给交易者 A
  - NO 给交易者 C
  - 净收益给各自的交易者
合约会 批量处理所有 MINT 调用 — 如果五个订单同时匹配,合约 mint 一次而非五次。
Gas 成本:粗略估算为 ~5 次外部调用(转账 + 一次批处理 mint)+ conditional token 开销。
路径 3:MERGE — 平仓头寸
MINT 的反面。当交易者想通过同时卖出互补的两个 outcome 来退出时,交换机制可以调用 MERGE 将它们销毁并返还抵押品。
合约也会把多个 MERGE 请求批量处理成一次调用,而不是每笔都单独 merge。
Gas 成本:粗略估算为 ~5 次外部调用(转账 + 一次批处理 merge)+ conditional token 开销。
为什么这个差异那么重要
数字说话:
结算类型 |
转账次数 |
CTF 操作 |
约 Gas(Polygon) |
|---|---|---|---|
COMPLEMENTARY |
2 |
0 |
50–80K |
MINT |
5–6 |
1 |
180–250K |
MERGE |
5–6 |
1 |
180–250K |
COMPLEMENTARY 匹配的 gas 成本 比 MINT/MERGE 低 60–70%。
如果只看 gas 使用量,COMPLEMENTARY 约为 50k–80k,MINT / MERGE 约为 180k–250k。按当前 Polygon 生态的原生代币价格换算,单笔美元成本会非常低,通常可以忽略到分的量级以下。
对频繁交易的人来说,这种差异会体现在累计成本上。
由此产生的市场拓扑
这些成本差异会影响流动性分布。
在二元市场(相同 outcome,相反方向)
如果交易者 A(买 YES @ 0.60)遇到交易者 B(卖 YES @ 0.60),结算是 COMPLEMENTARY,对应的 gas 使用量通常落在较低区间。
当互补匹配占比更高时,交易者更容易接受更小的点差,流动性也更容易聚集。
在对冲市场(不同 outcomes)
如果交易者 A(买 outcome-1)遇到交易者 C(卖 outcome-2),结算需要 MINT,gas 使用量通常更高。
如果需要走 MINT,成本会更高,点差也会更宽。
这个成本差异来自 Polymarket 的结算结构:更容易形成互补匹配的市场,结算成本更低,因此点差往往更紧;互补流动较少的市场成本更高。
对交易者和 LP 的含义
对交易者来说
- 在你期望互补订单匹配的市场上交易?预期廉价结算、紧点差。
- 在匹配需要 MINT/MERGE 的市场上交易,预期更高的成本和更宽的点差。
一些交易者会把大订单拆开,以提高互补匹配的概率。
对做市商来说
在活跃市场里,放在更容易被互补匹配到的位置,会带来:
- 较低的实现执行成本
- 更紧的买卖点差来竞争
- 更高的成交量才能盈利
在同一市场里,位置更远的订单更容易触发 MINT/MERGE,因此成本更高,报价也会更宽。
Polymarket 上看到的点差,与结算路径成本结构有关。
对研究者来说
如果一个市场的订单流主要是 COMPLEMENTARY,可以观察到:
- 成熟的双向流动性
- 低点差、高成交、高效
- 小头寸轮转
如果一个市场的订单流主要是 MINT/MERGE,可以观察到:
- 新兴市场、单向流
- 扩大的点差
- 对冲密集活动(人们平仓、不是重新定位)
在链上追踪结算路径,可以帮助观察市场结构的变化。
使市场运作的成本不对称性
最后,Polymarket 的三条结算路径形成了一个隐性的成本差异结构,并不需要额外显式费用。
由于 COMPLEMENTARY 更便宜、MINT/MERGE 更贵,协议在结构上会偏向:
- 双向订单流 — 已是相反头寸的订单因更低成本而获得奖励
- 深度 — 放在可能自然相交的地方的订单结算成本更低
- 头寸回转 — 来回翻转(买入后卖出相同 outcome)的头寸总体成本较低
这些差异来自架构本身,而不是额外收费。它们反映了不同路径上的计算和转账工作量。
理解这一点的交易者,可以更有针对性地安排订单。理解这一点的做市商,可以更好地判断点差如何变化。
对于关注 Polymarket 的研究者,这三条路径提供了一个观察合约使用方式的切入点。
https://smarts.md/cn/polymarket-ctf-exchange-v2-polygon
https://smarts.md/cn/polymarket-uma-adapter-v3-polygon
https://smarts.md/cn/polymarket-neg-risk-exchange-v2-polygon
轉發此貼文?
與您的關注者分享。
回覆