
Contents (13)

TORCH:产品已上线,价值捕获尚待验证|Robinhood Chain 深度拆解
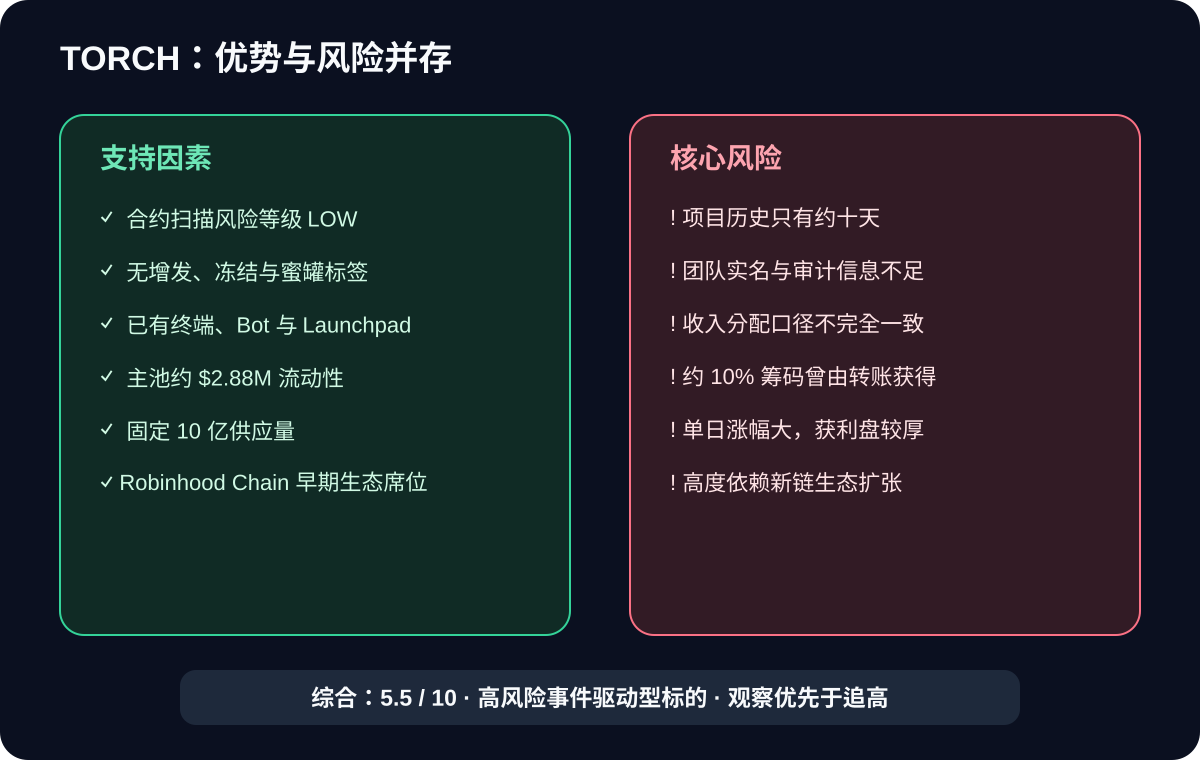
TORCH 已有交易终端、Bot 与 Launchpad,合约扫描也较干净;但项目历史极短、收入分配口径不一致,且部分筹码经转账获得。本文拆解其市场结构、代币经济、筹码与核心风险。
数据快照:2026-10-20,约 15:30–16:00 UTC
本报告仅供研究参考,不构成投资建议。
一、标的信息
- 项目:Torch
- 代币:TORCH
- 网络:Robinhood Chain 主网
- Chain ID:
4663 - 合约:
0x000050e18ffa3f8f7ad170eb9cef160eb3ed1111 - 调研入口:Fomo Family
二、核心结论
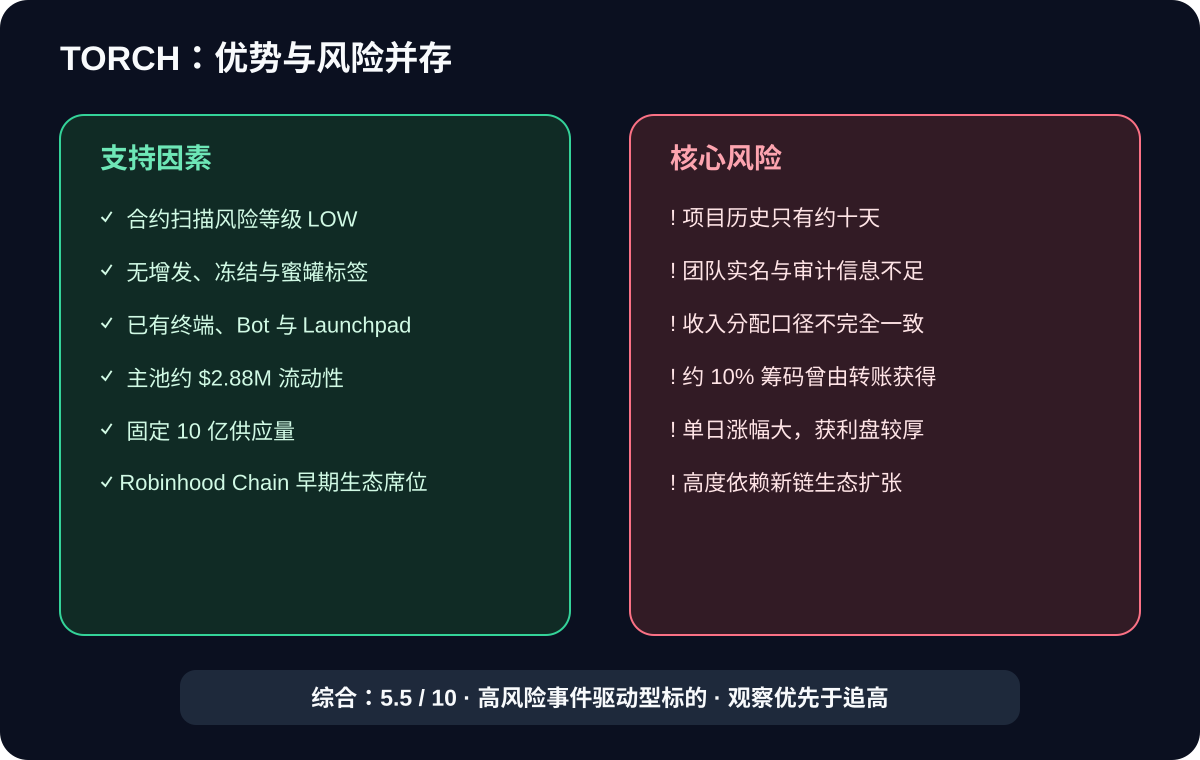
TORCH 不是单纯的空气 Meme。其背后已经有早期交易终端、Telegram Bot、Launchpad 和跨链交易产品,合约安全扫描结果也相对干净。但项目成立时间极短、团队透明度较低、收入分配口径存在不一致,且部分筹码曾通过转账方式分发。
当前约 1600 万美元估值主要是在交易 Robinhood Chain 新生态的增长预期,而不是已经得到充分验证的现金流。它更适合被视为高风险、事件驱动型标的,不适合作为核心仓位。
综合评级:5.5/10,观察优先于追高。
三、市场现状
当前流动性最深的是 Uniswap V4 的 TORCH/ETH 池。
| 指标 | 快照读数 |
|---|---|
| 价格 | 约 $0.0163
|
| 市值/FDV | 约 $15.8M–$16.4M
|
| 24 小时涨幅 | 约 +72%
|
| 6 小时涨幅 | 约 -7%
|
| 24 小时成交额 | 约 $4.11M
|
| 主池流动性 | 约 $2.88M
|
| 24 小时买/卖笔数 | 5,450 / 3,953 |
| 总供应量 | 10 亿 TORCH |
| 主池持有量 | 约 9939 万 TORCH |
| 主池创建时间 | 2026-10-10 |
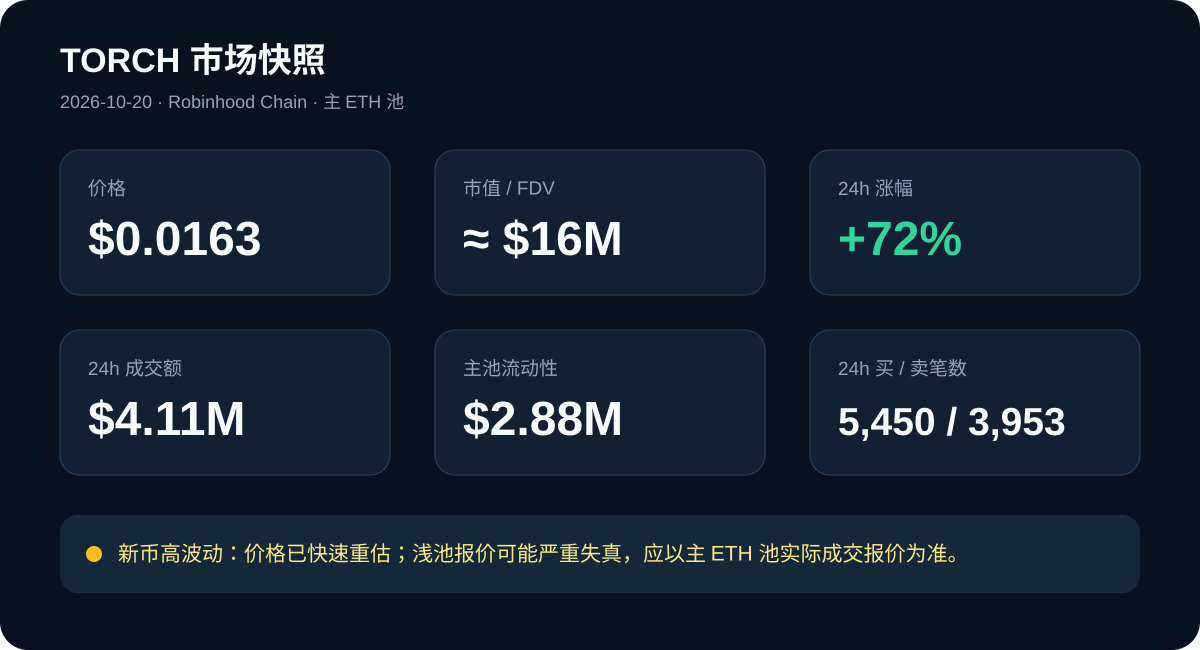
市场数据来源:DEX Screener 主池、DexBrief。
市场结构观察
- 流动性约占估值的 18%,对刚上线的小市值代币而言不算差。
- 24 小时成交额约为流动性的 1.4 倍,交易活跃,但新币炒作属性明显。
- 24 小时买单数量高于卖单,但最近 1 小时卖单数量曾高于买单,短周期动能已经降温。
- 存在多个极浅的 USDG、V3 和 Metric 池,部分池子的显示价格严重失真。真实价格应以主 ETH 池的可执行报价为准。
- 供应量基本全部进入流通估值计算,因此价格每变化
$0.001,名义估值约变化$1M。
TORCH 已出现在 MEXC Meme+、Gate Trenches、WEEX、Bitrue Alpha 等渠道。但这些多为 Meme+/Alpha/Trenches 类早期专区,不能等同于成熟现货市场的完整尽调背书。MEXC 公告确认了对应网络和合约地址。
四、项目与产品
Torch 希望提供“一个账户、一个余额、跨多链交易”的产品体验,主要包括:
- Web 交易终端
- Telegram 交易 Bot
- 跨链买卖与自动桥接
- 止盈、止损、限价单和 DCA
- 钱包跟踪及跟单
- Robinhood Chain 代币发射台
- 持币奖励、返佣及推荐分成
项目称其钱包使用 Turnkey 的安全硬件或可信执行环境管理,用户可以导出私钥;小额交易可在用户设置的限额内自动签名,大额交易、提现和密钥导出仍需密码确认。相关说明见 Torch 官方文档。
产品逻辑的积极面
- Robinhood Chain 是真实运行的 EVM 兼容 Arbitrum L2,官方主网 Chain ID 为 4663。Robinhood 官方网络说明
- 新链早期确实缺少成熟的交易聚合、Bot 和代币发行基础设施。
- TORCH 已成为若干 Torch Launchpad 新币的报价资产,可能产生生态基础交易需求。
- 交易手续费、发行费和跨链费提供了潜在收入来源,基本面比纯 Meme 更完整。
产品逻辑的局限
Telegram Bot、跨链聚合、Launchpad 和跟单终端均为竞争激烈的成熟赛道。长期护城河只能来自真实交易量、执行质量、用户留存和流动性网络效应,目前还没有足够历史数据验证这些指标。
五、代币机制与价值捕获
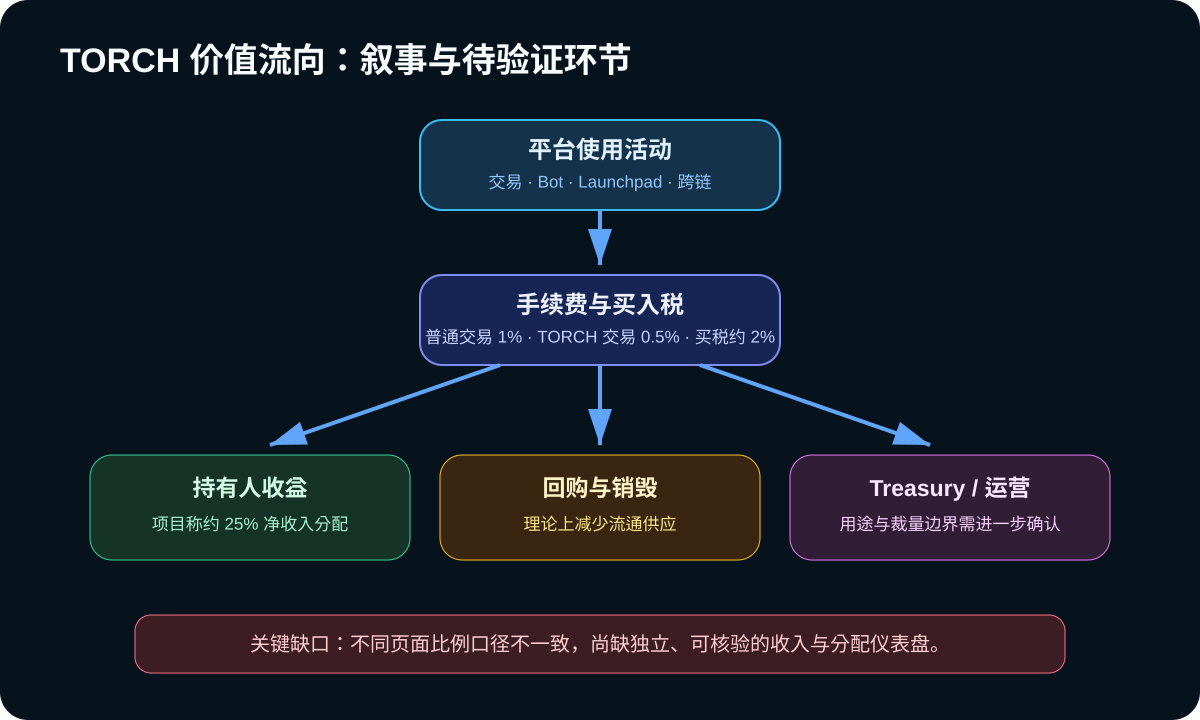
项目提出两类主要价值捕获:
- TORCH 自身交易费:部分奖励持有人,部分用于回购销毁。
- 平台收入:项目称约 25% 的交易 Bot、终端及 Launchpad 净收入将按持仓比例分配给 TORCH 持有人。
其他公开口径包括:
- TORCH 交易收取 0.5% 平台费。
- 普通代币交易收取 1% 平台费。
- TORCH 自身买入税约 2%,卖出税为 0%。
- 固定供应量 10 亿,无增发。
- 部分手续费将用于回购和销毁。
关键疑点:文档口径不完全一致
- 官网营销页称 TORCH 自身 1% 费用中的 70% 给持有人、30% 销毁。
- 费用文档称 TORCH 交易的 0.5% 费用进入销毁钱包和 treasury。
- 官网另称持有人获得约 25% 的平台净收入。
- 尚未看到能够独立核对收入、回购、销毁和持有人分配的完整公开仪表盘。
因此,现阶段应将“收入分红”视为项目方陈述和待验证功能,不能直接使用成熟协议或股票分红模型进行估值。相关资料见 Torch 官网和官方 Fees 文档。
六、合约安全扫描
对精确合约执行的链上安全扫描结果如下:
| 检查项 | 结果 |
|---|---|
| 总体风险等级 | LOW |
| Honeypot | 否 |
| 模拟卖出 | 可卖出 |
| 买入税 | 2% |
| 卖出税 | 0% |
| 可增发 | 否 |
| 冻结权限 | 否 |
| 黑名单/阻断历史 | 否 |
| 源代码 | 已验证/开源 |
| 所有权未放弃 | 否 |
| 假流动性 | 未触发 |
| 洗盘交易 | 未触发 |
| 已知 Rug 地址关联 | 未触发 |
| 异常移除流动性 | 未触发 |
该结果说明 TORCH 不像典型蜜罐、任意增发币或管理员可随意冻结的代币。
需要注意:LOW 只表示没有命中扫描器的已知合约风险标签,不代表价格低风险,也不能验证团队诚信、平台收入或关联钱包行为。
官方还声称 Launchpad 流动性永久锁定于工厂合约,且合约不存在取回路径。在没有独立审计报告和完整逐行合约审查的情况下,这部分仍主要属于项目方表述。机制说明见 Launchpad 文档。
七、持仓与筹码结构
这是 TORCH 当前最值得警惕的环节。
独立链上扫描曾发现:
- 前十大实际流通持有人约占 27.4%。
- 最大单一钱包约占实际流通量的 6.8%。
- 6 个钱包合计约占流通筹码的 10%,这些筹码不是通过正常买入获得,而是通过转账收到。
- 如果这些钱包同时向主池卖出,模型估计可能产生约 45% 的价格冲击。
- 部署者本身不在前排大户中。
- 未发现明显的同区块批量钱包包夹或前 30 秒狙击集群。
来源:Trenchscan。
另一个较早快照显示前十大余额占比为 46.9%,但对应持币人数仅 481;当前浏览器数据约为 1,448 名持有人。差异可能来自筹码后来分散,也可能来自是否排除池子、合约和销毁地址等统计口径。
对筹码结构的判断
- 当前集中度尚未达到可以直接判定恶意控盘的极端水平。
- 通过转账获得的约 10% 筹码需要持续追踪。
- “100% 初始供应进入池子”并不等于团队没有筹码;团队或关联方仍可通过启动时的 dev buy 或之后的买入取得代币。
- 地址数量增长不等于独立用户增长,一个主体可以控制多个钱包。
八、团队、社区和可信度
目前团队公开身份较弱:
- 项目主要使用
torch、mlog等账号,缺少清晰的实名履历。 - 尚未发现完整的法人主体、融资方和投资人披露。
- Telegram 社区约 1,400 人。
- 项目账号和部分站内团队账号关注者数量仍较少。
- 域名、文档、代币和产品活动主要集中在 2026 年 10 月,项目历史极短。
- 尚未找到有说服力的独立智能合约审计报告。
- 官方条款排除美国、加拿大、英国、中国及受制裁地区用户,说明项目本身意识到了潜在法律风险。
积极面是其文档相对完整,且没有回避高波动、止损失败、跨链桥和密钥管理风险。但完整文档不能替代实名团队、独立审计和可验证收入。
此外,TORCH 部署在 Robinhood Chain 上,不代表 Robinhood 公司为项目背书,也不代表 TORCH 对 Robinhood 公司拥有任何股权或官方权益。
九、看多逻辑
- Robinhood Chain 新生态处于基础设施抢位阶段。
- Torch 已有早期可操作产品,而非只有路线图。
- TORCH 被部分新发行资产用作交易对,可能形成生态货币需求。
- 固定供应、买入税、潜在回购销毁和收入分配形成了理论上的价值闭环。
上述逻辑成立,需要后续证明:
- 真实用户能够持续增长,而不是上市初期短暂流量。
- 交易量主要来自自然用户,不是刷量或激励循环。
- 收入分配已在链上执行,并提供可核验数据。
- TORCH 作为报价资产的生态规模继续扩大。
- 团队没有通过分散钱包控制大量筹码。
- Robinhood Chain 本身能够获得长期用户和资产迁移。
十、主要风险
按重要性排序:
- 项目生命周期极短:市场历史约十天,增长缺乏持续性证明。
-
价格已快速重估:价格从约
$0.003上涨至$0.016+,短期获利盘较厚。 - 转账分发筹码:约 10% 的流通筹码曾通过转账获得,可能形成集中卖压。
- 收入机制未充分验证:25% 净收入分配和具体销毁比例仍需链上证据。
- 团队透明度低:实名、法人、融资和审计信息不足。
- 生态依赖:增长高度依赖 Robinhood Chain,而该链本身也是新生态。
- 组合合约风险:即使代币合约简单,Launchpad、自动签名、跨链桥、路由器和奖励合约仍可能出错。
- 监管风险:按持仓比例分配平台净收入可能在部分司法辖区触发证券或收益产品方面的问题。
- 数据索引不成熟:不同平台对价格、流通量和集中度存在明显差异,交易前必须检查主池实际报价。
十一、综合评级
| 维度 | 评价 |
|---|---|
| 合约基础安全 | 较好 |
| 流动性 | 对小市值新币而言较好 |
| 产品落地 | 有早期产品 |
| 代币价值捕获 | 有逻辑,但验证不足 |
| 团队透明度 | 弱 |
| 筹码结构 | 中高风险 |
| 项目成熟度 | 极低 |
| 当前估值吸引力 | 一般,已计入较多热度 |
| 综合风险 | 高 |
十二、最终判断
TORCH 比普通新发 Meme 多了产品、生态交易对和价值捕获叙事,但目前还不能按成熟协议估值。
在看到以下证据前,不宜把它视为中长期高确定性项目:
- 可验证的日活、月活及用户留存;
- 平台真实手续费收入;
- 累计 TORCH 回购、销毁和持有人分配;
- 关键合约的独立审计;
- 转账获得筹码的大户后续行为;
- 团队和法律主体进一步披露。
如果参与,更适合按照高波动早期仓位进行管理:避免在单日大涨后一次性追入,仓位以即使归零也不影响整体资金为限,并持续观察主池流动性、平台真实收入和转账大户是否向流动性池或交易所充值。
安全扫描为 LOW 不代表投资风险低,也不构成买入建议。
十三、主要资料来源
Repost this post?
Share with your followers.
Reply