
Contents (6)

同一只 NVIDIA,五家发行方做成了六种代币:你持有的是哪一种
同一只 NVIDIA 有五家发行方、六种代币,价差中位数只有约 0.18%,法律结构却各不相同。本文拆开 Robinhood 股票代币的法律、支撑、合约三层,解释泽西岛债务凭证的设计逻辑,并用“三种股票代币”框架说明一枚股票代币能去哪里。
如果你在交易所、钱包、DeFi 协议里集成股票代币,或者在合规、托管岗位上评估它,先回答一个问题:在 Robinhood Wallet 里买入一枚 NVIDIA 股票代币,你拿到的到底是什么?
Bitquery 10 月 13 日发布的一项调查,把这个问题摆得很直观。同一只 NVIDIA,有五家发行方、六种代币,分布在五条链上:Robinhood 在 Robinhood Chain,Backed 在 Solana 和 Base,Ondo 在以太坊,Coinbase 在 Base,Reality 在 Arbitrum。
9 月 13 日到 10 月 13 日,Robinhood Chain 上的版本成交约 6.56 亿美元,Solana 上的 Backed 版本约 2.58 亿美元,以太坊上的 Ondo 版本约 530 万美元,其他几乎没有成交。这些版本之间没有桥,价格却贴得很紧:Solana 版本和 Robinhood Chain 版本的日均价差中位数只有约 0.18%。
价格一致,靠的是每个版本都锚定同一只真实股票,加上各自市场里的套利做市商。可对用户和集成方来说,六个版本意味着六套法律结构、六套合约权限、六种赎回路径。
一枚 Robinhood 股票代币的三层
法律层。 它是一份代币化的债务证券,发行人是注册在泽西岛的 Robinhood 子公司 RHJ。它提供标的股票的经济敞口,但不赋予持有人对标的股票或其发行人的法律或受益权利。你不是 NVIDIA 的股东,你是 RHJ 的债权人,债权价值跟着 NVIDIA 股价走。
支撑层。 按 Robinhood 的发行披露,代币由美国托管人持有的标的股份充分支撑,初始按 1:1 对应,之后每枚代币对应的股数可随 multiplier 调整。只有经过机构尽调的授权参与者能向 RHJ 申购赎回,发行时只有一家。普通用户只在二级市场买卖。
合约层。 标准 ERC-20,没有白名单,每只代币有 Chainlink 价格源。分红和拆股通过 multiplier 处理:用户余额不变,每枚代币对应的股数在变。合约同时保留暂停转账、拉黑地址、管理员从任意地址销毁的权限。
开放流通加保留冻结权,是这枚代币的核心取舍。没有白名单,它才能进 Uniswap 池子、做 Morpho 的抵押品、当发射台的报价资产;冻结权则会被所有把它当基础资产的 DeFi 协议原封不动地继承。
为什么是泽西岛债务凭证
Robinhood 没有公开解释这套结构的全部理由,但从约束条件可以推出它的逻辑:不能在美国向公众发行未注册证券,所以发行人设在美国以外、不对美国人发售;要在 120 多个国家分发,所以用泽西岛配合招募说明书制度;不想让用户直接成为美国上市公司的登记股东,所以用债务证券提供经济敞口、股份由托管人集中持有;要进 DeFi,所以用无白名单的 ERC-20。
这不是 Robinhood 的发明。Kraken 的 xStocks 由 Backed 旗下的泽西岛 SPV 发行,Binance 的 bStocks 同样只给财务权利、没有投票权。泽西岛债务凭证,是目前若干面向海外散户、希望兼容开放 DeFi 的发行方采用的一种结构。
框架:三种股票代币
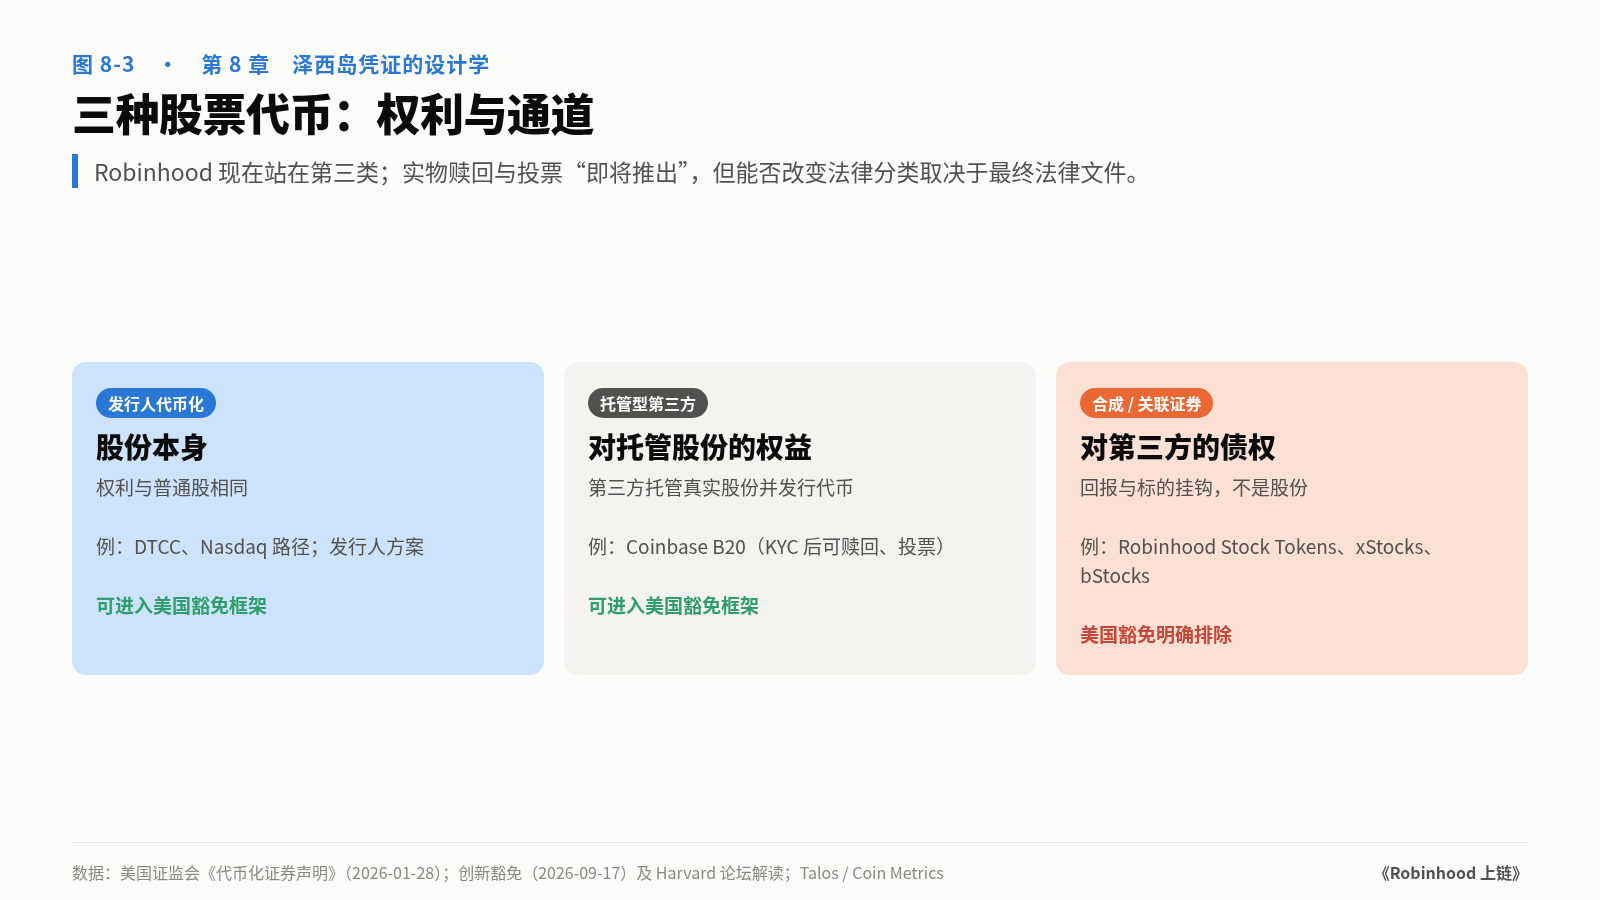
美国证监会 2026 年 1 月的《代币化证券声明》,先把代币化证券分成两大类:发行人(或其代表)代币化,和无关联第三方代币化。为了分析方便,我再把第三方类按是否传递标的权利拆成两种,形成三种股票代币。这是一个二级简化,不是 SEC 的官方三分类:
| 类型 | 持有人拥有什么 | 代表 |
|---|---|---|
| 发行人代币化 | 股份本身,权利与普通股相同 | 走 DTCC、Nasdaq 路径的代币化股票 |
| 托管型第三方代币化 | 对托管股份的证券权益 | Coinbase B20 宣称直接对应标的股份,KYC 后可赎回和投票 |
| 合成 / 关联证券 | 对第三方的债权或合约权利,不是股份 | Robinhood 股票代币、xStocks、bStocks |
这个分类决定了一枚股票代币能去哪里。美国证监会 9 月 17 日的创新豁免,只允许前两类在符合条件的交易场所交易,明确排除了提供合成敞口的第三方证券。合成类在海外分发更灵活,但发行人可以说“这不是我们的股票”。托管类和发行人类更接近真的股票,代价是更重的托管、过户和名册安排。
Robinhood 现在站在第三类。Tenev 9 月 15 日说,实物赎回和投票“即将”加入。这能缩小权利差距,但能否改变 RHJ 债务证券的法律分类、满足美国豁免的“相同权利”条件,要看最终的法律文件,不能凭功能承诺判断。
从 App 里的代币到钱包里的代币
回看一年前,这个结构是一步步改出来的。2025 年 6 月戛纳发布会推出的第一代欧盟股票代币,是 Robinhood 欧洲公司与客户之间的衍生合约,只能在 App 内交易,不能转出。第二代改成泽西岛债务证券,能转进钱包、进 DeFi。
从“App 里的代币”到“钱包里的代币”,是 Robinhood 上链真正的分水岭。前者只是换了一种记账方式;后者让股票进入了一个 Robinhood 不完全控制的开放环境,meme、套利、机器人、合规和发行人的反对,从此都要面对。
如果你要集成或评估股票代币
- 先读法律结构,再读合约。同样叫 NVDA,可能是股份、证券权益,也可能是对第三方的债权。
- 读 multiplier。余额不变不等于权益不变,抵押估值、税务、会计都要乘上它。
- 评估发行方的冻结权。把股票代币当报价资产或抵押品时,发行方暂停或拉黑一个关键地址,会波及你的整个产品。
- 看授权参与者有几家。只有一家时,申赎效率和折溢价都系于这一家。
收尾
一枚 Robinhood 股票代币,是泽西岛发行的债权、托管人手里作为支撑的股份,加上一份带开关的 ERC-20。它能去哪里,取决于它属于三种股票代币里的哪一种。“我持有的是哪一种 NVIDIA”,会是代币化股票长期存在的问题。
你在集成股票代币时,最先看的是法律结构、合约权限,还是流动性?
——本文节选自《Robinhood 上链:一家券商的第一年》第 2 章《戛纳:To Catch a Token》、第 8 章《泽西岛凭证的设计学》
完整书籍(17 章、48 张图,前 3 章免费试读):https://pickful.ai/books/afwq
Repost this post?
Share with your followers.
Reply