
Contents (10)

下一轮加密机会,不是押注赌场里的筹码,而是拥有赌场本身
当宏观流动性不再提供全面顺风,真正值得研究的或许不是下一枚热门代币,而是持续承接交易、分发产品和收取费用的金融基础设施。
从 Hyperliquid、链上期权、预测市场到 AI 数据,寻找宏观逆风中的结构性机会
市场正在呈现一种看似矛盾的状态。
一方面,全球流动性的边际改善正在减弱,长端利率上升,政策预期偏鹰,股票指数虽然坚挺,但上涨范围越来越集中。另一方面,永续合约、预测市场、RWA 衍生品和链上期权仍在快速扩张。
这意味着我们可能正从“所有资产一起上涨”的阶段,进入一个更强调结构、收入和价值捕获的阶段。
在这种环境中,最重要的问题不再只是“下一轮什么币会涨”,而是:
无论用户下一轮交易什么,谁都能从这场交易中持续收费?
答案可能不是赌场里的某一枚筹码,而是赌场本身。
一、宏观顺风减弱,但投机需求没有消失
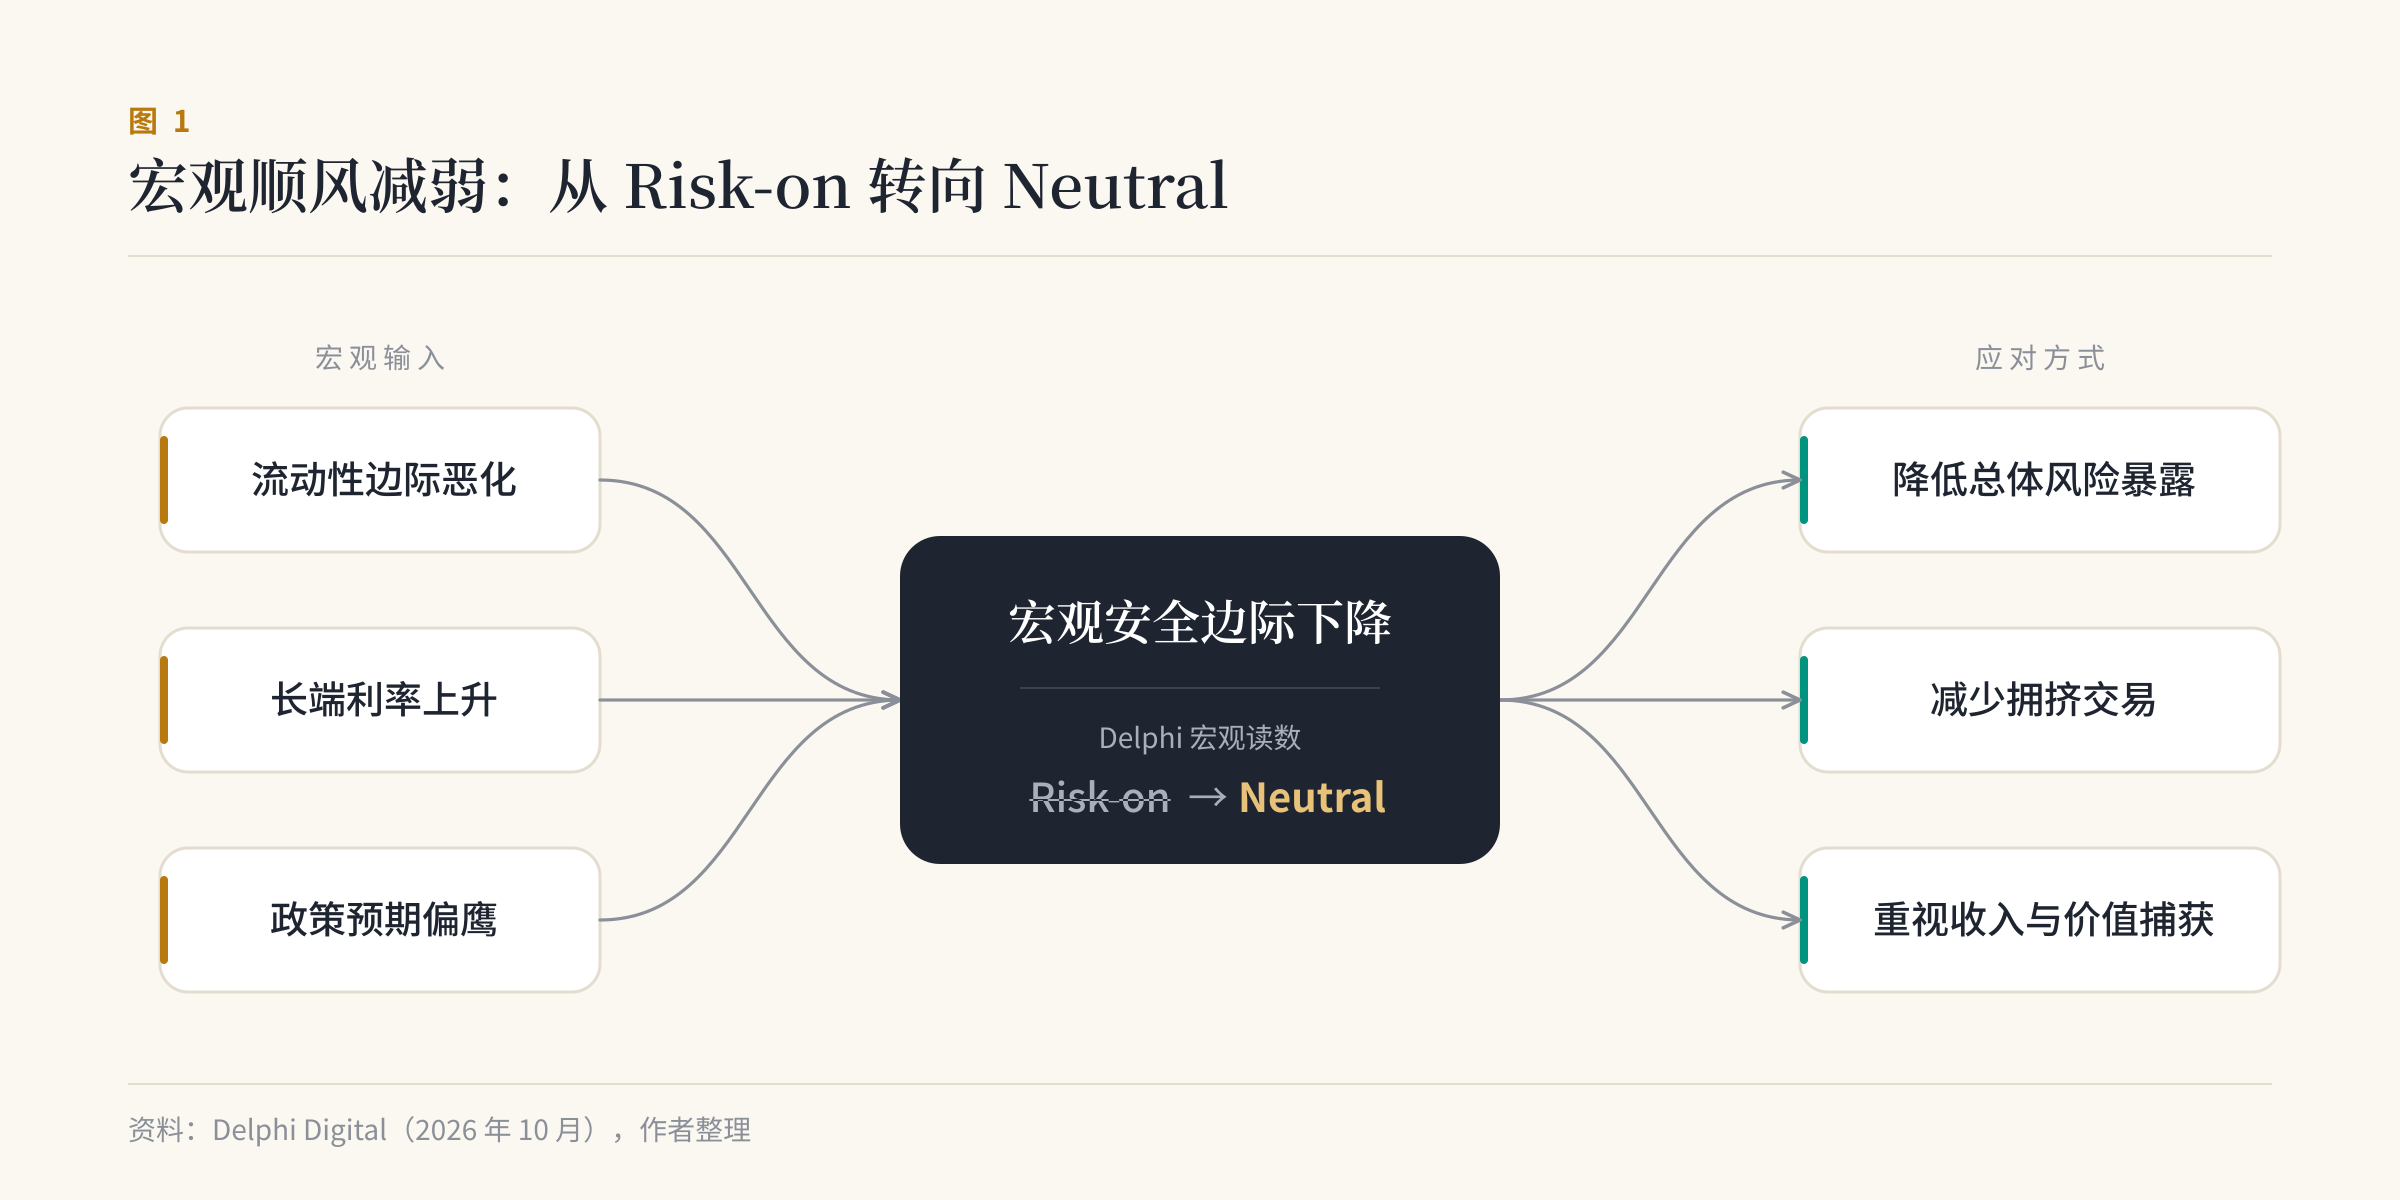
Delphi Digital 更新后的宏观框架不再只观察流动性,而是同时纳入全球增长、通胀领先指标和央行政策。其当前读数已经从 Risk-on 转向 Neutral。
这不是全面看空信号,却意味着投资者不再拥有过去那种宽松的宏观安全边际。
问题在于,宏观环境变得谨慎,并不等于人们不再投机。
住房负担上升、财富差距扩大、职业路径变得不稳定,让传统的缓慢积累越来越缺乏吸引力。与此同时,AI、机器人和区块链又不断制造新的未来叙事。手机则把股票、期权、加密货币、体育竞猜和事件合约装进同一个账户。
投机的对象会轮换,但投机行为本身可能成为本年代最稳定的需求之一。
二、驱动投机的两台发动机
历史上的大规模投机,通常由两种力量推动。
第一种是建设型投机。新技术扩大了人们对未来的想象,资金争相进入铁路、互联网、AI 和区块链等新基础设施。资本投入往往过量,许多参与者最终亏损,但泡沫过后通常会留下真实可用的网络。
第二种是彩票型投机。当工资、住房和传统储蓄无法提供令人满意的上升路径时,人们会主动寻找具有非线性收益的机会。期权、体育竞猜、预测市场、永续合约和 Meme 币都能满足这种需求。
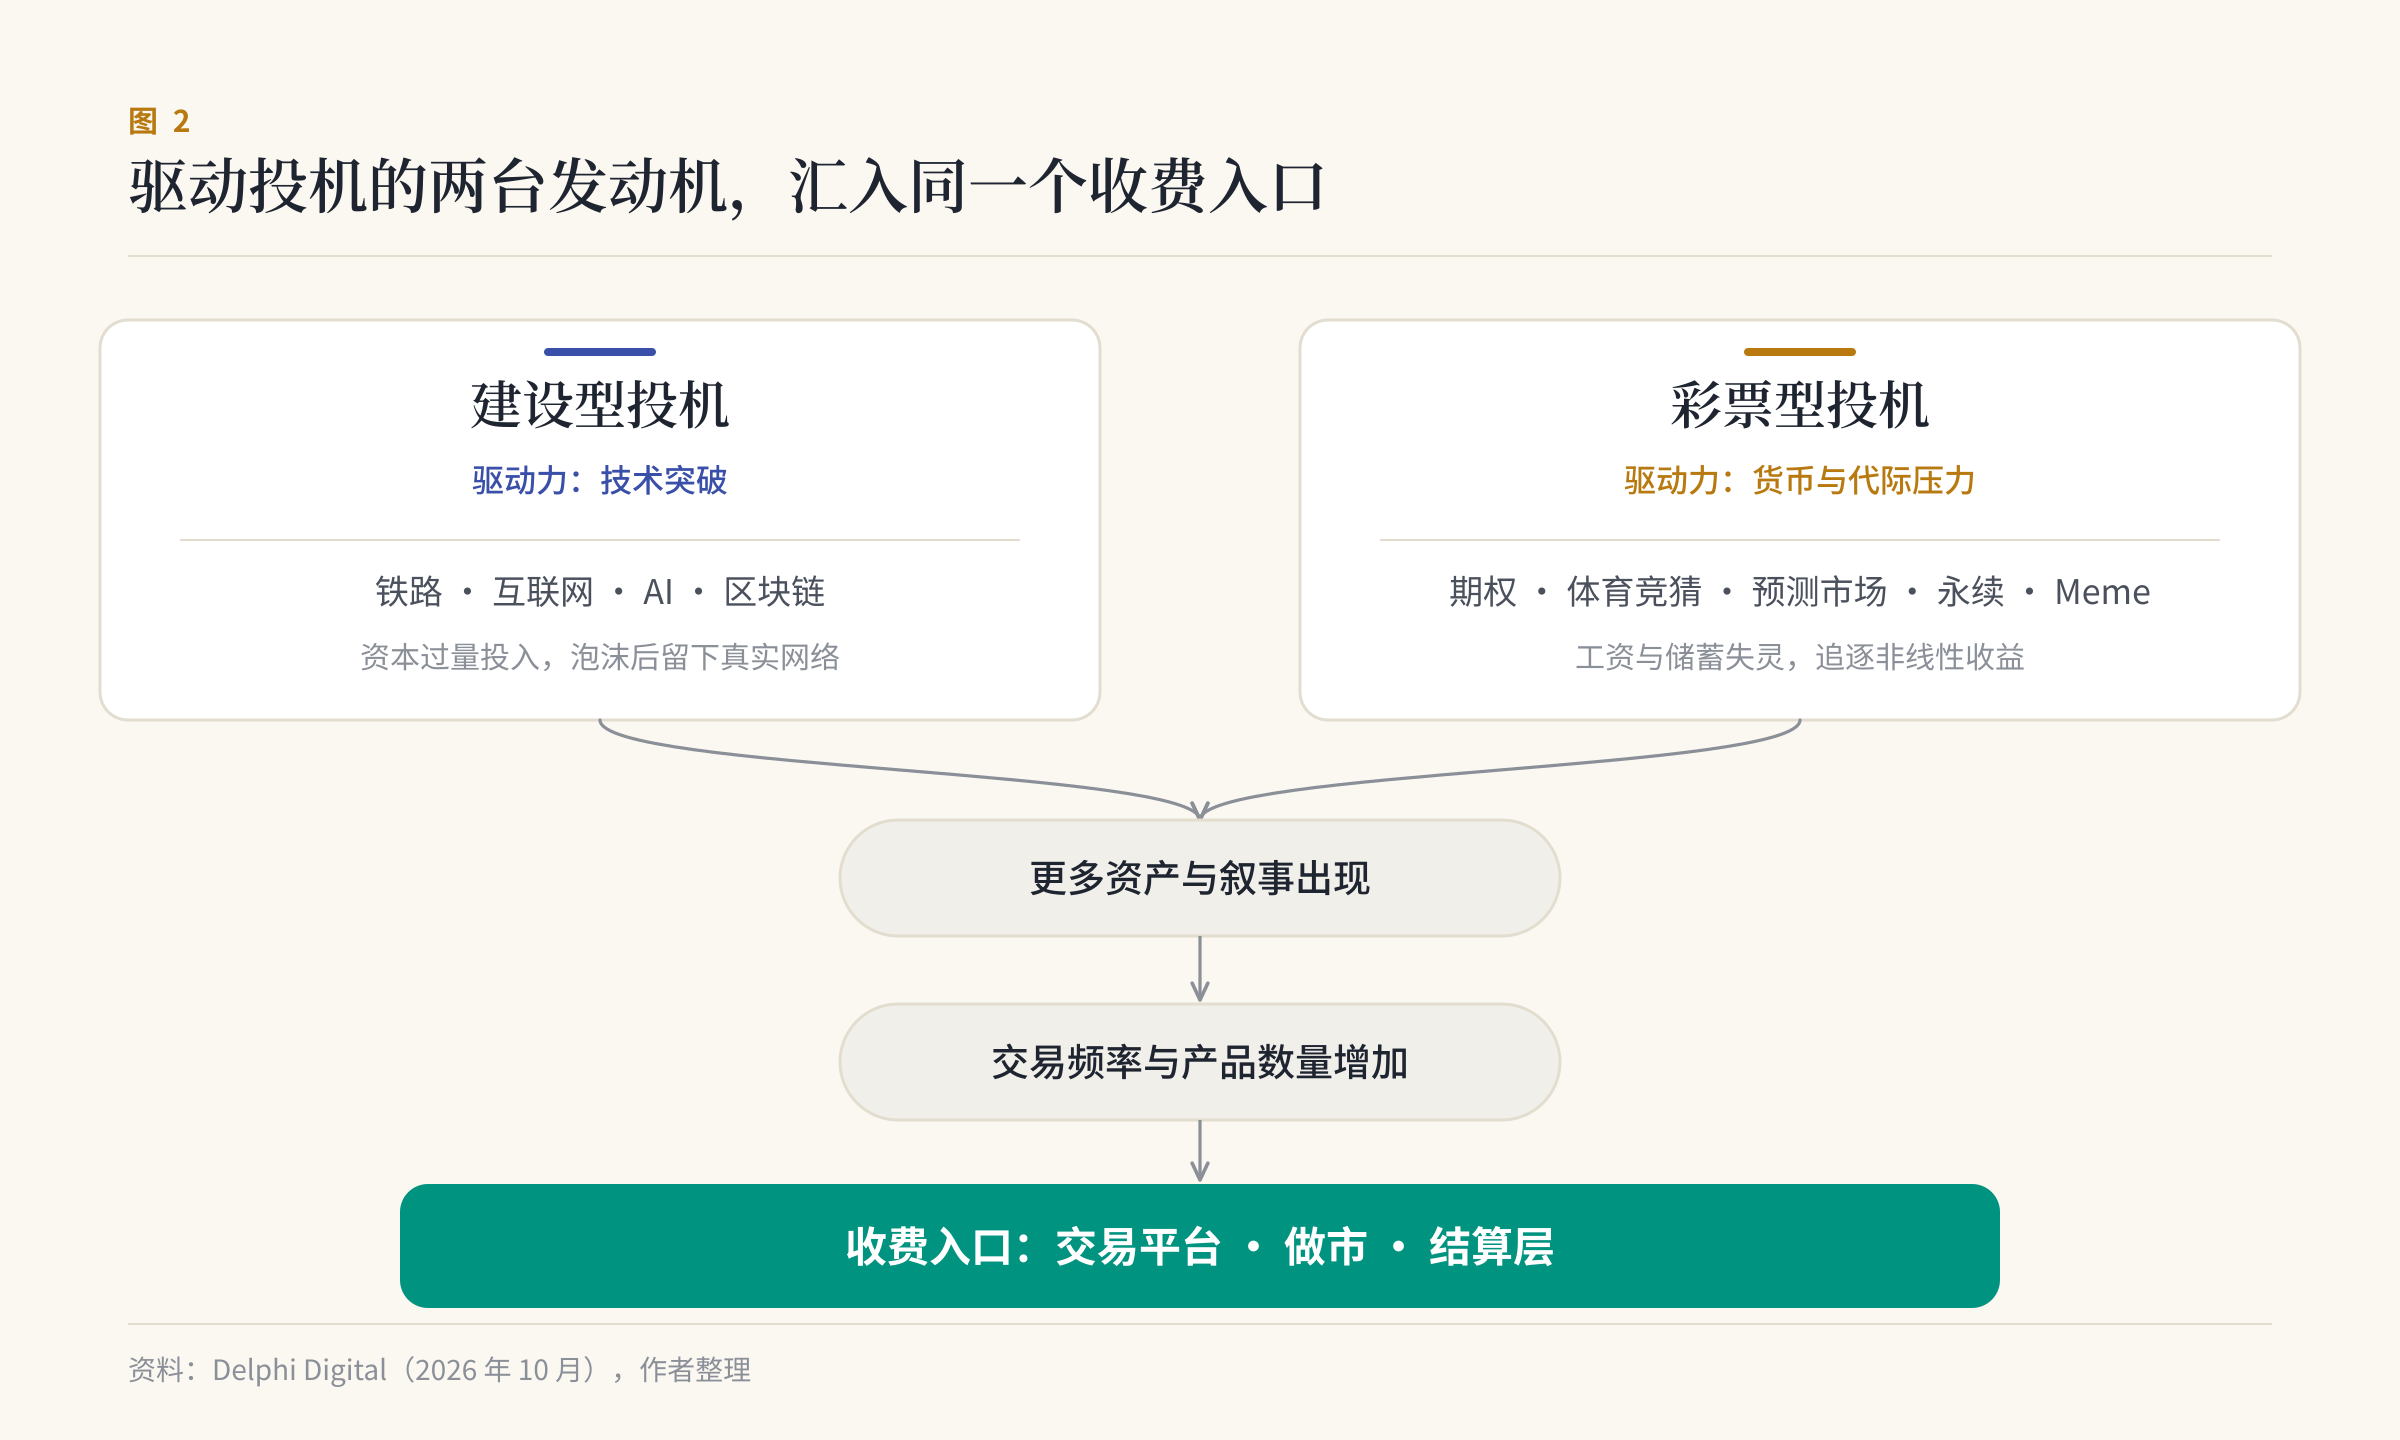
过去,这两台发动机往往只有一台高速运转。今天,它们却同时存在:AI 提供建设叙事,财富压力提供彩票需求,而加密基础设施让资产可以全天候发行和交易。
由此产生一个重要结论:
与其预测每一次投机浪潮中的赢家,不如研究所有浪潮都必须经过的收费入口。
三、“拥有赌场”究竟意味着什么
所谓拥有赌场,并不是简单地买入一家交易所的代币,而是寻找能够在交易活动中稳定捕获价值的基础设施。
| 基础设施层 | 主要功能 | 代表方向 | 核心价值 |
|---|---|---|---|
| 用户分发层 | 持有账户与客户关系 | Robinhood、钱包入口 | 低获客成本、交叉销售 |
| 交易与流动性层 | 撮合订单、提供保证金 | Hyperliquid、Lighter | 交易费、网络效应 |
| 产品创建层 | 上线股票、商品及事件市场 | HIP-3、HIP-4 | 扩张交易品类 |
| 衍生品层 | 提供期权和复杂风险管理 | Derive、Paradex | 波动率交易、机构需求 |
| 结算与风控层 | 清算、预言机、抵押品管理 | 链上清算基础设施 | 系统可靠性与资本效率 |
一个优秀的“赌场型资产”至少应通过六项检查:
- 用户和交易量是否自然增长,而不是完全依赖补贴;
- 平台能否保持收费能力,而不是陷入零费率竞争;
- 收入是否真正回流给资产持有人;
- 流动性是否足够深,能承受极端行情;
- 产品能否从单一资产扩展到多个市场;
- 监管变化是否会切断它最重要的用户来源。
只有交易量,没有收入,不是真正的价值捕获;只有回购叙事,没有治理权和法律权利,也不能直接等同于传统股权。
四、Hyperliquid 想做的可能不只是“链上 Binance”
Hyperliquid 最初因链上永续合约获得关注,但它正在突破单一加密交易所的边界。
- HIP-3 允许部署者创建股票、指数和商品永续合约;
- HIP-4 将事件合约引入同一个抵押品和交易环境;
- 现货订单簿、永续合约和组合保证金可以为期权提供对冲基础;
- 第三方部署者能够在不经过传统上市委员会的情况下创造新市场。
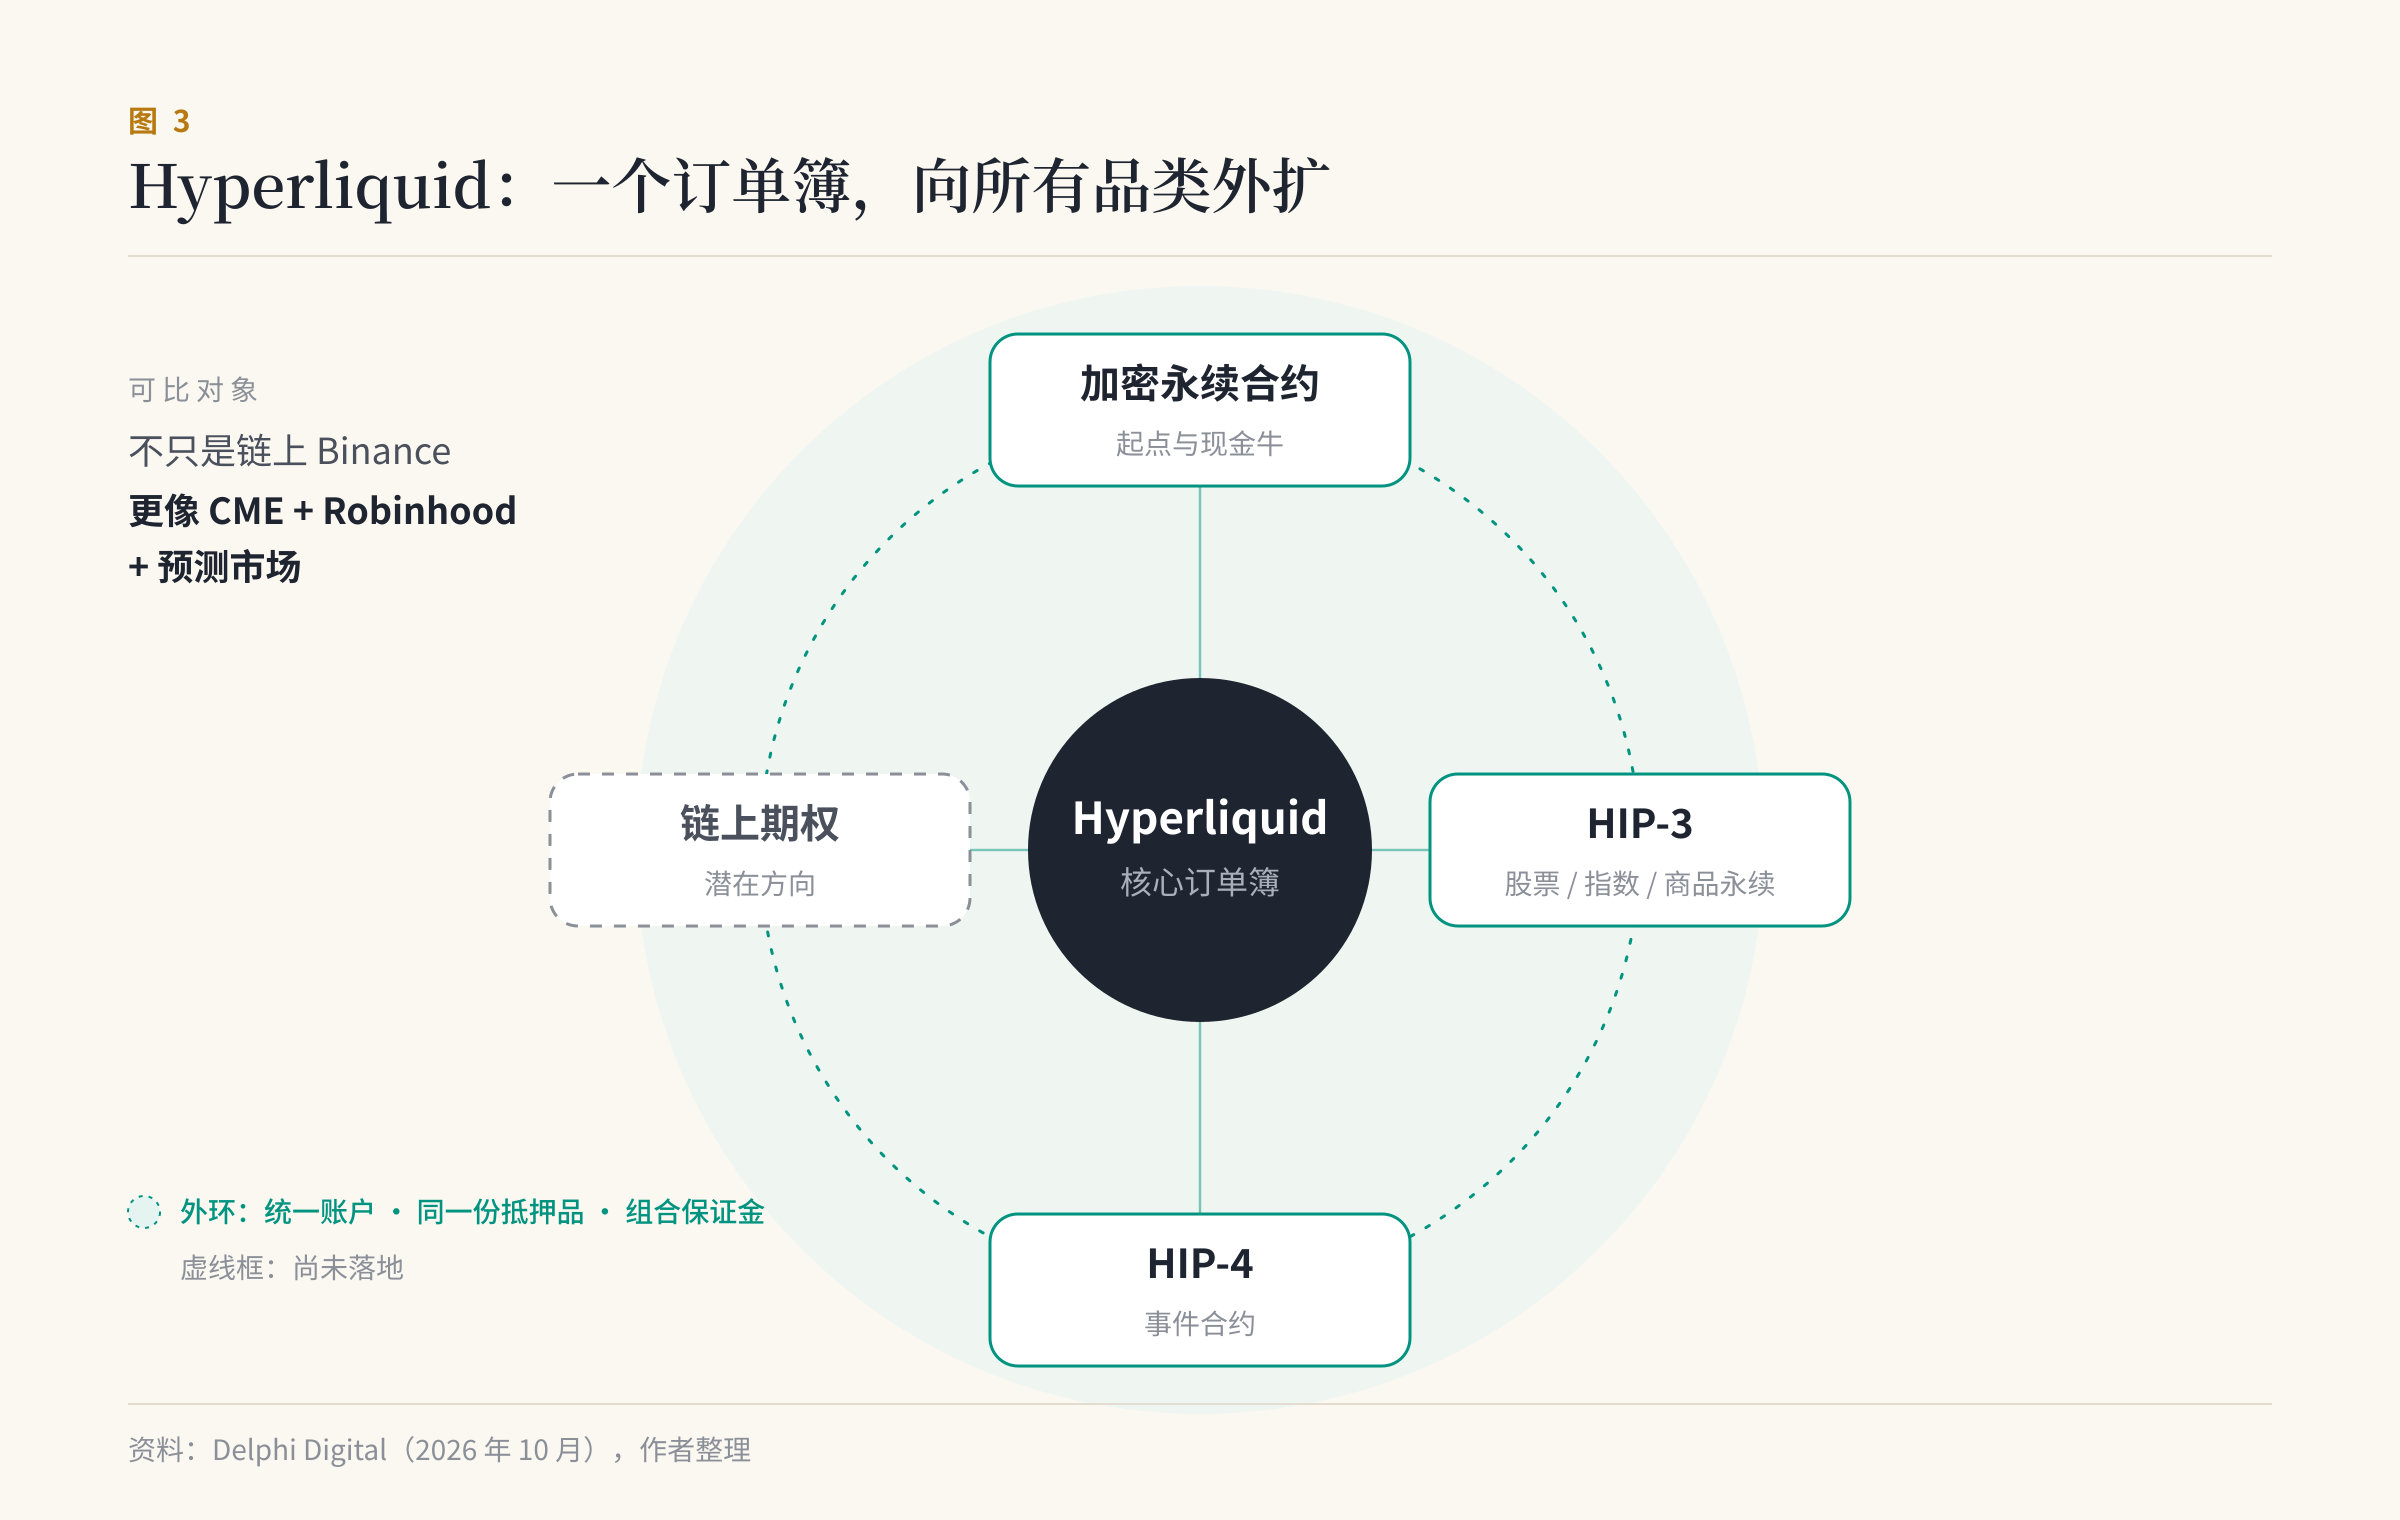
如果这一方向成立,Hyperliquid 的长期可比对象就不只是 Binance,而更像一个链上的“CME + Robinhood + 预测市场”。
但这并不自动意味着 HYPE 是无风险的基础设施权益。
HYPE 同时具有两种属性:一方面,它受益于交易费用和生态扩张;另一方面,它仍是高波动加密资产,会受到市场情绪和整体风险偏好的影响。部署者分成、低费率竞争、激励交易量和监管分割,都可能削弱协议最终能够捕获的价值。
因此,研究 Hyperliquid 时不能只看成交量,还要观察协议收入、回购效率、真实用户、部署者集中度和压力行情表现。
五、链上期权:产品拐点已近,流动性拐点未到
2026 年 9 月,链上期权名义交易量达到 48.29 亿美元,较 8 月增长 121.7%。
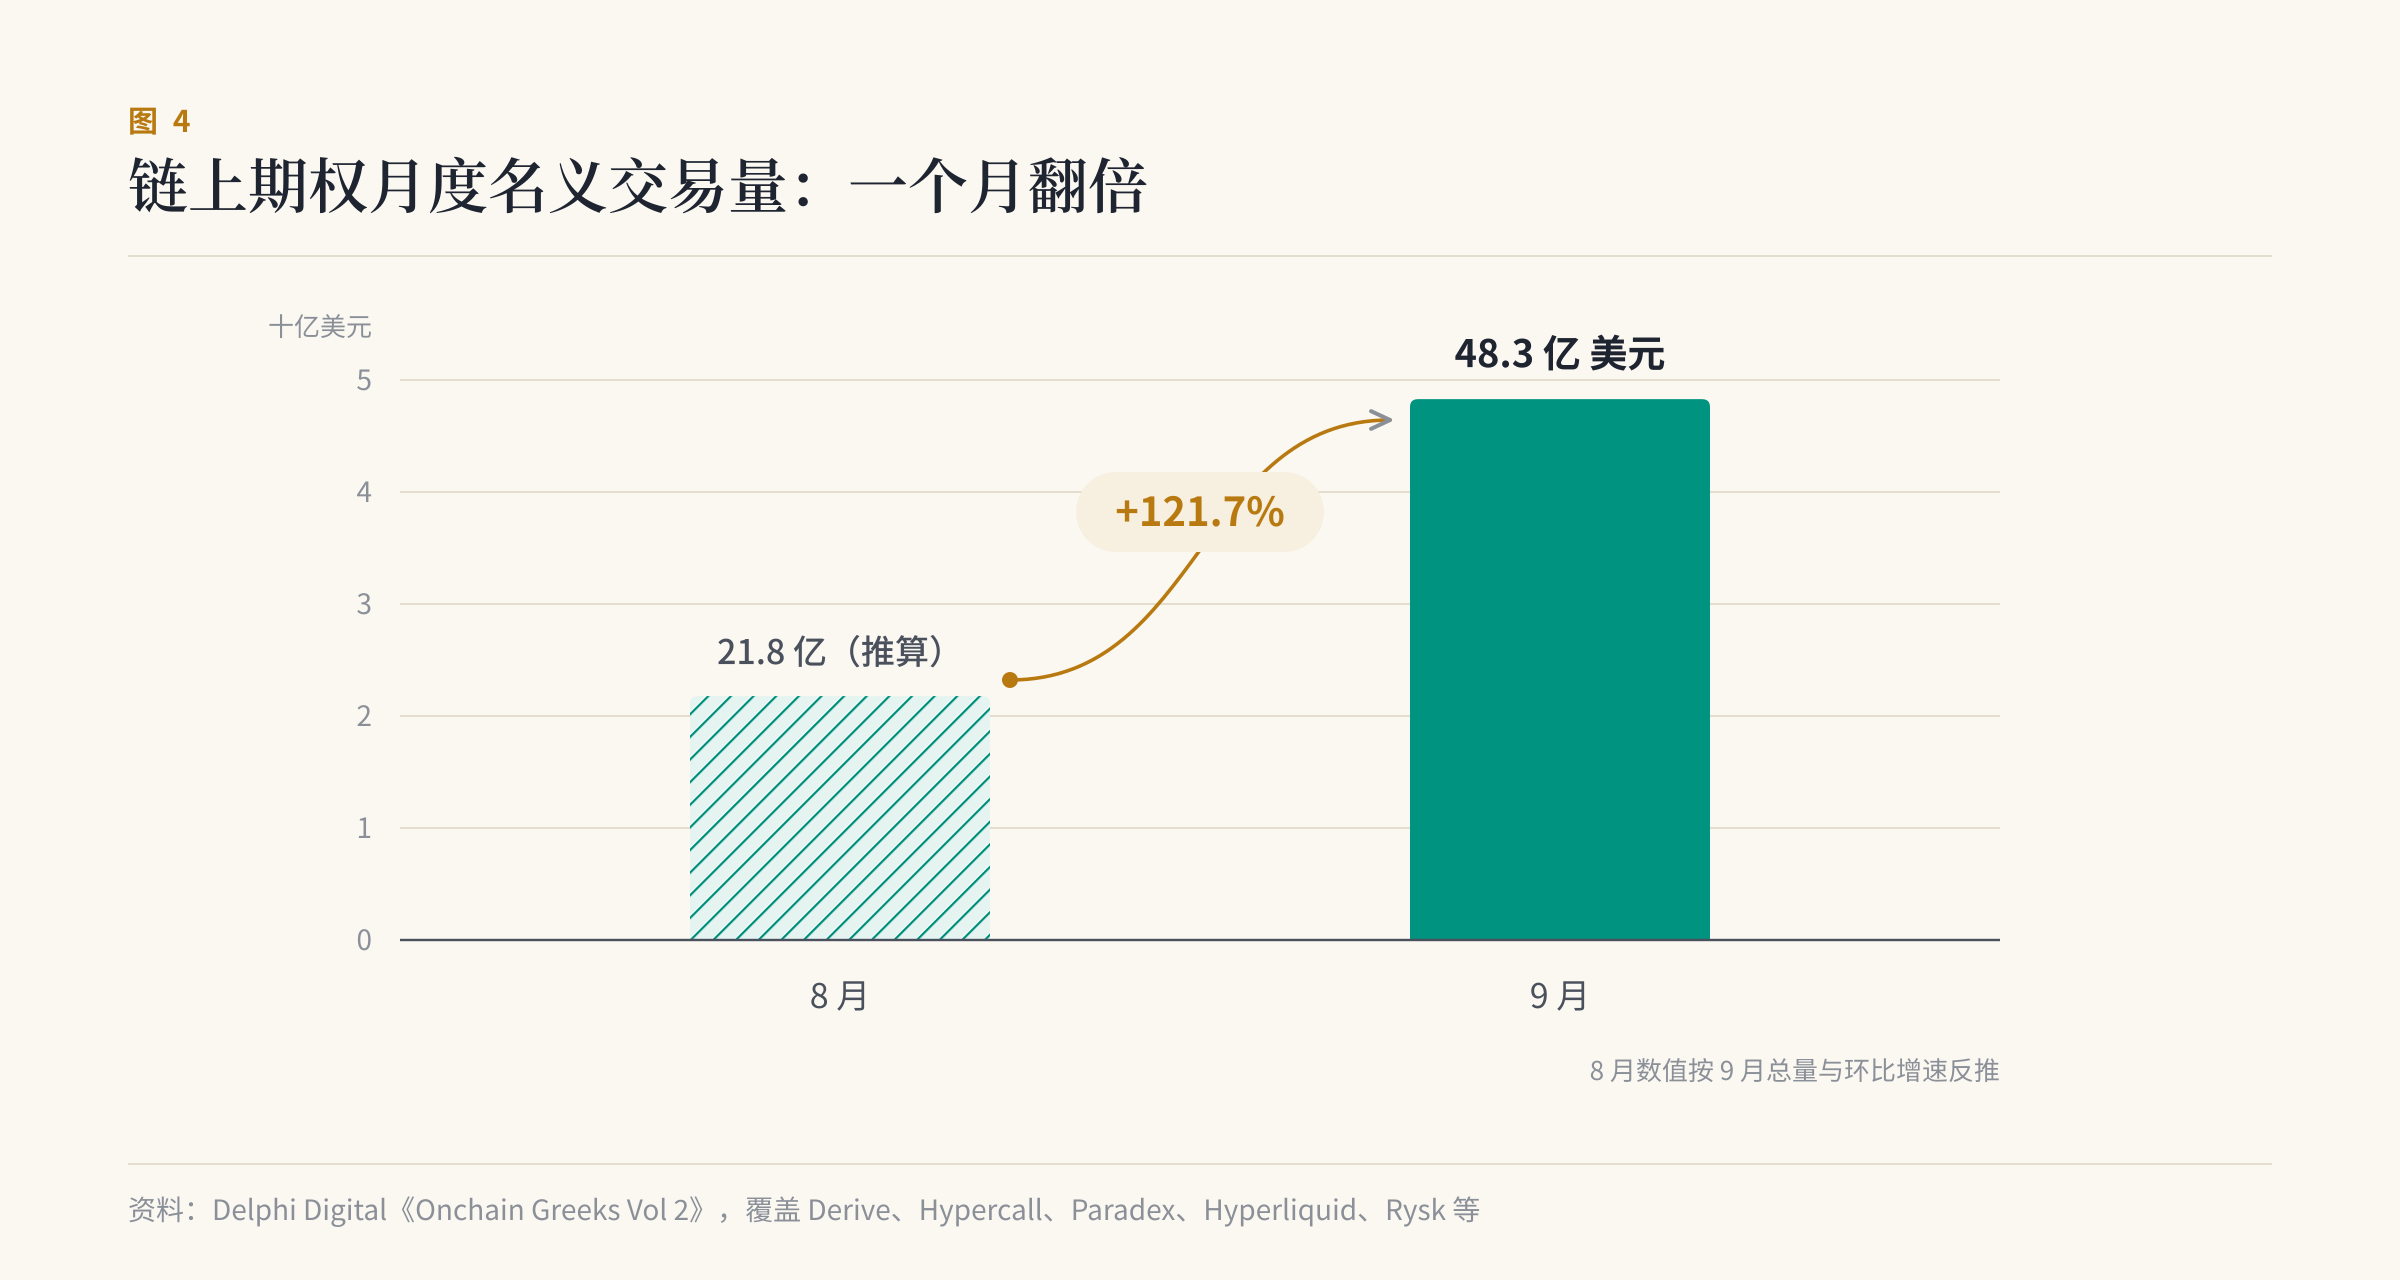
这一增速说明链上期权已经开始获得关注,但名义交易量并不能单独证明市场成熟。
永续合约通常只有一个主要订单簿,期权却会把流动性分散到不同标的、行权价、到期日和看涨/看跌合约中。即便总量很大,具体合约仍可能缺少深度。
链上期权真正需要跨越的是以下几道门槛:
| 观察指标 | 为什么重要 | 成熟信号 |
|---|---|---|
| 买方用户数 | 判断需求是否来自真实交易者 | 非激励用户持续增长 |
| 买卖价差 | 衡量流动性质量 | 主流期限价差持续收窄 |
| 做市商数量 | 避免流动性依赖单一机构 | 多家做市商稳定报价 |
| 组合保证金 | 提高资金效率 | 现货、永续和期权统一抵押 |
| 协议收入 | 检验商业模式 | 收入随交易量同步增长 |
| 激励占比 | 排除虚假繁荣 | 补贴下降后交易量仍稳定 |
因此,更准确的判断不是“链上期权已经爆发”,而是:
产品需求正在得到验证,但流动性、分发和收入质量仍需继续证明。
六、预测市场与 RWA 正在汇入同一个账户
预测市场、股票永续合约和加密衍生品原本属于不同市场,现在却在快速融合。
Robinhood 把事件合约加入经纪账户;Hyperliquid 通过 HIP-3 和 HIP-4 同时覆盖传统资产与事件市场;Polymarket 和 Kalshi 也在向更广泛的交易产品延伸。
对用户来说,这些产品的共同点不是底层资产,而是它们都在出售一种东西:表达观点并获得收益的能力。
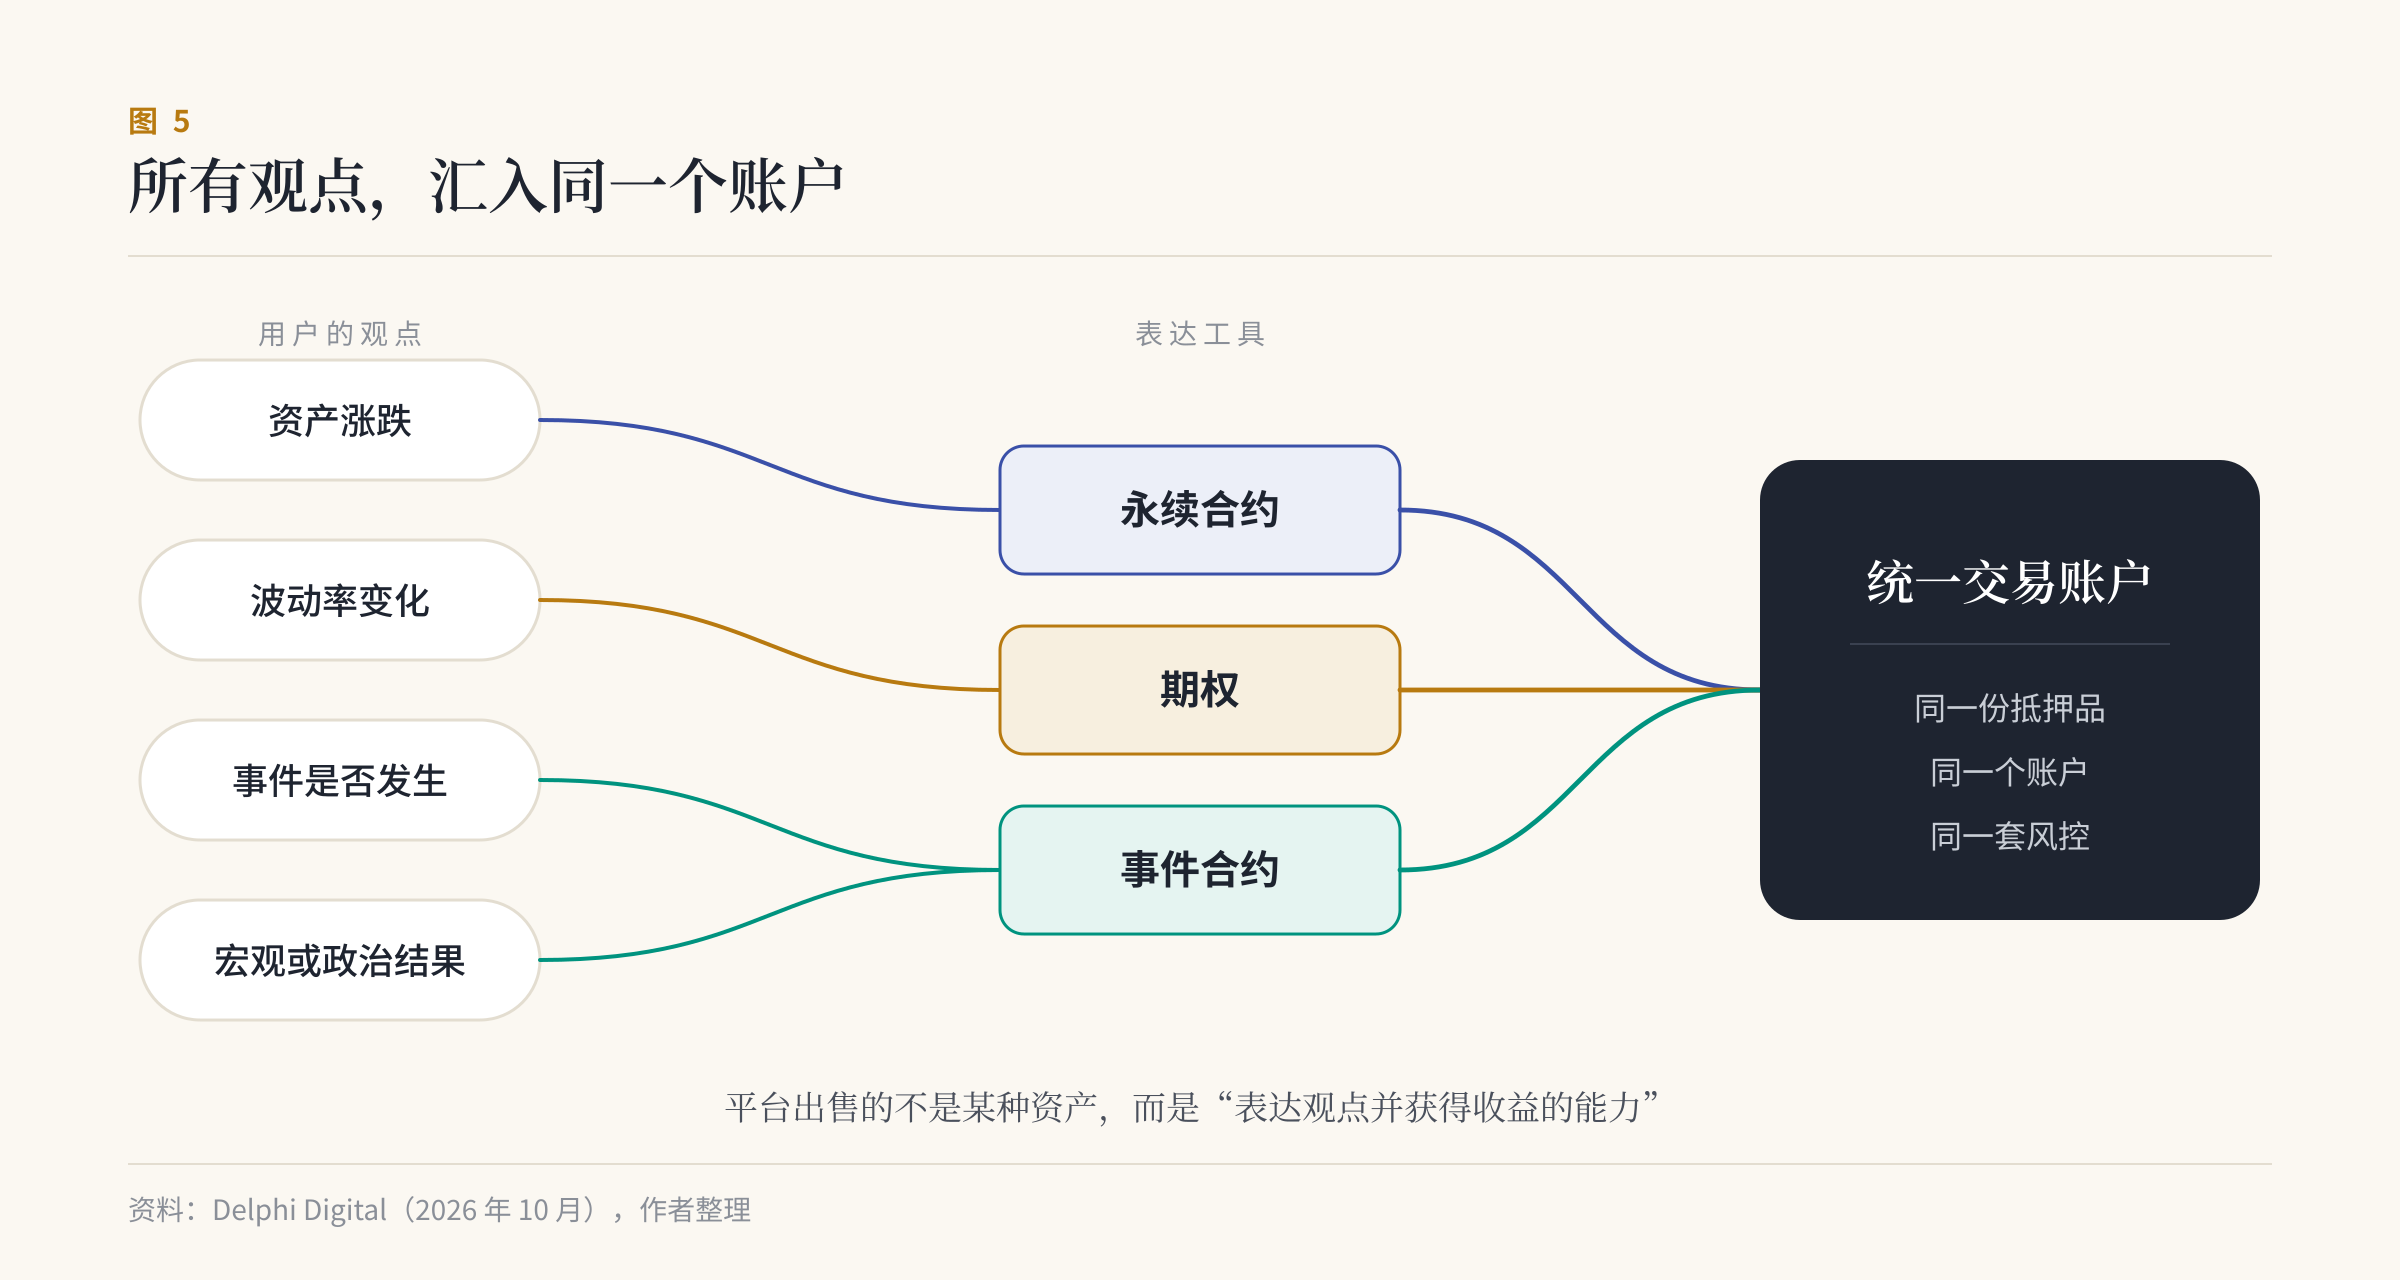
未来真正强大的平台,可能不是在某一项产品中绝对领先的平台,而是能让用户使用同一份抵押品、同一个账户和同一套风险系统交易所有观点的平台。
七、AI 的机会可能从模型转向稀缺资源
10 月的另一条重要主线来自 AI。
随着开源模型质量提高、推理成本下降,前沿模型实验室的能力溢价正在受到挑战。如果模型之间的差距越来越小,估值却建立在长期垄断式利润之上,投资回报便高度依赖近乎完美的执行。
这并不意味着 AI 没有机会,而是价值捕获的位置可能发生变化。
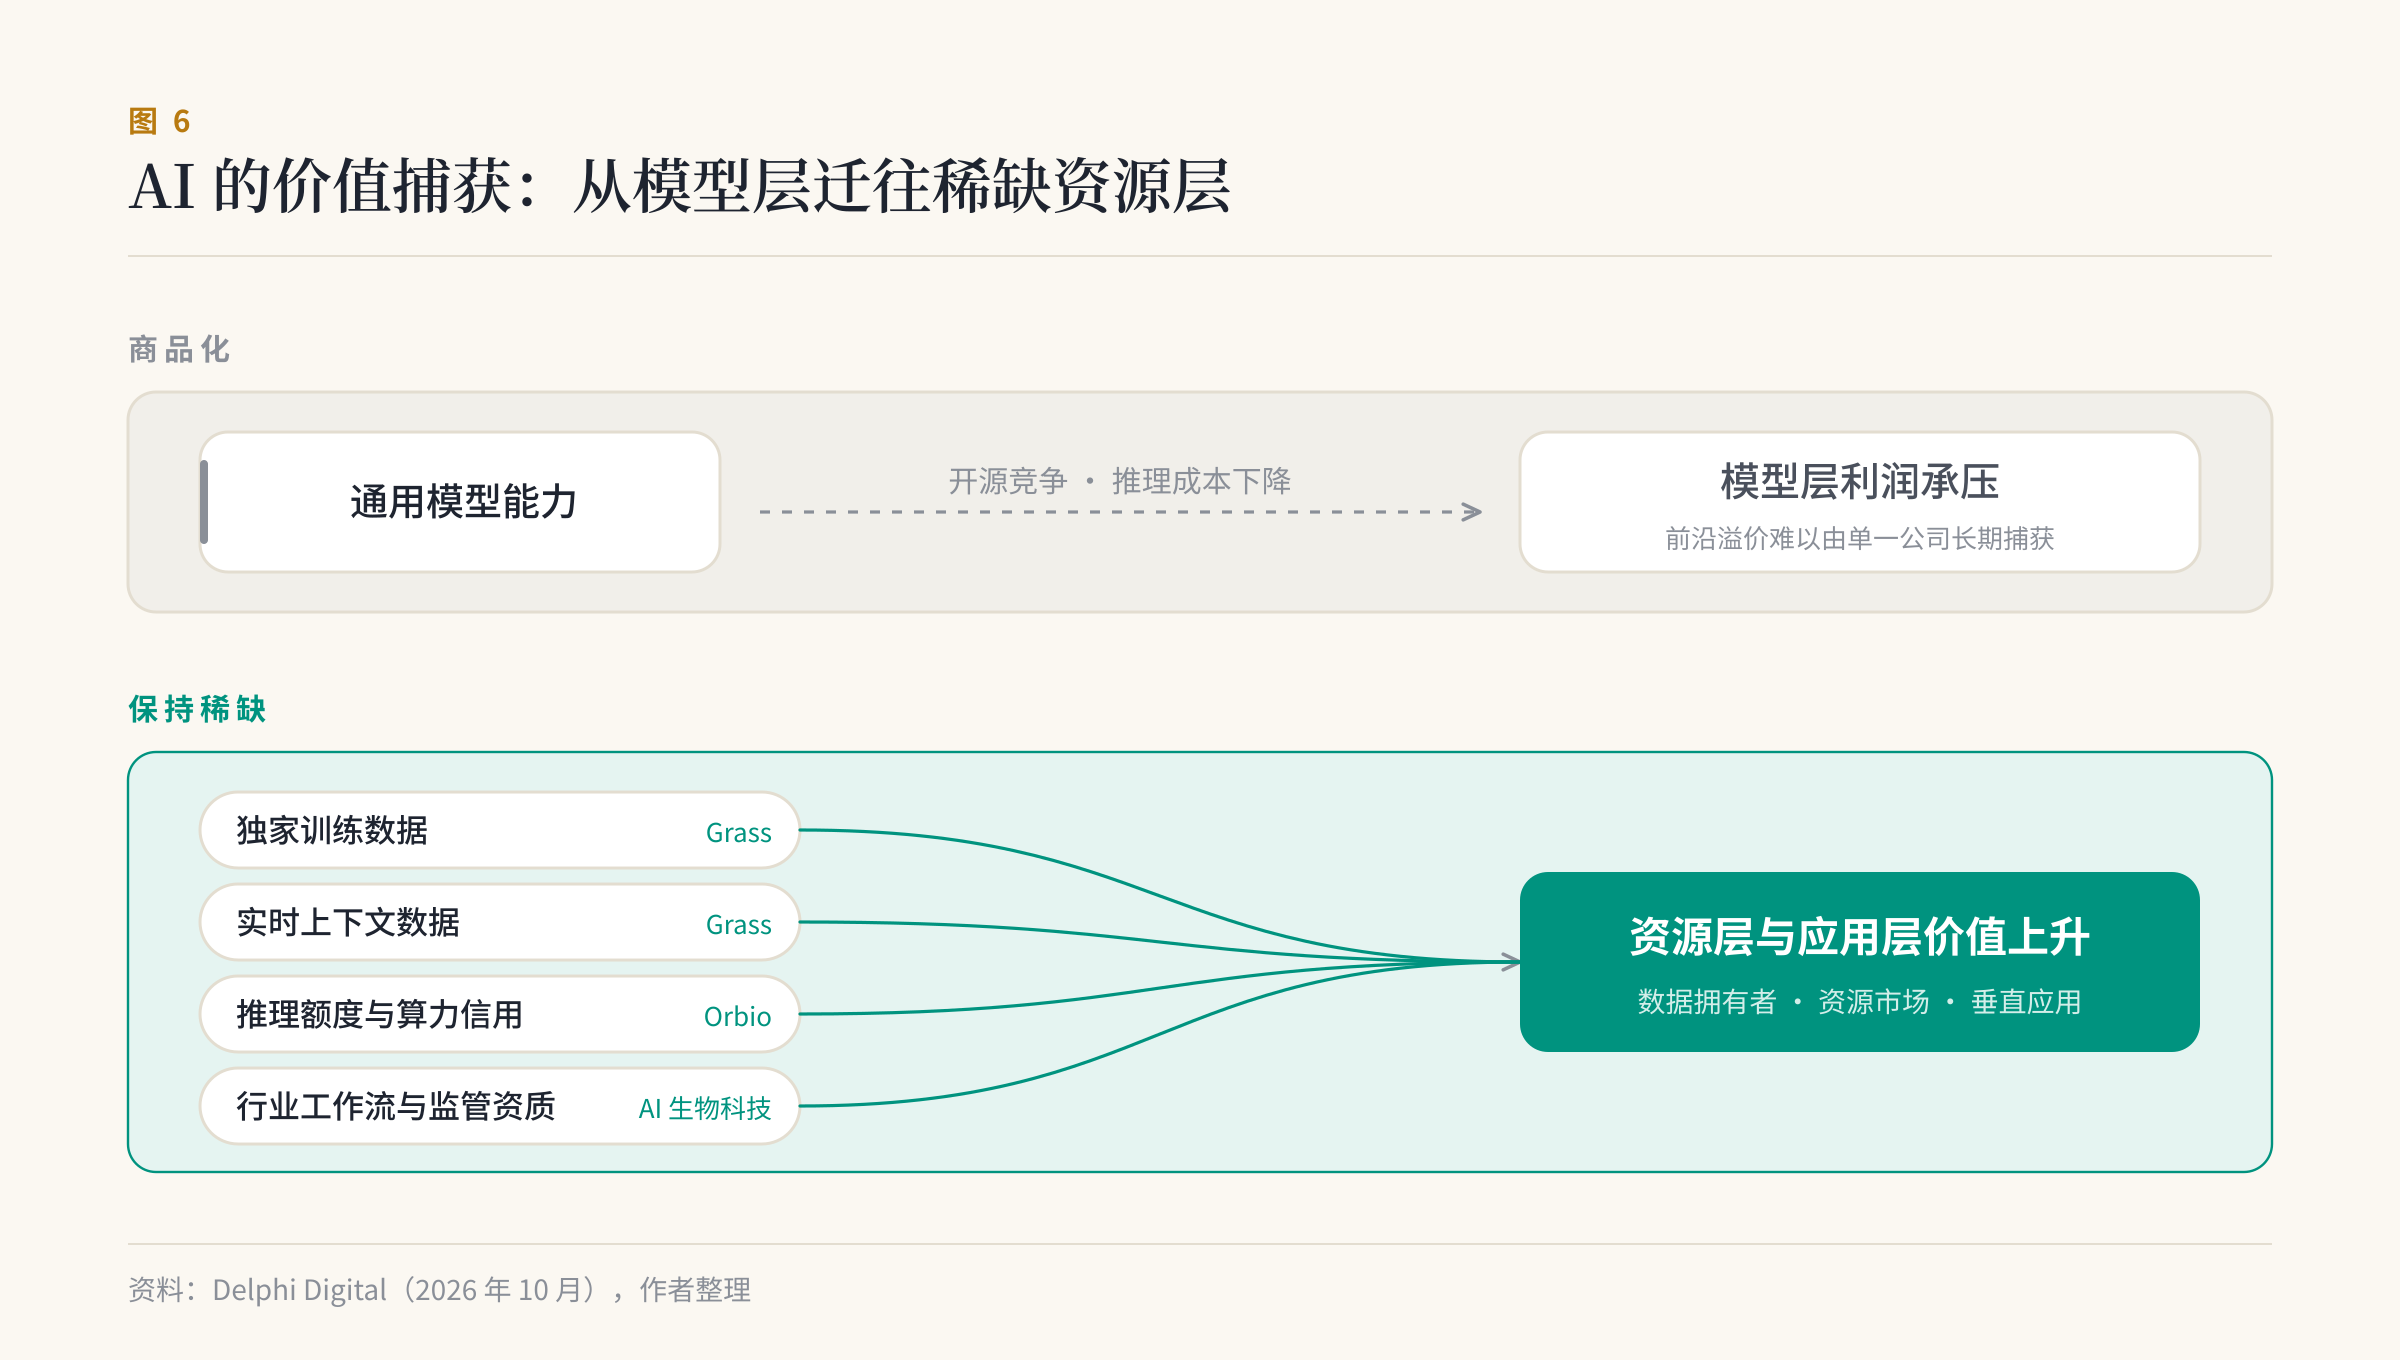
Grass 代表独特数据供应网络:住宅代理节点不仅能获取训练数据,还可能服务实时上下文检索、推理和机器人数据。
Orbio 则尝试把代币化股票、手续费和 AI 推理额度连接起来,使计算资源成为 Agent 可以购买和使用的工作资本。
AI 生物科技则体现另一种路径:模型本身未必拥有最大价值,真正的价值可能来自专有数据、实验闭环、监管能力和药物资产。
因此,AI 投资需要区分两类资产:
| 类型 | 竞争状态 | 研究重点 |
|---|---|---|
| 通用模型能力 | 商品化压力上升 | 成本、用户黏性、资本开支 |
| 独特数据网络 | 可能保持稀缺 | 数据质量、独占性、付费需求 |
| 算力与推理信用 | 市场仍在形成 | 利用率、定价权、结算机制 |
| 垂直行业应用 | 行业差异显著 | 工作流、监管、真实收入 |
八、一个更适合当前环境的投资框架
将宏观、交易基础设施和 AI 三条线放在一起,可以形成“防守性宏观 + 结构性进攻”的框架。
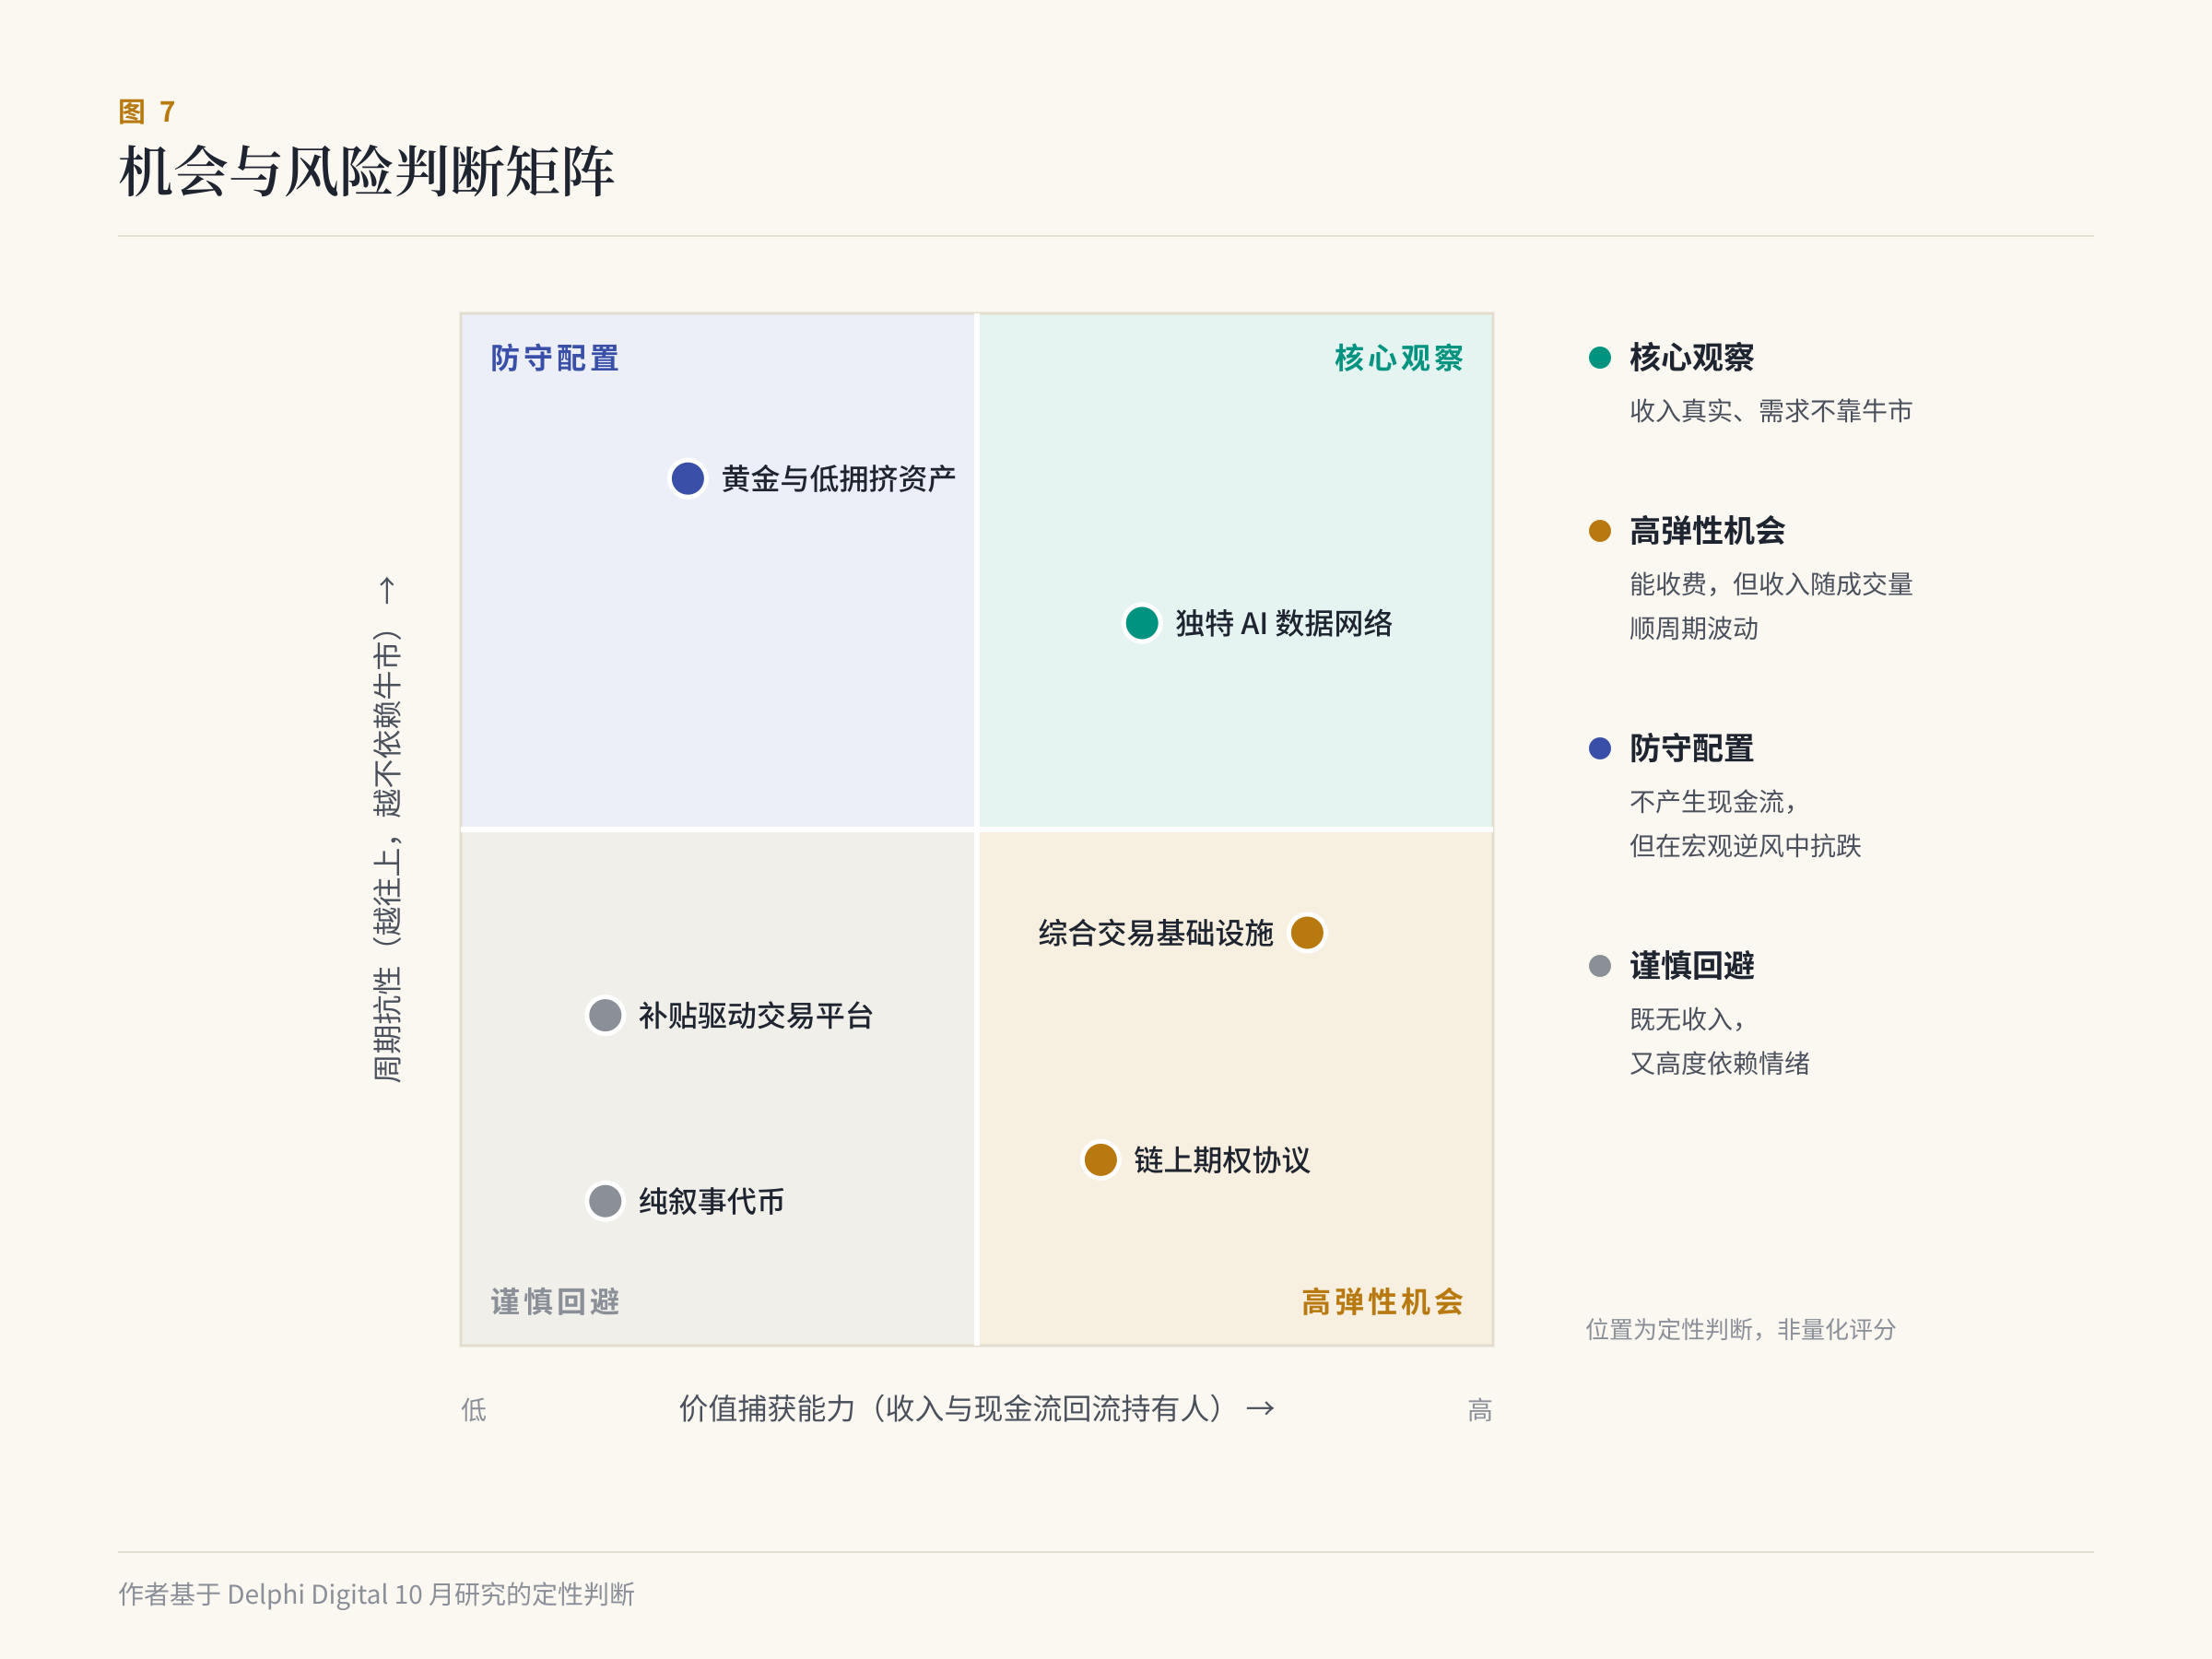
具体而言:
- 宏观层面:降低总体风险,偏好黄金和低拥挤资产;
- 加密层面:减少对纯叙事代币的依赖,关注真实收入和分发能力;
- 成长层面:研究链上期权、RWA 衍生品、预测市场与统一保证金;
- AI 层面:优先寻找独特数据、计算资源和垂直工作流;
- 风控层面:警惕补贴交易量、零费率竞争、监管隔离和被过度预支的估值。
这个框架并不是建议买入所有交易平台。赌场也可能破产,收入会随市场周期下降,技术故障、坏账和监管都可能让平台失去用户。
需要特别说明的是,交易基础设施的收入本身是顺周期的:宏观转冷时,成交量和手续费往往同步下滑。因此,“拥有赌场”是一个跨周期的结构性判断,而不是对冲宏观逆风的防守工具。在上面的矩阵中,它被放在“高弹性”一侧,而不是“防守”一侧。
真正需要寻找的是:在交易热潮退去后,仍有用户、收入、流动性和资产负债表支撑的基础设施。
九、结论
宏观顺风正在减弱,但金融投机与资产上链仍是长期结构性趋势。
新技术持续创造可以交易的未来,现实压力持续创造追求非线性收益的用户,而全天候金融基础设施正把两者连接起来。
下一轮市场热点可能是 AI、RWA、预测市场、期权,也可能是尚未出现的新资产。具体筹码很难提前判断,但它们都需要分发入口、订单簿、抵押品、做市商和结算系统。
因此,相比不断猜测赌场里哪枚筹码会成为赢家,更稳定的研究方向可能是:
谁拥有赌场,谁控制入口,谁提供流动性,以及谁能把交易活动转化为持久收入。
与此同时,在 AI 领域,与其为可能商品化的模型能力支付无限溢价,不如寻找真正稀缺的数据、计算资源和行业工作流。
这或许就是当前市场最值得关注的两条结构性主线:金融活动的收费基础设施,以及智能经济的稀缺资源层。
参考资料
- The Theory of (Mostly) Everything: Part 2
- The House Always Wins: Why Speculation is the Theme of the Decade
- Onchain Greeks Vol 2: Notional Volume DOUBLED MoM
- Onchain Greeks Vol 3: Hyperliquid Enters The Arena?
- Onchain Greeks Vol 4: Retail Trader’s Fav Instrument
- How Durable Is the Frontier Premium?
- Orbio: From a Stock Paired Token to Agentic Working Capital
- The Secret Supplier Feeding Frontier AI
本文参考 Delphi Digital 2026 年 10 月公开及会员研究内容,并在此基础上进行了重新整理、分析和独立推演。本文仅供研究和信息交流,不构成投资建议。
Repost this post?
Share with your followers.
Reply