
目录(5 节)

章程墙:Anthropic 一句「无效」,让代币跌了 45%——而它至今还在交易
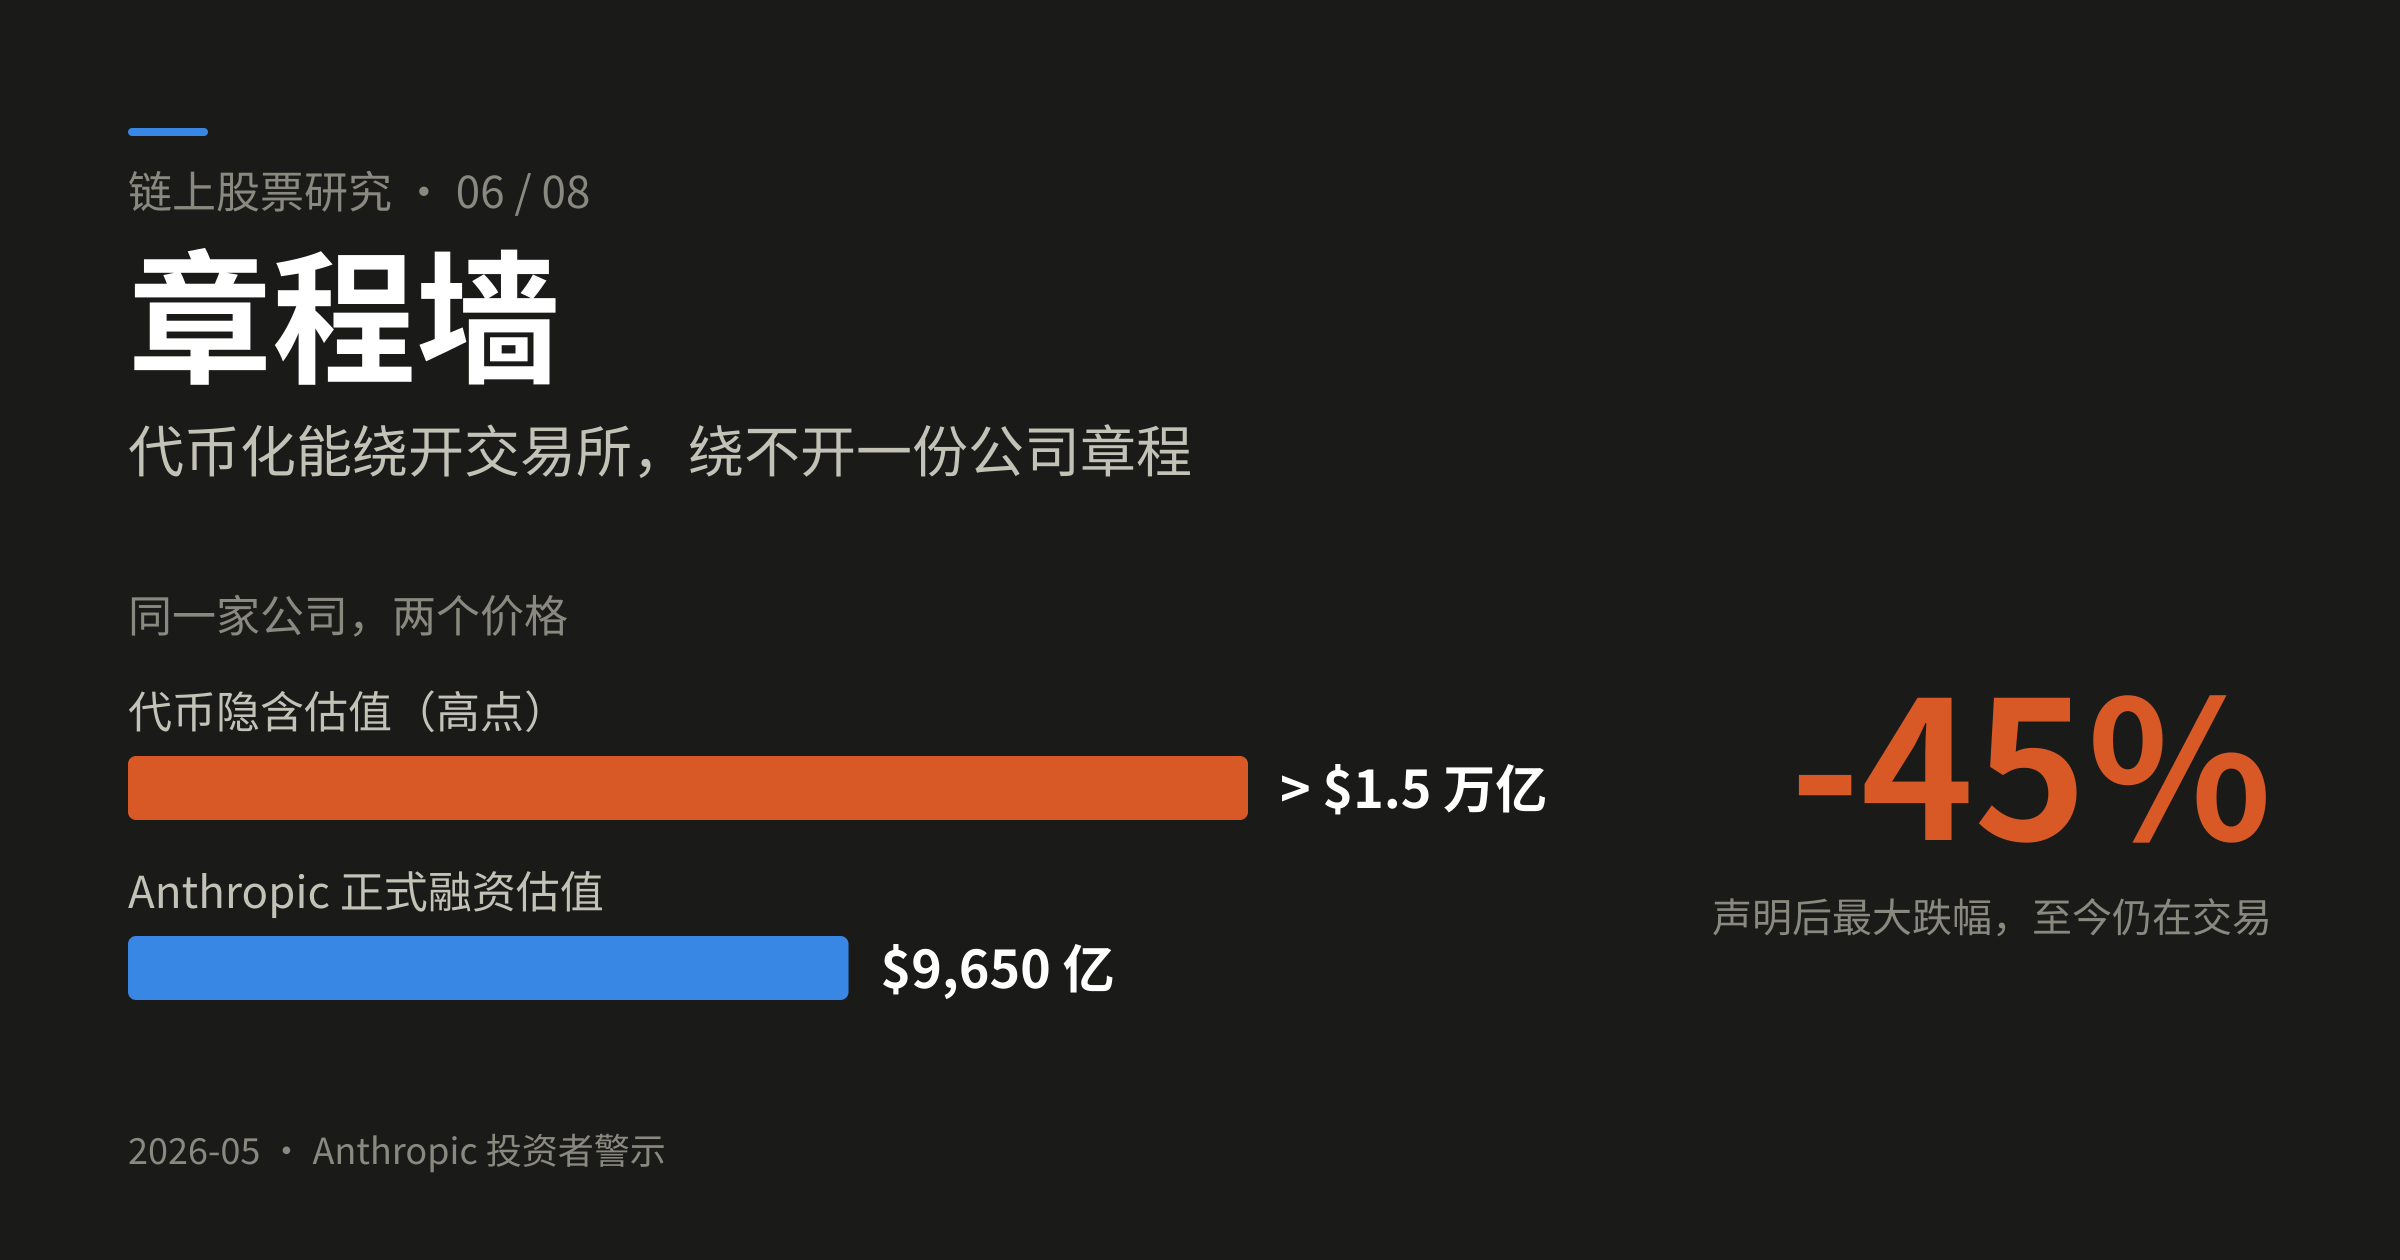
Anthropic 一句「转让无效」,让 pre-IPO 代币跌了 45%,但它至今还在交易。代币化能绕开交易所、券商和清算所,绕不开一份公司章程。
如果你在做私募股权代币化,或者你考虑买 pre-IPO 代币,这一篇是这个品类的终局判决。
严格说,被判死刑的是未经发行人批准、试图绕过转让限制的结构。发行人批准的 SPV、公司直接链上登记、合规众筹仍然成立。但今天市面上的 pre-IPO 代币,绝大多数属于前者。
2026 年 5 月 11 日至 13 日,Anthropic 更新了投资者警示页,声明:
不允许 SPV 取得 Anthropic 股份,任何向 SPV 的股份转让在其转让限制下「无效」(void)。任何第三方声称通过「直接销售、远期合约、代币化证券或其他机制」出售其股份敞口的,「很可能是在实施欺诈,或是在提供一项可能毫无价值的投资」。
它还点名了八家平台,包括 Forge Global(纳斯达克上市的受监管私募二级市场)和 Hiive(以合规著称)。OpenAI 同日发出措辞几乎相同的声明。
PreStocks 的 ANTHROPIC 代币最大跌幅 45%,OPENAI 代币跌 46%。
章程墙
这是我给这道障碍的名字,也是公开市场与私募市场在代币化上的根本分野。
公开市场的股票是自由流通的。一旦上市,第三方原则上都可以围绕它构造产品(2026 年 9 月后在美国须先通知公司、接受 30 天异议期)——无担保存托凭证(unsponsored ADR)几十年来就是这么做的。Robinhood 的 Tenev 2026 年 9 月为此和 AMC 的 CEO 公开吵了一架,他的论点在公开市场是站得住的:「公司控制它发行的股票的权利和义务,但这不代表它控制关于它的一切。」
私募市场的股票不是自由流通的。「谁能持有」本身是公司通过章程保留的权利:转让须董事会批准、有优先购买权(ROFR)、有明文的转让限制。
所以同一个动作,在两个市场的法律后果完全不同:
| 公开市场股票 | 私募公司股权 | |
|---|---|---|
| 第三方能否包装 | ✅ 可以(unsponsored ADR 先例;2026-09 后受 30 天异议约束) | ❌ 章程可直接判定转让无效 |
| 公司的否决权来源 | 2026-09 后由 SEC 赋予(30 天异议) | 一直都有,写在章程里 |
| 代币化能否绕开 | 结构上可以 | 结构上不能 |
代币化可以绕开交易所、券商、清算所、时区,但它绕不开一份公司章程。
最讽刺的部分
Anthropic 声明发出后,代币并没有归零,还在交易,而且价格仍远高于 Forge 平台上的零售参考价 $254.57。
回看一下这个代币的轨迹:ANTHROPIC 从 2025 年的约 $235,涨到 2026 年 5 月初历史高点 $1,409,隐含估值一度突破 1.5 万亿美元——而 Anthropic 在 2026 年 5 月 28 日完成的正式融资估值是 $9,650 亿。
代币的隐含估值,是公司自己刚做完的那一轮的 1.5 倍以上。
然后公司说「这东西可能一文不值」,代币跌 45%,然后继续交易在 Forge 零售价的数倍之上。
加密市场的投机溢价,比一纸法律声明更顽固。这不是对论点的反驳,这是对论点的证明——如果价格发现是有效的,这个代币在声明当天就该逼近零。
结构上无效,和价格上归零,是两件事
这是我认为最容易被误读的地方。很多人看到「代币还在涨」就得出「Anthropic 的声明不重要」。
错。它们发生在两个不同的层面:
- 法律层:如果转让确实无效,那么 SPV 从未取得股份,代币持有人的请求权指向一个没有资产的壳。IPO 或并购时,你什么也拿不到。
- 市场层:只要有人愿意接下一手,价格就能维持。而发现真相的时点被推迟到了退出那一刻。
这个品类的风险不是「跌」,是「到了兑付日什么都没有」。而那一天到来之前,价格可以一直涨。
尽调四问
如果你还是要碰这个品类,四个问题,都能在下单前查完。
① 目标公司有没有公开表态?直接搜「公司名 + SPV + tokenized shares」或「公司名 + pre-IPO token warning」。Anthropic 和 OpenAI 的警示页是公开的——在 5 月 11 日之前做这个搜索的人,能在崩盘前拿到预警。
② 发行方是独立机构还是平台自设?Bitget 的 preSPAX 由 Republic 发行(独立主体、有自己的监管记录,且为 rSPAX 向 SEC 提交过 Form C,可在 SEC 官网查到);交易所自己发币的风险结构完全不同。
③ SPV 文件能不能独立核实?合规结构应有可查的设立登记、持股明细与定期资产证明。PreStocks 的持仓证明报告从未公开——这正是其可信度受质疑的核心。对比 Jarsy:链上可验证储备证明,Delaware LLC 结构,$10 起投,是这个品类里透明度最高的。
④ 隐含市值与持有资产的比例合理吗?代币总供给 × 当前价 = 隐含市值,对比平台公开的持有资产规模。如果隐含市值是持有资产的数十倍,即便所有资产都真实,大多数持有人同时出场时也找不到足够的东西兑付。
三句话收尾
代币化能绕开交易所、券商、清算所和时区,但绕不开一份公司章程。
在私募市场,「谁能持有」是公司保留的权利,不是持有人的自由。
而这个品类真正的风险不是价格下跌——是到了兑付日,你的请求权指向一个空壳。
你怎么看:私募股权代币化这个品类,还有合规路径吗?
转发此帖子?
与您的关注者分享。
回复