目录(7 节)

par解决的核心需求和痛点是什么?
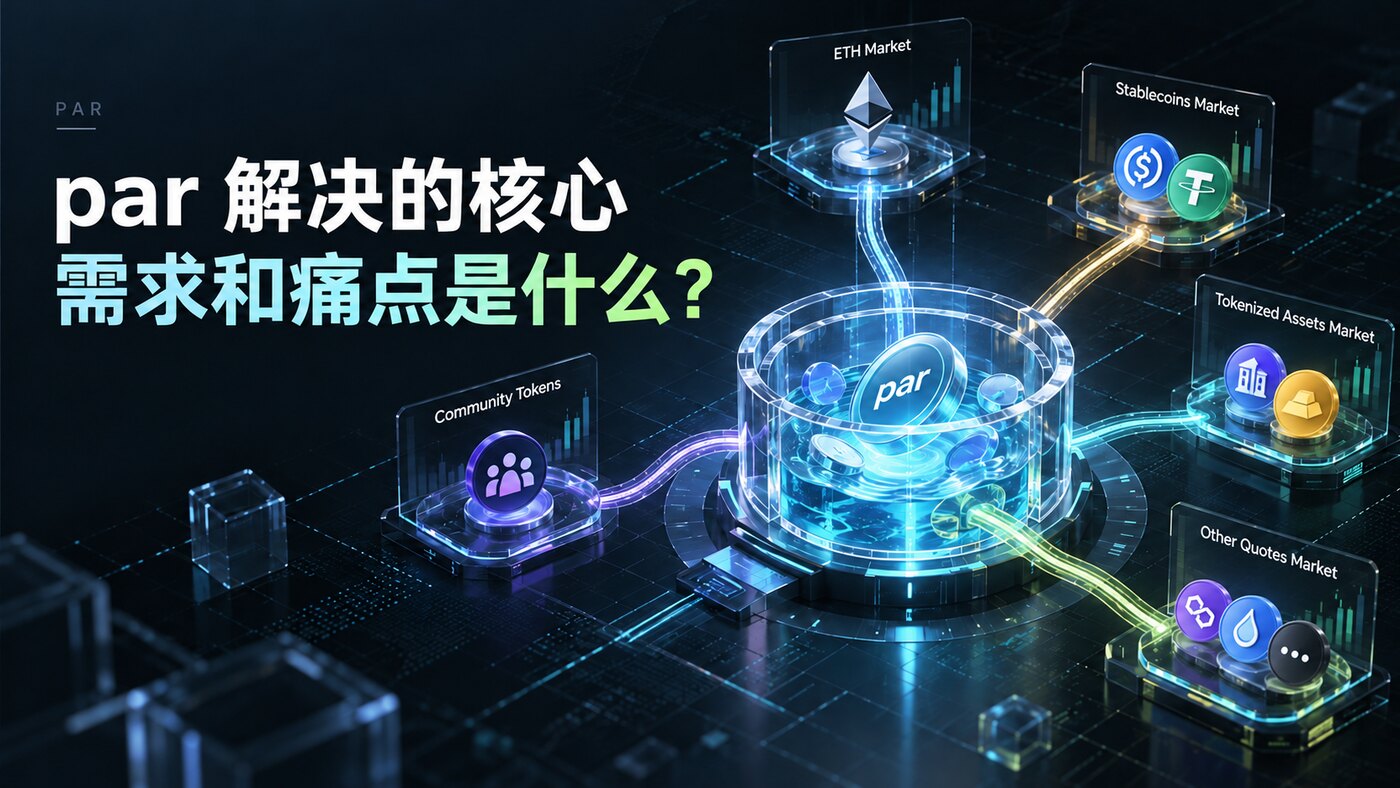
par真正解决的不是生成代币,而是让陌生项目以可验证、可交易、不可随意修改的方式建立市场。关键差异在于永久锁仓、取消毕业迁池、任意quote、多市场和可编排的费用政策。
表面上看,par是一款发币工具。但“生成一个ERC-20”早已没有技术门槛,真正困难的是:一个陌生项目如何在没有做市资金、没有历史价格,也不值得用户信任的情况下,建立一个可以立即交易、规则不会被事后修改的市场。
par试图解决的,正是新资产从“被创建”到“形成可信市场”之间的断层。
把项目方承诺变成合约事实
传统发币流程通常需要项目方创建代币、投入两种资产建立流动性,再把LP锁进第三方合约。每个步骤都要求用户相信团队没有增发后门、不会抽走流动性,也不会突然修改交易规则。
par把这些步骤压缩进一次launch:创建固定供应的代币,将全部供应作为单边流动性放入Uniswap v4池,并把头寸永久留在没有提款路径的locker中。代币没有mint、pause或实际owner权限。
它没有消除代币价格归零、创作者抛售或者垃圾项目泛滥的风险,却结构性地减少了两类典型rug:项目方额外增发,以及直接抽走初始流动性。用户不再需要相信创作者会不会履约,而可以直接检查合约是否允许其违约。
去掉“曲线—毕业—迁池”的状态转换
pump.fun一类产品通常先让代币在bonding curve中交易,达到条件后再迁移到公开DEX。这个模式便于组织早期价格发现,但也产生了两个市场:毕业前的封闭曲线和毕业后的DEX池。迁移过程可能带来流动性中断、价格跳变、机器人狙击和集成成本。
par没有独立的曲线合约和毕业迁移。代币从第一笔交易开始就在最终的Uniswap v4池中,钱包、聚合器和交易终端只要支持对应链与v4池,就可以沿标准接口接入。
这里仍然存在“价格随供应释放上升”的曲线经济学,因为单边集中流动性本身就是一种供给曲线;par真正消除的是独立曲线合约和迁池步骤,而不是价格曲线本身。
让quote资产从限制条件变成产品表达
多数发射台默认只能用ETH、SOL或稳定币计价。这让所有新资产都必须借用主币的流动性,也切断了不同社区和资产之间的直接关系。
par允许任何拥有足够真实市场深度的token成为quote。它的定价器可以在v3和v4之间寻找多跳路径,将该资产换算成统一参考价值。于是,一个社区币可以用另一个社区币计价,一个新项目可以围绕股票代币建立市场,PONS等其他发射台产生的资产也能成为par的新市场入口。
这可能是par最重要的差异化。它不是只在争夺“谁来发币”,而是在尝试把已有资产组成一张可复用的市场关系网络。若网络形成,更多quote资产会带来更多发行选择,更多发行又可能带来新的流动性路径。
但这种网络效应目前仍是可能性,不是已经建立的壁垒。现货路径可能被操纵,低深度的“wild” quote会把价格与流动性风险转给买家;开盘定价依赖即时现货价,而不是更抗操纵的TWAP。quote种类越多,风险识别也越重要。
多市场解决的是兑换摩擦,不是自动创造流动性
par允许一个代币同时建立最多五个市场。持有不同quote资产的用户可以直接交易,无需先换成ETH;路由器可以拆分订单,套利者则负责维持各池价格接近。
它解决的是入口单一和中间兑换摩擦,但不能严格说消除了流动性碎片化。相反,同一份代币供应被分进多个池,本身会使深度分散。只有当路由、套利和每个quote社区带来的新增需求大于分池成本时,多市场才会产生净价值。
因此,多市场的核心意义不是“池越多越好”,而是让一个资产可以同时服务多个真实的资金和社区入口。
把手续费变成资产的经济政策
par的基础池费为1%,由创作者和协议分享;创作者还可设置最多10%的额外税。更重要的是,创作者份额不一定进入个人钱包,也可以绑定到不同的链上用途:分给持有者、回购并销毁代币,或者建立只能向上移动的地板流动性。
这使launch不只是选择名称、图标和开盘价,也是在选择未来交易收入如何分配。一个项目可以用手续费维持运营,也可以把它转化为持有人现金流、供应收缩或市场支撑。
目前这些官方模式是四选一,而不是自由组合。若未来能够把创作者、持有人、回购、地板、合作方和社区金库按固定比例组合,并在发行时永久锁定规则,par会更接近一套“资产经济政策编排器”。这可能比单纯增加链或launch数量更有竞争价值。
par真正出售的是什么?
par出售的并不是发币能力,而是三种东西:
第一,可信承诺。供应、流动性和费用规则尽可能由合约保证,而不是由团队口头保证。
第二,市场可组合性。新资产从第一天起就是标准DEX市场,并能借用其他资产的价格和流动性关系。
第三,经济政策。创作者可以在发行时决定交易产生的收入如何服务项目、持有人和代币本身。
因此,它更准确的定位不是“另一个meme launchpad”,而是让新资产在Uniswap v4上标准化建立市场的基础原语。
最终仍要回答分发问题
机制先进并不自动带来商业成功。发射台最终争夺的是创作者、交易者、流动性和注意力。合约可以被复制;任意quote、多市场和费用vault也可以被竞争对手重新实现。真正难复制的是持续的用户入口、活跃资产网络、第三方集成、安全记录和市场信誉。
par目前也存在明显局限:合约尚未完成公开第三方审计,没有原生狙击保护;低质量quote的风险主要由用户承担;即时现货定价不等于抗操纵预言机。更关键的是,历史数据已经表明launch数量增长并不必然带来有效成交,补贴结束后的使用量也出现明显下降。
所以,判断par是否成立,不能只看它能发多少币,而要看三个更严格的问题:任意quote是否形成真实交易网络,多市场是否带来新增需求而非稀释深度,费用政策是否帮助优质项目获得并留住用户。
如果这些问题得到肯定答案,par可能从发射台成长为开放的market OS;如果没有,它就只是一套设计出色、但缺少分发的发币合约。
转发此帖子?
与您的关注者分享。
回复