
稳定币正在发生什么?

最近,稳定币正在成为加密行业和传统金融同时关注的核心话题。从 USDT、USDC,到越来越多机构参与的稳定币联盟,再到各国监管框架逐步成型,稳定币正在从“加密资产的一部分”,变成一种被全球采用的金融基础设施。
与此同时,它的角色也在变化:
是支付工具?是美元延伸?还是链上金融的基础货币?
不同机构、开发者、投资者,对它的理解正在快速分化。
👉 在你看来,稳定币正在发生什么变化?
👉 它更像金融工具,还是新体系的开始?
👉 你最近看到的稳定币相关动态是什么?
欢迎在这里持续更新你的观察和观点,一起记录这个赛道正在发生的变化。
1 past bounty pools · 20.00 USDC in total
- 20.00 USDC · Jul 06 Details
·
USDT 不只是一个币,它还养活了一条链。
很多人问,为什么孙宇晨和波场生态这么有钱?
一个很重要的原因,是大量 USDT 发行和流转在 Tron,也就是波场链上。
现在 USDT 在 Tron 上的规模大约 850 亿到 870 亿美元,约占全部 USDT 的 45% 到 46%;Ethereum 上大约 750 亿到 760 亿美元,约占 40%。
接近一半的 USDT 在波场上,Tron 是 USDT 最大的发行和转账网络之一。
·
这里还有一个关键点。
稳定币用户持有 USDT、USDC,一般拿不到储备资产产生的利息。
在美国 GENIUS Act 这类稳定币监管框架下,支付稳定币发行方被禁止仅仅因为用户持有、使用或保留稳定币,就向用户支付利息或收益。LegalClarity
也就是说,用户拿到的是一个稳定的链上美元。
发行方拿到的是背后储备资产产生的收益。
这就是为什么稳定币发行方这么赚钱。
·
稳定币发行方,是 Web3 里最赚钱的生意之一。
现在 Web3 里真正稳定赚钱的,大概有两类公司。
一类是交易所。
一类是稳定币发行方。
交易所赚钱很好理解,用户交易,平台收手续费。
但稳定币发行方怎么赚钱,很多人反而没想清楚。
稳定币的基本模式是:
用户拿 1 美元,换 1 个 USDT 或 USDC。
发行方拿到美元以后,会把这些钱配置到现金、短期美债、货币市场工具等储备资产里。
稳定币本身还是 1 美元,但背后的储备资产会产生利息。
这个利息,就是稳定币发行方最核心的收入来源。
比如 Tether,也就是 USDT 的发行方,2025 年净利润超过 100 亿美元;2026 年第一季度,Tether 又公布净利润约 10.4 亿美元,USDT 相关负债约 1830 亿美元。
·
USDT 更像加密世界的美元现金,流动性强、覆盖广,尤其在交易所、跨境支付、新兴市场里使用最多。
USDC 更像合规美元,背后是 Circle 和 Coinbase,更容易被美国机构、DeFi 协议、合规平台接受。
但现在情况变了。
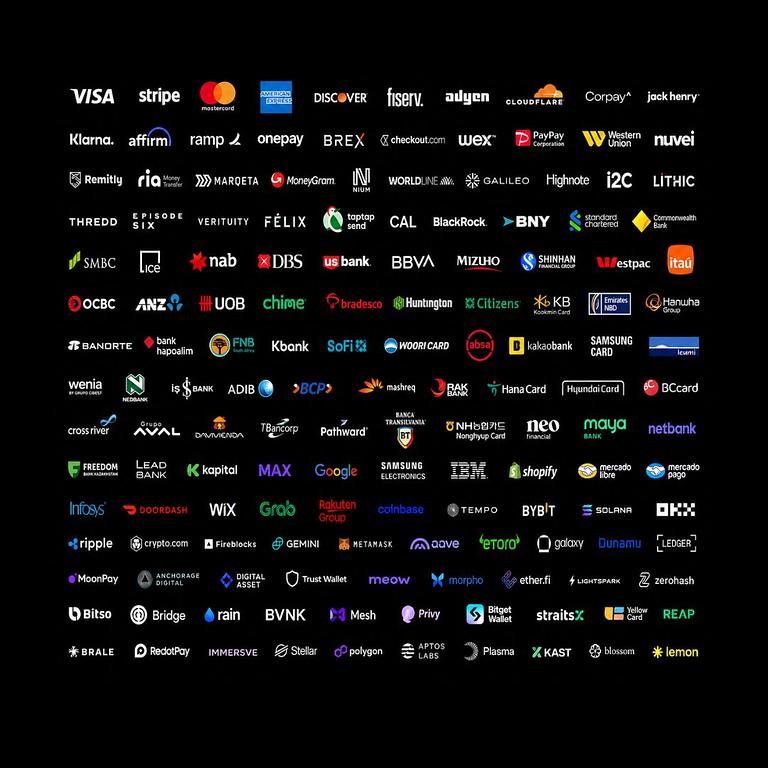
Open USD 的出现说明,稳定币竞争开始从“谁发行一个币”,变成“谁掌握支付入口、商业场景和收益分配”。
Visa、Mastercard 掌握全球支付网络。
Stripe 掌握互联网商户和开发者支付入口。
BlackRock 代表储备资产和华尔街资金管理能力。
Coinbase 掌握加密用户、Base 链和 USDC 分发生态。
这些公司一起做稳定币,争的不是一个币价,因为稳定币本来就锚定 1 美元。
它们争的是:
谁来发行链上的美元?
谁来分配储备资产收益?
谁能把稳定币嵌入支付、交易、钱包、DeFi 和 RWA?
这才是稳定币战争的核心。
·
-
为什么现在大家都在聊稳定币?
因为行情差的时候,投机资产退潮,但稳定币的需求没有消失。交易、支付、结算、跨境转账、RWA 认购,都需要稳定币。 -
稳定币已经不是 USDT 和 USDC 的竞争了。
现在进场的是 Visa、Stripe、Mastercard、BlackRock、Coinbase、银行、资管公司。稳定币正在从加密交易工具,变成金融基础设施。 -
稳定币真正争夺的是三件事:发行权、分发权、收益权。
谁发行稳定币,谁掌握储备资产;谁掌握钱包和支付入口,谁掌握用户;谁能分配国债收益,谁就有商业模式。 -
RWA 为什么离不开稳定币?
股票、债券、基金、货币市场产品上链以后,需要一个链上的现金结算工具。稳定币就是链上金融里的“钱”。 -
普通用户为什么要关心?
未来钱包可能不只是买币工具,而是一个账户:可以存稳定币、收付款、拿收益、买代币化股票或基金。但风险也很清楚:稳定币不是银行存款,没有天然存款保险,也有冻结、脱锚、储备和合规风险。
·
Visa、Stripe、Mastercard、BlackRock、Coinbase 等 140 多家公司支持 Open USD,说明稳定币竞争已经从 USDT、USDC,进入支付公司和华尔街联盟阶段
·
现在市场真正有确定性变化的地方,确实集中在两个方向:稳定币是钱上链,RWA 是资产上链。Meme、空投、NFT、链游这些更依赖行情和情绪;但稳定币和 RWA 是机构、支付公司、银行、监管都在同时推进的东西。
Repost this post?
Share with your followers.
Reply