
目录(5 节)

付 200 欧元要走七八个页面:Wise 和稳定币,步骤到底去哪了
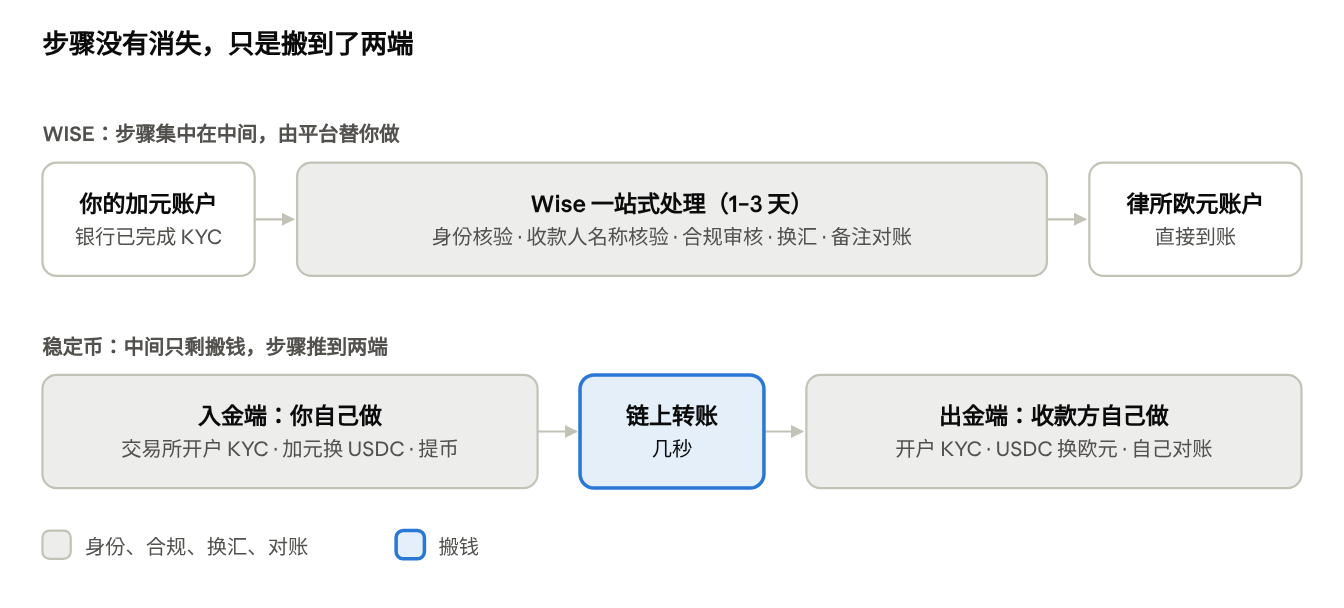
用 Wise 给欧洲律所付一笔钱,8 步里只有 1 步在搬钱。稳定币把搬钱压到几秒,却把身份、合规和对账推到了两端:跨境付款的步骤守恒,只会搬家。
如果你经常给海外机构付款,律所、学校、供应商都算,大概对这种感觉不陌生:钱不多,流程却长。
最近用 Wise 从加元账户给葡萄牙一家律所付 200 欧元,前后点了七八个页面,最后还被告知要等 1–3 天人工审核。同样金额的 USDC,链上一个地址、一次签名、几秒到账。
但“稳定币更快更简单”只对了一半。拆开这笔转账的每一步会发现:跨境付款的步骤守恒——它们不会消失,只会搬家。 Wise 把步骤摆在你面前,稳定币把它们推到了链的两端。
Wise 的步骤花在哪
把这笔转账的每个页面按用途归类,结果很清楚:8 步里只有 1 步在搬钱,5 步在核身份、做合规。
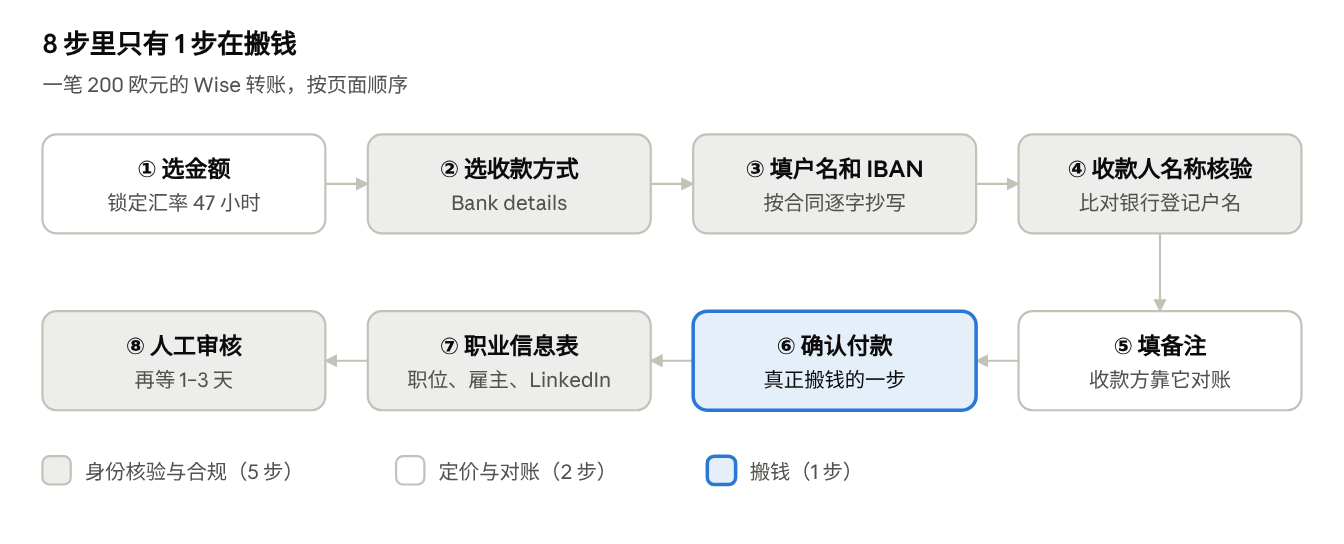
这些步骤不是 Wise 故意设卡,每一步都在替某个人扛风险:
- 名称核验替付款人扛风险:欧盟的 Verification of Payee 会把你填的户名和收款银行登记的户名比对。这次合同上写的是律所全称,银行登记的是缩写,系统当场提示,确认后才放行。打错账户、被人换账号,在这一步就能发现。
- 职业信息和人工审核替 Wise 扛风险:作为持牌机构,它要证明自己知道钱是谁的、为什么要转。
- 备注替收款方扛风险:律所靠一行备注把这 200 欧元对到具体客户名下。
费用反而是最透明的部分:3.50 加元手续费,汇率锁定 47 小时,收款方分文不少。慢和繁,不是因为钱难搬,而是因为“确认这笔钱该搬”很难。
稳定币赢在哪,又缺了什么
稳定币把第 ⑥ 步压到了极致。一个地址、一次签名,几秒到几分钟结算完毕。不分工作日和周末,不经过代理行,也不存在“汇率锁定 47 小时”这种设计,因为根本不需要等。在主流的低费用公链上,转账成本通常小到可以忽略。
但它同时删掉了第 ④ 步。链上地址没有名字。 没有人会弹窗告诉你“这个地址的主人和合同上写的不一致”。地址抄错一位,或者收到一封冒充对方、换了地址的邮件,钱就是别人的,且不可撤回。发行方有冻结能力,但那是用来执行制裁和司法命令的,不是给普通用户做客服的。
这次 Wise 的名称核验弹窗让人嫌烦,可恰恰是它确认了这个 IBAN 确实归这家律所。银行转账快不起来的那一步,正好也是它最安全的一步。
被搬走的步骤
Wise 里的那 5 步身份和合规,在稳定币的世界里并没有消失,只是从中间搬到了两端。
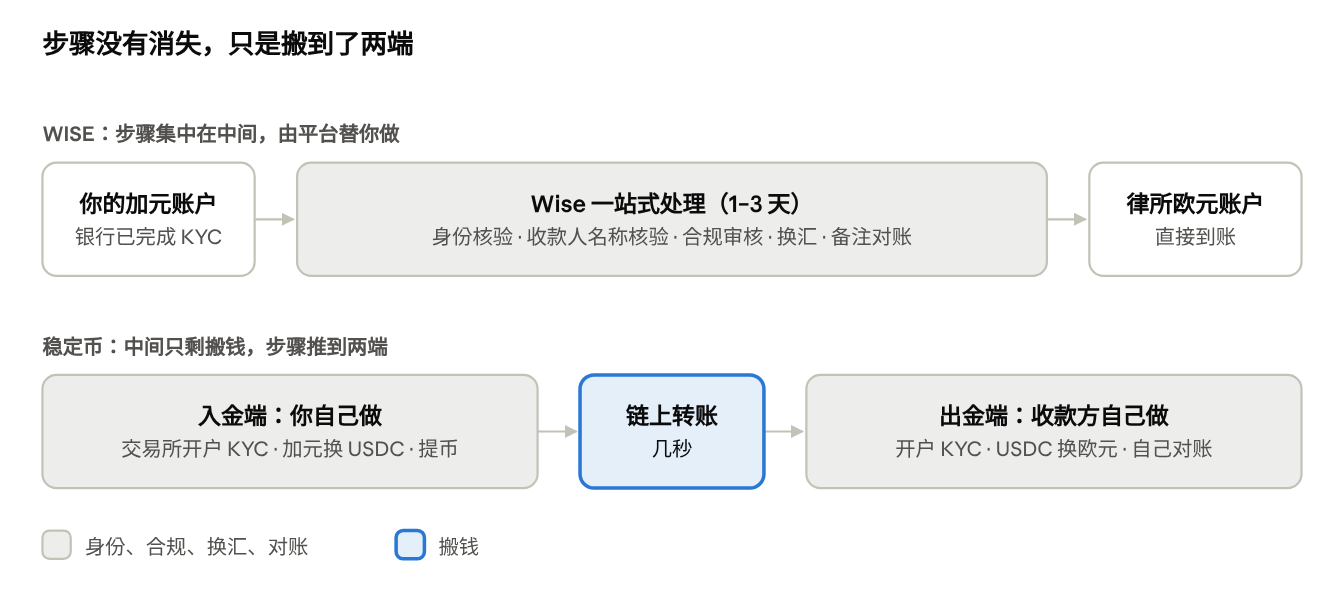
- 入金端:加元要先变成 USDC。这意味着在交易所开户、做 KYC、入金、买币、提币,每一步都可能走一遍审核。
- 出金端:更关键的是收款方。一家葡萄牙律所的财务部门大概率没有钱包地址,也不会为了 200 欧元去开一个。就算愿意收,也要自己把 USDC 换回欧元、自己解释资金来源、自己做账。
- 监管也在补这一块:欧盟的 MiCA 和资金转移规则正在把银行那套“知道钱从谁来、到谁去”的要求,搬到加密服务商身上。中间的管道可以是链,两头的门还是持牌机构。
所以对付款人来说,稳定币省掉的不是步骤,而是等待。代价是把步骤从“平台替你做”变成“你和对方各自做”。
逐项对比
| 维度 | Wise | 稳定币(如 USDC) |
|---|---|---|
| 到账速度 | 快则秒到,触发审核就是 1–3 天 | 链上几秒到几分钟,7×24 |
| 付款人要做的事 | 填表、核名、配合审核 | 开交易所、换币、管好私钥 |
| 收款人要做的事 | 什么都不用,照常用银行账户 | 要有钱包、愿意收、自己换回法币 |
| 防打错、防诈骗 | 有收款人名称核验 | 地址无名,打错不可撤回 |
| 费用透明度 | 手续费和汇率提前写明 | 链上很便宜,成本藏在出入金的点差里 |
| 对账 | 有备注字段,银行流水可直接入账 | 靠交易哈希和双方自己记录 |
| 适合谁 | 给传统机构付款,对方只认银行账户 | 双方都已在链上,高频、小额、跨时区 |
这张表里最重要的一行是“收款人要做的事”。选哪种付法,往往是对方说了算。
结论
给一家欧洲律所付 200 欧元,Wise 仍然是更好的选择。不是因为它更快,而是因为对方只接得住银行转账。
稳定币真正的机会不在“取代 Wise”,而在把两端的步骤重新收回到一个地方:链上地址也能核名,入金和出金对用户无感,收款方看到的只是一笔欧元到账。谁先做到这一点,谁就把链上的速度和银行的安全感同时卖给了用户。
跨境支付的难度从来不在搬钱,而在证明这笔钱该搬。稳定币解决了前一半,后一半还在排队。
你最近一次跨境付款卡在了哪一步?对方愿意收稳定币吗?
转发此帖子?
与您的关注者分享。
回复