
Contents (9)

报告流动性 834 万美元的那一路,卖 1,000 美元要付 2%

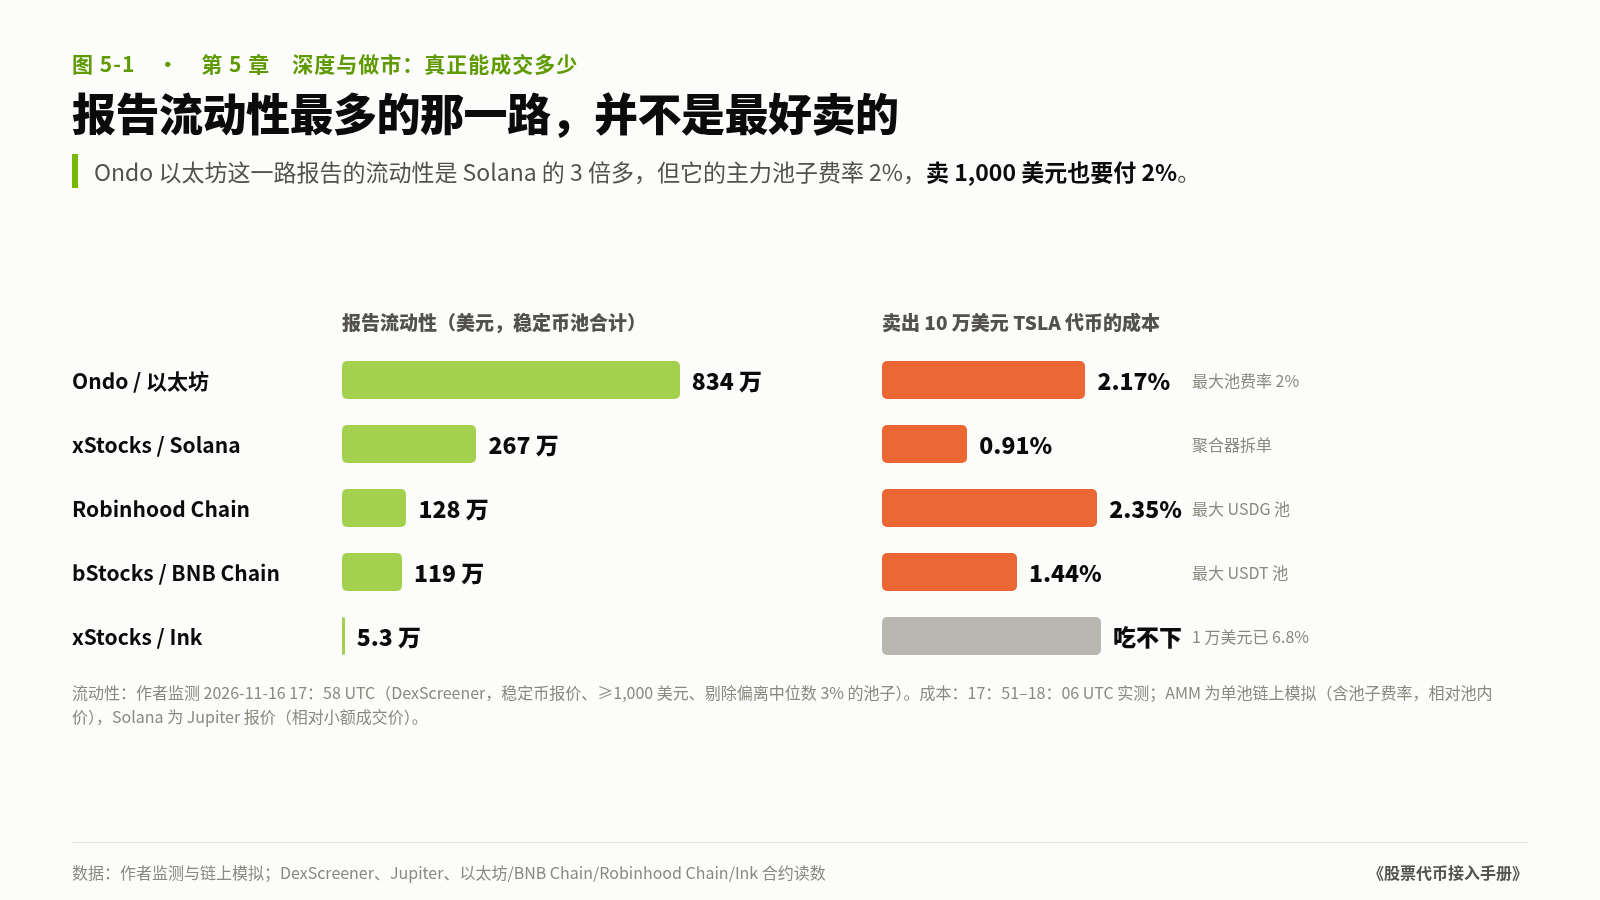
11 月 16 日周一美东中午,作者的监测里,Ondo 在以太坊上的特斯拉代币 TSLAon 报告流动性 834 万美元,是 Solana 上 xStocks 版本(267 万)的 3 倍多,是所有特斯拉代币里最多的一路。同一时刻在它最大的池子里卖 1,000 美元,要付 2.0%;在 Solana 上通过聚合器卖 1 万美元,只付 0.08%。
11 月 16 日周一美东中午,作者的监测里,Ondo 在以太坊上的特斯拉代币 TSLAon 报告流动性 834 万美元,是 Solana 上 xStocks 版本(267 万)的 3 倍多,是所有特斯拉代币里最多的一路。同一时刻在它最大的池子里卖 1,000 美元,要付 2.0%;在 Solana 上通过聚合器卖 1 万美元,只付 0.08%。
这篇要你做的决定是:你的平台上,一笔股票代币订单最多允许多大;这笔单子路由到哪里成交;要不要签做市商、合同里写什么;要不要接聚合器。做这些决定之前,先要把“流动性”这个数拆开,换成“卖 1 万、10 万、100 万美元各要付多少”。
先说清楚样本的边界:这篇的深度数据只来自 11 月 16 日美东盘中一个约 15 分钟的窗口。下面写的“分界线”“悬崖”,都是这一次样本里的读数;休市时段、开盘头半小时、其他交易日的深度没有测,第二版会用多个时点更新。
一、报告流动性是什么
DexScreener、GeckoTerminal 和大多数行情站给的“流动性”,是一个池子里两种资产按市价加起来的总值。它回答的是“池子里有多少钱”,不回答“我能卖多少”。从前者到后者,中间隔着三件事:
- 卖出方向只能拿走一边。你卖代币换稳定币,能拿到的上限是池子里稳定币那一边的余额,通常是报告流动性的一半左右。Robinhood Chain 上最大的 TSLA/USDG 池子报告 44.2 万美元,其中 USDG 只有 22.5 万。
- 集中流动性只算当前价附近的那部分。Uniswap V3 这类池子,做市资金可以挂在任意价格区间。离当前价 20% 以外的头寸也算进总值,但平时一笔单子用不到。
- 费率是固定成本。池子费率从 0.05% 到 2% 不等,不管单子多小都要付。Ondo 以太坊这一路的主力池子费率是 1.5% 和 2%,价格可以在费率范围内挂着不动;这篇看的是同一件事的另一面:在这种池子里成交,起步就是 2%。
所以报告流动性只能用来做第一道筛选:太小的直接排除。11 月 16 日 17:58 UTC 的多标的监测里,Ondo 在以太坊上的 MSFT 代币只有约 1,800 美元,Ondo 在 BNB Chain 上的 NVDA 代币约 2,500 美元,这一类池子一笔正常的单子就能把价格推走。排到前面的那些,还要一个个看深度。
同一时刻,10 只标的里报告流动性最多的部署分散在不同发行方:NVDA 是 bStocks / BNB Chain(446 万美元),SPY 是 Robinhood Chain(562 万),CRCL 是 xStocks / Solana(424 万),TSLA 是 Ondo / 以太坊(834 万)。没有一家发行方在所有标的上都最深,平台按发行方一刀切地选路由,至少有一部分标的会选错。
二、同一笔单子,在哪里卖要付多少
我们在 11 月 16 日 17:51 到 18:06 UTC(美东 12:51 到 13:06,盘中)之间,对特斯拉代币的主要成交场所做了一轮实测:
- 中心化交易所订单簿:Kraken(TSLAx/USD)、Binance(TSLAB/USDT)、Bybit(TSLAX/USDT)、OKX(XTSLA/USDT)、Gate(TSLAX/USDT),读公开接口的买卖盘,算一次性吃到某个金额的平均成本,相对最优价,不含吃单手续费;
- Robinhood Chain 上的 Lighter 订单簿:TSLA 现货代币和 TSLA 永续合约,口径同上;
- 链上 AMM 池子:以太坊、BNB Chain、Robinhood Chain、Ink 上各自最大的稳定币池,读合约里的当前价格、流动性和每一档的流动性变化,逐档模拟一笔卖单,含池子费率,相对池内价格(以太坊那个 1% 费率的小池子,我们用 Uniswap 官方报价合约复核过,模拟和报价相差在 0.3 个百分点以内);
- Solana 聚合器:Jupiter 公开报价接口,它会把一笔单子拆到多个池子,相对 100 美元小额成交价计算。
卖出特斯拉代币的成本:
- Lighter TSLA 永续:卖 1 万美元:0.1 bp;卖 10 万美元:1.3 bp;卖 100 万美元:32.7 bp
- Kraken TSLAx/USD:卖 1 万美元:3.2 bp;卖 10 万美元:6.6 bp;卖 100 万美元:吃不下
- Binance TSLAB/USDT:卖 1 万美元:1.9 bp;卖 10 万美元:6.2 bp;卖 100 万美元:吃不下
- Bybit TSLAX/USDT:卖 1 万美元:2.3 bp;卖 10 万美元:5.1 bp;卖 100 万美元:吃不下
- OKX XTSLA/USDT:卖 1 万美元:2.9 bp;卖 10 万美元:15.8 bp;卖 100 万美元:吃不下
- Lighter TSLA 现货:卖 1 万美元:0;卖 10 万美元:15.3 bp;卖 100 万美元:吃不下
- Gate TSLAX/USDT:卖 1 万美元:8.4 bp;卖 10 万美元:49.9 bp;卖 100 万美元:吃不下
- Solana 聚合器(Jupiter):卖 1 万美元:8 bp;卖 10 万美元:91 bp;卖 100 万美元:4,017 bp
- BNB Chain 最大池(费率 0.25%):卖 1 万美元:34 bp;卖 10 万美元:144 bp;卖 100 万美元:吃不下
- Robinhood Chain 最大 USDG 池(0.3%):卖 1 万美元:50 bp;卖 10 万美元:235 bp;卖 100 万美元:吃不下
- 以太坊 Ondo 最大池(2%):卖 1 万美元:202 bp;卖 10 万美元:217 bp;卖 100 万美元:372 bp
(bp 为基点,1 bp = 0.01%。“吃不下”指接口返回的挂单,或池子在当前价上下约 27% 范围内的流动性,加起来不够这个金额。订单簿接口有档数上限,Bybit 200 档、Gate 100 档,更远的挂单没算进来。以太坊 Ondo 池子的池内价格比正股高约 1.2%,按正股算,卖家的实际损失比表里少一些,原因见讲价格源的那篇。)
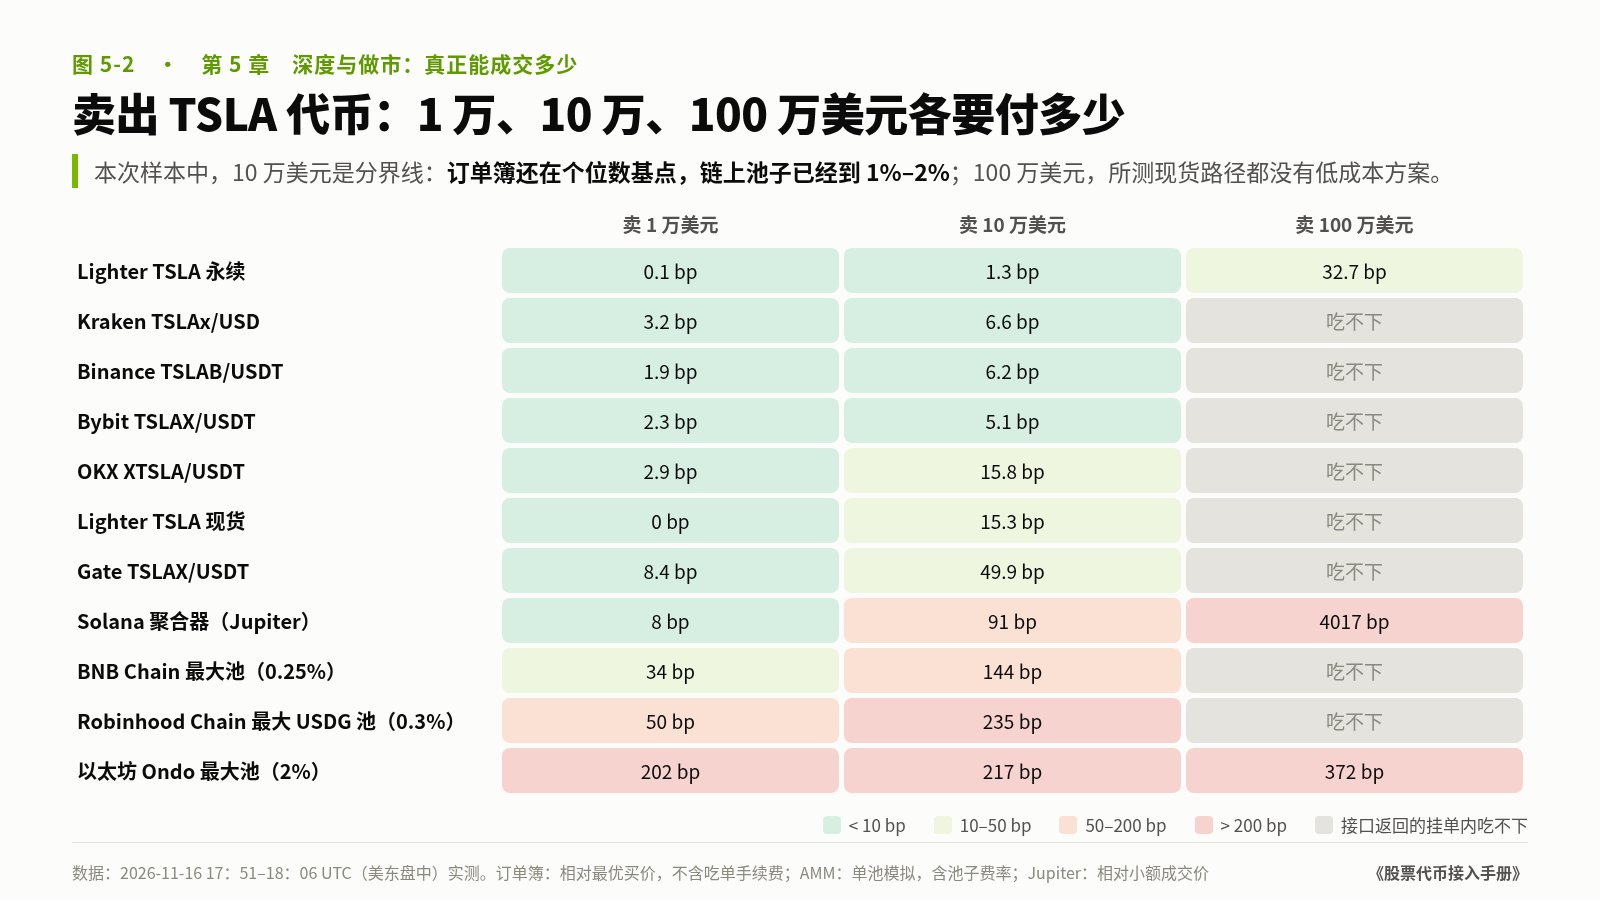
这张表可以读出三件事。
第一,本次样本中,1 万美元以内几乎哪里都能卖。订单簿全在 10 bp 以内,Solana 聚合器 8 bp。只有费率本身就高的池子(Ondo 2%)和很薄的池子(Ink,卖 1 万美元 6.8%)例外。散户级别的订单,平台选哪条路由差别不大。
第二,本次样本中,10 万美元是分界线。几家主要交易所的订单簿还在 5–16 bp,链上池子已经到 1%–2.4%,差了一个数量级以上。作者 11 月 2 日在 Robinhood Chain 上用 Lighter 公开接口做过另一次测量,方向一致:当时 SPY 现货代币 10 万美元的吃单成本是 29.1 bp,同一标的的永续只有 0.7 bp。两次都是单个时点,只能说明方向,不能当成稳定的阈值。
第三,100 万美元这一档,本次所测的公开现货路径没有找到低成本的执行方案。所有现货场所在 100 万美元上都吃不下,或者要付 3.7% 以上;Solana 聚合器卖 100 万美元,报价比小额成交价低 40%。我们测不到的路径不在这张表里:做市商的询价、场外大宗、发行方申赎,都可能给出更好的价格,下文第五、六节讲怎么把它们写成可核对的承诺。同一时刻能看到的低成本深度在永续合约上:Lighter 的 TSLA 永续卖 100 万美元成本 32.7 bp,SPY 永续约 5–6 bp,NVDA 永续约 34 bp;11 月 2 日那次是 SPY 永续 12.4 bp、NVDA 永续 25.6 bp。
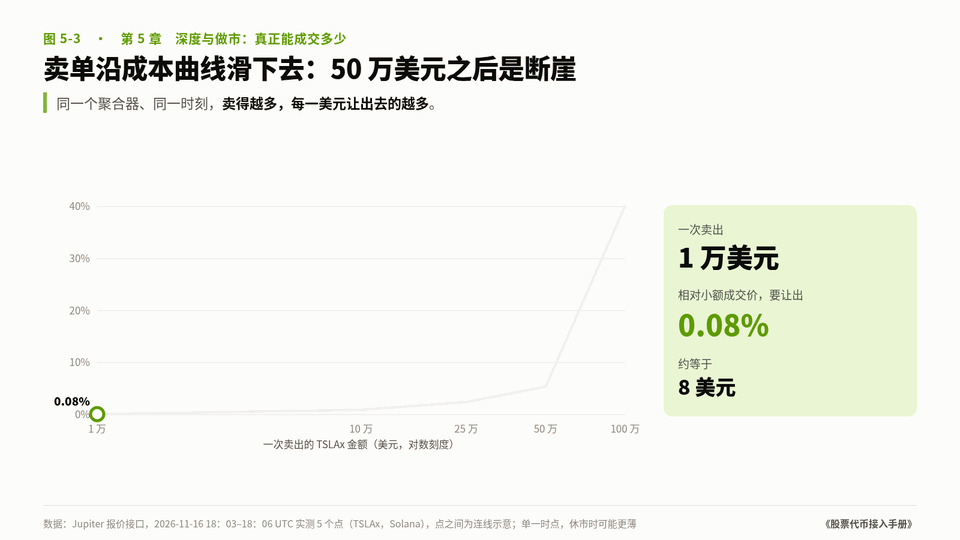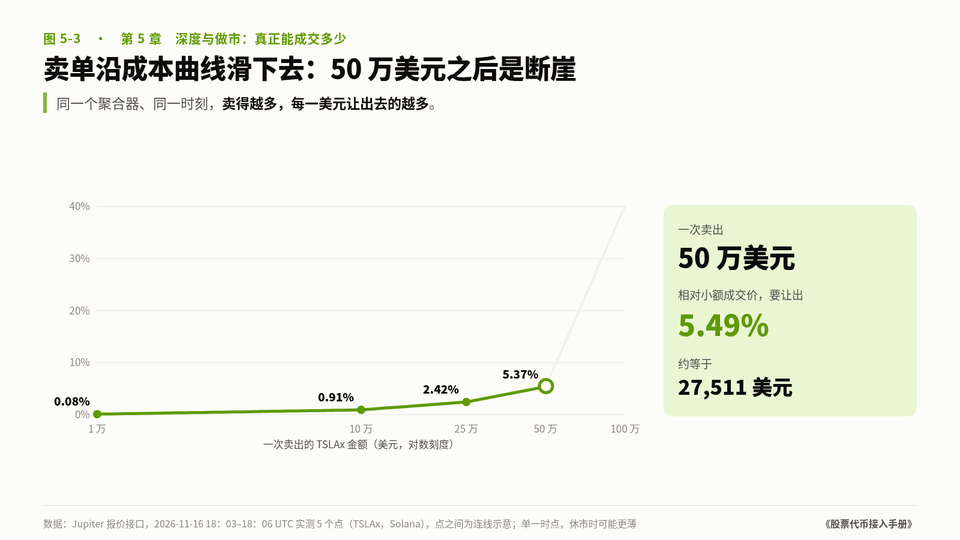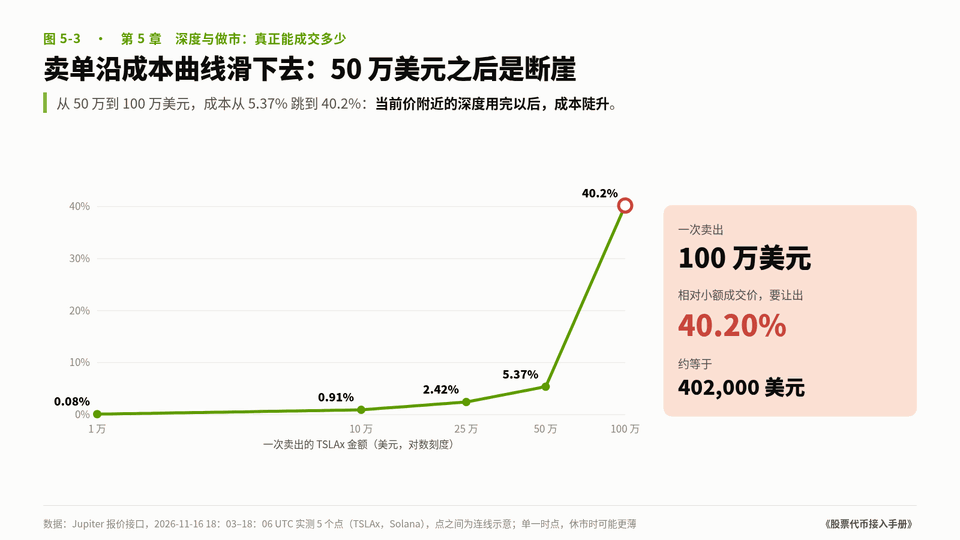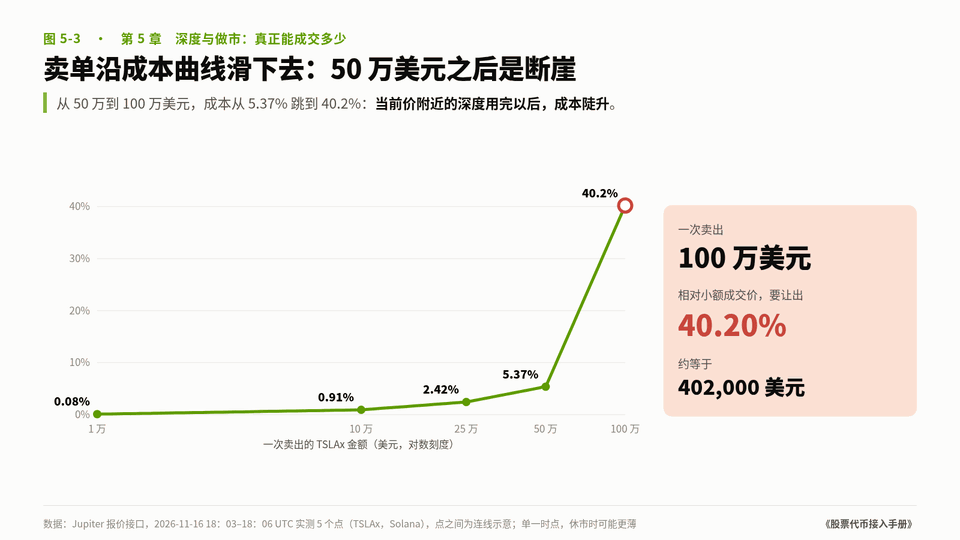
同一时刻我们还在 Solana 聚合器上补测了 25 万和 50 万美元两档,分别是 2.42% 和 5.37%。五个点连起来,形状比表格更清楚:50 万美元以前成本是一路缓升,过了 50 万,当前价附近的深度用完,成本一下子跳到 40%。这是单个时点的曲线,休市时可能更薄。
这里有一个对平台很重要的差别:永续合约给的是价格敞口,不交付代币。你要替用户卖掉的是代币本身,永续的深度不能直接拿来用;它的作用在讲抵押品的那篇和这篇第六节:清算人或做市商可以先在永续上对冲,再慢慢卖代币。
三、没有报价接口时,怎么估一个池子的滑点
不是每条链都有像 Jupiter 这样的聚合器报价,也不是每个池子都能直接调用报价合约。上架评估时,可以按三步估:
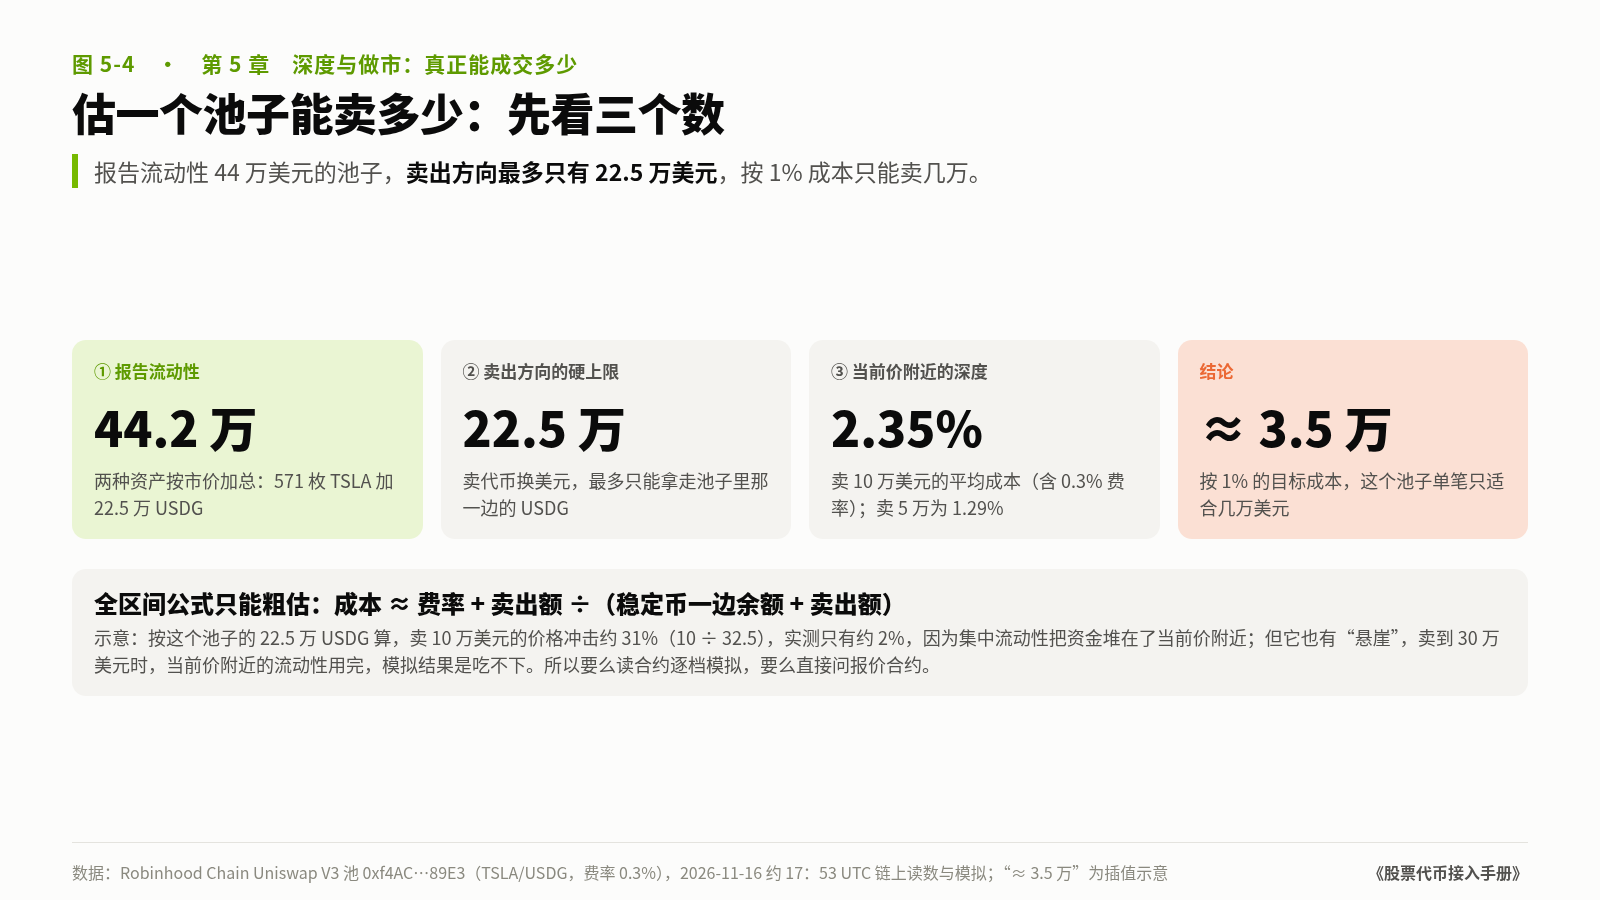
- 读两边余额,定硬上限。卖出方向的上限是稳定币一边的余额。DexScreener 的接口会给出池子里两种资产各有多少,不用自己算。
- 用全区间公式做粗估。把池子当成恒定乘积池,卖出额 Q、稳定币一边余额 R、费率 f,平均成本约为 f + Q ÷(R + Q)。示意:一个稳定币一边 50 万美元、费率 0.3% 的池子,卖 5 万美元,粗估成本约 0.3% + 5 ÷ 55 ≈ 9.4%。
- 集中流动性池子要逐档模拟,或者直接问报价合约。全区间公式对它们偏差很大。Robinhood Chain 那个 TSLA/USDG 池子,稳定币一边 22.5 万美元,按公式卖 10 万美元成本约 31%,逐档模拟只有 2.35%,因为做市资金堆在当前价附近;但卖到 30 万美元,当前价附近的资金用完,就吃不下了。集中流动性池子里,当前价附近的深度一用完,大单成本就陡升。
这三步之外,还要加上价格本身的偏差:池内价格可能已经过时,也可能比正股高出一个费率。滑点是从池内价格算起的,池内价格离正股多远,要另外加上去。
四、中心化交易所上的订单簿
股票代币在中心化交易所的上架,比很多人以为的多。我们这次在公开接口里直接查到的特斯拉代币交易对有:Kraken 的 TSLAx/USD(xStocks),Bybit、OKX、Gate 上的 xStocks 交易对,以及 Binance 现货的 TSLAB/USDT(bStocks,状态为正常交易)。
它们的特点和链上池子正好相反:小额到 10 万美元很便宜,但能看见的总量有限。盘中这一刻,Kraken 的 TSLAx 买盘合计约 41.6 万美元,Binance TSLAB 约 40 万,Bybit 前 200 档约 21 万,OKX 前 400 档约 19 万。100 万美元的卖单,在任何一家的可见买盘里都吃不完。
Kraken 的做法值得平台参考。它的 xStocks 杠杆交易公告写明,仓位上限“按订单簿深度”设定。它的公开接口里,TSLAx/USD 的单方向杠杆仓位上限是 250 枚,按当时价格约 9.5 万美元;其他 xStocks 在 150 到 1,400 枚之间,例如 SPYx 150 枚约 11 万美元,NVDAx 550 枚约 8.6 万美元,AAPLx 400 枚约 14 万美元。这个量级,正好落在它自己订单簿 10 万美元吃单成本个位数基点的范围里。
还要记住一点:Kraken 已经收购了 xStocks 的发行方 Backed。交易所同时是发行方的母公司,订单簿的做市安排和申赎渠道之间是什么关系,平台接入前要问清楚。
五、平台怎么定:单笔上限、做市、聚合器
单笔上限。做法是先定一个目标成本,再反推金额:
单笔上限 = 在你实际路由的场所里,吃单成本达到目标成本时的金额;休市时再降一档。
示意:目标成本定 50 bp。按 11 月 16 日盘中的数据,特斯拉代币走 Solana 聚合器,5 万美元的卖出成本是 47 bp,上限就在 5 万美元左右(本次样本);走 Robinhood Chain 最大池,1 万美元已经 50 bp,上限是 1 万美元;走 Kraken 或 Binance 的订单簿,10 万美元还不到 10 bp,上限可以定在 10 万美元以上,但不要超过可见买盘的三分之一。这个数要按日更新,深度变了,上限跟着变。
做市安排。有三种选择,代价不同:
- 只接外部场所(池子、交易所):好处:不用自己承担库存;代价:深度不由你决定;10 万美元以上的单子要拆单或拒绝
- 签外部做市商,写进考核:好处:可以要求“10 万美元双边、价差 X bp 以内、在线时间 Y%”(条款见第六节);代价:要付费或返佣;休市时做市商会加宽或撤单
- 接发行方的申赎或询价通道:好处:理论上深度和正股一致;代价:只对合格机构开放,有时段和最低额;深度是发行方的说法,你看不到
第三种的问题在于“看不到”。Jupiter Lend 在 2026 年 4 月 15 日给 xStocks 做的风险评估里写:xStocks 主要通过询价(RFQ)成交,“每个资产任何时候都有超过 1 亿美元的卖方流动性”。这是它的评估结论,我们没法核实。我们能测到的是公开的链上路径:同一天卖 100 万美元,聚合器报价低 40%。两个数差这么多,说明深度取决于你能叫到谁。平台如果按询价深度来定上限,就要拿到书面的做市承诺,并且确认在你需要卖的时候(尤其是休市时)它还在报价。
要不要接聚合器。接聚合器,10 万美元以内的成交会明显变好:Jupiter 把 5 万美元的单子拆到三四个池子,成本比单走最大池低得多。但要加三条限制:
- 合约白名单。xStocks 在以太坊系链上的池子交易的是包装合约,不是它的基础合约(xStocks 官方接口里叫 wrapperAddressV2);Robinhood Chain 上同一只 TSLA 也有报价离谱的池子(11 月 16 日 DexScreener 列出的一个 TSLA/USDG 池子报 155 美元)。聚合器只能走你核对过的合约和池子。
- 池子过滤。剔除费率 1% 以上、24 小时成交笔数过少、价格偏离多发行方中位数超过阈值的池子。
- 报价保护。下单前用正股参考价做一道价格带检查,超出就拒单,而不是相信聚合器给的“最优价”。
六、做市商协议:签什么
第五节说“签外部做市商,写进考核”。考核写不成数字,这份合同就只剩一份返佣表:做市商拿走返佣,深度还是交易所和链上池子原来那些。这一节把合同拆成九类条款,每一类都给一个能每天核对的写法。
先找两个参照:受监管市场怎么写。欧盟的 MiFID II 要求,在交易场所执行做市策略的投资公司必须和场所签书面做市协议。配套的第 2017/578 号授权条例(RTS 8)给了最低内容:覆盖哪些工具;在场时间、报价金额和价差的义务,按每个交易日计算;暂停后恢复交易时的义务;监控、合规和审计;做市报价要打标记,和其他订单分开;报价和成交记录要能交给场所和监管查。它还定义了什么叫做市:一个月里有一半交易日,在连续交易时段的至少 50% 时间里,同时挂出可成交的双边报价,两边金额相差不超过 50%,价格在场所规定的最大价差内。
美国的两个例子更具体。FINRA 第 6272 条要求场外做市商在常规时段持续双边报价,标普 500 等指定股票的报价不得偏离全国最优价 8% 以上(开盘后 15 分钟和收盘前 25 分钟放宽到 20%);义务在当天第一笔常规成交之后才开始,标的停牌、暂停期间中止。Cboe BZX 给挂牌 ETP 的主做市商(LMM)计划,2025 年 12 月 1 日起的基础档要求:交易状态下 98% 以上的时间有双边报价;美股类 ETP 在 90% 的常规时段里,最优买价和卖价两侧各挂 15 万美元、距最优价 1% 以内;95% 的时间全市场最优买卖价差不超过 0.5%。达标拿基础报酬,达到更严的一档拿增强报酬。
再看加密交易所公开的计划。Kraken 的流动性提供者计划把 xStocks 和现货、期货放在一起,分五档,按滚动 30 天的挂单量占比定档,挂单返佣最高 0.020%(2 bp),上线时有两个月宽限期,之后一年允许两次不达标。币安现货流动性提供者计划按每周挂单量占比分档,2024 年 9 月的版本里,第一档门槛是 0.05%。这两份公开页面写的都是量,没有写报价金额、价差和在线率;这些即使有,也在不公开的合同里。平台签做市商时,返佣可以照搬交易所的分档思路,考核要照 RTS 8 和 Cboe 的写法补上。
条款从哪里来:同一条卖出成本曲线。第二节那张表,同时给了谈判的上下限:
- 下限:做市商接了你的单,要在别处对冲或平仓。本次样本中,TSLA 代币在几家交易所订单簿上卖 1 万美元要 1.9–3.2 bp,卖 10 万要 5.1–15.8 bp;100 万美元只有永续能对冲,32.7 bp,而且永续只对冲价格,代币库存还在手里。价差上限压到这条线以下,做市商不会长期报。
- 上限:不签做市商,你的用户自己走路由要付多少。走 Solana 聚合器,1 万 8 bp、10 万 91 bp;走 Robinhood Chain 最大池,50 bp 和 235 bp。价差上限高于这条线,你付的返佣买不到任何东西。
合同数字落在这两条线之间。下面这张条款清单里的数字,是按本次样本 TSLA 的曲线反推的示意值,你要换成自己路由的曲线。
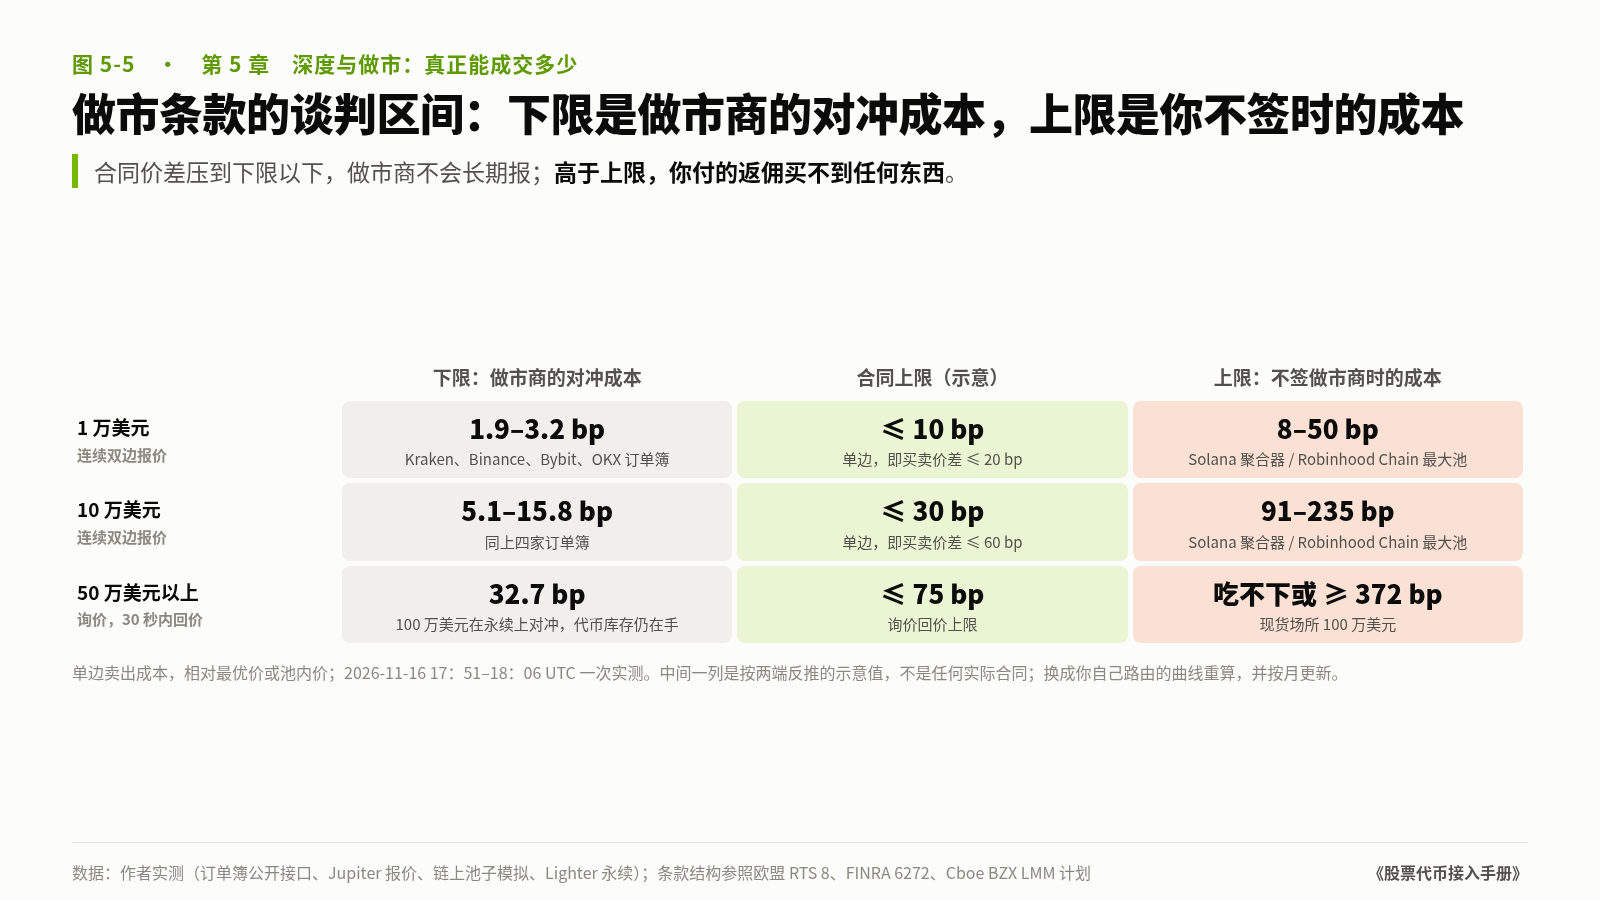
- 报价金额档:建议写法(示意):至少两档连续双边报价:1 万美元、10 万美元;50 万美元以上走询价,30 秒内回价;怎么定:档位取你的单笔上限(第五节)和成本曲线的拐点;本次样本拐点在 10 万美元
- 最大价差:建议写法(示意):1 万美元档单边不超过 10 bp,10 万美元档单边不超过 30 bp;询价不超过 75 bp;怎么定:高于做市商的对冲成本(订单簿、永续),低于你的备用路由成本;按月用新曲线重算
- 在线率:建议写法(示意):美股常规时段双边报价在场 95% 以上;盘前盘后、夜盘、周末分时段单独计,可以定低一些,但不低于 50%;怎么定:参照 Cboe 98% 和 RTS 8 的 50% 定义线;低于 50% 就不算做市
- 休市时段:建议写法(示意):周末和美股休市时金额减半、价差上限放宽到 3 倍,参考价按讲价格源的那篇选定的价格源;怎么定:休市时恰恰最需要做市商,不能整段豁免;放宽多少,看做市商在休市时能不能申赎和对冲
- 例外:建议写法(示意):标的停牌或熔断暂停、发行方暂停申赎或冻结合约、参考价超时、链或桥中断、平台自身故障;由平台宣布、记录、事后通知,做市商不能自己宣布;例外最长到当个交易时段结束;怎么定:照 FINRA 6272 的停牌中止和 RTS 8 第 3、4 条;“价格波动大”不能单独成为例外
- 公司行动:建议写法(示意):乘数或余额更新前 N 分钟撤单,链上更新确认后 M 分钟内恢复报价;除息日、拆股日单列;怎么定:N、M 取发行方公布的更新时点;这段时间报错价的成交,按合同约定撤销或由做市商承担
- 库存与对冲:建议写法(示意):写明做市商向哪家发行方申赎、用什么身份、哪些时段;失去申赎资格要在 1 个工作日内通知;平台如果借出代币或资金,写明利率、担保和召回条件;怎么定:能申赎的做市商在门关着时仍有退路;只能在二级市场平仓的,休市条款要更宽
- 违约与处罚:建议写法(示意):按交易日计达标,按月结算;当月不达标天数超过约定比例,扣当月返佣;连续两个月不达标,平台可以解约;上线头两个月宽限;怎么定:只为达标的天数付钱,照 Cboe 的“基础 / 增强”分档;刷量、自成交直接解约并追回返佣
- 费用与返佣:建议写法(示意):挂单返佣或固定月费,二选一或组合;返佣和在线率、价差达标挂钩,不只和成交量挂钩;怎么定:Kraken 最高 2 bp 的挂单返佣,相对 10 万美元档 30 bp 的价差很小;做市商真正的收入是价差,返佣用来换义务
- 数据与报告:建议写法(示意):做市报价打标记;每天报各时段在线率、各档平均价差、成交、库存和对冲场所;保存报价和成交记录,平台可审计;关联关系和利益冲突书面披露;怎么定:照 RTS 8 第 2 条 (e)–(g);关联关系要单独问:交易所和发行方同属一家,或同一做市商在几家交易所报同一只代币,深度可能是同一笔钱
三点补充。
在线率要按时段算,不能只报一个总数。一个 7×24 的代币,美股常规时段只占一周的 19% 左右。做市商可以在常规时段报得很好,周末几乎不报,总在线率照样好看。合同要拆开:常规时段、盘前盘后、夜盘、周末,各有各的数。
做市商能不能申赎,决定休市条款能写多紧。讲申赎的那篇列过四家的门:Ondo 对通过 KYC 的机构和个人开放,部分代币周末也能申赎;xStocks 对个人 5,000 美元起,跟随美股交易日;Robinhood 只对授权参与者开放,发行时只有一家;bStocks 的转换周末可以做,现金那一侧是关的。门关着的时候,做市商手里的库存只能靠永续对冲、等周一平仓,它会把这段风险算进价差。你在周末要的深度越大,就越要问清楚它周末拿什么对冲。
深度承诺要能被你自己测到。Jupiter Lend 引用的“询价深度超过 1 亿美元”,你没法核对(第五节)。写进合同的只能是你的平台上能看到、能记录的报价:每天从你自己的订单簿里取样,算在线率和各档价差,和做市商的报告对账。对不上的,以你的取样为准。
上架前要问发行方、做市商(或自己)的 12 个问题
- 这只代币在哪些场所有稳定币报价的池子或订单簿?各自报告流动性多少,卖出方向的稳定币一边有多少?
- 在你实际路由的场所,卖 1 万、10 万、100 万美元的成本各是多少?多久测一次?
- 你的单笔上限是按哪个目标成本反推出来的?休市时降到多少?
- 你路由的池子费率是多少?有没有 1% 以上费率的池子混在里面?
- 你读的是池内价格还是正股价?两者差多少,滑点从哪个价格算起?
- 发行方或做市商的询价深度,有没有书面承诺?休市时还在不在?
- 中心化交易所的订单簿深度,有多少是同一家做市商提供的?它和发行方是什么关系?
- 聚合器能走哪些合约、哪些池子?包装合约和基础合约有没有搞混?
- 大于上限的单子怎么处理:拆单、拒单,还是转人工询价?
- 永续合约的深度你有没有算进去?如果算了,你交付给用户的是代币还是价格敞口?
- 做市商合同里的报价金额档、最大价差和在线率,是从哪条成本曲线反推的?常规时段、盘前盘后、夜盘、周末是否分开考核,由谁取样、按哪一方的数据结算?
- 做市商能向哪家发行方申赎、什么时段?失去资格时多久通知你?停牌、暂停申赎、乘数更新这几种例外由谁宣布,最长持续多久?
结论
报告流动性说的是池子里有多少钱,深度说的是你按什么价能卖掉多少。本次样本(11 月 16 日盘中)里,卖 10 万美元特斯拉代币,订单簿要几个基点,链上池子要 1%–2%,流动性报告最多的那一路要 2% 以上。单笔上限要从成本反推,不能从流动性正推;做市商合同的报价金额和价差,也要从同一条成本曲线里反推出来,写成每天能核对的数字。
数据来源
- 作者多标的监测:
stocks_spread.csv,2026-11-16 17:57–17:58 UTC 快照(10 只标的 × Ondo / xStocks / bStocks / Robinhood 的官方部署;DexScreener 最后成交价,只计稳定币报价、流动性 1,000 美元以上的池子,去掉偏离流动性加权中位数 3% 以上的池子,按流动性加权);合约清单与官方来源见stocks_tokens.json(Ondo 文档代币列表、xStocks 公开接口 api.xstocks.fi、Binance 币种配置、Robinhood Chain 资产登记接口,2026-11-16 抓取)。 - 链上池子模拟(作者,2026-11-16 约 17:51–17:55 UTC):读 Uniswap V3 / PancakeSwap V3 兼容合约的
slot0()、liquidity()、fee()、tickSpacing()和逐档ticks(),按集中流动性公式逐档模拟。池子:以太坊 0xF2006D44339E5C2c479d450a97884d4E20D028AD(TSLAon/USDC,CommunityV3,费率 2%)、0x49b7b66457297f9E0E763BBb151B6DB0c149E988(1.5%)、0x31227b50eCCDC9C589826AA2D9E7C5619B1895Da(Uniswap V3,1%);Robinhood Chain 0xf4ACdAEEB7022862A763C9B1B885e11191c889E3(TSLA/USDG,0.3%);BNB Chain 0xB0f5E5400E8F0F7C242F2b7740C004f020579c41(TSLAB/USDT,0.25%);Ink 0x09444CbDfF5CD4437150a1f26865a3Ed85D8ED5E(wTSLAx/USDG,0.05%)。复核:smartsquote_uniswap_v3_swap(Uniswap QuoterV2,以太坊区块 26,429,197)。 - Solana 聚合器:Jupiter 公开报价接口 lite-api.jup.ag/swap/v1/quote,TSLAx(mint XsDoVfqeBukxuZHWhdvWHBhgEHjGNst4MLodqsJHzoB),2026-11-16 17:56–18:06 UTC。
- 订单簿(2026-11-16 17:57 UTC):Kraken
/0/public/Depth?pair=TSLAxUSD、/0/public/AssetPairs?aclass_base=tokenized_asset(杠杆仓位上限);Bybit/v5/market/orderbook(TSLAXUSDT);OKX/api/v5/market/books(XTSLA-USDT);Gate/api/v4/spot/order_book(TSLAX_USDT);Binance/api/v3/depth与exchangeInfo(TSLABUSDT);Lighter Robinhood 实例 api.rh.lighter.xyzorderBookDetails、orderBookOrders。 - Kraken 字段含义:docs.kraken.com/api/docs/rest-api/get-tradable-asset-pairs(long_position_limit 以基础币计);仓位上限按订单簿深度设定:Kraken 博客“Introducing xStocks margin trading on Kraken Pro”(2026-02-20)。
- 作者 2026-11-02 Robinhood Chain 测量(Lighter 公开接口
orderBookOrders,SPY/NVDA 现货与永续);记录见~/Work/research/robinhood/链上投资/03_往返成本与准入.md。 - Jupiter Lend《Collateral Asset Assessment: Tokenized Equity SPYx, QQQx, NVDAx, TSLAx》,2026-04-15,static-r2.jup.ag/lend/risk-research/xstocks-risk-report.pdf。
- 欧盟第 2017/578 号授权条例(RTS 8,做市协议与做市计划)第 1–7 条:做市策略的定义(一个月内半数交易日、连续交易时段 50% 以上、两边金额差不超过 50%)、协议最低内容、例外情形与宣布程序:eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32017R0578(2026-11-16 查阅)。
- FINRA 第 6272 条(Character of Quotations):持续双边报价,指定股票 8%(9:30–9:45、15:35 至收盘为 20%),停牌、暂停期间中止:finra.org/rules-guidance/rulebooks/finra-rules/6272(2026-11-16 查阅)。
- Cboe BZX Equities《Updated Lead Market Maker (LMM) Program Requirements》(Reference ID C2025103107,2025-12-01 起,待监管审核):基础档双边报价 98%、美股类 ETP 两侧各 15 万美元且距最优价 1% 以内(90% 时间)、全市场最优价差 0.5% 以内(95% 时间):cdn.cboe.com/resources/fee_schedule/2025/Updated-Cboe-BZX-Equities-Lead-Market-Maker-Program-Requirements-Updated-.pdf。
- Kraken Liquidity Provider Program 页面:覆盖现货、期货和 xStocks,五档,滚动 30 天,挂单返佣最高 0.020%,两个月宽限、每年两次例外:kraken.com/pro/liquidity-provider-program(2026-11-16 查阅;分档门槛与 Program Terms 页面未给出)。
- 币安现货流动性提供者计划更新公告(2024-09-09):第一档每周挂单量占比 0.05% 或 2,500 万美元:binance.com/en/support/announcement/6311b67d26804bf48c5d62f5beb91202(经检索摘要核对,2026 年是否仍有效未确认)。
- 以上数据均为一个时点的读数,2026-11-16 核对。
还没核实的:
- xStocks 询价通道“每资产超过 1 亿美元卖方流动性”:出自 Jupiter Lend 的评估,没有发行方或做市商的一手数据。
- Ondo 休市额度的具体数值:Ondo 文档只说按资产设定、动态调整,数值在 status.ondo.finance 页面和接口上,本次没有读到。
- 各交易所订单簿里做市商的集中度(是否同一家做市商):公开接口不披露。
- 这篇深度只测了 2026-11-16 盘中一个约 15 分钟的窗口,全部结论为“本次样本”;休市时段和开盘头半小时的深度没有测,按讲价格源的那篇对休市报价的观察,预计更差,待多时点数据验证。
- 币安现货流动性提供者计划的分档:只读到 2024-09-09 公告的检索摘要,2026 年现行分档没有核到。
- 第六节的条款数字(报价金额档、最大价差、在线率)是按本次样本成本曲线反推的示意值,不是任何平台或做市商的实际合同条款;Kraken 做市计划的分档门槛和合同条款(Program Terms)未公开,本次没有读到。
——本文节选自《股票代币接入手册》第5章《深度与做市:真正能成交多少》
Repost this post?
Share with your followers.
Reply