
目錄(7 節)

链上的股票交易者几乎全是多头:站在杠杆对面收钱,以及彩票仓该放多少
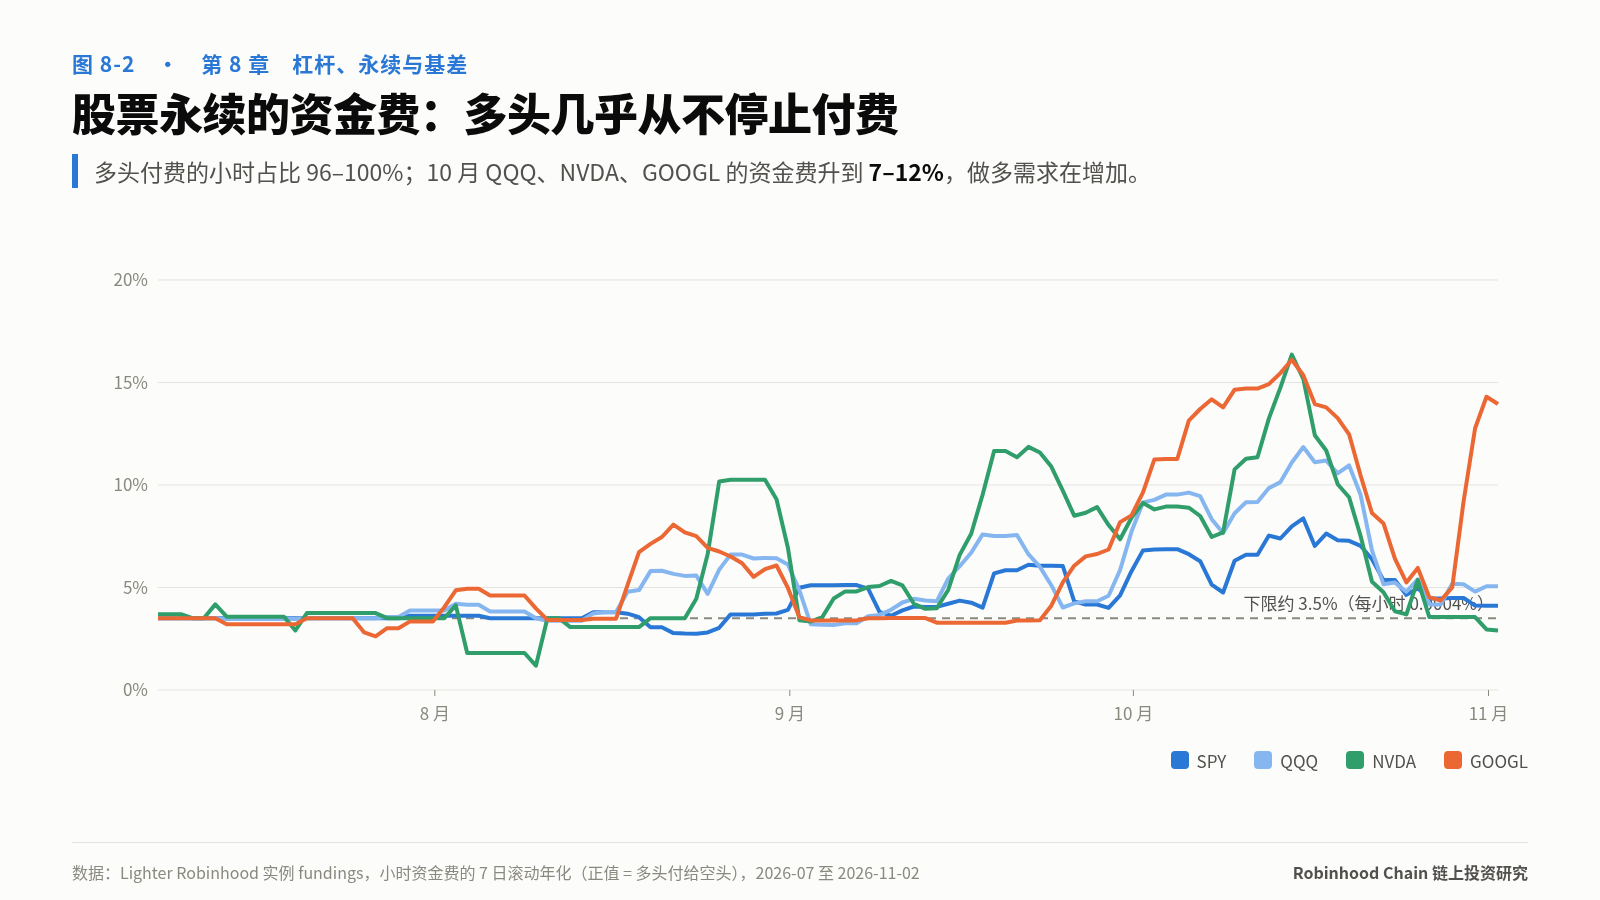
在 Robinhood Chain 上,同一份杠杆在永续和借贷市场的价格差三倍多;股票永续的多头 96–100% 的小时都在付资金费。本文测算持有 SPY 代币、做空永续的基差交易(按 10 月读数年化约 5.6%,无补贴)及其五个风险,并用存活率、成交集中度和凯利公式,说明高波动新代币应该放多少钱。
如果你想在 Robinhood Chain 上加杠杆做多股票,或者想站在另一边收杠杆的钱,又或者忍不住想买几个刚上线的新代币,这篇文章给你两套算法:杠杆的价格怎么比,高波动资产的仓位怎么定。
同样是加杠杆,价格差了几倍
假设你看好英伟达,手里 1 万美元,想用 2 倍杠杆持有 2 万美元的 NVDA 敞口。在这条链上有三条路:
- Lighter 开 NVDA 永续多单:最近 30 天,多头付的资金费年化约 7.3%;
- 把 NVDA 股票代币押进 Morpho,借 USDG 再买:11 月初借款利率约 23.5%;
- 买 Arcus 的固定杠杆代币:成本是永续资金费加再平衡损耗。
同一份杠杆,第二条路是第一条的三倍多。AAPL、GOOGL 上也一样,借贷市场利率在 21–29% 之间,对应永续的资金费在 2.5–12% 之间。
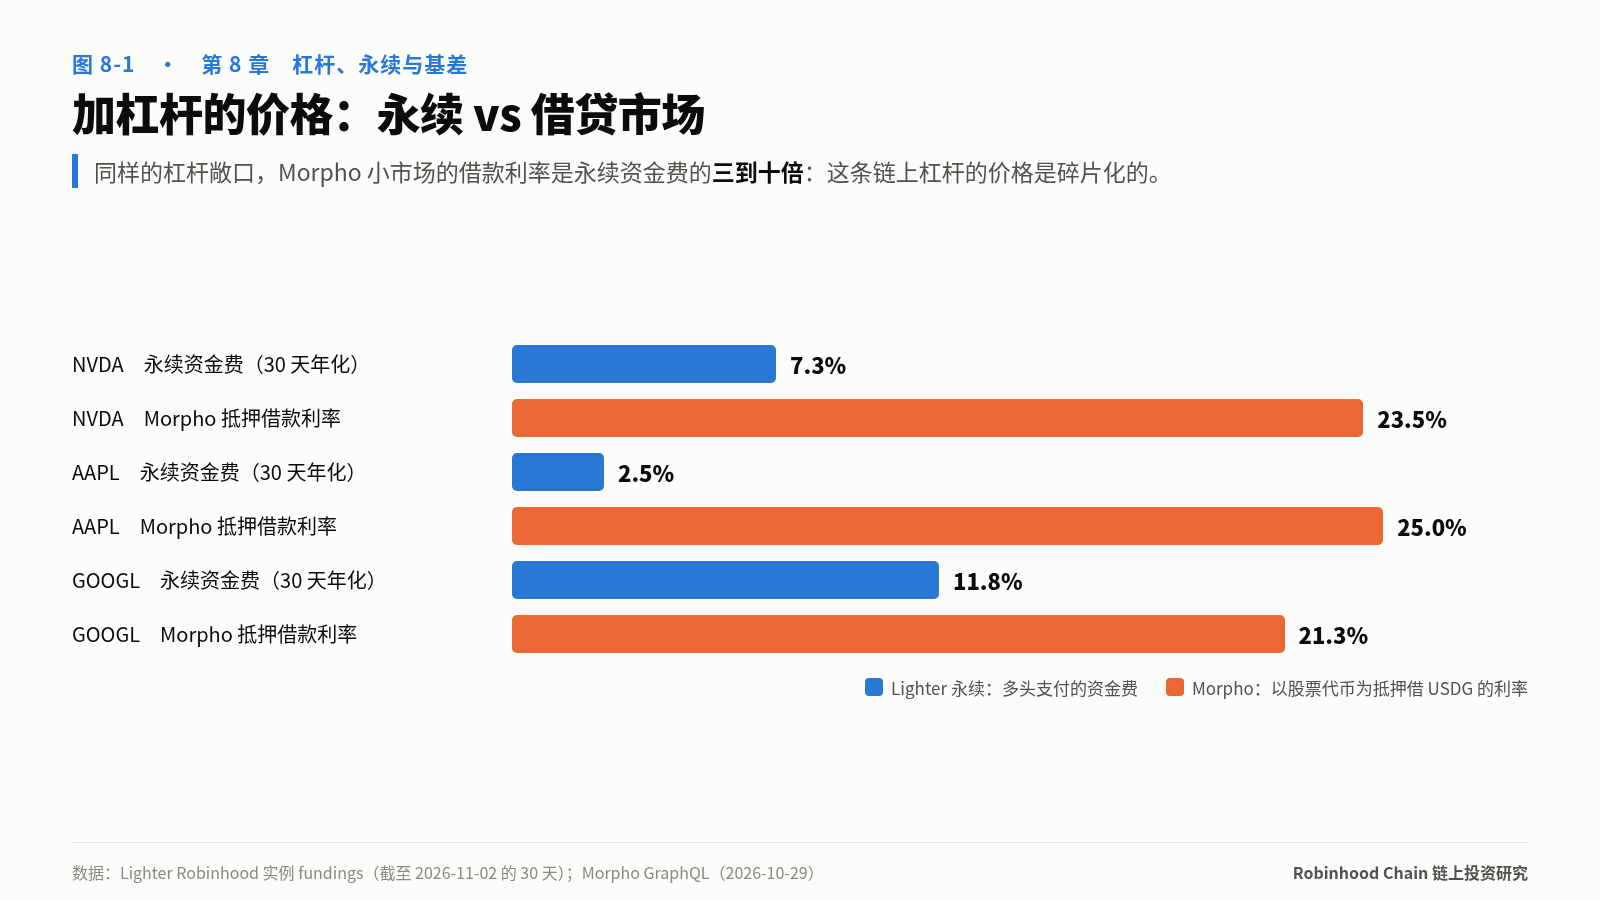
原因不复杂:Morpho 上以股票代币为抵押的市场每个只有 20 万到 70 万美元,出借方少,利用率长期在 85–91%,利率被推到高位;Lighter 永续有 1.88 亿美元未平仓和做市商报价,杠杆价格由多空双方的供需决定。
这条链上,杠杆的价格是碎片化的。对借款人是陷阱,对愿意在小市场里出借美元的人是机会。
最活跃的股票交易,不是股票代币
Lighter 在 Robinhood Chain 上部署了一个独立实例,Robinhood Wallet 内的永续交易就路由到这里。11 月 2 日:63 个永续市场,24 小时成交约 6.16 亿美元;成交第一的是 SPY 永续,约 8,490 万美元,第三是 QQQ 永续,约 6,700 万;挂单吃单手续费都是 0;资金费每小时结算,周末照常。
SPY 永续一天的成交,是 SPY 现货代币主要池子单日成交合计的 3–4 倍。这条链上最活跃的股票交易,是股票永续。
多头几乎每个小时都在付钱
我拉了 15 个主要市场从 6 月 30 日到 11 月 2 日的全部小时资金费,每个市场约 3,000 个小时。
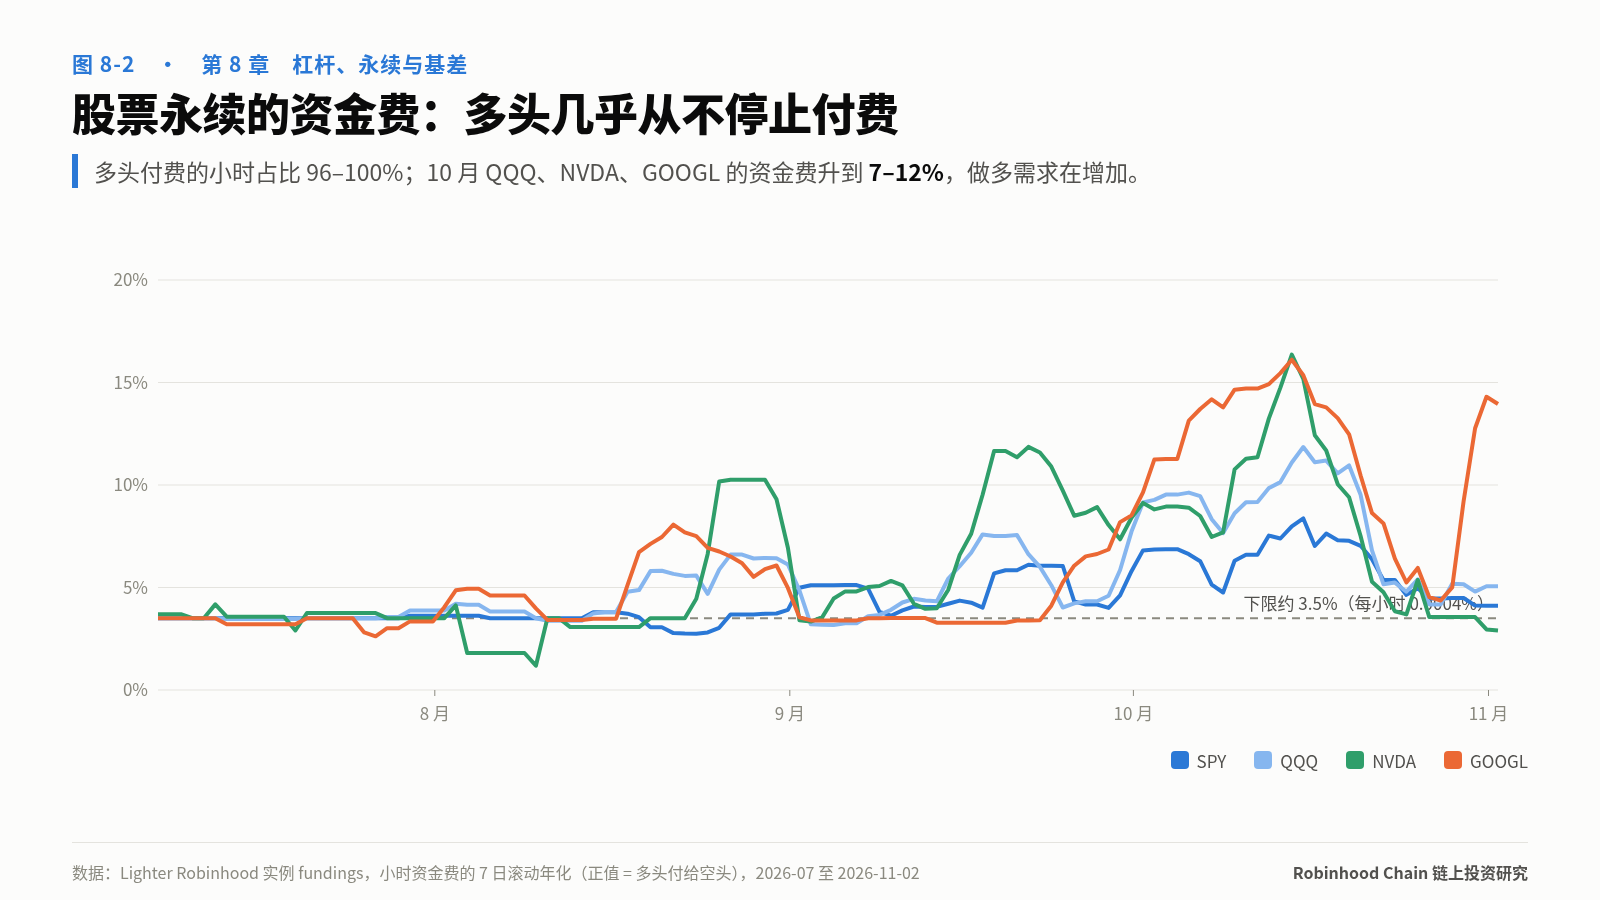
三个特点:
- 多头几乎从不收钱。 股票永续的多头付费小时占比在 96–100% 之间。链上的股票交易者几乎清一色是做多方。
- 下限约 3.5%。 大部分市场的资金费很少低于年化 3.5%,相当于一个内置的利率底。这和我在别处测到的「无补贴美元利率」3.5–4% 正好吻合。
- 10 月明显上升。 QQQ、NVDA、GOOGL、TSLA 在 10 月升到 7–12%,做多需求在增加,愿意做空的资金跟不上。
按 11 月初的未平仓和最近 30 天费率估算,前 15 个市场的多头每年向空头支付约 900 万美元。
基差交易:站在杠杆的另一边
既然多头持续付费,就站到空头那边收钱,再用现货对冲价格:持有股票代币,同时做空同等金额的永续。价格涨跌两边抵消,你赚资金费。
按 10 月读数,SPY 基差交易:资金费收入约 5.7%,代币分红(乘数,扣约 31% 后)约 0.7%;资金占用是代币全额加 10–20% 的永续保证金。按总资金算,年化约 (5.7% + 0.7%) ÷ 1.15 ≈ 5.6%,扣掉 20–30 个基点的往返成本,持有一年约 5.3%。
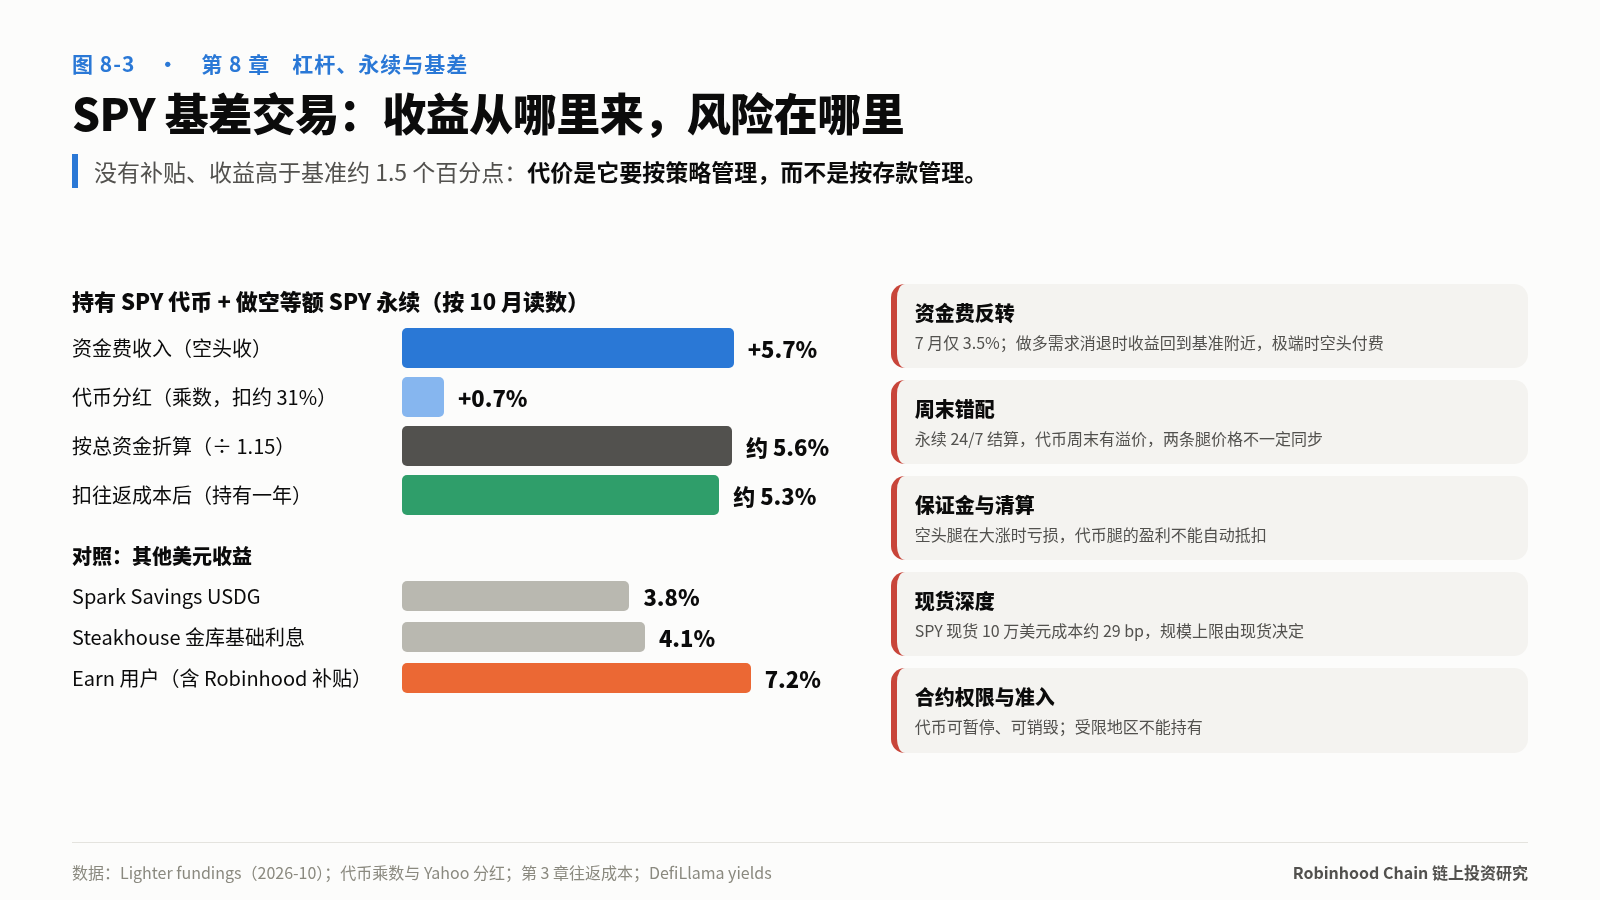
比 Spark Savings 的 3.8% 和金库基础利息约 4.1% 高 1–1.5 个百分点,比 Earn 用户的 7.2% 低,而且一分钱补贴都没有,全部来自多头的杠杆需求。这是我在这条链上找到的少数几个「无补贴、高于基准」的策略之一。
代价是它比存款复杂得多:
- 资金费会反转。 7 月 SPY 只有 3.5%,做多需求一退,收益就回到基准附近,极端时空头反过来付钱。
- 周末两条腿不同步。 永续 24/7 结算,股票代币周末有溢价,周末开平仓,两边价格不一定一致。
- 保证金和清算。 标的大涨时空头腿亏损要追保证金,代币腿的盈利在链上另一处,不能自动抵扣。保证金留少了,大涨一天对冲就破了。
- 现货深度决定规模上限。 SPY 现货代币 10 万美元买入成本约 29 个基点,100 万美元基本吃不下。
- 合约权限和准入。 股票代币可以被暂停转账、被管理员销毁持仓;条款不允许持有的地区,这条腿根本做不了。
还有两个特别的市场值得知道:ANTHROPIC 和 OPENAI 永续,标的是还没上市的公司,24 小时成交各约 3,000 万美元,最高 5 倍杠杆。ANTHROPIC 的资金费单小时最高 0.21%、最低 −0.34%,7 月全月为负,8 月升到年化 15.6%。它给了普通投资者一个前所未有的工具:在一级市场之外,对头部私营公司的估值表达观点。标的没有公开连续的价格作锚,所以把它当观点表达,而不是对公司的投资。
另一头:高波动代币放多少钱
杠杆是放大一个你理解的敞口,高波动代币是买一张你不太理解的彩票。后者需要的不是选币技巧,而是仓位数学。
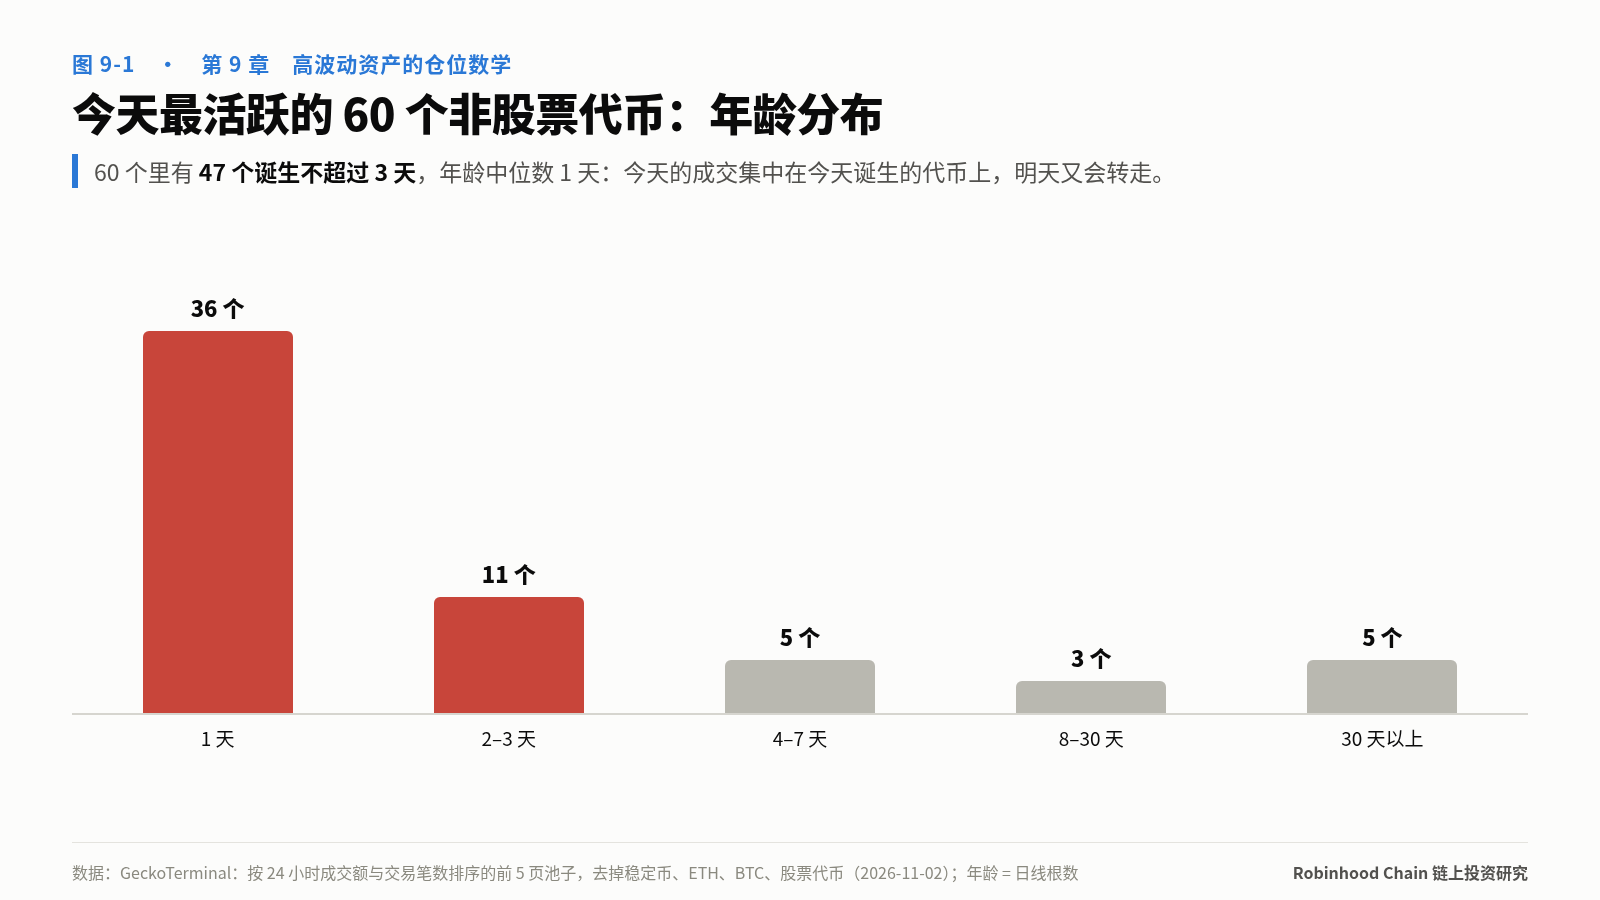
11 月 2 日,我把这条链成交最活跃的池子各取前 5 页,去掉稳定币、ETH、比特币和股票代币,得到 60 个代币。其中 47 个历史不超过 3 天,年龄中位数是 1 天。今天的成交集中在今天诞生的代币上,明天又会转到明天诞生的代币上。
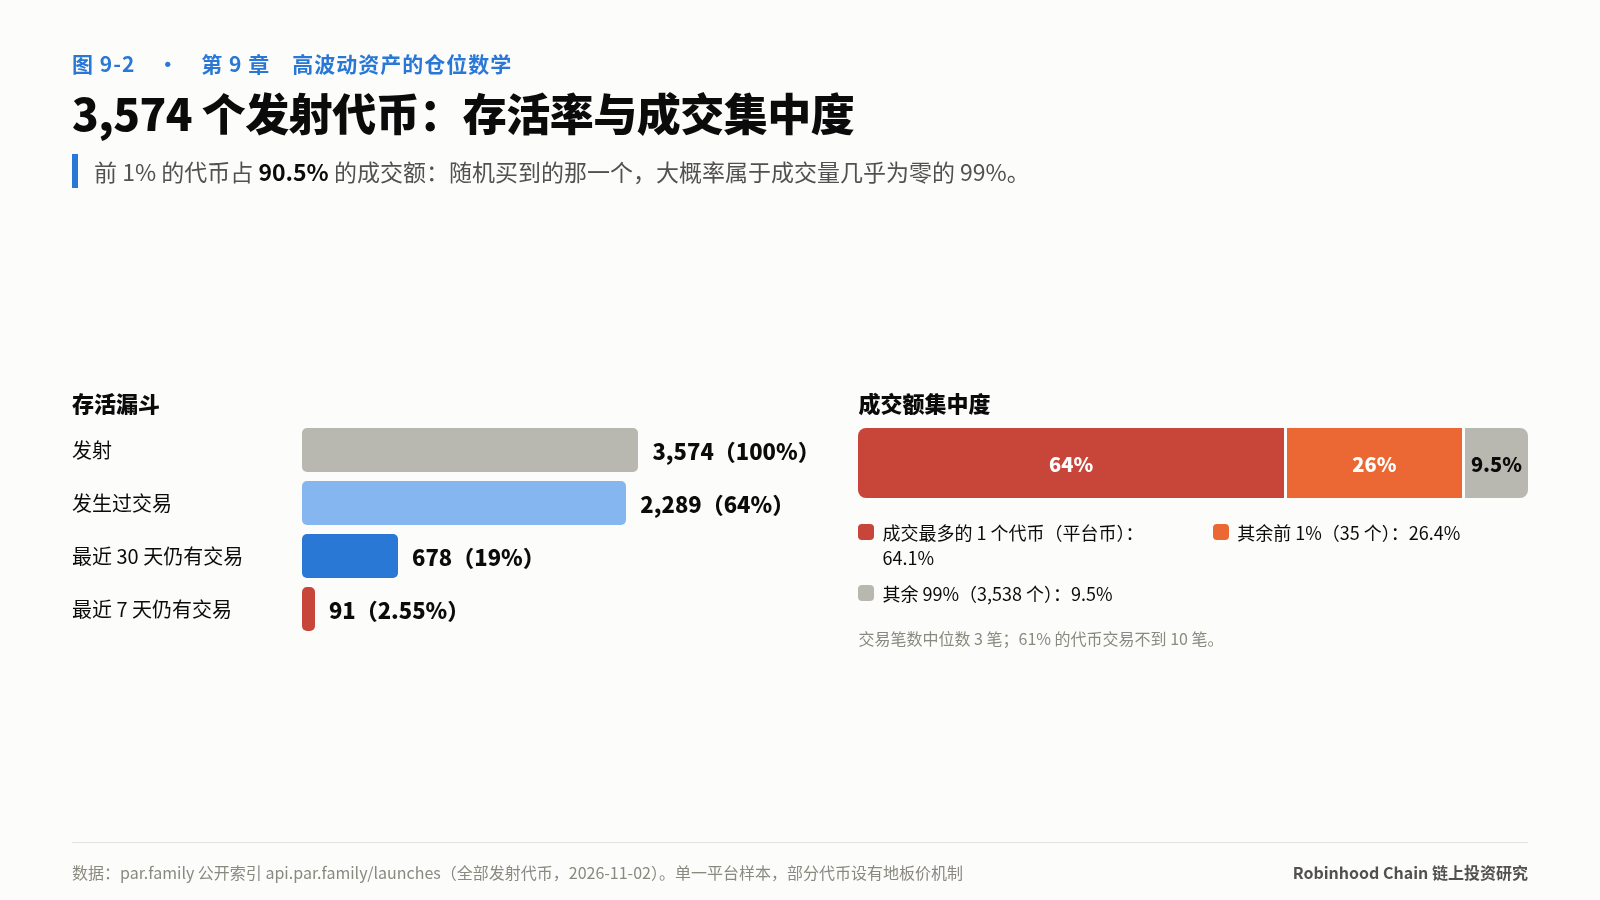
par 是少数公开完整发射索引的平台,连已经没人交易的代币都查得到,这让它成了测量这个赛道最干净的样本。截至 11 月 2 日,它累计发射 3,574 个代币:64% 发生过至少一笔交易,最近 30 天仍有交易的 19%,最近 7 天仍有交易的 2.55%;成交额前 1% 的代币占了全部成交的 90.5%。不同发射台机制不同,但存活和集中的形状相当一致。
即使只看活过一周、今天仍在活跃榜上的 8 个赢家:从首日到历史最高,中位数涨到 3.0 倍;从最高到 11 月 2 日,中位数回撤 49%;从首日到见顶,中位数只用了 8.5 天。买中了赢家,你持有它的大部分时间,它也在从高点往下走。
凯利公式说了什么
用一个透明的假设分布演示:
- 随机买入:90% 跌掉 90%,8% 持平,2% 涨到 10 倍。期望倍数 0.37,小于 1,凯利仓位是 0.
- 有一定筛选能力:赢家比例提高到 10%。期望倍数 1.27,凯利仓位约 4%。
- 很强的筛选能力:20% 涨到 10 倍。期望倍数 2.35,凯利仓位约 24%。
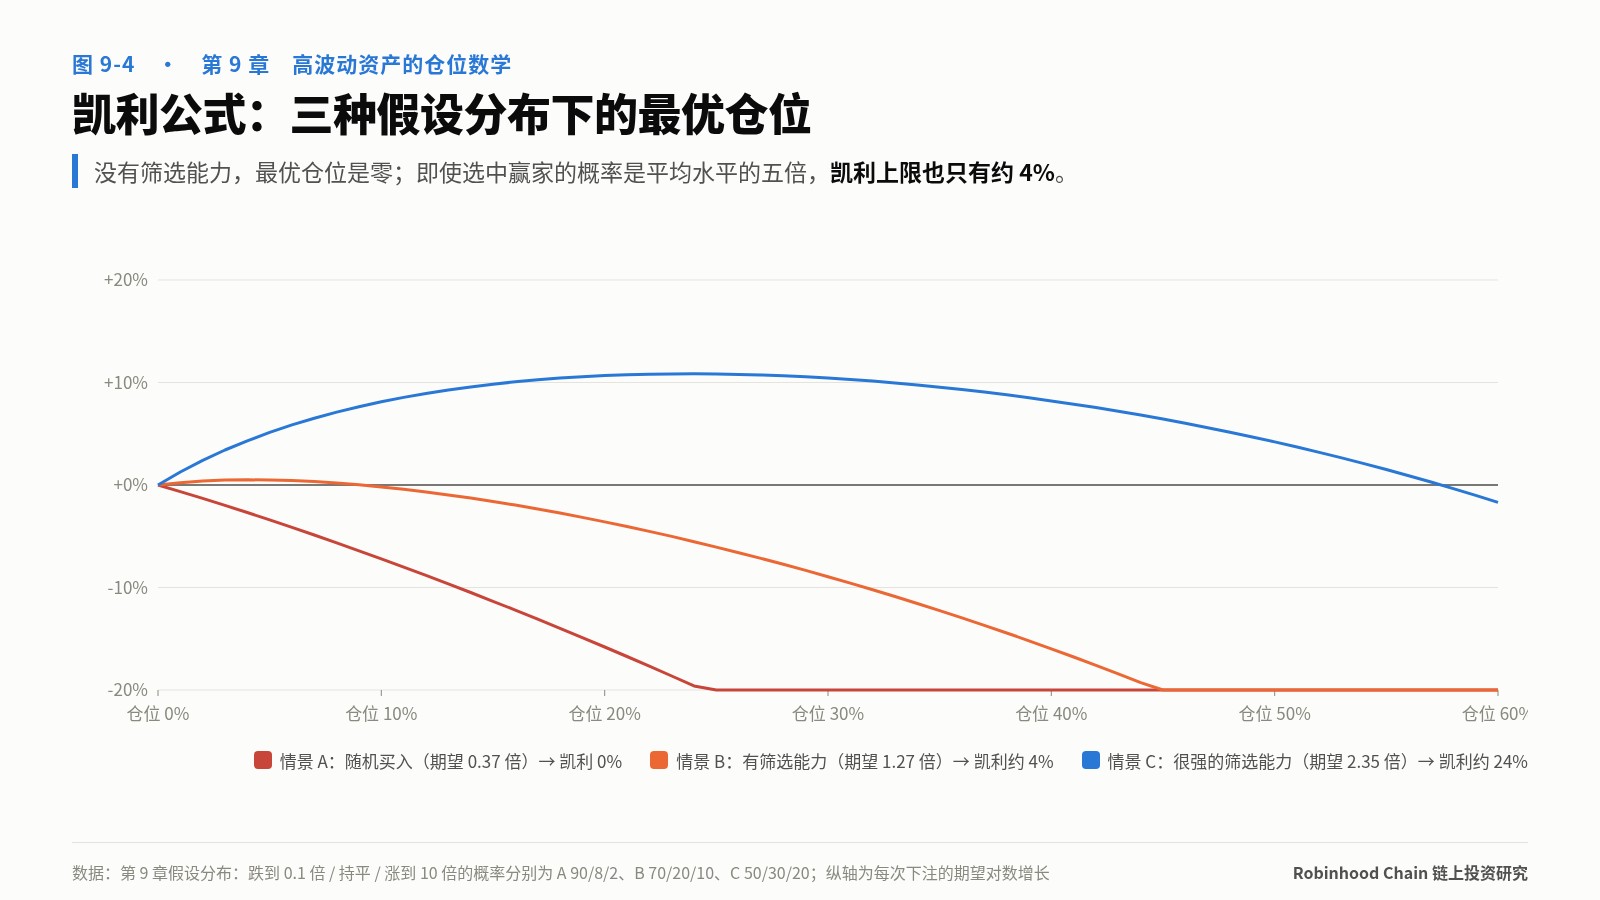
没有筛选能力,最优仓位是零,再多的分散也救不了负期望。即使你选中赢家的概率是平均水平的五倍,凯利也只给约 4%。而凯利是上限:你对自己筛选能力的估计,通常比真实水平乐观。
翻译成三条规则:
- 总额上限:高波动代币总仓位不超过链上资产的 5%,能证明有筛选能力最多 10%,按可能全部归零准备。
- 单币上限:单个代币不超过彩票仓的 20%,也就是总资产的 1%。
- 按时间退出,不按价格:幸存者从诞生到见顶中位数 8.5 天,设一个持有期限,比如两周,到期无论涨跌减掉大部分。
如果你在这条链上用杠杆或买彩票
- 加杠杆做多,优先用永续,不用借贷市场:成本是后者的三分之一到十分之一,深度高一个数量级。
- 记住资金费的账:股票永续的多头 10 月年化付 5–12%,持有一年可能吃掉一半以上的股价涨幅。
- 想收杠杆的钱,基差交易按策略管理,不按存款管理:留足保证金,避开周末开平仓,规模限制在现货能承接的范围。
- 买新代币之前,先把总额、单币上限和持有期限写下来:规则在买入前写,比在亏损后写有用。
链上的股票交易者几乎全是多头,而且愿意为杠杆持续付费,站在他们对面收钱,是这条链上少数不靠补贴的收益。在幂律分布里,赛道的成功和你的成功是两件事;仓位纪律的作用,是让你在等那 1% 的时候,不被另外 99% 拖垮。
你会站在多头那边付资金费,还是站在对面收?
——本文节选自《收益从哪里来:Robinhood Chain 链上投资手册》第 8 章《杠杆、永续与基差》与第 9 章《高波动资产的仓位数学》
完整书籍(15 章、42 张图):https://pickful.ai/books/47sn
轉發此貼文?
與您的關注者分享。
回覆