
目錄(10 節)

链上四家的特斯拉代币,没有一家让持有人成为特斯拉股东
这篇要回答的问题:用户买到的是股票、债务凭证、追踪证书还是衍生合约?要不要干脆不上代币、改上股票永续?这些选择分别决定产品说明和风险披露怎么写。
这篇要回答的问题:用户买到的是股票、债务凭证、追踪证书还是衍生合约?要不要干脆不上代币、改上股票永续?这些选择分别决定产品说明和风险披露怎么写。
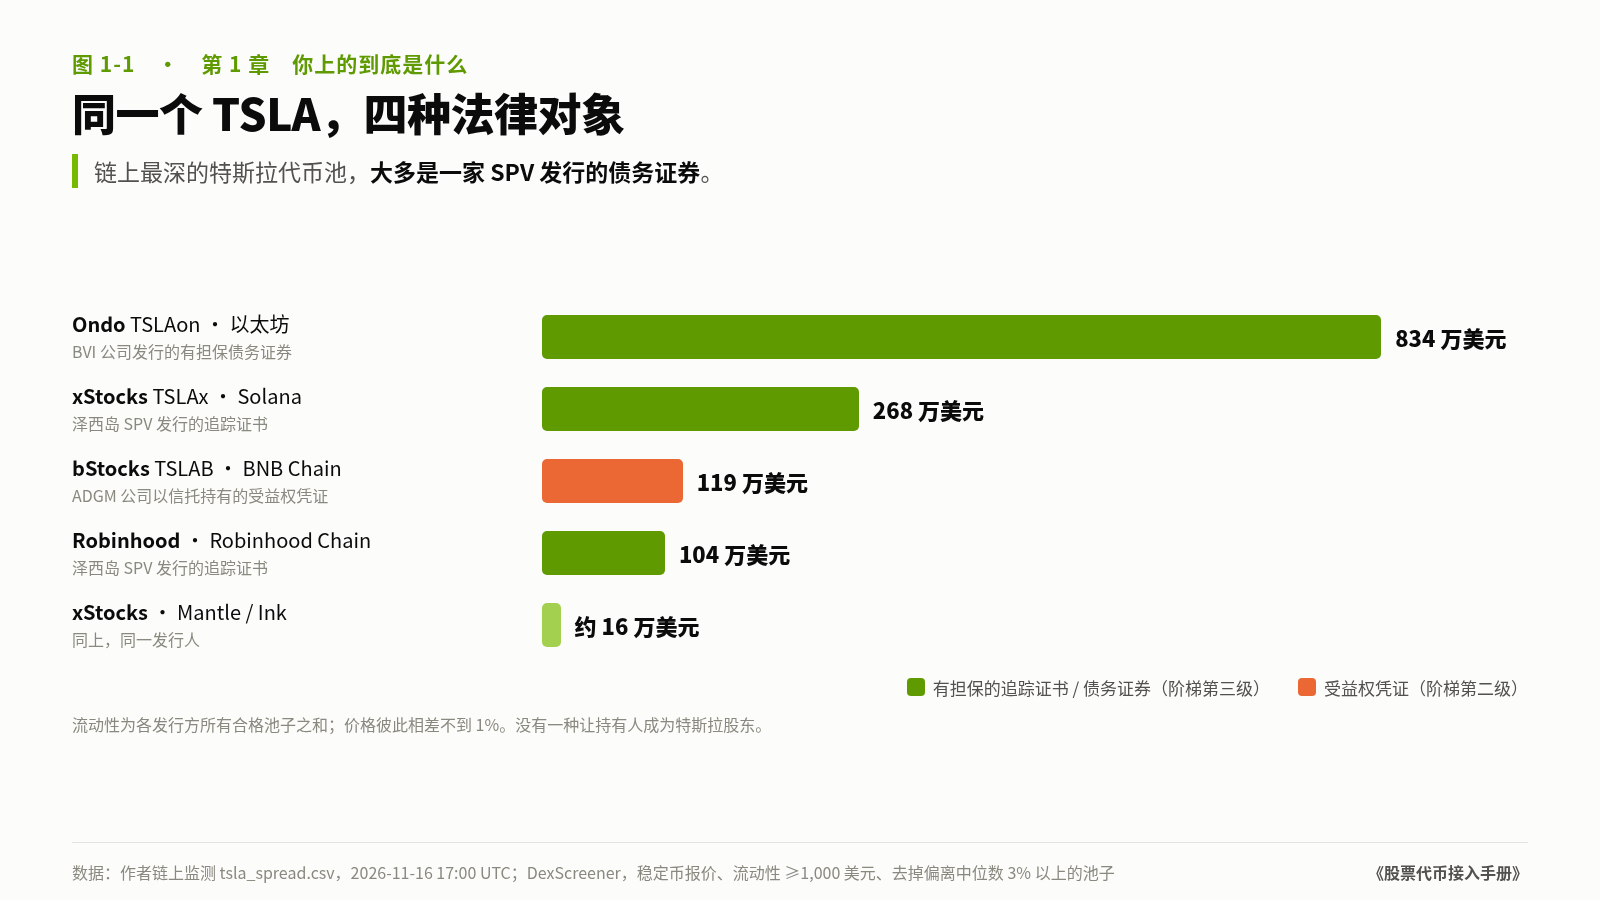
2026 年 11 月 16 日 17:00 UTC,美股盘中,我们的监测同时记下了链上六个“TSLA”。流动性最深的是 Ondo 在以太坊上的 TSLAon,约 834 万美元;其次是 xStocks 在 Solana 上的 TSLAx,约 268 万美元;币安关联公司发行的 TSLAB 约 119 万美元;Robinhood Chain 上的 Tesla 代币约 104 万美元。价格彼此相差不到 1%。
价格这么接近,法律上却是四种东西。xStocks 和 Robinhood 的代币是泽西岛公司发行的债务证券,Ondo 的代币由英属维尔京群岛公司发行,也是债务证券,TSLAB 是阿布扎比一张代表股份受益权的凭证。没有一个让持有人成为特斯拉的股东。
所以上架之前,你要先做这篇的决定:你的平台上的“TSLA”,到底是哪一种法律对象。这里有两层:先选上代币还是上股票永续(这篇后半);选了代币,再选阶梯上的哪一级。这个选择会一路影响你的产品页怎么写、风险披露写什么、能卖给谁,也决定了讲托管与合约权限的那篇要讨论的问题:发行方出事时,用户手里还剩什么。
先问三件事:对谁有请求权,靠什么担保,从哪里退出
任何一枚股票代币,都可以先问三个问题:
- 对谁有请求权。 你的用户是特斯拉的股东,是某家托管机构的受益人,还是某家特殊目的公司(SPV)的债权人?
- 靠什么担保。 如果是债权,债务人手里有没有对应的股票?股票是不是质押给了一个独立的担保代理人?
- 从哪里退出。 用户能换回真实股票,只能换回现金,还是只能在二级市场卖掉?
按这三个问题的答案,现在市场上的产品可以排成一架四级的“所有权阶梯”。越往上,持有人越接近“真的持有股票”;越往下,持有人越依赖某一家公司守约。
- 第一级:股份本身。 公司把自己在 SEC 登记的股票直接记到链上,代币就是股票,持有人记在股东名册上。代表是 Superstate 的 Opening Bell。
- 第二级:托管权益。 第三方买入真实股票,以信托或证券权益(美国《统一商法典》第 8 编的 security entitlement)的形式替持有人持有。持有人拥有的是对这些股票的受益权,不是对第三方的一般债权。代表是 Securitize Stocks、Coinbase 在阿布扎比发行的凭证、币安的 bStocks。
- 第三级:有担保的追踪证书。 一家 SPV 发行自己的债务证券,回报跟踪股价;它买入股票作为担保物,质押给独立的担保代理人。持有人是 SPV 的有担保债权人。代表是 xStocks、Ondo Global Markets、Robinhood 的链上股票代币。
- 第四级:合约债权。 一家公司和用户签合约,按股价结算;没有为持有人单独质押的担保物,或者用户只对这家公司本身有请求权。代表是 Dinari 的 dShares、Robinhood 欧盟 App 内的“Classic”股票代币。2021–2022 年 FTX 上的股票代币也在这一级。
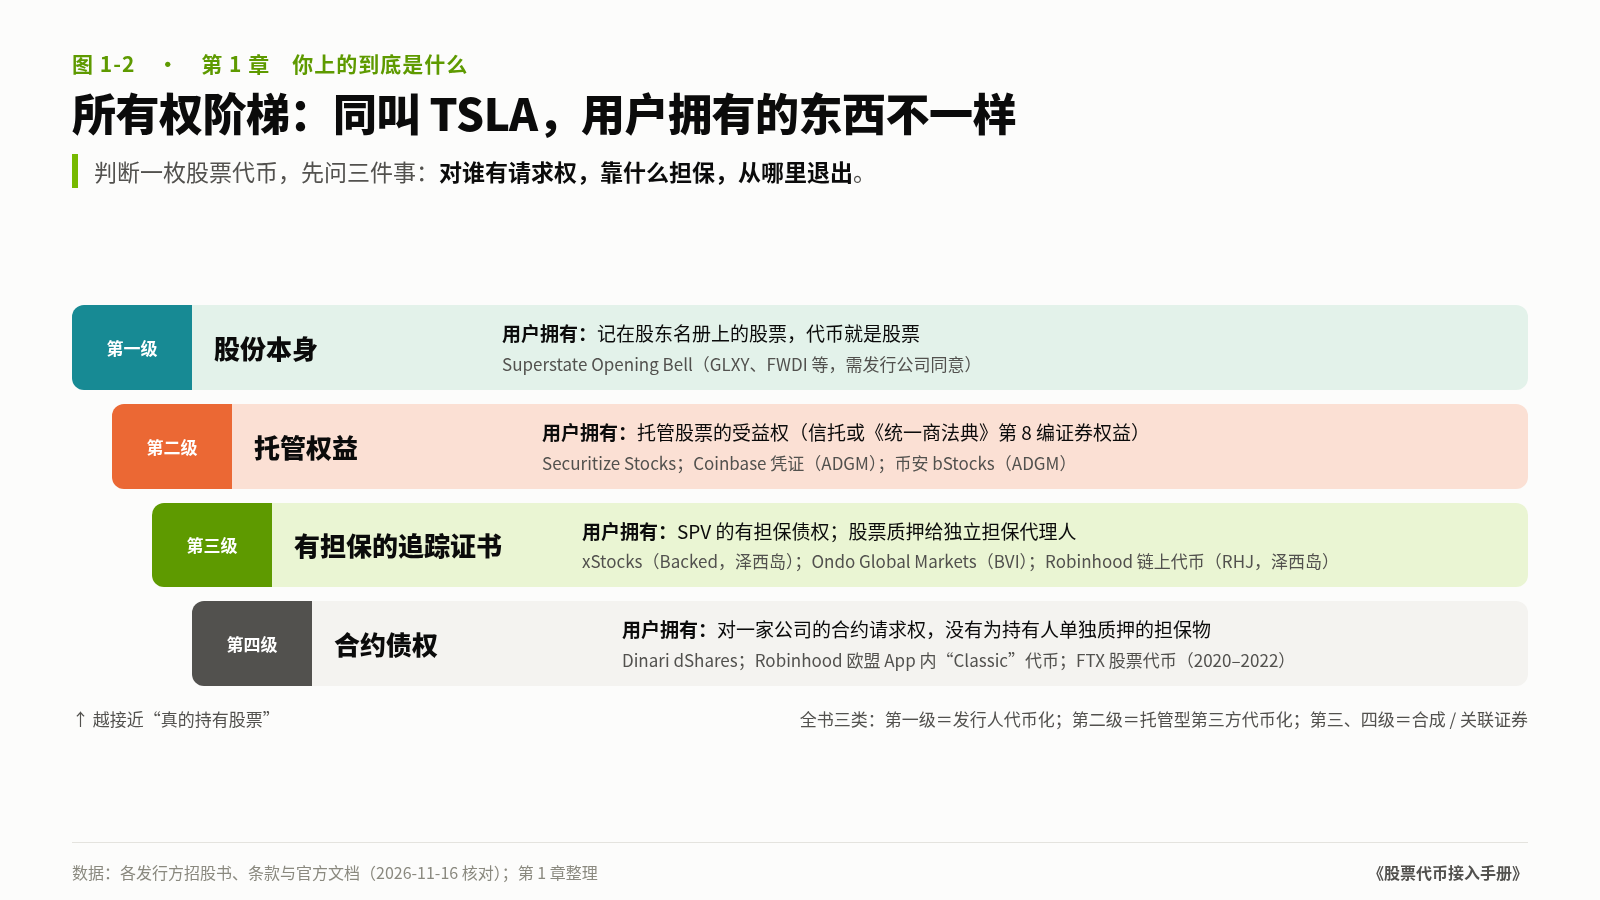
这架阶梯和我们用的“三类股票代币”是同一套分法,只是切得更细。三类来自美国证监会 2026 年 1 月 28 日的《代币化证券声明》,它先分发行人代币化和第三方代币化,第三方又分托管型和合成型(合成型包括“关联证券”和“证券型互换”)。对应关系是:第一级就是发行人代币化,第二级就是托管型第三方代币化,第三、四级合起来是合成 / 关联证券,也就是发行方自己的债务工具或合约。我们在这一类里再分两级。担保代理人和独立托管户是两者的分水岭,讲托管与合约权限的那篇会讲到,到了破产的时候,这条线决定用户拿回的是担保物变卖的钱,还是一张普通债权。
第三级:链上流动性最集中的地方
开头那四个 TSLA 里,三个在第三级。这一级的三家发行方,用的都是有担保的追踪证书,结构几乎一样。
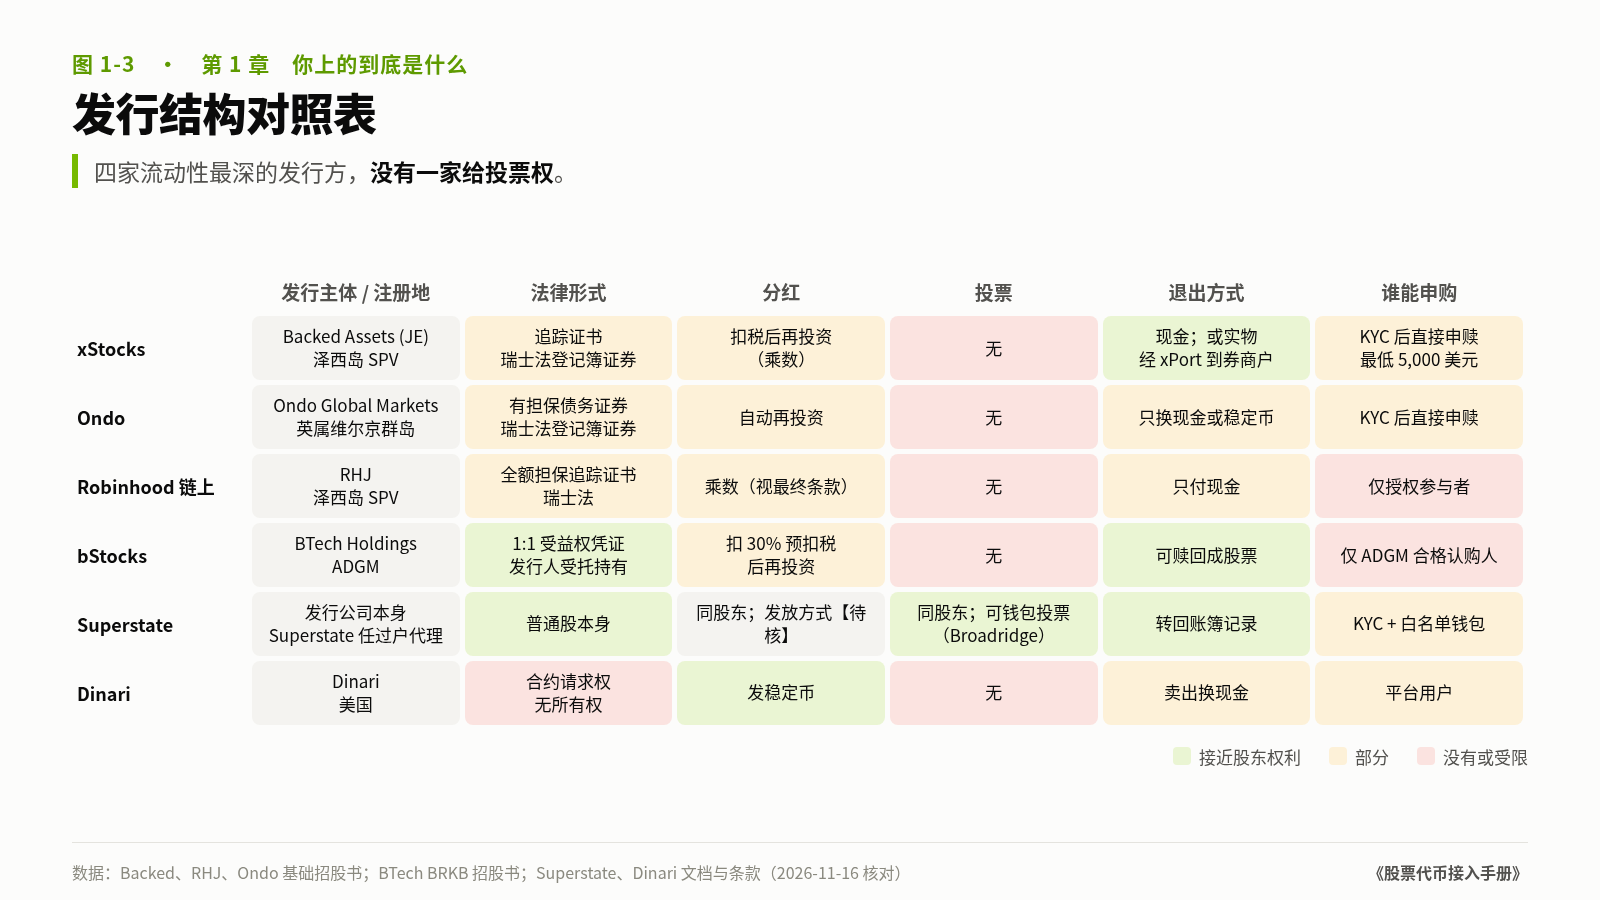
xStocks。 发行人是 Backed Assets (JE) Limited,一家泽西岛 SPV,官方文档称它“专门用于发行和赎回 xStocks”。它在泽西岛金融服务委员会(JFSC)登记并取得发行同意,但招股书写明这项同意“不赋予发行人‘受监管’地位”,发行人也不会因发行而受任何监管机构监管;在瑞士,产品不受瑞士金融市场监管局(FINMA)审批,只能卖给专业投资者。欧盟的基础招股书由列支敦士登金融市场管理局(FMA)批准,再通行到欧洲经济区其他国家(最新一版日期为 2026 年 5 月 8 日)。法律形式是无记名债务工具,归类为追踪证书,并按瑞士《债务法》第 973d 条以下构成登记簿证券:代币本身就是证书。招股书写得很直接:产品“不代表对标的的任何请求权”,“不赋予投资者投票权,也不赋予其获得分配的权利”。分红扣税后再买入同一只股票,通过乘数体现。
Backed 现在属于 Kraken。Kraken 在 2025 年 12 月 2 日宣布收购 Backed Finance AG;招股书写明,2026 年 1 月 5 日前后 Payward Europe Limited 买下了它全部股份,同时写明 Payward 不为发行人的义务提供担保。母公司换成了交易所,但用户的债务人仍然是那家泽西岛 SPV。
Robinhood 的链上股票代币。 发行人是 Robinhood Assets (Jersey) Limited(RHJ),泽西岛注册号 162428。招股书同样由列支敦士登 FMA 批准,计划设立于 2026 年 6 月 25 日。它的定性是“以加密代币形式证券化的债务证券”,每一枚是“一份全额担保的追踪证书”,适用瑞士法。和 Backed 一样,它不给投票权。不同的是,它的赎回只付现金,没有实物交割;而且招股书在常见问题里直言,发行人“未受 JFSC、FMA 或任何其他主管机关的授权或监管”。泽西岛的发行同意并不是牌照,第三方数据站把这两家写成“受 JFSC/FMA 监管”是错的。合约层的暂停、销毁等权限放在讲托管与合约权限的那篇。
Ondo Global Markets。 发行人是 Ondo Global Markets (BVI) Limited,英属维尔京群岛公司,按 Ondo 文档,90.01% 由 Ondo 基金会全资子公司 Flux Finance 持有(招股书写的是 90.1%,两处不一致)。FMA 在 2025 年 11 月 11 日批准了它的基础招股书,类别是“面额低于 10 万欧元的债务证券”。Ondo 文档称它为“结构化票据”,招股书则同样采用瑞士法下的登记簿证券形式。持有人没有投票权和股东知情权,分红自动再投资;招股书把持有人的全部权利限定为“对净变现收益按比例的间接经济请求权,且只能通过担保代理人行使”。赎回只换成现金或稳定币。Ondo 在 2025 年 9 月 3 日以 100 多只美股和 ETF 上线,到 2026 年 4 月 13 日给 SEC 的信里,产品已超过 260 只。
三家放在一起看:两家设在泽西岛,一家设在英属维尔京群岛,三家都用瑞士法下的登记簿证券,两家的欧盟招股书都由列支敦士登批准,Backed 和 RHJ 的担保代理人是同一家(Security Agent Services AG,楚格),在泽西岛的注册地址也是同一处(同一家管理人 Cavendish Fiduciary 的办公地址)。链上最深的股票代币池,几乎都是同一种法律产品:一家 SPV 发行的、以股票作担保的追踪证书。 对平台来说这是好消息:评估方法可以复用。坏消息是,这一级的用户无论如何都不是股东,产品说明里任何暗示“持有股票”的说法都站不住。
第二级:受益权,但不等于股东
第二级的产品在法律上更接近股票,但细节里有门槛。
bStocks。 发行人 BTech Holdings Ltd 在阿布扎比国际金融中心(ADGM)注册,注册号 36283,币安称它为“币安集团关联公司”。每只股票单独出一份招股书,由 ADGM 金融服务监管局(FSRA)批准;币安 2026 年 6 月 12 日宣布首批上线,包括 TSLAB、NVDAB、CRCLB 等。凭证代表“对标的 1:1 的受益权”,股份存在托管机构 Alpaca 以发行人名义开立的隔离账户里,发行人以受托人身份为凭证持有人持有。持有人可以把凭证赎回成对应的股票,但没有股东投票权;分红扣除 30% 美国预扣税后再投资,不发现金。
门槛在申购:只有完成币安 KYC、位于 ADGM 境内、且不是美国人的“合格 ADGM 认购人”才能铸造,ADGM 之外的人只能在二级市场买。限制辖区写进了凭证智能合约的转让限制,转到这些辖区的人手里可被冻结或注销。还有一处值得风控注意:以 BRKB 的招股书为例,首批凭证背后的股票是币安的清算公司从 Alpaca 借来的,不是在公开市场买的。这件事属于“担保物干不干净”,放在讲托管与合约权限的那篇细讲。
Coinbase 的凭证。 Coinbase Onchain SPV Ltd 同样注册在 ADGM,以 UMAC 那份 2026 年 10 月 22 日的招股书为例,产品是“代表普通股受益权的凭证”,股票由发行人依信托契据持有,存在 Alpaca 的隔离账户。它把持有人分成两类:完成 KYC、钱包验证、绑定银行账户的“已归属持有人”登记在法定名册上,可以赎回股票、给出投票指示;在二级市场买入、还没走完这些步骤的是“未归属持有人”,发行人对他们只是单纯受托人。同一枚代币,在两个钱包里的法律地位可能不一样。
Securitize Stocks。 2026 年 10 月 8 日上线 12 只股票(含 TSLA),11 月 2 日扩到 25 只。每枚代币是通过 Securitize Markets(SEC 注册券商)持有的、《统一商法典》第 8 编下的证券权益。Securitize 说持有人保留分红权,标的股票有投票权时也保留投票权,并且在发行公司采用发行人代币化时可以转成登记股份。要注意的是,这些发行公司本身没有参与这个产品。
第一级:真正的股票,但几乎没有流通
Superstate 的 Opening Bell 走的是另一条路。Superstate Services LLC 是 SEC 注册的过户代理人,发行公司和它签数字过户代理协议,股东把股份转到 Superstate 名下的账簿记录后,可以把它铸成代币,放进白名单钱包;代币销毁后回到账簿记录,不产生付款。Galaxy Digital 在 2025 年 9 月 3 日的 8-K 附件里写道:“这不是衍生品,也不是代表物;它们就是 Galaxy Digital 的 A 类普通股,享有由此带来的全部权利。”
这是唯一一种用户真正是股东的结构。代价是两条:每一只股票都要发行公司自己同意;而且即便同意了,链上的量也很小。11 月 16 日 Superstate 的资产页显示,GLXY 在 Solana 上只有 13,399 股,SBET 在链上一股都没有。特斯拉、英伟达这些平台最想上的股票,目前都没有走这条路。投票有一个已落地的安排:Galaxy 2026 年年会的代理投票文件给链上 GLXY 的持有人开放了钱包内投票,可以通过 Broadridge 嵌进钱包的 ProxyVote 投票;实际有多少人这样投了,没有公开数据。分红怎么发到代币持有人手里,Superstate 和 Galaxy 的公开文档都没有写,这一点要直接问发行方。
还有一个容易混的例子。Exodus 在 2021 年通过 Securitize 发行了“代币化普通股”,但发行通告写明:普通股代币“不是 A 类普通股的股份,而是某个股东所购买和持有股数的数字表示”。发行公司自己发的代币,也不一定就是股票本身。 要看文件,不看名字。
第四级:只有合约
Dinari 的 dShares。 Dinari Securities 在 2025 年 6 月 20 日获批成为美国注册券商。但 dShares 的代币条款(2025 年 12 月 26 日版)写得很清楚:持有人“对标的资产没有任何权利或所有权,但对该资产的价值有请求权”;回购是“一项合约性卖出权”,“标的资产的所有权及一切所有权附带权利仍归公司所有”。分红以稳定币发到钱包,投票权由 Dinari 或托管机构保留。条款另写明,标的资产放在一家百慕大独立账户公司里,Dinari 出事时由独立代表管理。这是一层隔离,但持有人对这些资产没有物权,也没有担保代理人替他执行。
Robinhood 的两种代币。 同一个品牌在欧盟有两种产品。链上流通的那种是上面第三级的 RHJ 追踪证书;App 内的“Classic”股票代币则由立陶宛央行监管的 Robinhood Europe UAB 提供,按它的关键信息文件,是 MiFID II 下的场外衍生品,不能转到外部钱包,Robinhood Europe 是唯一交易对手,不受投资者赔偿或存款保险覆盖,风险等级 7 级里的第 7 级。同样叫“Robinhood 股票代币”,一个在阶梯第三级,一个在第四级。 如果你的平台从别处接入“Robinhood 的代币”,第一件事是确认接的是哪一种。
阶梯之外:上股票代币,还是上股票永续
同一天 19:37 UTC,Hyperliquid 上由 trade.xyz 部署的 TSLA 永续合约,未平仓约 3,950 万美元,24 小时成交约 3,130 万美元;同一个部署下 145 个市场的未平仓合计约 40 亿美元。开头那五路特斯拉代币,报告流动性加起来约 1,340 万美元。两个数口径不同,一个是敞口,一个是池子里的钱,不能据此比较两边资金总量;能说的是,单一个永续市场的未平仓,就接近五路代币报告流动性之和的三倍,链上交易特斯拉价格敞口的主场眼下在永续(本次样本)。
所以平台面对的第一个替代选项,不是换一家发行方,而是根本不上代币,改上股票永续。这两样东西在交易页上长得一样,都叫 TSLA,都跟着特斯拉跳;用户的权利、平台的风险、休市定价和公司行动规则却都不同。
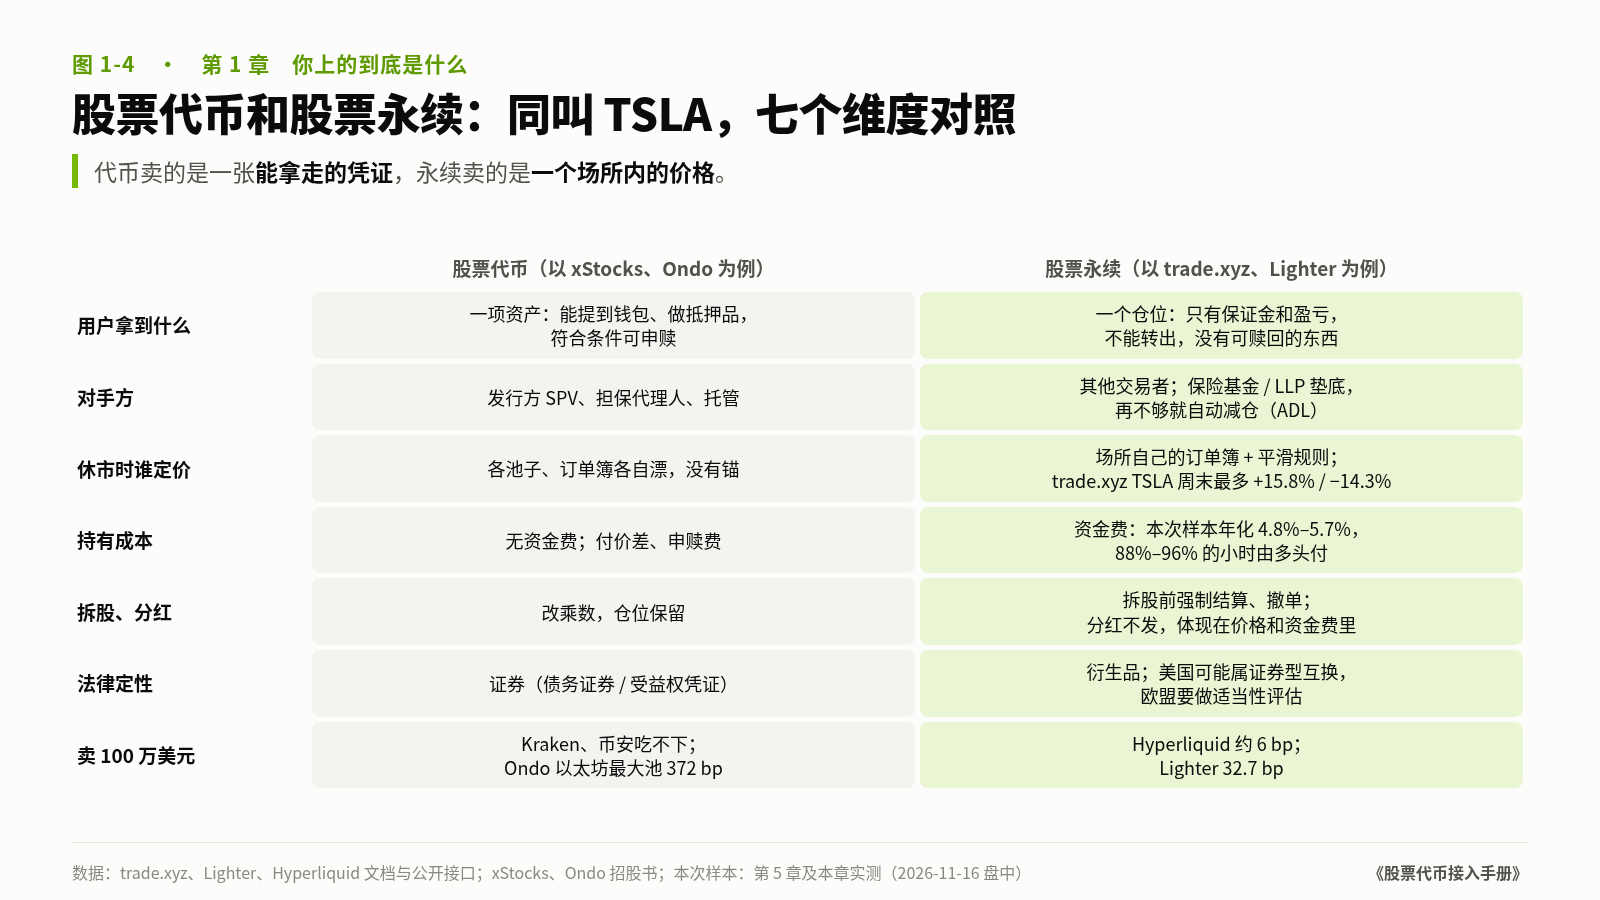
用户拿到的是什么
股票代币是一项资产。不管在阶梯哪一级,它都能转进用户自己的钱包,能放进借贷协议当抵押品,符合条件的人能申赎,拆股和分红通过乘数体现。它没有杠杆,不会到期,也不收持仓费。
股票永续只是一个仓位。用户存进去的是保证金(USDC、USDT 或 USDG),换来一份按价格结算盈亏的合约;仓位不能提到钱包,不能拿去别处做抵押品,也没有可以申赎的东西。trade.xyz 的风险披露写得很干脆:永续合约提供合成价格敞口,不赋予持有人对标的资产或发行人的所有权,也不赋予投票、分红、分配、信息、赎回、转换、交付或其他任何权利。阶梯最下面一级是对一家公司的合约债权;永续连这张欠条都没有,用户的盈利由对手方的亏损支付。
公司行动最能看出差别。代币遇到拆股,改乘数,用户的持仓还在。永续遇到拆股,是强制平仓:Lighter 的规则是拆股生效前把市场下架并按标记价结算,“结算时间不提前公布”,挂单全部撤销;trade.xyz 对 Sandisk 2026 年 11 月 19 日的 8 拆 1,公告按当天纳斯达克收盘价结算全部仓位,第二天按拆股后的基数重开,用户要自己重新开仓。分红也不发:trade.xyz 写明分红的经济效果通过价格和资金费体现。
(我们用词:“担保物”专指发行凭证背后质押的股票,“抵押品”专指借贷协议接收的代币,永续账户里的钱叫“保证金”。三者不要混用,产品页上也一样。)
平台承担什么风险
上永续有三种做法,风险落点不同。
- 自己做撮合和清算。 币安、Bybit、Robinhood 欧洲都是这一种。币安 2026 年 1 月 28 日上线 TSLAUSDT 股票永续,Bybit 也有 TSLAUSDT;Robinhood Europe UAB(立陶宛央行监管)在欧盟提供 QQQ、EWY 两只 ETF 和商品、外汇永续。这时平台就是中央对手方:保证金规则、强平引擎、保险基金、自动减仓(ADL)、指数价和标记价,全部是你的。
- 把用户接到链上场所。 Robinhood Wallet 2026 年 7 月 1 日接入 Lighter,交易路由到 Lighter 在 Robinhood Chain 上部署的独立实例。Robinhood 的说法是,交易由用户通过自托管钱包直接执行,受 Lighter 合约和条款约束,提供钱包服务的 Robinhood 实体“不提供永续交易”,与 Lighter 没有关联。风险的法律落点在场所;但用户在你的界面里亏了钱,声誉落在你身上。
-
自己部署市场。 Hyperliquid 的 HIP-3 允许任何人质押 50 万枚 HYPE、在部署后至少维持 183 天,部署自己的永续市场;部署方定义合约、运营预言机、设定杠杆上限,可以用
haltTrading撤销全部挂单、按当前标记价结算全部仓位。trade.xyz 就是这样部署的xyz。部署方的质押可以被验证者投票罚没,最多 100%,但罚没的质押直接销毁,不赔给受损用户。这笔质押保护的是网络,不是你的用户。
不管哪种做法,用户都要面对同一条清算链。Lighter 的顺序是:部分强平,账户跌破平仓线后由 LLP(Lighter 的流动性池,兼保险基金)接管仓位,LLP 接不下的部分自动减仓。trade.xyz 的顺序是:市价强平,全仓模式下由链上后备清算人接管,再不够就 ADL,按“盈利倍数 × 杠杆”排序,盈利最多、杠杆最高的人先被按上一个标记价强制平掉。它的披露里有一句平台要原样搬到产品页上:即使方向判断正确,预期利润也不保证能拿到。股票代币没有这一层;代币的对手方风险在发行方和托管,不在其他交易者。
预言机风险是这一层里最实际的一项。2026 年 7 月 27 日 23:01 UTC,trade.xyz 的 SK Hynix 永续标记价从 1,127.90 美元一步跌到 917.25 美元,跌了 18.7%。起因是韩国 NXT 盘前市场的一笔真实成交,被多家数据商转发进了预言机。trade.xyz 说预言机“按规格正常工作”,然后宣布赔付因此被强平的用户:按 1,115.5 美元的参考价逐笔计算,1 万美元以下直接全额入账,超过的部分先付 9,999 美元、其余做加强尽调;赔付总额没有公布。媒体和链上分析估计被强平的仓位约 5,700 万到 8,000 万美元,常被报道为“6,000 万美元”,那是强平规模,不是赔付额。trade.xyz 同时强调这是“一次性的自由裁量决定”,以后不保证同样处理。按规则,预言机吃进一笔真实但离谱的成交,损失由用户承担;补偿靠部署方自愿。如果你把用户接到别人的永续市场,事前要写清楚:这种情况下谁对你的用户负责。
休市时谁定价
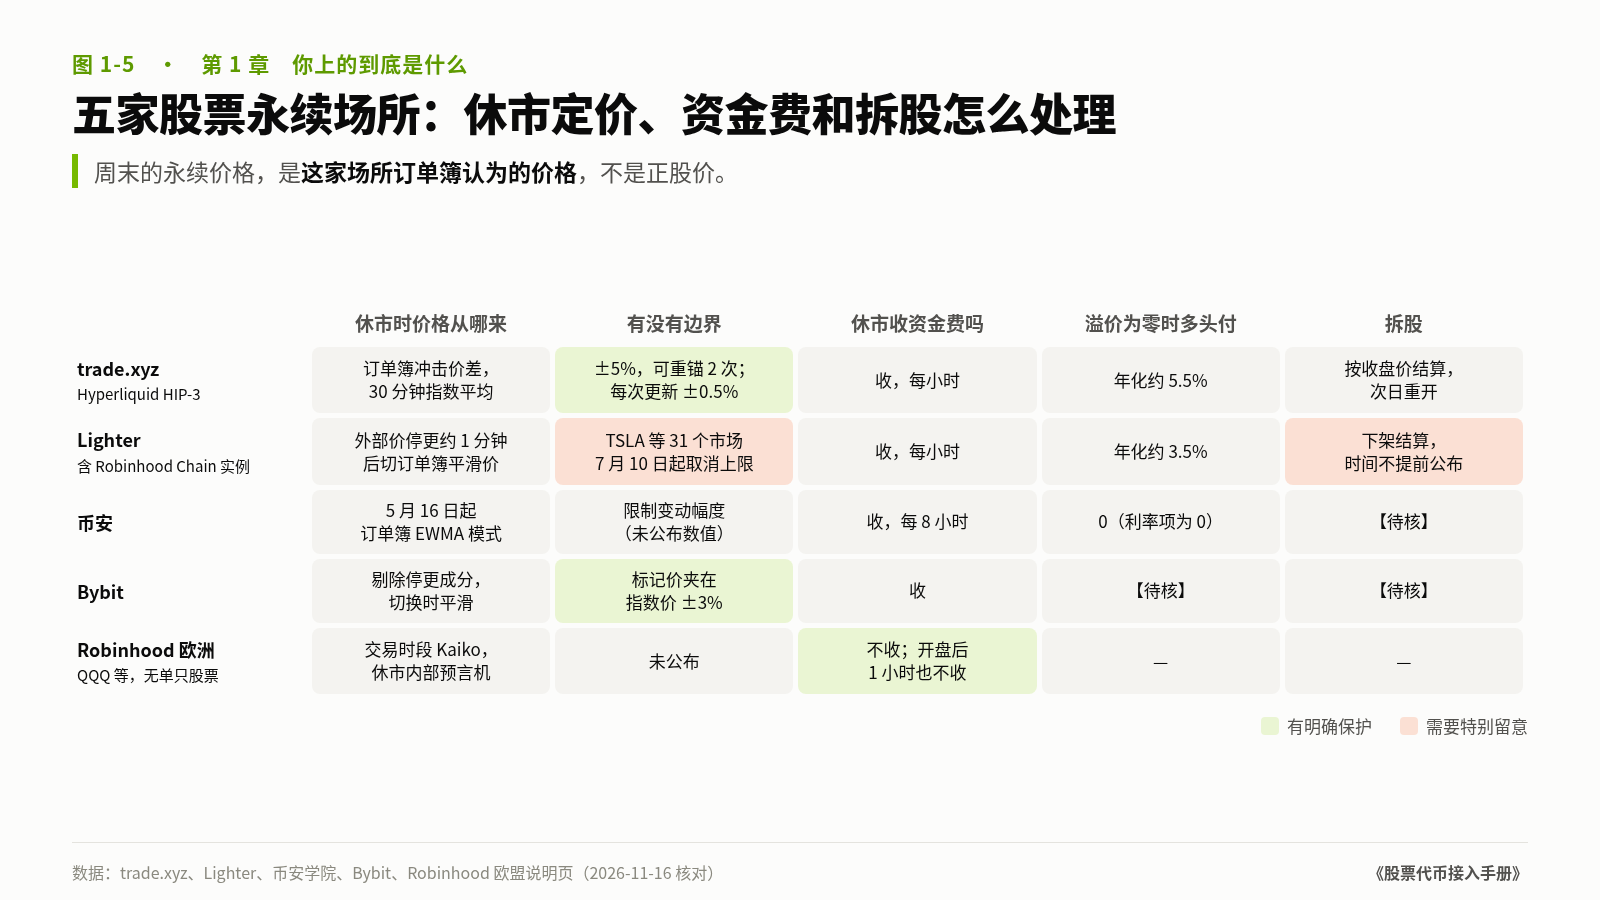
股票代币在周末缺少申赎锚,价格由各个池子和订单簿各自报。永续在周末照常交易,标记价和指数价由场所自己的规则生成,各家规则差别很大:
- trade.xyz(TSLA)。 外部定价时段是周日 20:05 到周五 20:00(美东),包括夜盘;周五 20:00 到周日 20:05 进入内部定价。内部定价从最后一个外部价出发,按订单簿冲击价差做时间常数 30 分钟的指数平均;标记价取三个分量的中位数,每次更新最多动 ±0.5%。TSLA 的“发现区间”是 ±5%(由 20 倍最高杠杆推出),可以重新锚定两次,所以一个周末内价格最多走到周五收盘价的 +15.8% 或 −14.3%,到顶就封住,等外部价恢复。强平价落在当前区间外的仓位,区间有效期间不会被强平。
- Lighter。 外部价来自 Pyth、Chainlink、RedStone、Stork 等,超过约 1 分钟没有更新就切到内部价,同样是订单簿冲击价做 30 分钟指数平均。不同的是,2026 年 7 月 10 日起 TSLA、NVDA、SPY 等 31 个市场取消了相对最后预言机价的上下限,只保留与其他交易场所比对的风控检查,文档写明这些检查的阈值是酌情调整的。
- 币安。 早期休市时把指数价固定在最后一个值;按币安学院的说明(2026 年 4 月 23 日更新),股票类永续自 2026 年 5 月 16 日起改为“订单簿 EWMA 模式”,用订单簿冲击中间价做平滑,并限制变动幅度,目的是避免开盘时价格突跳。
- Bybit。 标记价被夹在指数价的 ±3% 之内;休市时剔除不再更新的成分价,开收盘切换时做平滑。
- Robinhood 欧洲(QQQ 等)。 交易时段用 Kaiko 指数,休市用内部预言机;休市期间不收资金费,开盘后一小时内也不收。
结论很简单:周末的永续价格,是这家场所订单簿认为的价格,不是正股价。各家边界不同,同一个周末同一只股票,可以在一家被封在 ±5%,在另一家没有上限。讲价格源的那篇讲到的 24/7 股票价格源,正是用这类永续价格合成的;你用它给代币定周末价,就继承了这些规则。
资金费
永续没有到期日,靠资金费把合约价拉向指数价:合约价高于指数,多头付空头;反之空头付多头。这笔钱的结构,决定了“长期持有”的成本。
trade.xyz 每小时结算,公式里有一个利率项,当前是每 8 小时 0.01%,再乘以 0.5 的资金费乘数。溢价为零时,多头每小时付 0.000625%,年化约 5.5%。Lighter 在 Robinhood Chain 上的 TSLA 市场,接口参数里的基础利率是每 8 小时 0.0032%,溢价为零时的底数是年化约 3.5%。币安的股票永续每 8 小时结算,利率项为 0,单次上限 ±2%。
本次样本(2026 年 10 月 17 日 20:00 到 11 月 16 日 19:00 UTC,720 个小时):
- trade.xyz TSLA:年化平均:5.69%;停在底数的小时占比:67.5%;多头付费的小时占比:88.6%
- Lighter(Robinhood Chain)TSLA:年化平均:4.77%;停在底数的小时占比:86.0%;多头付费的小时占比:96.0%
这意味着,一个只想“拿着特斯拉”的用户,用永续做多一年,在这个样本里要付掉约 5% 的资金费,相当于一笔融资利息。代币持有人不付资金费,但付买卖价差、申赎费,并承担发行方信用。用户如果把永续当成“更便宜的股票代币”,算错的就是这一项。
合规定性
股票代币在发行方那边是证券:xStocks、RHJ、Ondo 走欧盟招股书,bStocks、Coinbase 凭证走 ADGM 招股书,发售限制跟着发行方的文件走。
股票永续是衍生品,适用另一套规则:
- 美国。 SEC 三个部门 2026 年 1 月 28 日的《代币化证券声明》写到,提供某只证券合成敞口、不给持有人任何股东权利的工具,可能构成“证券型互换”;这类工具向非合格合约参与者发售,需要有效的注册声明,交易还必须在全国性证券交易所进行。单只美股的永续,按经济实质落在这一类附近;是否构成证券型互换或证券期货,需要美国律师给意见。Robinhood 2026 年 9 月 29 日面向美国用户推出的永续,只覆盖 BTC、ETH 等 8 种加密资产,经 CFTC 注册的期货佣金商 Robinhood Derivatives 提供。trade.xyz 和 Lighter 都在条款里排除美国。
- 欧盟。 永续属于复杂衍生品,卖给零售要过适当性评估。Robinhood 欧洲的做法是入门测评,不通过要等 24、48、72 小时,再之后要等两周。它在欧盟上了 ETF、商品和外汇永续,没有上单只股票永续。
- 其他地区。 Lighter 条款排除美国、加拿大、英国、中国和受制裁地区;Robinhood Wallet 接入 Lighter 时排除美国、英国、加拿大、瑞士、阿联酋和新加坡。这份名单和股票代币的限制地区大面积重合:RHJ 排除美国、加拿大、英国和瑞士。换成永续,准入并不会变宽;多出来的是衍生品的适当性义务。
深度与成本
单看成交成本,永续明显更便宜。本次样本,11 月 16 日美股盘中,卖出特斯拉敞口(相对最优价,不含吃单手续费):
- Hyperliquid trade.xyz TSLA 永续:10 万美元:约 0.7 bp;100 万美元:约 6 bp;时点(UTC):19:37
- Lighter(Robinhood Chain)TSLA 永续:10 万美元:1.3 bp;100 万美元:32.7 bp;时点(UTC):17:51–18:06
- Kraken TSLAx/USD 现货:10 万美元:6.6 bp;100 万美元:吃不下;时点(UTC):17:57
- Binance TSLAB/USDT 现货:10 万美元:6.2 bp;100 万美元:吃不下;时点(UTC):17:57
- 以太坊 Ondo 最大池(2%):10 万美元:217 bp;100 万美元:372 bp;时点(UTC):同上时段
(Hyperliquid 100 万美元一档用 0.1 美元聚合档位估算,误差约 ±3 bp;19:37 复测 Lighter,100 万美元为 32.8 bp,与讲深度的那篇那一轮一致。手续费另计:Lighter 在 Robinhood Chain 上的标准账户为 0,trade.xyz 的 TSLA 市场开启了“增长模式”,吃单基础费率 0.009%。现货各行数据见讲深度的那篇。)
但这张表要和第一小节一起读。永续的深度买到的是价格敞口,不交付任何代币。用户要提币、要拿去做抵押品,或者你要替借贷协议卖掉一笔被清算的代币,永续的深度一分钱也用不上;它能做的是让清算人先对冲、再慢慢卖代币。
怎么选;两种都上时怎么区分
按平台的业务来定,而不是按哪个更深:
- 钱包、券商式 App、面向长期持有的用户,要支持提币或在链上使用:上代币。 用户要的是一样能拿走的东西。
- 已有永续撮合、保证金、强平和保险基金体系的衍生品交易所,用户要杠杆和做空:上永续,前提是你所在的辖区允许向你的用户卖单只股票衍生品,并且你愿意自己设计休市定价。
- 借贷协议:只能接代币。 永续仓位不能转让,不能当抵押品。
- 两种都上:币安同时有 TSLAB 现货和 TSLAUSDT 永续,Bybit 同时有 TSLAX 现货和 TSLAUSDT 永续,Robinhood Wallet 同时提供股票代币和 Lighter 永续。这是大平台的常态,难点在产品页。
两种都上时,产品页至少做到这几条:
- 名称和入口分开。 代币写“TSLAx(xStocks 发行的追踪证书)”,永续写“TSLA 永续合约”;放在现货和合约两个分区,搜索结果里标出类型,不要共用一个“TSLA”入口。
- 首屏字段分开。 代币页列发行人、法律形式、分红与拆股处理、赎回渠道(这篇下一节);永续页列结算资产、最高杠杆、当前和过去 30 天的年化资金费、休市定价规则和边界、强平与 ADL 规则、拆股时的结算方式。
- 价格不混用。 不把永续的标记价写成代币的“参考价”,也不反过来;周末尤其如此。图表上要标出用的是哪一个价、来自哪里。
- 风险确认分开签。 永续要过适当性评估,代币要过发行方的地域和资格限制,一次确认不能覆盖两种产品。
- 不把永续卖成“股票代币的杠杆版”。 两者对手方不同、定价规则不同、公司行动处理不同,交叉推荐要单独过合规审查。
股票代币卖的是一张能拿走的凭证,股票永续卖的是一个场所内的价格。 先想清楚你的用户要哪一样,再谈发行方和深度。
交易页必须写明发行人、权利和退出渠道
阶梯上的位置,直接决定你能对用户说什么。
第一,产品名和说明不能把代币写成股票。 第二到第四级都不能写“买入特斯拉股票”“成为股东”。准确的写法是“由 [发行人全称] 发行、跟踪特斯拉股价的 [追踪证书 / 受益权凭证 / 合约]”。发行人全称要出现在交易页上,不是只放在条款链接里。被代币化的公司自己也会出来澄清:2025 年 6 月底 Robinhood 在欧盟向用户发放 OpenAI 代币,7 月 2 日 OpenAI 公开声明这些代币“不是 OpenAI 的股权”,它没有和 Robinhood 合作,也没有批准任何股权转让。按发行文件,这类说法是对的,你的产品页不要写出相反的意思。
第二,分红和投票要逐项说清。 第三级的三家都把分红变成乘数,不发现金,也不给投票;bStocks 和 Coinbase 凭证同样不发现金分红;Dinari 发稳定币分红;Securitize Stocks 说保留分红和投票权。你的页面上,“分红怎么到账”“有没有投票权”应该是两个独立的字段,值从发行方文件里抄,不要写成一句“享有经济权益”。
第三,赎回渠道要写给谁开。 Backed 可以换现金,也可以通过 xPort 实物换到 Alpaca 的券商账户;RHJ 和 Ondo 只付现金;bStocks 可以赎回成股票,但只对 ADGM 的合格认购人开放申购。你的用户多半进不了这扇门,所以页面要明说:“你只能在本平台或其他二级市场卖出”,而不是暗示可以随时换成股票。
第四,风险披露的第一条是对手方,不是价格波动。 第三级的风险是 SPV 违约和担保物不足;第二级是受托人和托管机构;第四级是发行公司本身的信用。用户最该先看到的一句是“你的权利取决于 [发行人] 是否履约”,而不是“股价可能下跌”。
第五,地域限制要和发行方的一致。 几家都排除美国人;RHJ 还排除加拿大、英国和瑞士;Backed 对英国只开放部分专业客户;Ondo 在欧洲经济区和英国,除了招股书覆盖的产品,只对专业或合格投资者开放。你的准入规则如果比发行方宽,责任落在你身上。
美国是另一回事。SEC 在 2026 年 9 月 17 日发布的创新豁免,只让给出“与标的相同权利和待遇”的代币化股票在符合条件的场所交易。按这个标准,第三、四级的产品都进不了美国这扇门。你选的发行结构,也就选定了你能服务哪些地区的用户。
接股票代币前要问发行方的 10 个问题
- 发行人的全称、注册地、注册号是什么?它本身持牌吗,还是只有发行许可或招股书批准?
- 产品的法律形式是什么:股份、信托受益权、证券权益、有担保债务证券,还是合约?适用哪国法律?
- 持有人对谁有请求权?在招股书或条款里,是哪一句话定义了这个请求权?
- 有没有为每只产品单独设立的担保物和独立担保代理人?担保代理人是谁?
- 分红怎么处理:乘数再投资、发稳定币还是不处理?扣税口径是什么?
- 持有人有没有投票权或投票指示权?有的话,怎么行使?
- 赎回给现金还是给股票?谁有资格直接赎回,最低金额多少,什么时间开放?
- 二级市场买入的持有人,和直接申购的持有人,法律地位一样吗(比如 Coinbase 凭证的已归属与未归属)?
- 同一品牌下有没有法律结构不同的另一种产品?你接入的合约地址对应哪一种?
- 发行方的地域限制清单是什么?对美国人、英国人、欧洲散户分别怎么规定?
上股票永续前要问场所(或自己)的 7 个问题
- 你是自己做撮合清算、把用户接到链上场所,还是自己部署市场?对应地,用户的对手方是谁,出了亏损由谁的保险基金先垫?
- 清算顺序是什么:部分强平、后备清算人或保险基金接管、自动减仓各在什么条件下触发?ADL 按什么排序,用户能在哪里查到自己的排位?
- 指数价和标记价从哪些数据源来?单笔异常成交能不能直接推动标记价(SK Hynix 那种情况)?出事后的补偿是规则还是自由裁量,对你的用户由谁负责?
- 休市时价格怎么来:内部定价的平滑参数、每次更新的幅度上限、整个周末的最大区间各是多少?区间外的强平怎么处理?
- 资金费怎么算:结算频率、利率项、单次上限、休市期间收不收?过去 30 天的年化是多少,产品页能不能实时展示?
- 拆股、分红、并购怎么处理:调整仓位还是强制结算?结算时间和结算价提前多久公布?
- 你的用户所在辖区允许买单只股票衍生品吗?适当性评估怎么做,失败后拦截什么?场所条款排除的地区,你有没有同样排除?
结论
链上流动性最深的股票代币,几乎都是一家 SPV 以股票作担保发行的追踪证书。用户买的不是特斯拉,是一张以特斯拉为担保的欠条。 你的产品页、风险披露和准入规则都要从这句话出发写;至于这张欠条在发行方出事时能兑现多少,是讲托管与合约权限的那篇的问题。股票永续连这张欠条都没有,它卖的是一个场所内的价格和一份清算规则;平台要么上代币、要么上永续、要么两样都上,但不能让用户在同一个“TSLA”入口里分不清自己买的是哪一样。
数据来源
核对日期均为 2026-11-16。
- 开头流动性:作者链上监测
tsla_spread.csv,快照时点 2026-11-16 17:00 UTC;口径为 DexScreener 各池流动性,只计稳定币报价、流动性 1,000 美元以上的池子,去掉偏离流动性加权中位数 3% 以上的池子,按发行方汇总。 - xStocks:Backed Assets (JE) Limited 基础招股书(2026-05-08,FMA 批准;MFSA 转载)https://www.mfsa.mt/wp-content/uploads/2026/05/Backed-Assets-JE-Limited-Base-Prospectus-Document-dated-08-May-2026.pdf ;产品法律概览 https://docs.xstocks.fi/docs/product-legal-overview ;分红与拆股 https://docs.xstocks.fi/docs/dividends-and-stock-splits ;实物赎回 xPort https://docs.xstocks.fi/docs/issuance-and-redemption/in-kind-flow-xport ;服务商 https://assets.backed.fi/legal-documentation/service-providers
- Kraken 收购 Backed:Kraken 博客(2025-12-02)https://blog.kraken.com/news/backed-acquisition ;Payward 新闻稿(见《并购三问》第 9 章来源);招股书 §3.1.1.5(2026-01-05 前后 Payward Europe 收购全部股份)。
- RHJ:基础招股书(2026-06-25)https://cdn.robinhood.com/assets/robinhood/legal/rhj_base_prospectus.pdf ;https://docs.robinhood.com/rhj ;https://docs.robinhood.com/chain/stock-tokens
- Robinhood Europe Classic 股票代币:关键信息文件(2026-07-01)https://cdn.robinhood.com/assets/robinhood/legal/stock_tokens_kid_eu.pdf ;FAQ https://robinhood.com/eu/en/support/articles/stock-tokens-faq
- Ondo Global Markets:FMA 批准证书(2025-11-12 文件,批准日 11-11)https://www.mfsa.mt/wp-content/uploads/2025/12/Ondo-Global-Markets-BVI-Limited-Certificate-of-Approval-of-a-Base-Prospectus-dated-12-November-2025.pdf ;基础招股书(罗马尼亚 ASF 转载)https://www.asfromania.ro/uploads/articole/attachments/6915d7b484340864128566.pdf ;法律与监管 https://docs.ondo.finance/ondo-stocks/legal-and-regulatory ;上线博客(2025-09-03)https://ondo.finance/blog/global-markets-is-live ;Ondo 致 SEC 加密工作组信(2026-04-13)https://www.sec.gov/files/ctf-written-input-ondo-finance-041326.pdf
- bStocks:BTech Holdings BRKB 招股书(2026-10-20,FSRA 批准)https://www.adgm.com/globalassets/market-disclosure/content/prospectus/btech-holdings-prospectus—20-october—berkshire_hathaway-bstocks_10_20_2026_15-40-34.pdf ;币安上线新闻稿(2026-06-12)https://www.newswire.ca/news-releases/binance-exchange-launches-bstocks-tokenized-securities-1-1-backing-and-24-7-trading-837269532.html
- Coinbase Onchain SPV:UMAC 招股书(2026-10-22)https://www.adgm.com/globalassets/market-disclosure/content/prospectus/coinbase-onchain-spv-ltd—prospectus-umacc—22oct2026_10_22_2026_12-56-28.pdf
- Securitize Stocks:上线新闻稿(2026-10-08)https://www.prnewswire.com/news-releases/securitize-launches-global-onchain-trading-of-us-stocks-with-security-entitlements-302902107.html ;扩容新闻稿(2026-11-02)https://www.prnewswire.com/news-releases/securitize-expands-onchain-us-stock-offering-to-25-equities-302925970.html
- Superstate:SEC EDGAR(Superstate Services LLC,CIK 2054806);Galaxy 8-K 附件(2025-09-03)https://www.sec.gov/Archives/edgar/data/1859392/000185939225000052/galaxyxsuperstateoblaunchf.htm ;资产页 https://superstate.com/assets/glxy (链上股数为 11-16 读数,会变);文档 https://docs.superstate.com/issuers/opening-bell
- Exodus:Reg A+ 发行通告 https://www.sec.gov/Archives/edgar/data/1821534/000114036121012255/nt10013846x18_253g2.htm
- Dinari:FINRA BrokerCheck(CRD 329672)https://api.brokercheck.finra.org/search/firm/329672 ;代币条款(2025-12-26)https://www.dinari.com/terms
- SEC:《代币化证券声明》(2026-01-28,公司融资部、投资管理部、交易与市场部)https://www.sec.gov/newsroom/speeches-statements/corp-fin-statement-tokenized-securities-012826 (含“证券型互换”向非合格合约参与者发售的限制);创新豁免(2026-09-17,Release 34-106402)https://www.sec.gov/newsroom/press-releases/2026-90-sec-issues-innovation-exemption-facilitate-trading-tokenized-nms-stock-request-comment
- OpenAI 声明:OpenAI Newsroom 在 X 上的帖子(2025-07-02),称 Robinhood 发放的“OpenAI tokens”不是 OpenAI 股权、未合作、未批准任何股权转让【引用前再对一次原帖措辞】。
股票永续一节(核对日期 2026-11-16):
- Hyperliquid HIP-3 规则(质押 50 万 HYPE、维持 183 天、部署方运营预言机、
haltTrading按标记价结算、罚没比例与销毁):https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals - trade.xyz 文档:与 Hyperliquid 的关系 https://docs.trade.xyz/overview/relationship-to-hyperliquid ;预言机价 https://docs.trade.xyz/perpetuals/mechanics/oracle-price ;标记价(三分量中位数、每次更新 ±50 bp)https://docs.trade.xyz/perpetuals/mechanics/mark-price ;发现区间 https://docs.trade.xyz/perpetuals/mechanics/discovery-bounds ;资金费(每小时、利率项 0.01%/8 小时、乘数 0.5)https://docs.trade.xyz/perpetuals/mechanics/funding ;费率 https://docs.trade.xyz/perpetuals/mechanics/fees ;美股外部时段 https://docs.trade.xyz/perpetuals/markets/stocks/us ;规格表(TSLA 20 倍、±5%、重锚 2 次、外部 24/5、内部周五 20:00–周日 20:05)https://docs.trade.xyz/perpetuals/specifications-and-schedules/specification-index ;内部时段调整(2026-08-13)https://docs.trade.xyz/perpetuals/changelog/equities-internal-session-hours ;自动减仓 https://docs.trade.xyz/perpetuals/risk-and-margining/auto-deleveraging ;公司行动与 Sandisk 拆股公告 https://docs.trade.xyz/perpetuals/corporate-actions 、https://docs.trade.xyz/perpetuals/corporate-actions/2026-11-19-sandisk-stock-split ;风险披露 https://docs.trade.xyz/legal-and-disclaimers/perpetuals-risks-and-disclaimers ;一般免责声明(排除美国人)https://docs.trade.xyz/legal-and-disclaimers/general-disclaimer
- Hyperliquid 公开接口
api.hyperliquid.xyz/info:metaAndAssetCtxs(dex=xyz,2026-11-16 19:37 UTC;TSLA 未平仓 104,691.7 股 × 预言机价 377.21 美元,24 小时成交 3,128 万美元;145 个市场未平仓按预言机价合计约 40.4 亿美元);l2Book(xyz:TSLA,nSigFigs=5 与 4,同一时点);fundingHistory(xyz:TSLA,2026-10-17 20:00 至 11-16 19:00 UTC,720 条)。 - SK Hynix 事件:CoinDesk(2026-07-29)https://www.coindesk.com/markets/2026/07/29/company-behind-ai-trade-that-caused-usd60-million-crypto-liquidations-to-cover-all-losses ,转述 trade.xyz 在 X 上的声明(标记价 1,127.90→917.25 美元,23:01 UTC,一次性自由裁量赔付);trade.xyz 原帖 x.com/tradexyz/status/2082260930751082821(2026-07-29)与赔付方法帖 x.com/tradexyz/status/2083350061984170027(2026-08-01,参考价 1,115.5 美元);强平规模区间见 Galaxy Research《hyperliquid-tradexyz-oracle-liquidations》。
- Lighter 文档:Robinhood Chain 独立实例(合约
0x94bA…ff9d、USDG 保证金、标准账户 0 费率)https://docs.lighter.xyz/developers/robinhood-chain/overview ;RWA 市场 https://docs.lighter.xyz/trading/real-world-assets-rwas ;标记价与风控检查 https://docs.lighter.xyz/trading/fair-price-marking ;内部定价与 2026-07-10 取消价格上限名单 https://docs.lighter.xyz/trading/internal-pricing-mechanism ;强平与 LLP、ADL https://docs.lighter.xyz/trading/liquidations-and-llp-insurance-fund ;公司行动 https://docs.lighter.xyz/trading/real-world-assets-rwas/corporate-actions ;条款(限制地区)https://lighter.xyz/terms - Lighter Robinhood 实例接口
api.rh.lighter.xyz/api/v1/:orderBookDetails(TSLA market_id 16,最低初始保证金 5%、维持 3%、费率 0、未平仓 8,746.2 股、24 小时成交 1,677 万美元、base_interest_rate 0.0032,2026-11-16 19:37 UTC);orderBookOrders(买卖各 250 档,同一时点);fundings(market_id 16,1 小时,2026-10-17 20:00 至 11-16 19:00 UTC;rate 字段为每小时百分比,direction 为付费方)。17:51–18:06 UTC 那一轮深度见讲深度的那篇。 - Robinhood:新闻稿(2026-07-01,Wallet 接入 Lighter、RHNC 不提供永续交易、限制地区、欧盟扩展 ETF/商品/外汇永续)https://robinhood.com/newsroom/robinhood-accelerates-global-expansion-robinhood-chain-mainnet-stock-tokens-agentic-trading ;欧盟永续说明(标的清单、Kaiko 指数与休市内部预言机、休市不收资金费、入门测评冷却期)https://robinhood.com/eu/en/support/articles/about-perpetual-futures ;美国永续(2026-09-29,8 种加密资产,Robinhood Derivatives):Robinhood 在 X 的公告及 The Defiant 报道。
- 币安:TSLAUSDT 股票永续上线公告(2026-01-28 14:30 UTC,最高 5 倍,资金费每 4 小时)https://www.binance.com/en/square/post/35602336273633 ;币安学院《如何在币安交易股票永续》(2026-04-23 更新:最高 10 倍、每 8 小时、±2%、利率项 0、2026-05-16 起订单簿 EWMA 模式)https://www.binance.com/en/academy/articles/how-to-trade-stock-perpetual-contracts-on-binance
- Bybit:TradFi 永续说明 https://www.bybit.com/en/learn/bybit-tradfi/trade-tradfi-perpetuals-bybit ;标记价 ±3% 夹值 https://www.bybit.com/en/learn/trading/last-price-vs-mark-price-in-futures ;股票永续 https://www.bybit.com/en/learn/bybit-tradfi/stock-tradfi-perpetuals-bybit
- 现货路径的卖出成本:讲深度的那篇实测(2026-11-16 17:51–18:06 UTC)。
还没核实、需要向发行方确认的:
- Superstate Opening Bell 的分红怎么发到代币持有人手里:公开文档未写明(投票已有 Broadridge 钱包内 ProxyVote 的安排)。
- Ondo 发行人股权比例:文档写 90.01%,招股书写 90.1%,以哪个为准待发行方确认。
- 创新豁免“相同权利和待遇”的原文措辞:这篇按 SEC 新闻稿概括,引用原句前需对照命令全文。
- 单只美股永续在美国的定性(证券型互换还是证券期货):这篇只引 SEC 声明的分类,需美国律师意见。
- Bybit 股票永续的上线日期与 TSLAUSDT 最高杠杆:Bybit 自己的教程页一处写 50 倍、一处写 10 倍,未找到合约规格页原文。
- 币安股票永续的现行最高杠杆和资金费周期:上线公告写 5 倍、每 4 小时,学院文章写 10 倍、每 8 小时,以合约页实时参数为准。
- Robinhood 欧盟永续的场外对手方(“合作交易场所”):说明页没有写名字。
- SK Hynix 事件的赔付总额(trade.xyz 只公布了方法,未公布总额)。
——本文节选自《股票代币接入手册》第1章《你上的到底是什么:发行结构》
轉發此貼文?
與您的關注者分享。
回覆