
目录(6 节)

同一只特斯拉,链上同时有四个价格,该读哪个

11 月 15 日周日,四家发行方的特斯拉代币同一时刻有四个价格,离周五收盘最近的那个来自一个 19.5 小时没成交的池子。按小时记录周末和周一开盘,拆解乘数、申赎门、池子费率和数据源,最后给一张读价前的检查单。
如果你在做券商、交易所、钱包,或者在考虑让 DeFi 协议接受股票代币做抵押,先看一组数字。
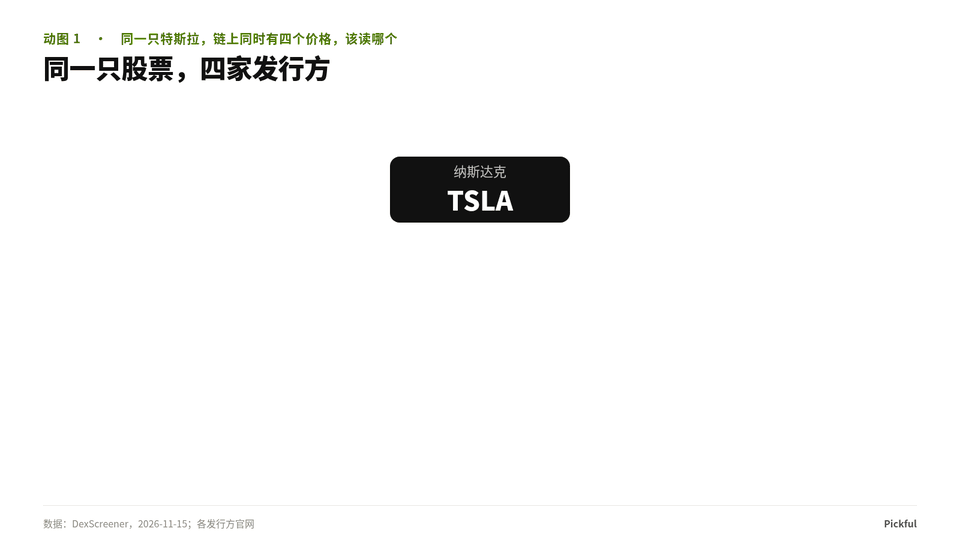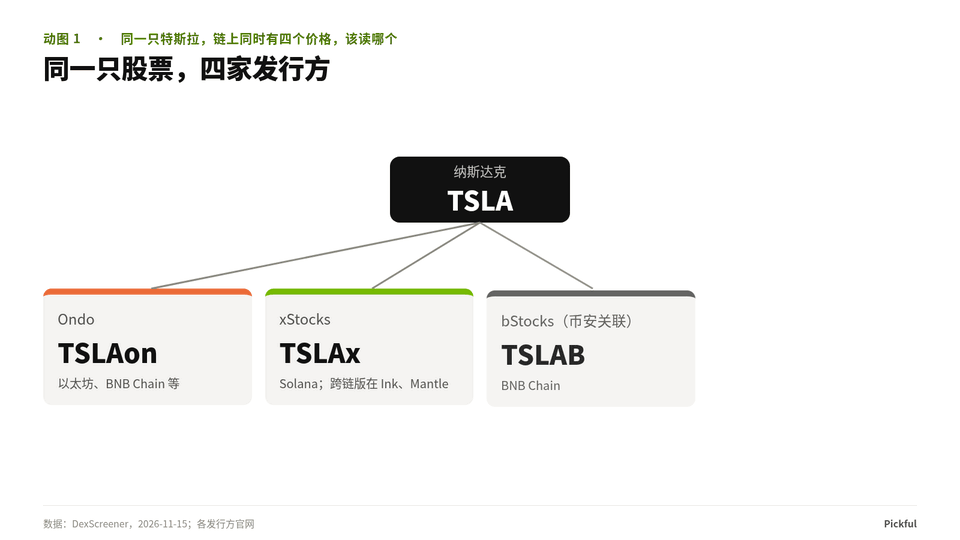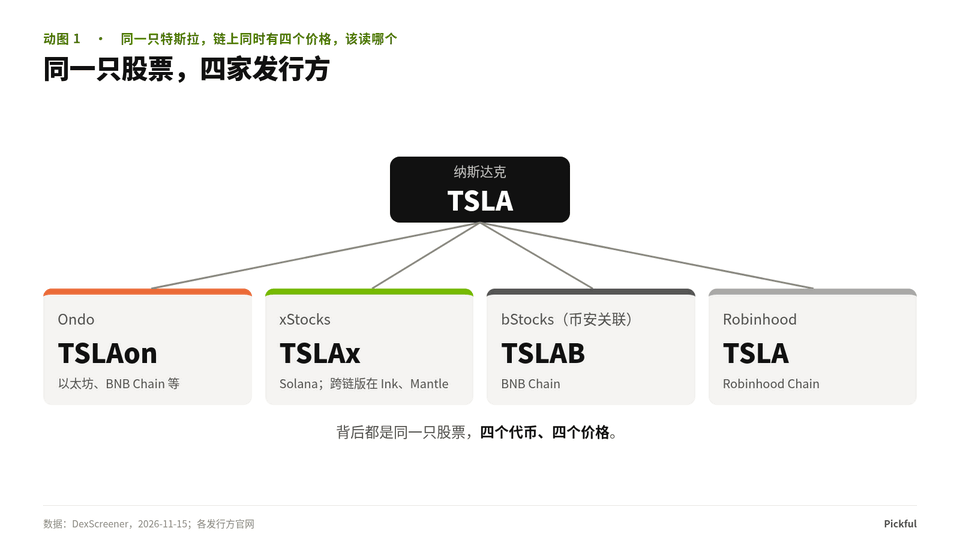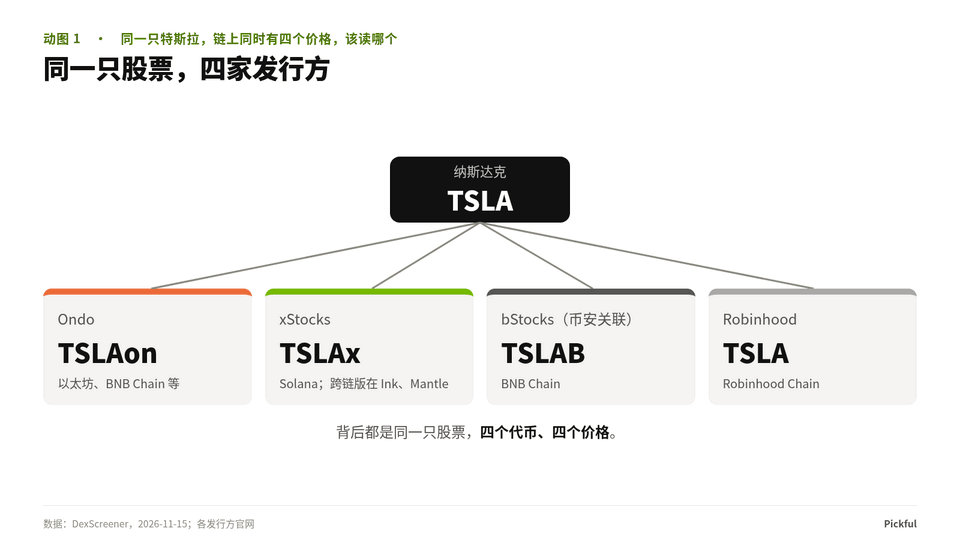
11 月 15 日是周日,美股休市。北京时间 16 日早上 5 点 48 分,我在链上查了四家发行方的特斯拉代币价格:
- Ondo 发行的 TSLAon(以太坊):390.47 美元
-
xStocks 发行的 TSLAx(Solana):389.03 美元
- 币安关联公司发行的 TSLAB(BNB Chain):388.76 美元
- Robinhood 自己链上的 TSLA(Robinhood Chain):388.12 美元
特斯拉周五收盘是 390.22 美元。四个代币背后是同一只股票,同一时刻却有四个价格,最高和最低差了 2.35 美元,约 0.6%。
0.6% 听上去不多。可对一个按 1% 设清算线的借贷协议,或者一个每天在几家之间来回搬砖的做市商,这就是全部利润或全部风险。
更麻烦的是,这四个数里离周五收盘最近的那个,是一个已经 19 个半小时没有成交的价格。接下来一天半,我按小时、开盘前后按 10 分钟记录了这四个代币。结论是:比价差本身更危险的,是把价格读错。最后成交价会冻住,池子的手续费会把报价推离正股,数据源还会悄悄漏掉池子。下面分五步讲:先校正乘数,再看申赎门,再看周末和周一开盘的实测,最后是池子,以及一张读价前的检查单。
一、先除以乘数,再谈价差
比较之前有一步不能省。一枚股票代币不一定正好等于 1 股。
有的发行方遇到分红,不发现金,而是把分红折算进代币对应的股数。时间一长,一枚代币可能对应 1.02 股。这时代币价格高出股价 2%,不是溢价,是它本来就多代表了 0.02 股。这个比例叫乘数。
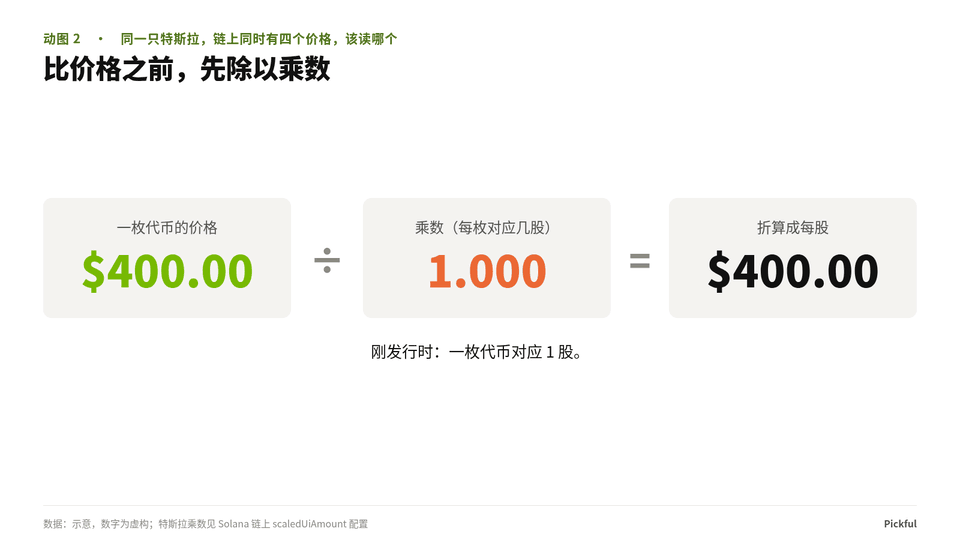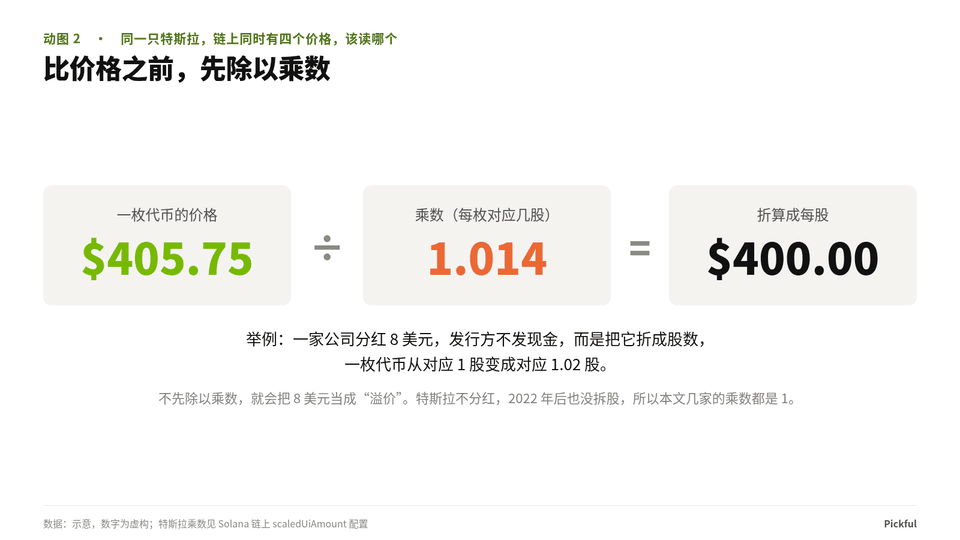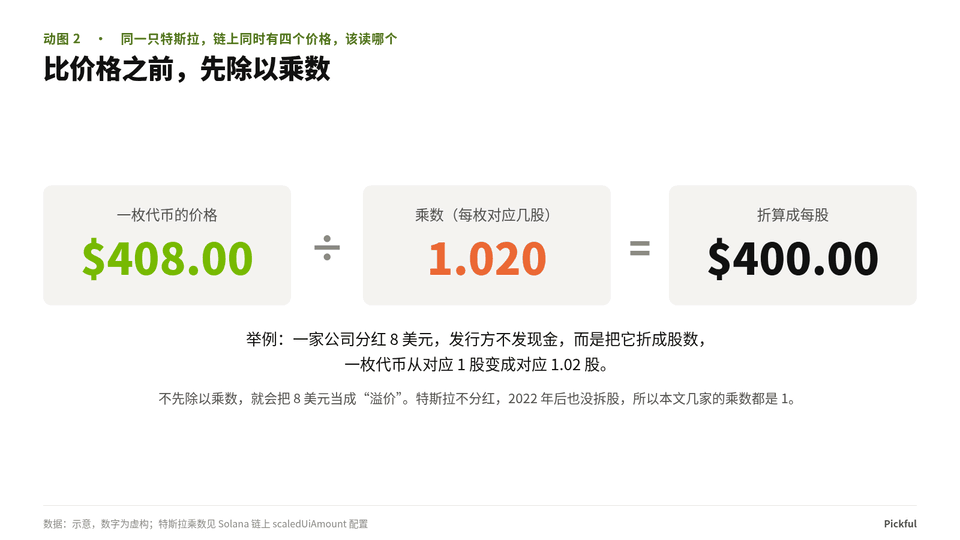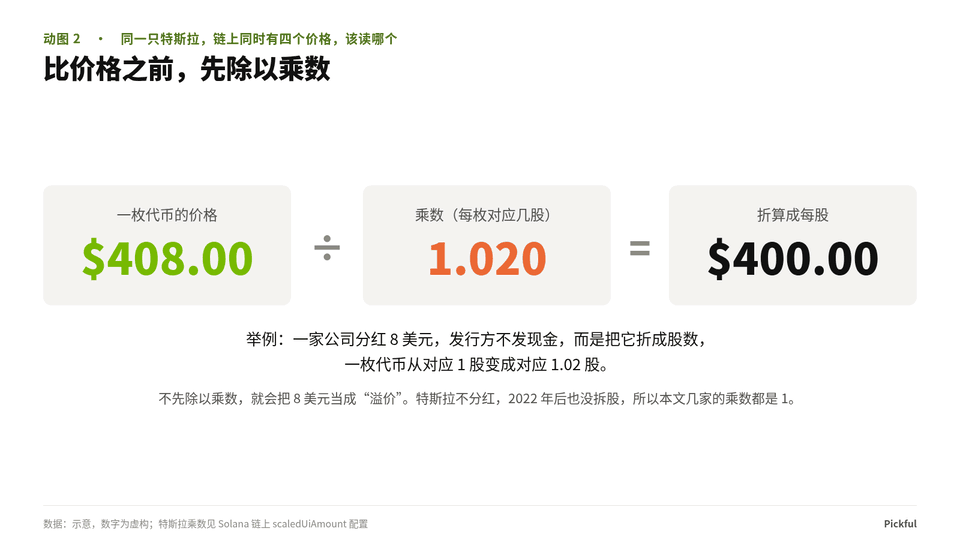
这次选特斯拉,正是因为它干净:不分红,2022 年 8 月拆股以后没再拆过,几家的乘数都是 1.xStocks 在 Solana 上把乘数写在代币合约的配置里,链上读出来就是 1.换成苹果、微软这类分红股,不先校正乘数,算出来的“价差”有一部分是假的。
二、申赎这扇门:开着,但门外还隔着一道 2% 的手续费
股票代币的价格靠什么跟住股价?靠套利。代币比股票贵,有资格的机构就去发行方那里申购新币(交美元或稳定币,发行方买入股票托管,再铸出代币),拿到链上卖掉;代币便宜了,就反过来买入代币、找发行方赎回。一来一回,价差被搬平。
问题在于,这扇门不是对所有人、所有时间都开着。
谁能进门。四家都要求完成身份认证(KYC),都不对美国人开放。Ondo 对支持地区过了认证的机构和个人开放,最低 1 美元。xStocks 个人也能直接申赎,最低 5,000 美元。bStocks 的铸造只对阿布扎比国际金融中心(ADGM)的合格认购人开放。Robinhood 的门只对授权参与者开,发行时只有一家:Bitstamp Global Ltd。没进门的人只能在二级市场跟别人买卖,看到价差也搬不了。
什么时候开门。xStocks 的申赎跟着美股交易时间走,一周 5 天。Robinhood 的代币化窗口是欧洲中部时间周一 02:00 到周六 02:00.bStocks 和正股之间的转换官方说 7×24 小时,但周末正股本身不能买卖,新发行的价格按前一个营业日的参考价定,套利的现金那一头是断的。Ondo 的常规窗口是美东周日 20:05 到周五 19:59,另外按代币逐只开放休市时段,休市时用“专有定价方法”报价、每只代币设额度。Ondo 说 TSLAon 周末可以申赎,但它几份材料里 7×24 代币的名单不一致(博客、产品页、文档各有说法),平台要以它的销售条款和接口实时状态为准。
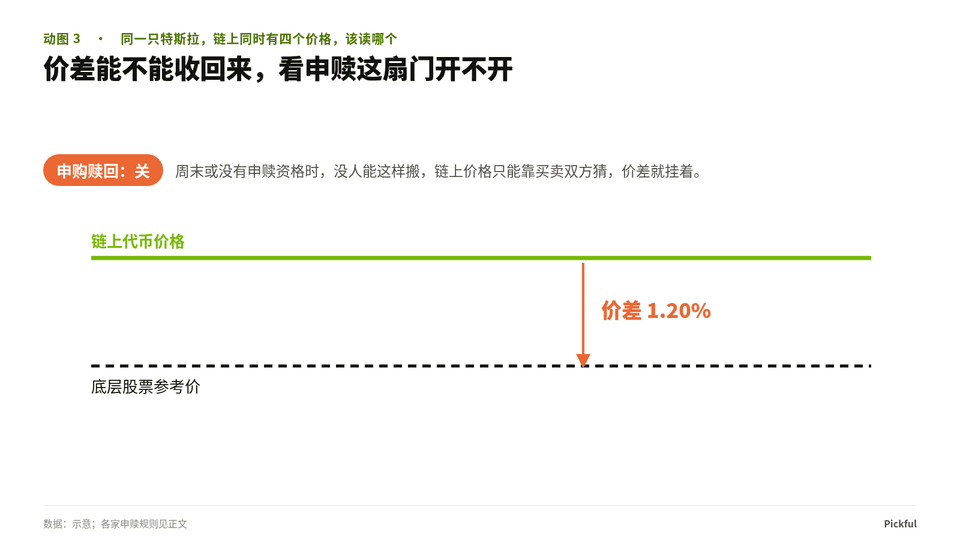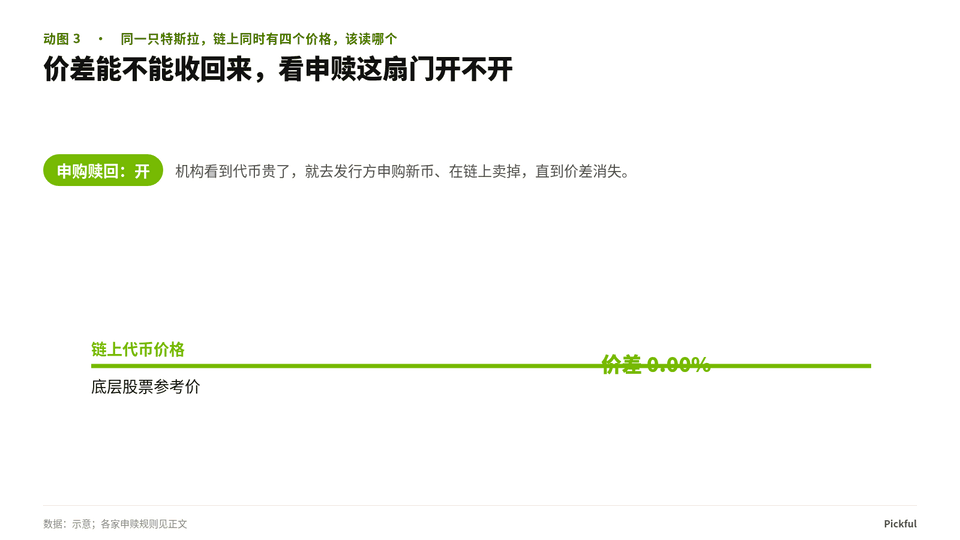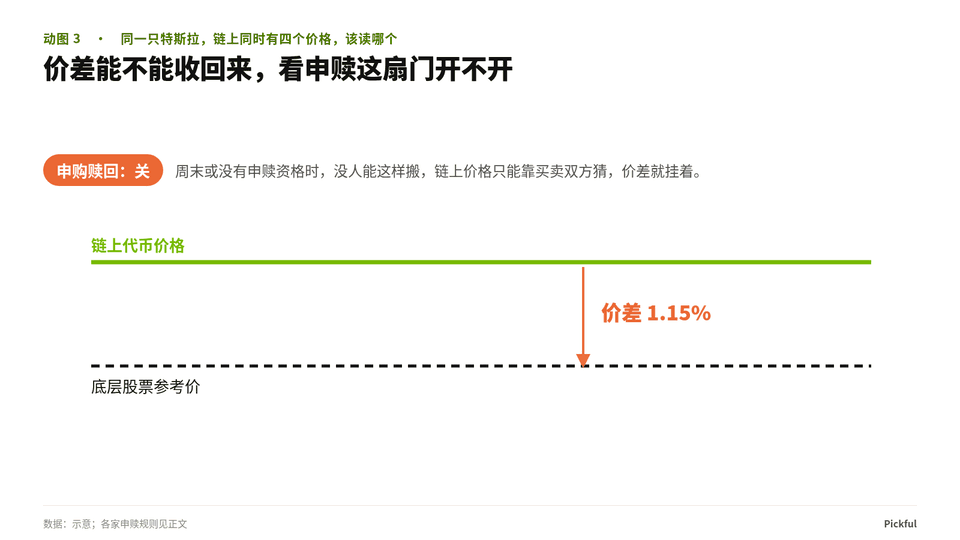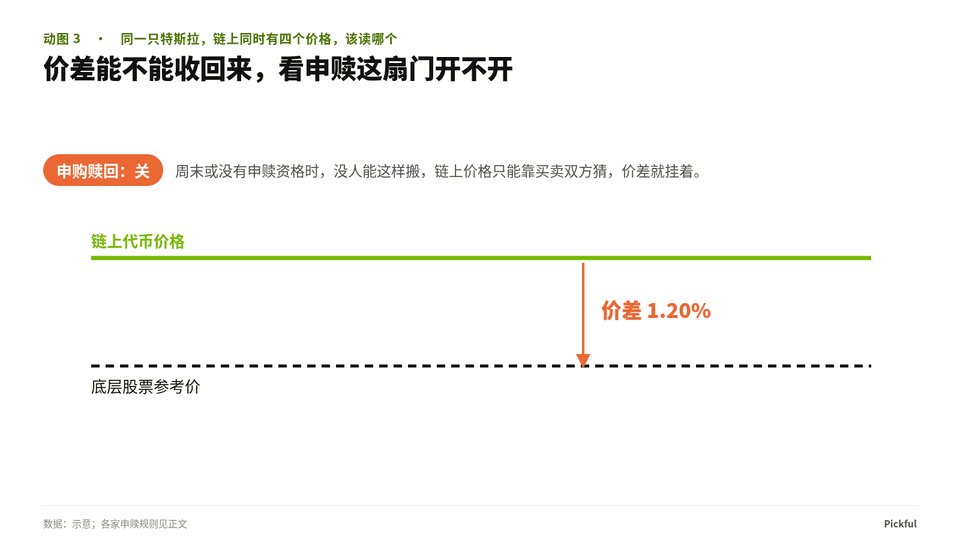
所以周末四家里,只有 Ondo 的门可能开着。回头看周日那组数字,最顺手的解读是:Ondo 周末开门,套利把它钉在了周五收盘价附近,只差 0.06%;另外三家门关着,从 −0.31% 到 −0.54% 不等,往周五盘后最后一笔 387.11 美元那边靠。
这个解读不成立。DexScreener 给 Ondo 的读数,大约四分之三的权重来自以太坊上一个 USDC 池子,这个池子的手续费是 2%(链上 fee() 读出来的)。它周末最后一笔成交在 11 月 15 日 02:23 UTC,到 21:48 那次快照已经过去约 19.5 小时,下一笔要等到周一开盘后 5 分钟,前后约 36 小时没动。那个 +0.06%,是一个冻住的价格。
再往下查一层,情况比“冻住了”更具体。我们读了 11 月 14 日 01:00 到 16 日 01:00 UTC 之间 TSLAon 的全部铸造、销毁事件和这个池子的全部成交:
- 门确实开着,也有人在用。周末共铸造 33 次、约 933 枚,销毁 17 次、约 23 枚,铸造集中在周六。
-
池子里的成交几乎全是“铸了就卖”。19 笔成交全是卖出代币,其中 14 笔在同一笔交易里先找 Ondo 铸造,再卖进池子。
- 套利停在手续费的边上。按每笔交易的金额推算,铸造单价周六从约 385.71 美元降到约 383.15 美元(这是推算值,没扣换币路径费,不是 Ondo 公布的报价);卖家到手价从 386.05 美元降到 383.19 美元。最后一笔之后,池子的边际价格约为 383.2 ÷ 0.98 ≈ 391 美元,再卖就低于铸造成本,套利停了。
也就是说,池子价格比 Ondo 自己的报价高出约 2%,没人有动力去搬。周日那个 +0.06% 刚好停在这条线上,它离周五收盘近是巧合,跟“门让价格跟得更紧”没有关系。这只验证了上沿:周末没有一笔从池子买入再赎回的交易,下沿在哪里,这次的数据回答不了。“申赎门开得越久,价格跟得越紧”仍是一个合理的假设,但要用发行方自己的报价和额度来验证,不能用 DEX 的最后成交价。
还有一个细节值得记下:按推算,Ondo 周六的报价在 383 到 386 美元之间,和周一凌晨 4 点正股盘前第一笔 385.40 美元很接近。只有一个周末,说明不了它一贯准,但至少说明它没有简单挂在周五收盘价上。
三、周末两天,价格怎么走
我从周日美东下午 2 点多开始每小时记一次,到周一凌晨 3 点共 15 次快照(Robinhood 从第 4 次开始记)。
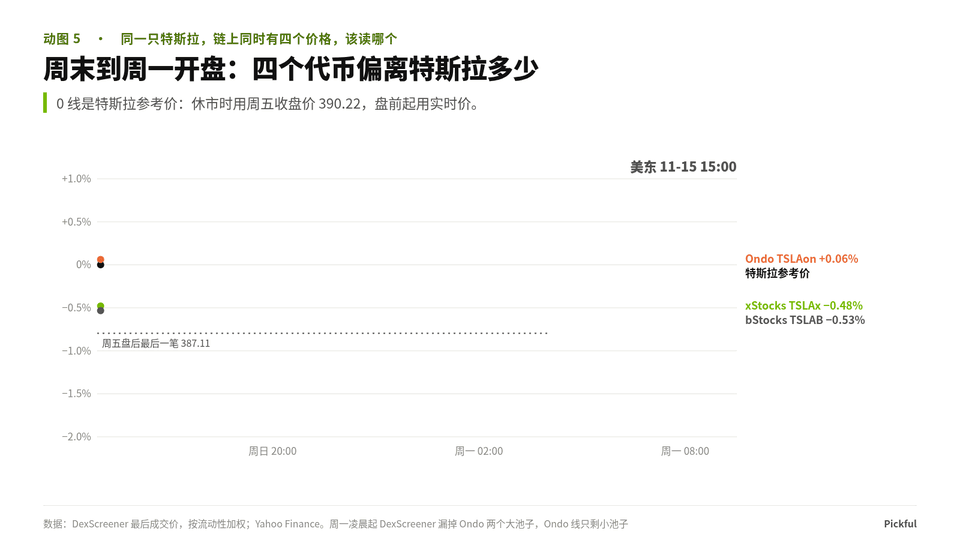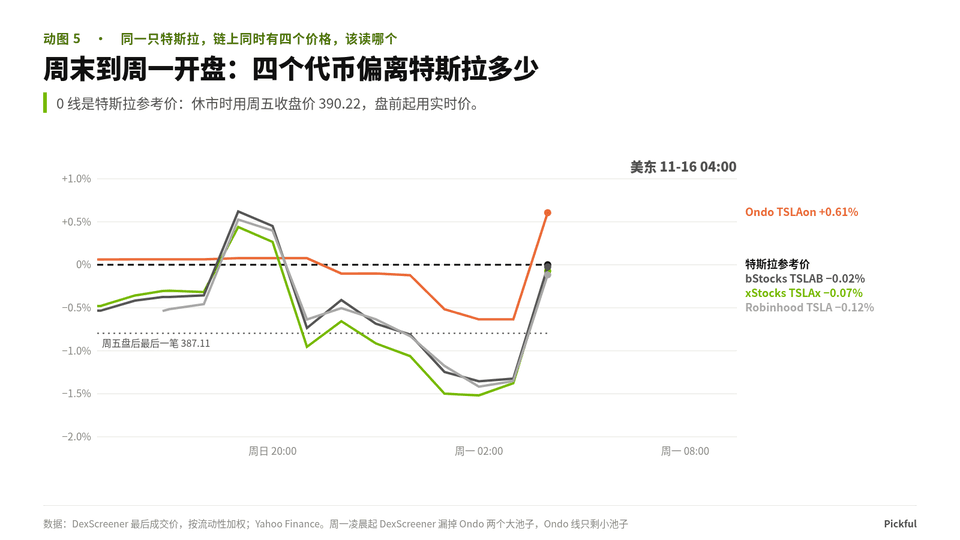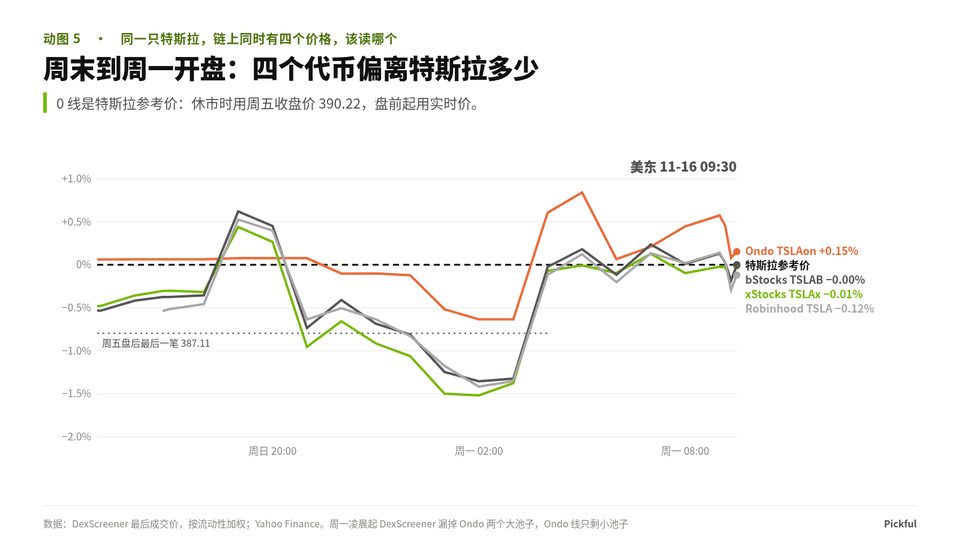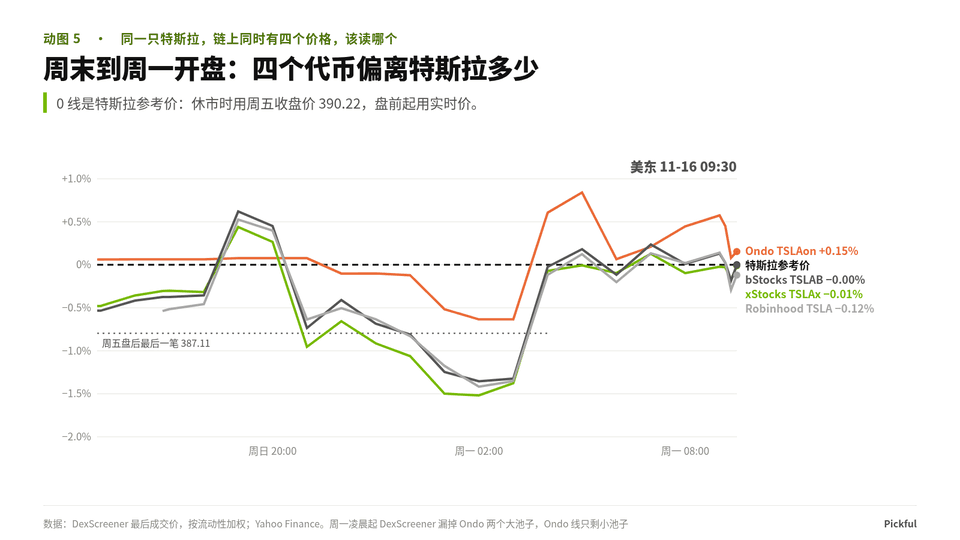
门关着的三家(xStocks、bStocks、Robinhood)走得几乎一样。三家彼此之间的价差在 0.05% 到 0.33% 之间,比它们相对正股的偏离小得多。相对周五收盘 390.22 美元,三家的中位数分别是 −0.48%、−0.53%、−0.59%,区间从 −1.52% 到 +0.62%。如果把参考价换成周五盘后最后一笔 387.11 美元,平均偏离从 0.68%–0.75% 降到 0.47%–0.51%。只有一个周末,但方向很清楚:周末展示参考股价时,盘后价比收盘价更贴近链上实际成交,界面上要写明用的是哪个。
走势有两段。周日美东晚上 7 点前后,三家同时涨到比周五收盘高 0.4%–0.6%;从 9 点前后一起回落,周一凌晨 1 点到 2 点跌到 −1.2% 到 −1.5%。凌晨 3 点三家在 384.85 到 385.05 美元,一小时后正股盘前第一笔成交是 385.40 美元,差距都不到 0.15%。三家同涨同跌的外部原因,可能是股票永续合约或夜盘,但我们同一时段没有记录这两个价格,这一点还没法确认。
Ondo 在 15 次快照里次次都是离周五收盘最近的那个,中位数 +0.06%。这条线看起来最稳,原因上一节已经说了:周日美东晚上 9 点之前它一直停在 390.46 到 390.52 美元,是那个冻住的池子。之后更糟:从周日美东晚上 10 点到周一开盘,DexScreener 返回的 Ondo 池子列表里没有了那两个大池子,计入的流动性从约 792 万美元掉到 13 万到 16 万美元,Ondo 那条线只剩几个小池子的价格。原因我们没查到。一个只看价格、不看池子数和流动性的系统,这十几个小时里不会发现任何异常。
四、周一开盘,价差多快收回来
美东周一 9:30 开盘那一刻,门关着的三家已经贴在正股旁边:xStocks −0.01%,bStocks 0.00%,Robinhood −0.12%。它们在盘前就对齐了,开盘本身没有带来跳空。
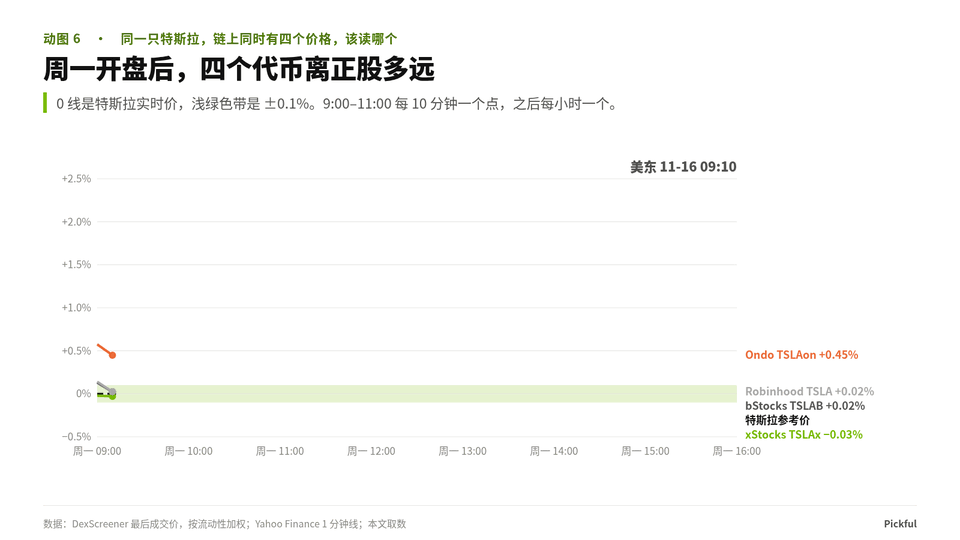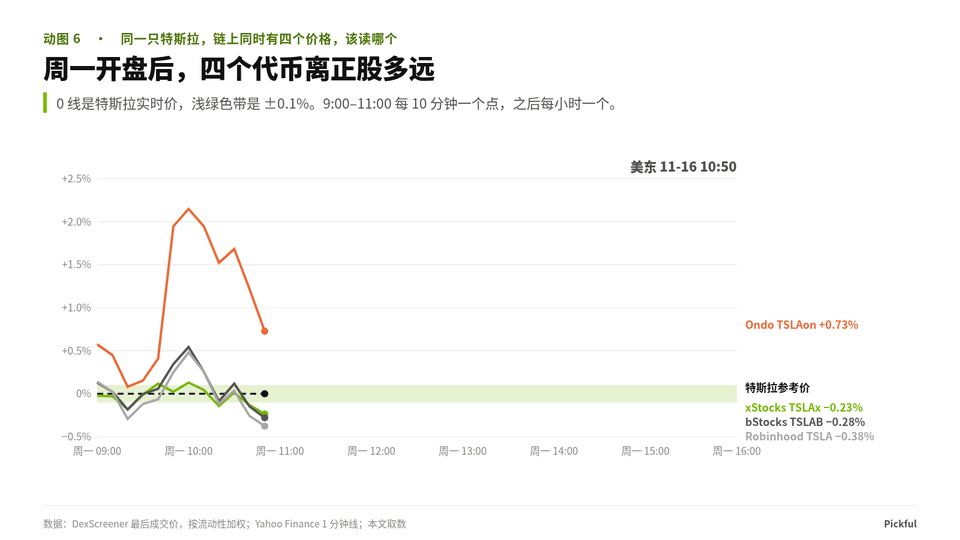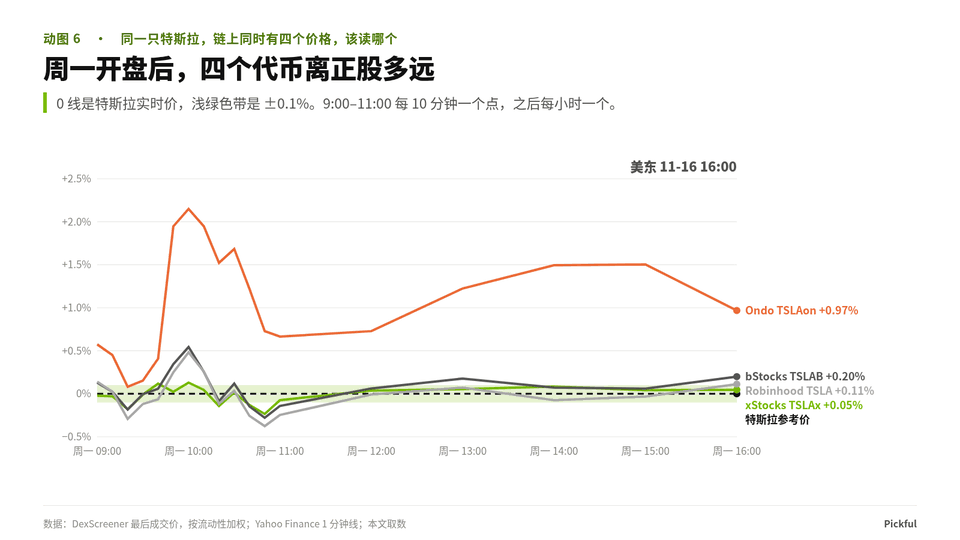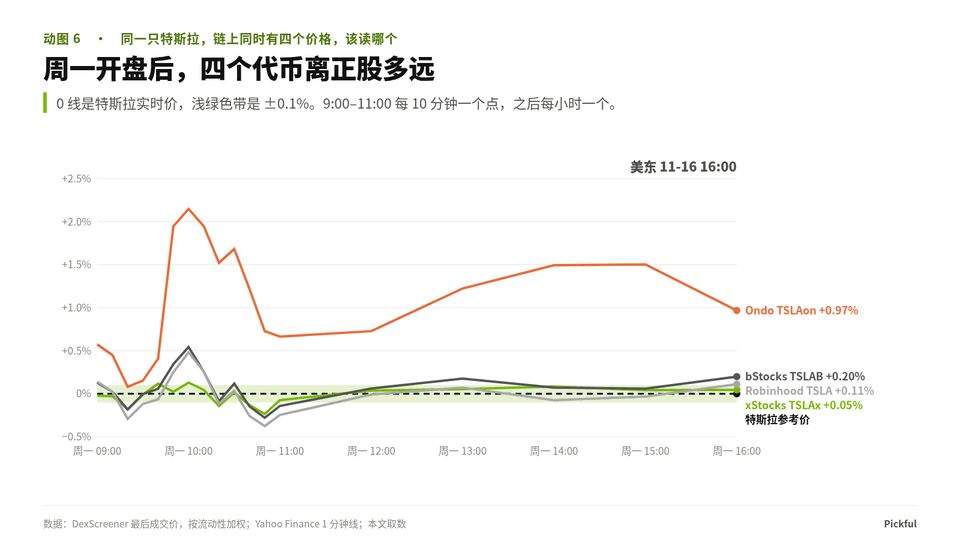
偏离最大的是开盘后的头半小时。9:40 到 10:10,正股从 388.28 美元跌到 377.27 美元,跌了 2.8%,三个代币跟得慢一拍,悬在正股上方:10:00 那个点 bStocks +0.54%、Robinhood +0.48%。之后的回收各家不同。xStocks 从 11:00 起回到 ±0.1% 以内,一直保持到收盘,开盘后 14 次快照里 9 次在 ±0.1% 以内,平均偏离 0.08%,最大 0.23%。bStocks 和 Robinhood 在 11:00 到 12:00 之间回到 ±0.1% 以内(这一段是每小时取一次,精确到不了 10 分钟),下午都在 0.20% 以内,14 次里分别有 5 次和 6 次在 ±0.1% 以内。
Ondo 一次都没有回来。开盘后 14 次快照,它相对正股在 +0.67% 到 +2.15% 之间,平均 +1.30%。最高的 +2.15% 出现在 10:00,DexScreener 给它的价格是 386.69 美元,正股 378.55 美元。可就在 10:00 到 10:01 之间,有人往 Ondo 最大的池子卖了三笔,到手价 379.26 到 379.57 美元,和正股只差 0.2% 左右。那 2% 只存在于价格字段里,没有人按它成交。
两个口径上的提醒。第一,10 分钟一个点,代币取的是 DexScreener 最后成交价,正股取的是 Yahoo 1 分钟线,两者差一两分钟很常见;正股 10 分钟跌 1.6% 的时候,差一分钟就能差出 0.1%–0.2%,所以这组数适合看方向和先后,个位基点不要细读。第二,Kraken 说 xStocks 周一开盘的偏离历来在 1% 以内;这一天门关着的三家最大偏离 0.54%,和它的说法一致,但 Kraken 没有公布数据。
五、同一家代币,池子不同也有价差
还有一种价差更隐蔽:同一家、同一条链,不同的交易池之间。
Ondo 的 TSLAon 在以太坊上有好几个 USDC 池子。周日同一时刻,最大的池子(流动性约 593 万美元)最后成交价 391.00 美元,两个十几万、几万美元的小池子停在 387 美元左右,差了约 1%,比四家发行方之间的差距还大。
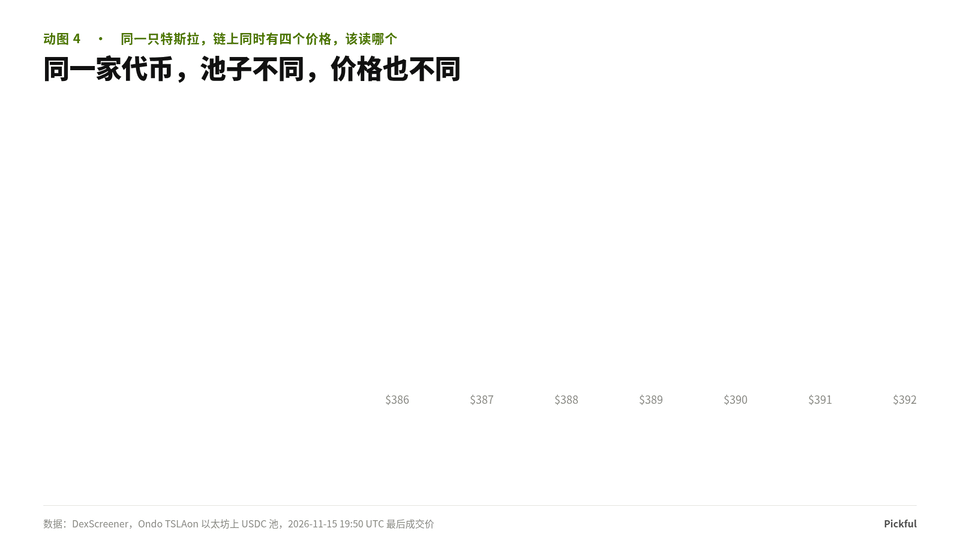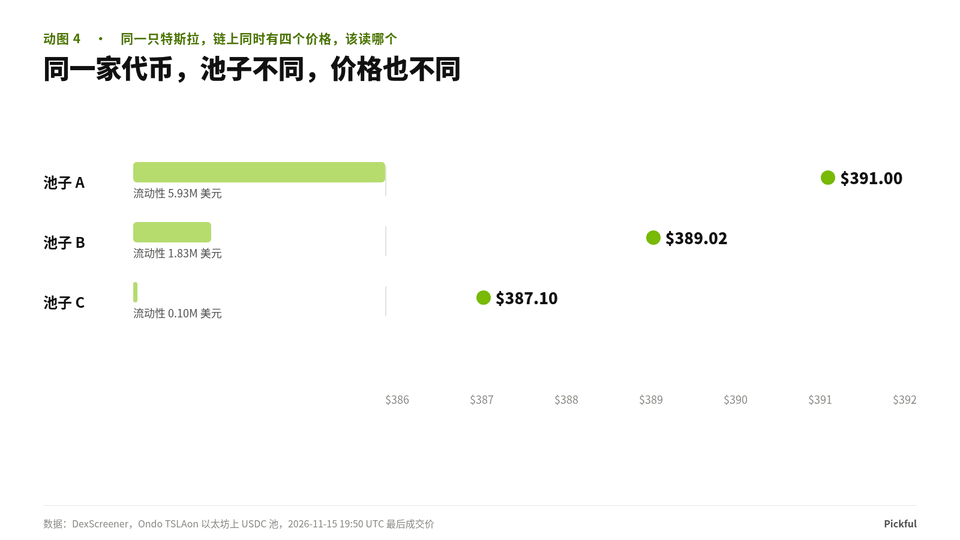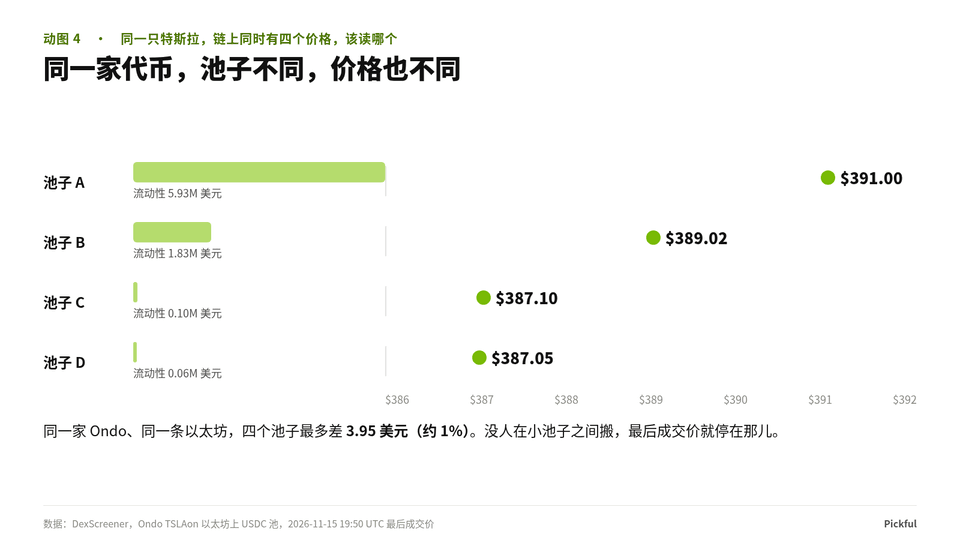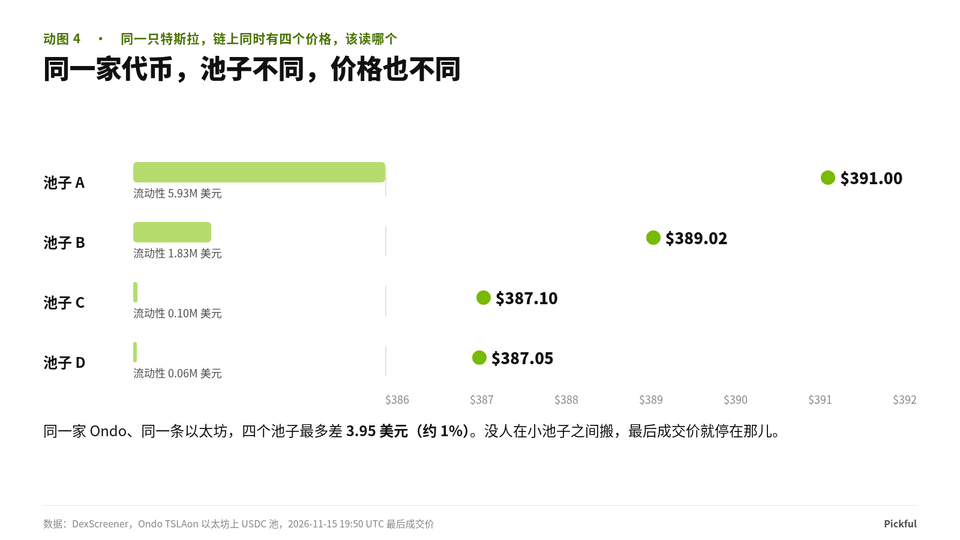
一个原因是没人愿意为几万美元的池子专门搬砖,最后一笔成交是什么价,报价就挂在那儿。另一个原因是手续费:最大的那个池子费率 2%,另外两个是 1.5% 和 1%。费率越高,池子价格可以离正股越远而没人去搬。周一 Ondo 的 NVDAon 在以太坊上有四个池子,费率 0.3%、1%、2%、3%,池内价格相对正股依次是 +0.9%、+1.2%、+2.2%、+3.0%,24 小时成交笔数依次是 288、97、52、5.
这不只是特斯拉一只的事。周一美东下午 1 点前(17:57 UTC)我对 10 只标的做了同样的快照:特斯拉、英伟达、苹果、谷歌、Meta、SPY、QQQ 七只,Ondo 以太坊这一路相对正股都在 +1.0% 到 +1.9%;同一时刻 xStocks(Solana)、bStocks、Robinhood 多在 +0.5% 以内,最高是 xStocks 的 SPY,+0.77%。微软是例外,Ondo 只高 0.31%。这组数没有校正 Ondo、xStocks 的分红乘数,分红股的偏离里有一小部分可能来自乘数;特斯拉不分红,不受影响。
池子价格也不是可成交价。同一天中午,我们用链上池子状态模拟了 1 万美元的买卖:在 Ondo 那个 2% 的池子里,买要比正股贵 3.3%,卖只少 0.8%。池子显示的 +1.26% 既不是买价,也不是卖价。如果一个协议的价格源恰好读到这样的池子,它看到的特斯拉就比实际贵 1% 到 2%;读到停住的小池子,可能又便宜 1%。
六、读价之前先问四件事
把上面几条归成四个问题,任何一个股票代币都可以这样问一遍:
- 乘数是多少,怎么变? 分红股先校正乘数,不然价差是假的。
- 这个价格多久没成交了? 每个读数都附上最后成交时间,超过阈值就不用。周日 Ondo 那个最贴周五收盘的读数,是 19 个半小时前的成交;DexScreener 漏掉大池子的那十几个小时,价格字段也照常有数。还要盯池子数和计入的流动性,突然掉一个数量级,这一轮读数就停用。
- 你读的是哪个池子、费率多少? 2% 的池子不能和 0.05% 的池子同权,小池子的最后成交价不能当价格。用作清算或成交参考时,要的是指定金额、指定方向的可执行报价,不是池内价格。正股开盘时段,用正股价乘以乘数做锚,代币价格偏离太多就当成数据问题,先别当成套利机会。
- 申赎门对谁开、什么时候开? 门关着的时候,周末价格只是二级市场的猜测。门开着也只说明套利有路可走,路上还有池子手续费、发行方的报价价差和额度;这次样本里,门开着的 Ondo 在池子上离正股最远。“门开得越久、价格跟得越紧”要用发行方自己的报价和铸造、销毁记录来验证,我们还没做完。
单看某一天的价格谁都能查。难的是按同一套口径、跨几家发行方、一个周末一个周末地记下来,才知道哪家常年偏离、偏离多少、多久收回,哪个读数其实早就停了。我们正在做的代币化股票季度监测,就是做这件事。想在第一期出来时收到,可以在 asset.org/monitor 留个邮箱。
数据与来源(截至 2026-11-16):
- 链上价格:DexScreener 各池最后成交价,只计稳定币(USDC、USDT,Robinhood Chain 上是 USDG)报价、流动性 1,000 美元以上的池子,去掉偏离流动性加权中位数 3% 以上的异常池子(如 Robinhood Chain 上一个报 263 美元的池子),再按流动性加权。开头四个价格取自 2026-11-15 21:48 UTC,动图 4 取自 19:50 UTC。动图 5、6 和第三、四节:作者监测文件 tsla_spread.csv,2026-11-15 19:54 UTC 起每小时一次,11-16 14:10–15:50 UTC 每 10 分钟一次,到 22:00 UTC。xStocks 一律指 Solana 上的 TSLAx;Mantle 上一个自称 xStocks 的地址(0x4368…1883)不在 xStocks 官方接口的部署列表里,已剔除。
-
特斯拉参考价:周五 11-13 收盘 390.22 美元,盘后最后一笔 387.11 美元;周一盘前、盘中用 Yahoo Finance 1 分钟线最新价(20 分钟内有成交才用,否则用最近收盘价)。
- 乘数:xStocks TSLAx 的 Solana mint 账户,scaledUiAmountConfig.multiplier = 1.
-
Ondo 池子与铸造:以太坊 TSLAon(0xf6b1…103f)2026-11-14 01:00 至 11-16 01:00 UTC 的全部铸造、销毁事件和最大 USDC 池 0xF200…28AD 的全部 Swap 事件(公共 RPC eth_getLogs);池子费率读自各池 fee():0xF200…28AD 2%,0x49b7…E988 1.5%,0xfd62…3231 和 0x3122…95Da 1%;11-16 的成交来自 GeckoTerminal 该池逐笔成交列表。铸造单价为“该笔 USDC ÷ 铸出代币数”的推算值。出处:作者书稿《股票代币接入手册》第 3、4 章来源节。
- 多标的快照与 NVDAon 费率阶梯:作者监测文件 stocks_spread.csv(2026-11-16 17:57 UTC),代币地址取自各发行方官方清单(Ondo 文档代币列表、xStocks 公开接口、币安币种配置、Robinhood Chain 资产登记接口);NVDAon 四个池子为 DexScreener 约 18:01 UTC 读数与链上 fee()。
-
可成交区间:2026-11-16 约 17:51–17:56 UTC 按链上 slot0、流动性、tick 逐池模拟,含池子费率、不含 gas。
- Ondo 申赎:docs.ondo.finance/ondo-stocks(Market Hours、Off-Hours Trading、Investing & Redeeming);Ondo 博客 2026-06-25《Ondo Launches First 24/7 Minting and Redemption for Tokenized Stocks》、2026-10-21《What Sets Ondo Stocks Apart》;产品页 ondo.finance/ondo-stocks(2026-11-16 查阅)。
-
xStocks:xstocks.fi/partners/learn(个人可直接申赎、5,000 美元门槛、24/5、不对美国人)。
- bStocks:发行方 BTech Holdings(币安关联,ADGM),币安 2026-06-12 新闻稿;BTech 招股书(合格 ADGM 认购人、发行价按前一营业日参考价);币安 bStocks 常见问题与落地页(7×24 转换)。
-
Robinhood:docs.robinhood.com/chain/stock-tokens(代币化窗口周一 02:00 至周六 02:00 CET、仅授权参与者可申购);RHJ 基础招股书(授权参与者 Bitstamp Global Ltd)。TSLA 合约 0x322F0929c4625eD5bAd873c95208D54E1c003b2d 在 Robinhood Chain 官方资产登记接口 api.robinhood.com/rhj/assets(docs.robinhood.com/chain/contracts 页面的数据来源)里,2026-11-16 核对。
- Kraken:support.kraken.com/au/articles/xstocks-faq(xStocks 周一开盘偏离“历来在 1% 以内”)。
-
未能核实:周日美东晚上三家同涨同跌的外部原因(同时段没有记录永续合约和夜盘价);DexScreener 在 11-16 03:00–14:30 UTC 没有返回 Ondo 两个大池子的原因;Ondo 休市报价与额度的具体数值;Ondo 7×24 申赎代币的有约束力名单。
- 限制:一个周末、一个周一的样本;最后成交价不是可成交价;10 分钟取样,代币与正股取价时间可能差一两分钟。
转发此帖子?
与您的关注者分享。
回复