
目錄(11 節)

报价比正股高 2%,成交只高 0.2%:股票代币该读哪个价格

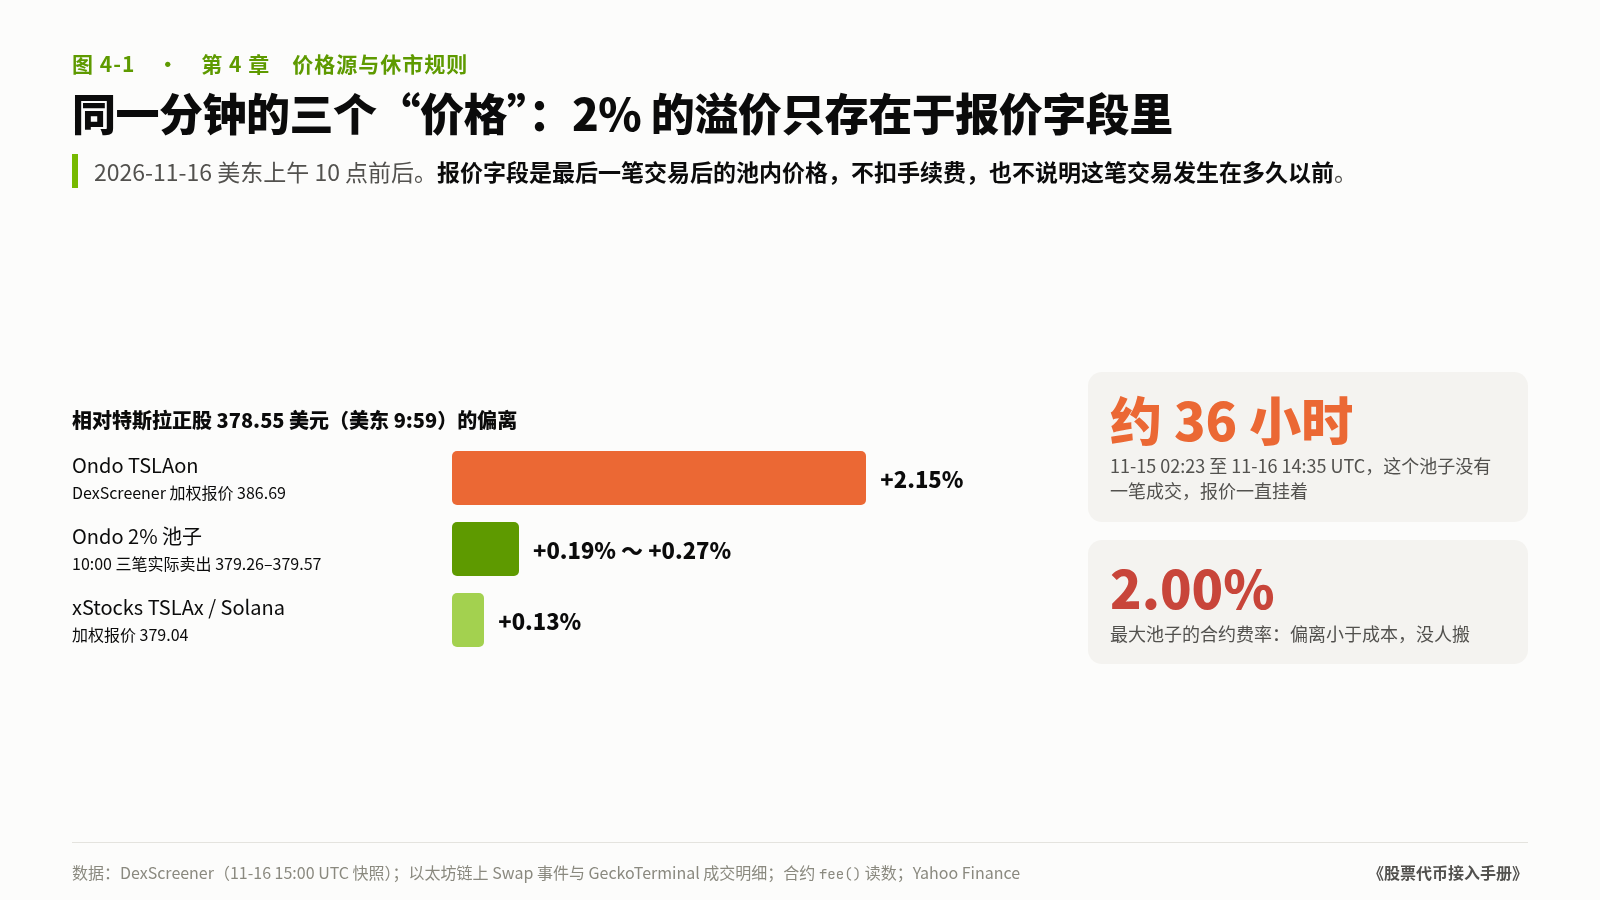
2026 年 11 月 16 日周一,美东时间上午 10 点前后,特斯拉正股成交在 378.55 美元(9:59 的 1 分钟线)。同一时刻,DexScreener 给 Ondo 的 TSLAon(以太坊)的流动性加权价是 386.69 美元,比正股高 2.15%。一个只读“价格”字段的系统会得出结论:Ondo 的特斯拉代币有 2% 溢价,可以去套利,或者可以多借给持有人一点钱。
2026 年 11 月 16 日周一,美东时间上午 10 点前后,特斯拉正股成交在 378.55 美元(9:59 的 1 分钟线)。同一时刻,DexScreener 给 Ondo 的 TSLAon(以太坊)的流动性加权价是 386.69 美元,比正股高 2.15%。一个只读“价格”字段的系统会得出结论:Ondo 的特斯拉代币有 2% 溢价,可以去套利,或者可以多借给持有人一点钱。
可就在 10:00 到 10:01 之间,有人往 Ondo 最大的那个池子卖了三笔 TSLAon,到手价格 379.26 到 379.57 美元,和正股只差 0.2% 左右。那 2% 只存在于报价字段里,没有人按它成交。
这篇要你做的决定是:展示、限价与成交参考、清算三种用途,各读哪个数据源,常规时段、盘前盘后与夜盘、周末假日、开盘后 30 分钟各按什么规则,价格过期了怎么办。三种用途读同一个数字,是最常见、也最贵的错误。
一、先分开两件事:比较什么,价格用在哪里
导言里的“一门三价”,放到读价这件事上要拆成两层。第一层是比较什么,它们是检查项,不直接拿来定价:
- 和正股比。正股本身就不是一个数。周五 11 月 13 日特斯拉收盘 390.22 美元,盘后最后一笔 387.11 美元(美东 19:59),两者差 0.8%;周一盘前第一个报价 385.40 美元(美东 04:00)。比较之前要先定用哪个时段的正股价,并按代币当前乘数折算。
- 跨发行方比。同一只特斯拉,Ondo、xStocks、bStocks、Robinhood 各发一种代币。从周日下午到周一收盘后的 38 次快照里,不算 Ondo,其余来源之间的最大价差在 0.05% 到 0.48% 之间。
- 跨池比。同一个代币、同一条链,几个池子可以差 1%。周日 19:50 UTC,Ondo 最大池子(流动性约 593 万美元)读数 391.00 美元,两个小池子停在 387 美元左右;Robinhood Chain 上的 TSLA 有 30 个池子,计价资产有 USDG、SPY 代币、WETH 等,各自报价。
第二层是价格用在哪里:展示(给用户看)、限价与成交参考(报价、价格保护带、做市考核)、清算(标记价和清算触发)。每种用途都要单独指定数据源、时段规则和过期处理,第七节给出整张口径表。
二、读价先问三件事:多少钱、买还是卖、什么时候
DEX 的“价格”字段,对集中流动性池子来说是最后一笔交易后的池内价格,不扣手续费,也不说明那笔交易发生在多久以前。平台真正需要的是可执行报价:指定金额、指定方向、指定时点,能按什么价成交。
11 月 16 日 17:51–17:56 UTC(美东中午前后),我们用链上池子状态(slot0、流动性、tick)逐池模拟了 1 万和 10 万美元的买卖,含池子费率,不含 gas;Solana 一路用 Jupiter 聚合报价。正股参考价 379.69 美元(17:56)。
- Ondo TSLAon 2% 池(以太坊):池内价格偏离:+1.26%;买 1 万:+3.34%;卖 1 万:−0.79%;买 10 万:+3.49%;卖 10 万:−0.94%
- Ondo TSLAon 1.5% 池(以太坊):池内价格偏离:+0.75%;买 1 万:+2.33%;卖 1 万:−0.82%;买 10 万:+2.77%;卖 10 万:−1.24%
- Robinhood TSLA 0.3% 池(USDG):池内价格偏离:−0.06%;买 1 万:+0.44%;卖 1 万:−0.56%;买 10 万:+2.13%;卖 10 万:−2.40%
- bStocks TSLAB 0.25% 池(USDT):池内价格偏离:+0.08%;买 1 万:+0.42%;卖 1 万:−0.26%;买 10 万:+1.24%;卖 10 万:−1.36%
- xStocks TSLAx(Solana,Jupiter 聚合):池内价格偏离:—;买 1 万:+0.14%;卖 1 万:−0.13%;买 10 万:+1.03%;卖 10 万:−0.95%
- xStocks wTSLAx(Ink,0.05% 池):池内价格偏离:+0.15%;买 1 万:+7.40%;卖 1 万:−6.61%;买 10 万:吃不下;卖 10 万:吃不下
(偏离均相对正股 379.69 美元;模拟与正股取价相差几分钟,个位基点的差别不要细读。中心化交易所订单簿在 17:57 更紧:Bybit 的 TSLAX 1 万美元买卖成本 2–3 个基点,币安的 TSLAB 2–3 个基点。)
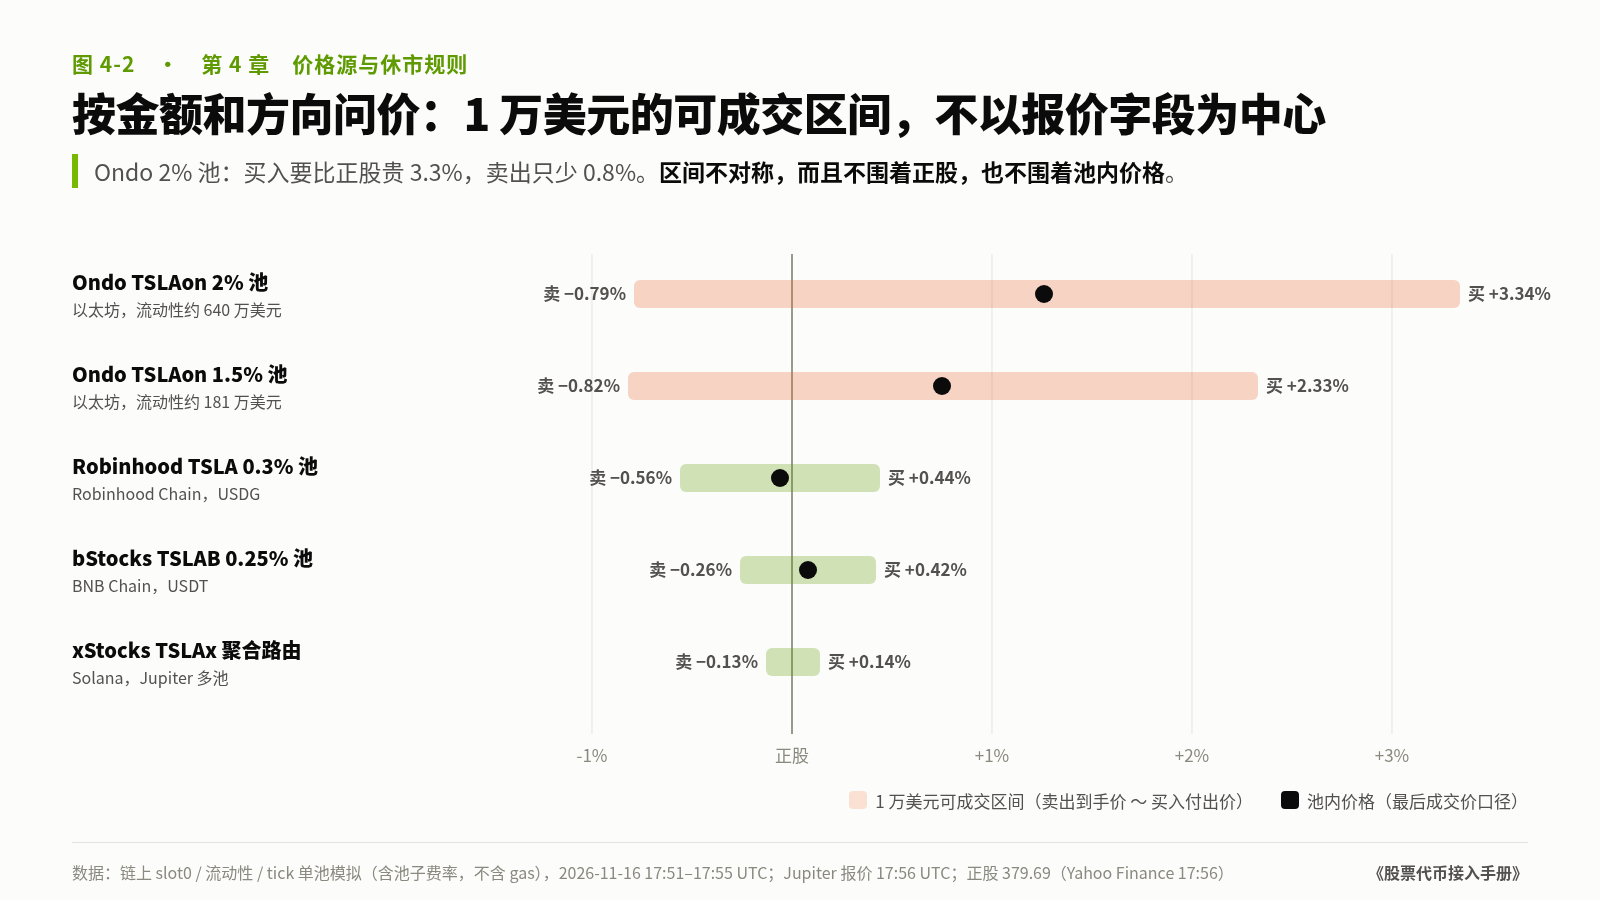
这张表说明三件事。第一,可成交区间不对称:在 Ondo 的 2% 池子里,买 1 万美元要比正股贵 3.3%,卖只少 0.8%;池内价格 +1.26% 既不是买价,也不是卖价。第二,报价贴着正股,不代表能按这个价成交:Ink 上的池子报价离正股只差 0.15%,买卖 1 万美元却要多付或少拿 7% 左右。第三,同一来源换个金额,排序就变:1 万美元时 Robinhood 比 bStocks 稍差,10 万美元时差得更多。
最后成交价只在一个用途里有位置:作为反例和告警输入。下面这几个都是同一天的真实情况。
停止成交的池子。Ondo 最大池子 0xF200…28AD(费率 2%)最后一笔周末成交在 11 月 15 日 02:23 UTC,下一笔在 16 日 14:35 UTC(周一开盘后 5 分钟)。周日 21:48 那次快照时,这个池子已经约 19.5 小时没有成交;到周一 14:35,约 36 小时。两个时长是同一个池子、同一类成交(池子的 Swap 事件),截止时点不同。两段记录的来源不同:11 月 14 日 01:00 到 16 日 01:00 UTC 用的是链上 Swap 事件全量,16 日的部分用的是 GeckoTerminal 对同一池子的逐笔成交列表;两段在 15 日 17:50 到 16 日 01:00 UTC 之间重叠,中间都没有成交。周日那个“离周五收盘只差 0.06%”的 Ondo 读数,就是这个池子停下来的价格。
费率阶梯。同一天约 18:01 UTC,Ondo 的 NVDAon 在以太坊上四个池子(正股 156.39 美元):
- 0.3%:池内价格(美元):157.74;相对正股:+0.9%;24 小时成交笔数:288
- 1%:池内价格(美元):158.31;相对正股:+1.2%;24 小时成交笔数:97
- 2%:池内价格(美元):159.84;相对正股:+2.2%;24 小时成交笔数:52
- 3%:池内价格(美元):161.15;相对正股:+3.0%;24 小时成交笔数:5
费率越高,池内价格越高,成交越少。17:58 UTC 的多标的快照里,TSLA、NVDA、AAPL、GOOGL、META、SPY、QQQ 七只标的,Ondo 以太坊这一路相对正股都在 +1.06% 到 +2.00%,同一时刻其他发行方多在 +0.1% 到 +0.8%(AAPL、GOOGL、QQQ 的 Ondo 池子流动性只有 2 万到 3 万美元;Ondo、xStocks 的分红乘数这次未记录)。
数据源漏池。11 月 16 日 03:00 到 14:30 UTC,DexScreener 返回的 Ondo 池子列表里没有那两个大池子,计入的流动性从约 792 万美元掉到 13 万–16 万美元,14:40 UTC 起又出现了。原因我们没有查到。
解析错误。11 月 16 日,DexScreener 给 Robinhood Chain 一个流动性约 14 万美元的 TSLA/USDG 池子报 155.20 美元,GeckoTerminal 给同一个池子报 383.00 美元。
解析错误可以用一套固定规则挡住:只取稳定币计价、流动性 1,000 美元以上的池子,去掉偏离流动性加权中位数 3% 以上的池子,剩余按流动性加权。漏池要靠告警:计入的池子数或流动性突然掉一个数量级,就停用这一轮读数。前两种这套规则都挡不住:Ondo 的 2% 池子占这个代币报告流动性的四分之三左右,它偏了,中位数就是它。内部一致性检查只能发现“和别人不一样”的池子,发现不了最大的池子已经停住。所以还要三道外部检查:正股开盘时用正股价(乘以乘数)作锚;每个池子附上最后成交时间;按费率区分池子,2% 的池子不和 0.05% 的池子同权。
三、2% 池费不是固定的“±2% 不套利区间”
把 Ondo 的 2% 池费读成“正股上下各 2% 的不套利区间”,是很自然的简化,但不准确。套利要分方向,每个方向的成本项不同。
- 池子偏高,卖进池子:什么时候发生:池内价格扣掉费率后,仍高于从发行方拿到代币的成本;套利路径:用 USDC 向 Ondo 铸造(经 USDon),同一笔交易卖进池子;要覆盖的成本:池子费率 2% + 滑点;Ondo 的买入报价价差;USDC 换 USDon 的路径费;gas。原子完成,不需要对冲
- 池子偏低,从池子买入:什么时候发生:池内价格加上费率后,仍低于向发行方赎回能拿到的钱;套利路径:从池子买入,向 Ondo 赎回成 USDon,再换回 USDC;要覆盖的成本:池子费率 + 滑点;Ondo 的赎回报价价差;USDon 换 USDC 视兑换池余额;休市额度用完可能被拒
- 门关着的发行方:什么时候发生:任一方向;套利路径:买卖代币,用正股或股票永续合约对冲,等门开;要覆盖的成本:池子费率与滑点;对冲成本和基差风险;持仓到门开的资金占用;周末正股不交易,只能用永续
所以区间有三个特征:两个边沿离正股的距离不一样;周末和盘中不一样(休市报价价差更宽、有额度);发行方门关着时,还要加上对冲成本。用一个“±费率”去概括它,会同时高估一边、低估另一边。
本次样本能验证多少?
- 上沿被触发过一次。11 月 14 日 01:00 到 16 日 01:00 UTC,这个 2% 池子共 19 笔成交,全部是卖出 TSLAon;其中 14 笔与 Ondo 铸造在同一笔交易里。卖家到手价从 386.05 美元降到 383.19 美元。按“该笔 USDC ÷ 铸出代币数”推算的铸造单价,周六 16:12 UTC 约 385.71 美元,22:12 UTC 约 383.15 美元,与卖出到手价几乎相等;最后一笔铸造后,池子边际价格约为 383.2 ÷ 0.98 ≈ 391 美元。套利停在“铸造成本 ÷(1 − 费率)”附近,和上沿的算法一致。这个推算没有扣路径费和中间余额,只是估计。
- 下沿从未被触及。周末 19 笔、周一 24 小时内 26 笔(卖价 377.3 到 382.6 美元,贴着正股),没有一笔买入。下沿离正股多远,本次样本无法验证。
- 盘中的可执行区间。上一节的模拟里,2% 池子 1 万美元的区间是正股 −0.79% 到 +3.34%:中心在正股上方约 1.3%,宽约 4.1%。
对平台的结论:用 Ondo 链上池子的读数去证明“7×24 申赎让价格跟得更紧”,证据不够。门可能在门内把价格守得很好,但传到池子要付完一整套成本;评估一个发行方的申赎门,要连同你实际接入的那个交易场所一起评估。要把两个边沿量出来,需要 Ondo 报价接口在不同时段的买卖报价和额度,这些数据我们还没有拿到。
四、时段:五种状态,加一张假日日历
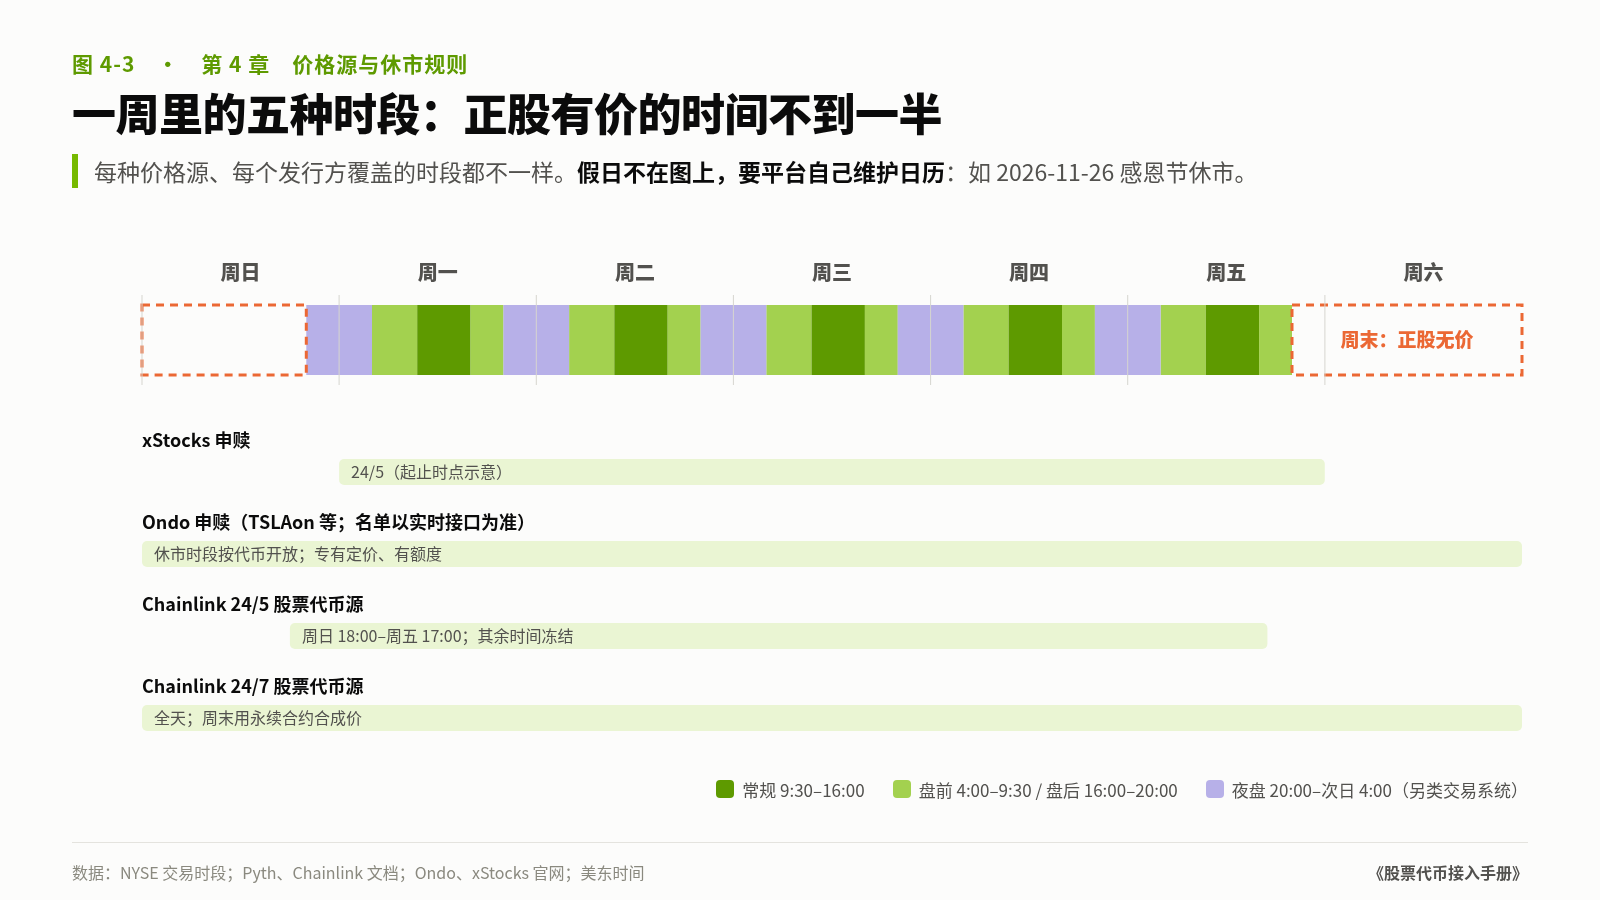
每种价格源、每个发行方覆盖的时段都不一样。以美东时间计:
- 常规:时间(美东):周一至周五 9:30–16:00;正股有没有价:有,最深;覆盖这一段的价格源:所有源
- 盘前:时间(美东):4:00–9:30;正股有没有价:有,浅;覆盖这一段的价格源:Pyth、Chainlink 24/5 等
- 盘后:时间(美东):16:00–20:00;正股有没有价:有,浅;覆盖这一段的价格源:同上
- 夜盘:时间(美东):周日至周四 20:00–次日 4:00;正股有没有价:只在另类交易系统(如 Blue Ocean ATS);覆盖这一段的价格源:Pyth 夜盘、Chainlink 24/5
- 周末与假日:时间(美东):周五 20:00–周日 20:00,及交易所假日;正股有没有价:没有;覆盖这一段的价格源:只有 Chainlink 24/7、RedStone 这类改用场外价格的源
发行方的申赎也按这张表切。xStocks 的发行和赎回是 24/5;Ondo 的常规窗口是周日 20:05 到周五 19:59,休市时段按代币逐只开放,报价用“专有定价方法”,价差可能更宽,每只代币有休市额度。Ondo 自己几份材料里 7×24 代币的数目不一(6 只、25 只以上、32 只),完整名单以实时接口和有约束力的条款为准。
假日要单独进日历。2026 年感恩节是 11 月 26 日周四,美股全天休市,27 日周五下午 1 点提前收盘。Chainlink 的 24/5 股票代币价格源不单独标记交易所假日和交易暂停,24/7 源把假日按场外时段定价,也不标记。日历只能平台自己维护。
五、预言机:四件事看清楚
做借贷或衍生品的平台,清算价通常读预言机。三家主要预言机对股票代币的处理,按上架要核的四件事列出来(官方文档,2026 年 11 月 16 日核对;细节见文末附录):
- Chainlink 普通美股源:更新时段:工作日 9:30–16:00;休市时的状态:不更新;文档要求窗口外不要用;乘数处理:不含,读正股价;过期处理:无时段标志,接入方按时段表自判
- Chainlink 24/5 股票代币源:更新时段:周日 20:00–周五 20:00(股票代币源页面;通用市场时段表写作周日 18:00–周五 17:00);休市时的状态:冻结在最后一次更新,无心跳;不标假日和暂停;乘数处理:发行方源按“正股价 × 乘数”;过期处理:时间戳停住,接入方做过期检查
- Chainlink 24/7 股票代币源:更新时段:全天;休市时的状态:用永续合约合成、平滑后的场外价继续更新;乘数处理:公司行动只用常规时段价;过期处理:不冻结;周日重新开盘时剩余跳空在短窗口内补齐
-
Chainlink Data Streams:更新时段:标准流 9:30–16:00;24/5 版细分时段;休市时的状态:
marketStatus标休市;开盘头 10–20 秒可能仍是前收盘;乘数处理:v10“代币化资产”格式带正股价、当前与下一乘数(24/5 美股流本身用 v11);过期处理:文档要求按marketStatus判断,不看时间戳 -
Pyth:更新时段:常规、盘前盘后、夜盘;休市时的状态:Core 无时段标志;Pro 有
marketSession;乘数处理:正股价源由接入方自乘乘数;另有 xStocks 代币价格源,归在“加密”类;过期处理:Core 价格过旧时getPriceNoOlderThan()直接报错 - RedStone:更新时段:全天;休市时的状态:休市按预设方法切到全天交易的中心化交易所衍生品、永续;乘数处理:文档未提乘数,按正股价源对待,接入方自乘;过期处理:接口只给毫秒时间戳,没有时段字段和过期字段,接入方自己判过期
三家的差别归成一个问题:休市时,你要一个冻结的价,还是一个继续动的价。冻结的价好审计,和正股收盘对得上,但周末不反映任何新闻,周一开盘跳空多大,清算就在开盘那一刻集中发生多少。继续动的价能让风险在周末逐步释放,但它来自永续合约或链上市场,是没有正股锚时的估计,平滑方法不同,结果就不同。这件事要在上架前写死,不在出事时临时选。
六、本次样本:一个周末和一个周一
数据来自作者的链上监测(DexScreener 各池最后成交价,口径同第二节;xStocks/Mantle 一列合约地址对不上 xStocks 官方接口,已剔除)。2026-11-15 19:54 UTC 起每小时一次,16 日美东 9:10 到 10:50 每 10 分钟一次,之后每小时一次,截至 16 日 22:00 UTC(美东收盘后一小时)。注意这一节用的是最后成交价口径,它适合看方向和时间,不能当成可成交价。
- xStocks / Solana:周末:相对周五收盘:0.73%;周末:相对盘后价:0.51%;盘前:0.07%;开盘后:平均 / 最大:0.10% / 0.23%;开盘后 10 次中 ≤0.1%:5
- xStocks / Ink:周末:相对周五收盘:0.77%;周末:相对盘后价:0.47%;盘前:0.05%;开盘后:平均 / 最大:0.12% / 0.33%;开盘后 10 次中 ≤0.1%:7
- bStocks / BNB Chain:周末:相对周五收盘:0.68%;周末:相对盘后价:0.47%;盘前:0.10%;开盘后:平均 / 最大:0.20% / 0.54%;开盘后 10 次中 ≤0.1%:3
- Robinhood:周末:相对周五收盘:0.75%;周末:相对盘后价:0.47%;盘前:0.13%;开盘后:平均 / 最大:0.21% / 0.48%;开盘后 10 次中 ≤0.1%:3
- Ondo / 以太坊:周末:相对周五收盘:0.18%;周末:相对盘后价:0.70%;盘前:漏池,不计;开盘后:平均 / 最大:1.30% / 2.15%;开盘后 10 次中 ≤0.1%:0
(均为平均绝对偏离。周末 15 次快照,Ink 和 Robinhood 12 次;盘前 9 次;开盘后为美东 9:39 到 12:00 的 10 次,相对同一快照的正股最新价。)
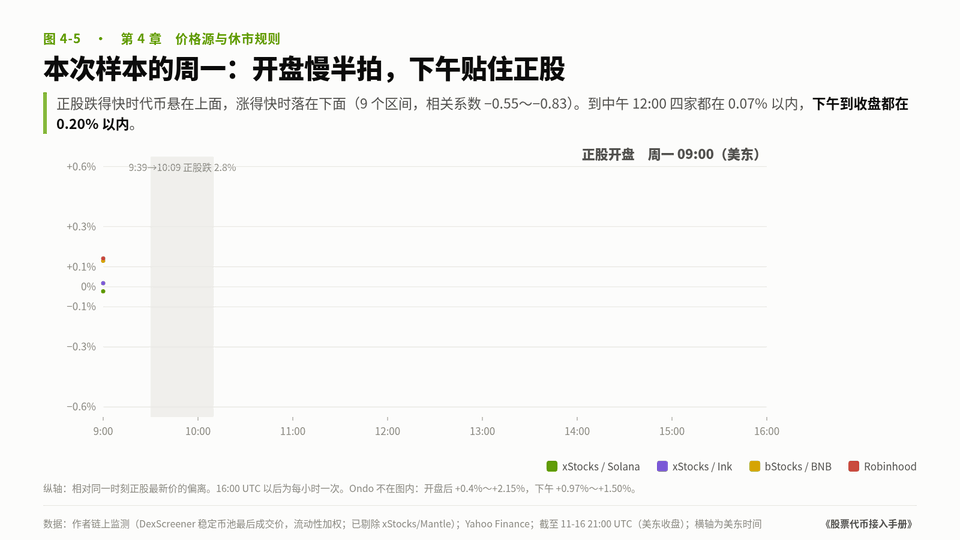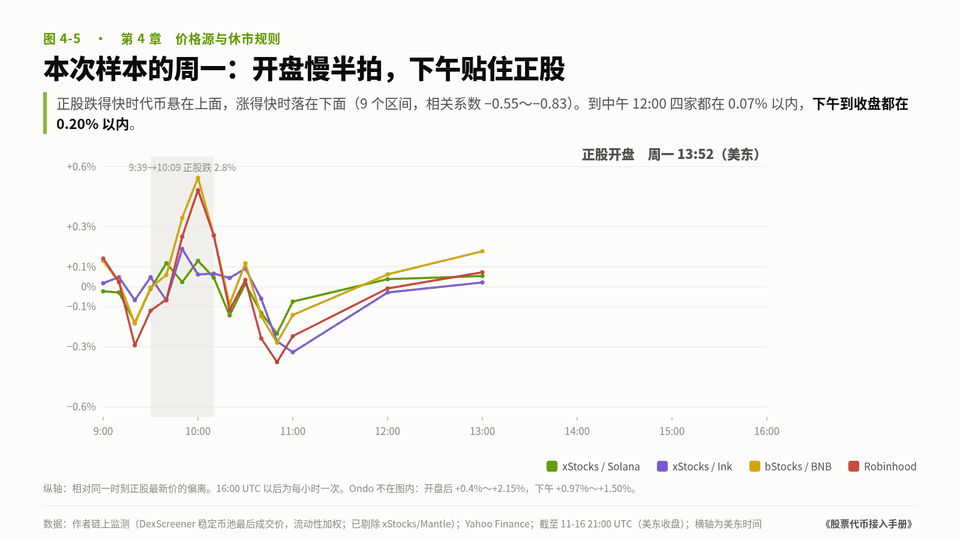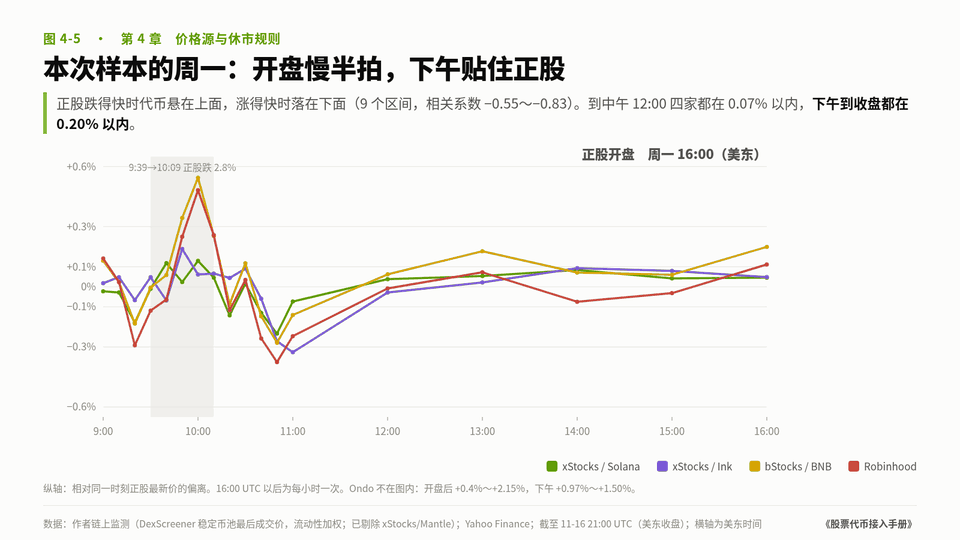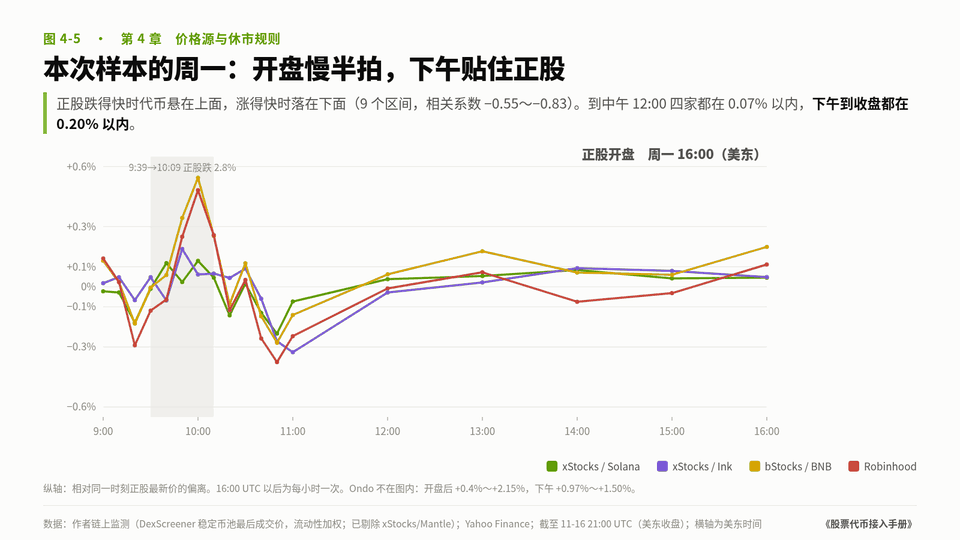
几个关键数:美东周一凌晨 3 点,正股还没有报价,四个非 Ondo 代币在 384.85 到 385.27 美元,一小时后盘前第一笔是 385.40 美元,差距都不到 0.15%。整个周末,这四个来源之间的价差在 0.05% 到 0.33%,比它们相对正股的偏离小得多。开盘后,9:39 到 10:09 正股跌了 2.8%,每 10 分钟的偏离和同期正股涨跌的相关系数在 −0.55 到 −0.83:正股跌得快,代币悬在上面;涨得快,代币落在下面。到美东中午,四家都在正股 0.07% 以内,Ondo 仍在 +0.73%。下午(美东 13:00 到 16:00 收盘)四家相对正股都在 0.20% 以内,彼此价差 0.11% 到 0.17%;Ondo 在 +0.97% 到 +1.50% 之间,整整一个交易日都没有回到正股附近。收盘后一小时,四家仍在 0.21% 以内。
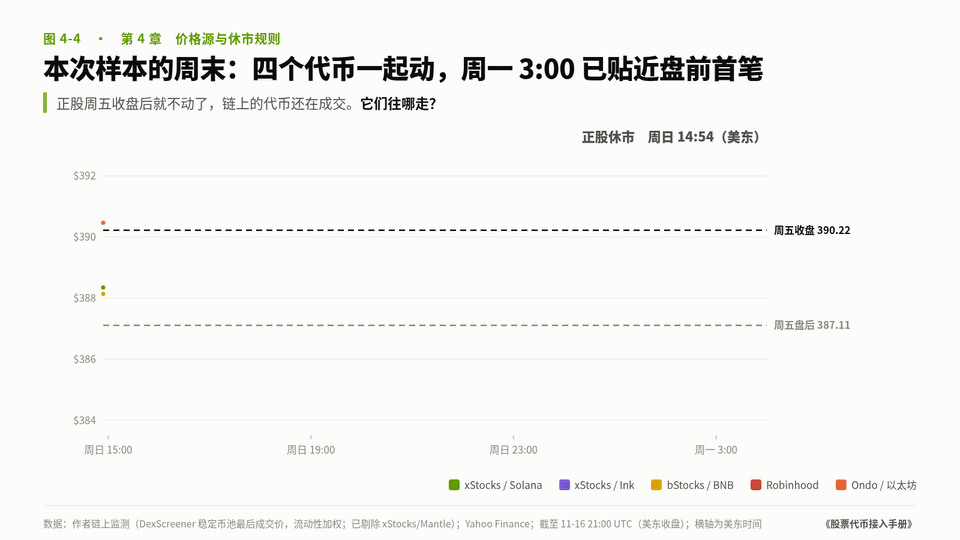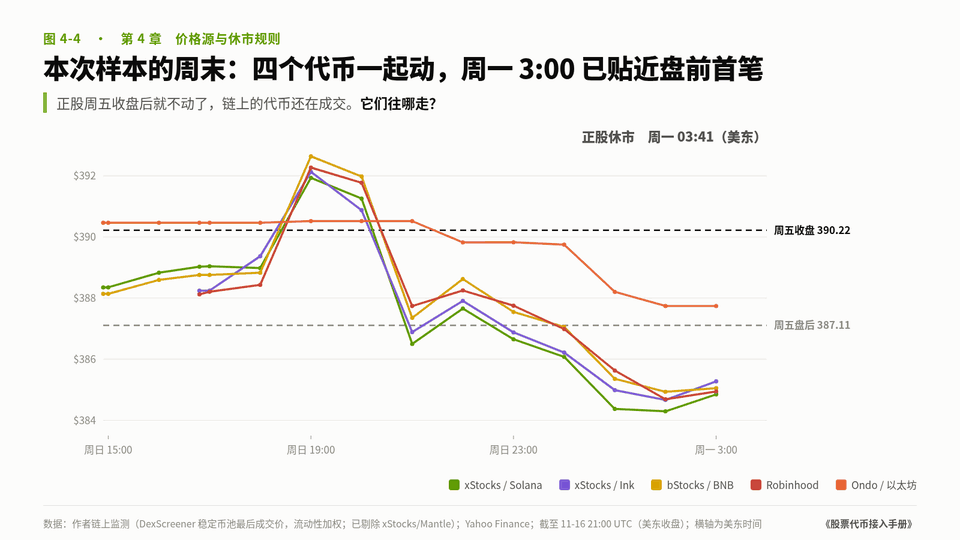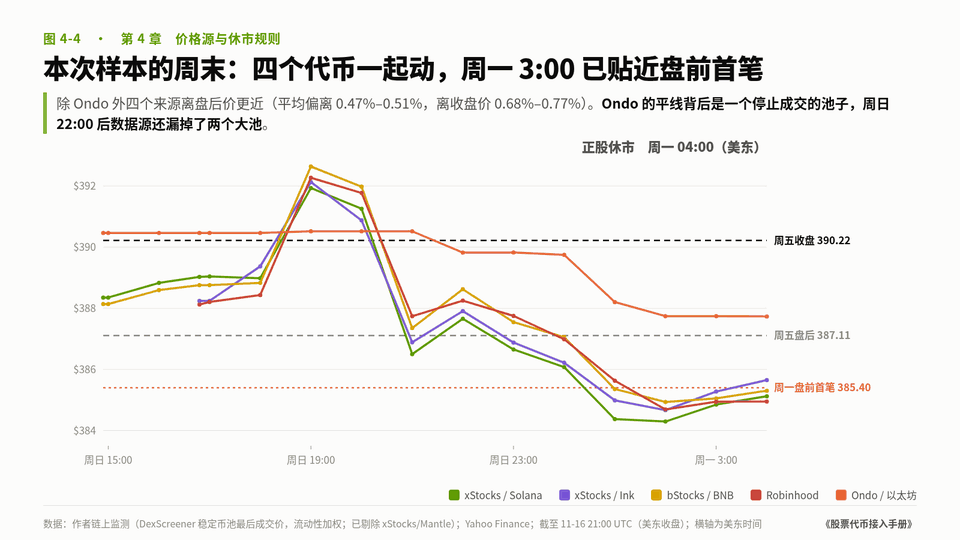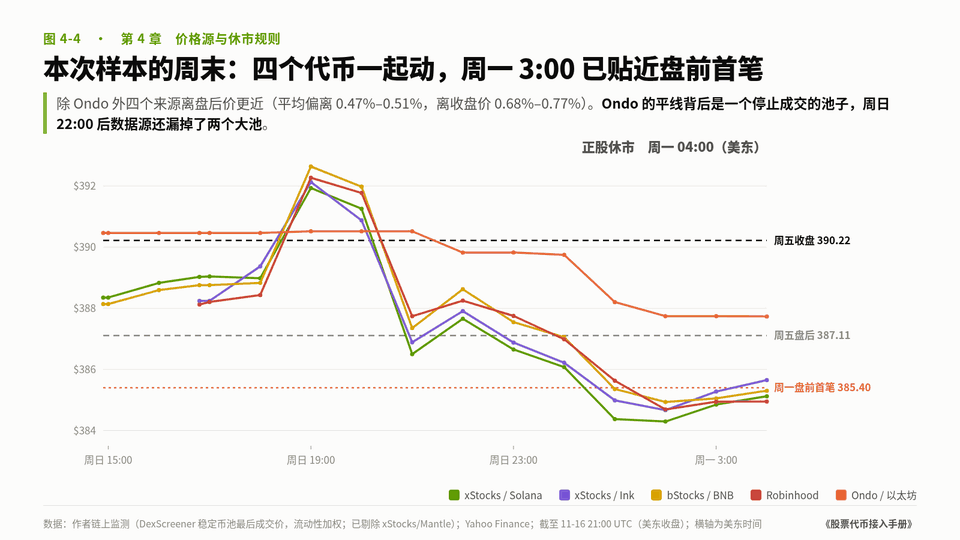
- 周末四个非 Ondo 来源离盘后价更近(平均 0.47%–0.51%),离收盘价远(0.68%–0.77%):周末参考价用盘后最后价比用收盘价更准;对盘后成交薄的股票是否成立
- 四个来源同涨同跌,彼此价差 0.05%–0.33%;周一凌晨已贴近盘前首笔:周末链上价格跟的是股票永续合约或夜盘(同时段的永续和夜盘价这次没有记录);方向预测力能否稳定(RedStone 自己统计 449 个周末,周日晚永续价格猜对周一开盘方向 65%)
- 开盘后头 30 分钟偏离最大,正股急动时代币滞后:滞后几分钟、与深度和费率的关系;9 个区间只能看方向
- Ondo 读数接近周五收盘,背后是停止成交的池子和漏池:Ondo 门内报价是否紧贴正股(需要报价接口数据)
- 没有财报:财报日的盘后跳空与代币偏离幅度(本次样本测不到)
Kraken 称 xStocks 周一开盘的偏离“历来在 1% 以内”,这一天四个非 Ondo 来源的最大偏离 0.54%(开盘后半小时内),与它一致;Kraken 没有公布数据。
七、口径表:三种用途,五个时段
先定每种用途读什么、过期了怎么办:
- 展示:数据源:你的场内或主路由按典型单量的可执行买卖价;旁边标正股参考价及其时段;不读什么:单一池子的报价字段;不标时段的“股价”;过期处理:超过阈值未更新,显示“参考价已过时”和时间
- 限价与成交参考:数据源:按指定金额、方向的多池可执行报价,剔除异常池和长时间无成交的池子;常规时段用正股价(乘以乘数)作外部锚;不读什么:报告流动性最大池子的最后成交价;过期处理:池子超过阈值无成交即降权或剔除;锚价过期则收窄可下单范围
- 清算:数据源:带时段标志的预言机,加你自己的过期检查和乘数校验;不读什么:DEX 最后成交价;没有过期检查的预言机读数;过期处理:过期即不触发清算,转人工或暂停新开仓
阈值按每个池子平时的成交间隔和预言机的心跳定,我们不给统一数字。再定每个时段的规则:
- 常规:展示:可执行价 + 正股实时价;限价与成交参考:正股价作锚,保护带按该代币的可执行成本设;清算:预言机正常读数
- 盘前盘后、夜盘:展示:标明“盘前 / 盘后 / 夜盘参考价”;限价与成交参考:保护带加宽一档;锚改为最近的正股价;清算:按预言机是否覆盖该时段决定;不覆盖就按休市处理
- 周末与假日:展示:标明“美股休市,参考价为周五盘后 387.11(收盘 390.22)”之类;限价与成交参考:再加宽保护带,降低单笔和单日上限;跨发行方价只做告警;清算:三选一(见下)
- 开盘后 30 分钟:展示:同常规,标“开盘初期”;限价与成交参考:保护带保持休市档,直到预言机时段切到常规且有新时间戳;清算:等预言机时段切换后再恢复;不用链上价触发
休市时的清算有三种做法,各有代价:
- 暂停清算,开盘恢复。周末的损失在周一开盘一次兑现,开盘那一刻清算拥挤。适合抵押率保守、仓位小的借贷协议。
- 带内照常,带外暂停。休市时只接受落在“上次收盘价 ± 带宽”之内的价格:带内照常清算,带外拒绝这个价格、暂停清算,等开市或人工确认。Kamino 的做法就是这样:休市时接受预言机价格,前提是落在上次收盘价的自定义偏离区间内(治理论坛帖和文档都没有公布 xStocks 的具体宽度,要直接问协议)。带宽设多宽要靠多周末数据。
- 用持续更新的场外价照常清算(如 Chainlink 24/7)。结果取决于平滑方法,薄市场可能被推动。适合衍生品平台和需要周末释放风险的大仓位。
三条操作规则贯穿所有用途:比较之前先换算乘数(代币单位价格 ÷ 乘数 = 每股价格;正股价 × 乘数 = 代币单位参考价),并核对预言机用的乘数和合约里的是否一致;每个价格都带来源、时点、时段三个属性存下来,“390.22”本身没有意义,“正股、周五常规收盘、Yahoo”才有;财报日、提前收盘日按休市处理,进风控日历,事前收紧抵押率和单笔上限,事中处置见讲事故预案的那篇。
上架前要问发行方(或自己)的 10 个问题
- 这个代币的官方预言机是哪家、哪种产品?覆盖常规、盘前盘后、夜盘、周末中的哪几段?休市时冻结还是继续更新?
- 价格源有没有时段标志?假日和交易暂停有没有标志?公司行动期间会不会暂停,暂停标志是链上强制还是只是提示?
- 价格源用正股价乘以乘数,还是代币市场价?乘数从哪里读,大幅变动时怎么处理?
- 主要流动性在哪几个池子、什么费率?按你的典型单量,买和卖各要付多少?最大池子最近一笔成交在什么时候?
- 发行方的买入和赎回报价,在常规时段和休市时段各差多少?休市额度多少?据此算出的两个套利边沿离正股各多远?
- 你的异常池过滤规则是什么?最大池子本身停住或偏离时,有没有外部锚兜底?数据源漏池时有没有告警?
- 周末展示的参考股价用收盘价还是盘后价,界面上有没有标明?
- 开盘后 30 分钟,你用什么价格做清算和成交参考?有没有等预言机时段切换的逻辑?
- 休市时选了哪种清算做法?开盘那一刻要一次处理多少仓位?
- 展示、成交参考、清算三种用途的数据源、时段规则和过期处理,有没有写进内部规则和用户条款?谁有权改?
结论
一只股票代币至少有三种可比较的价格,一个平台至少有三种用途。读价之前先问清楚:多少钱、买还是卖、什么时候、哪个时段。周日离周五收盘最近的那个读数,来自一个快照前约 19.5 小时就停止成交、到周一开盘后约 36 小时才有下一笔的池子,它说明的是最后成交价会过时,不是套利最勤。本次样本中,误差最大的不是周末,而是开盘后的头半小时。
数据来源
- 作者自有监测:
tsla_spread.csv,2026-11-15 19:54 UTC 起每小时,11-16 14:10–15:50 UTC 每 10 分钟,截至 2026-11-16 22:00 UTC 共 38 次快照。口径:DexScreenertoken-pairs接口各池priceUsd;只计稳定币报价(USDC、USDT、USDG)、流动性 ≥1,000 美元的池子;去掉偏离流动性加权中位数 3% 以上的池子;剩余按流动性加权。xStocks/Mantle 一列(0x4368…1883)不在 xStocks 官方接口 api.xstocks.fi/api/v2/public/assets 的部署列表里,已剔除。窗口:周末 11-15 19:54 至 11-16 08:00 UTC;盘前 09:00 至 14:30 UTC;开盘后 14:40 至 21:00 UTC,收盘后 22:00 UTC 一次;滞后检验用 14:30–16:00 UTC 每 10 分钟的偏离与同期正股涨跌。正股价:Yahoo Finance TSLA 1 分钟线(含盘前盘后)。11-16 为美东标准时间,UTC−5。 - 可执行报价:
review/sources/depth_1116/amm_results_1751-1755UTC.txt(以太坊、Robinhood Chain、BNB Chain、Ink 池子按链上slot0/流动性/tick 单池模拟,sim2.py;Ondo 1% 池用 Uniswap QuoterV2 交叉验证;Jupiter 聚合报价 17:56 UTC);depth_snapshot_1758.txt(Bybit、币安等订单簿,17:57 UTC)。 - 作者多标的监测:
stocks_spread.csv,2026-11-16 17:58 UTC 快照(口径同上;代币清单见stocks_tokens.json)。Robinhood 偏离按multiplier列折算;Ondo、xStocks 未折算乘数。 - Ondo TSLAon 池子合约读数(以太坊,
fee()、slot0(),2026-11-16 约 17:52 UTC):0xF2006D44339E5C2c479d450a97884d4E20D028AD(2%)、0x49b7b66457297f9E0E763BBb151B6DB0c149E988(1.5%)、0xfd62Ce2489f37B9357CD1Aa66a33351580B33231(1%)、0x31227b50eCCDC9C589826AA2D9E7C5619B1895Da(1%)。 - Ondo 最大池成交:11-14 01:00 至 11-16 01:00 UTC 的链上
Swap事件全量(19 笔,全部卖出,最后一笔 11-15 02:23 UTC)与同期 TSLAon 铸造、销毁事件,见讲申赎的那篇来源及review/sources/mint_1116/;11-16 的成交来自 GeckoTerminal 该池逐笔成交列表(约 17:50 UTC 查询,review/sources/dl/ondo_trades.json,26 笔全部卖出,最早一笔 14:35:11 UTC)。 - Ondo NVDAon 以太坊池子:DexScreener 约 18:01 UTC 读数,合约
fee():0xc9b4bC7C…(0.3%)、0xFD4414D7…(1%)、0x6eE97deA…(2%)、0xD79A6821…(3%)。 - 同发行方池子之间的价差(391.00 对约 387):2026-11-15 19:50 UTC 试算,
~/Work/research/agentceo/经营/订阅产品/样刊/2026-11-15-TSLA价差试算.md。 - 解析错误:Robinhood Chain 池子 0x99932C7660dD58cf19f0e82e97F288d88d033480,DexScreener 155.20、GeckoTerminal 383.00(2026-11-16)。
- Chainlink(2026-11-16 核对):docs.chain.link/data-feeds/selecting-data-feeds;docs.chain.link/data-feeds/tokenized-equity-feeds 及 /24-7、/ondo、/robinhood 子页;docs.chain.link/data-streams/market-hours;报告格式 v8、v10、v11(docs.chain.link/data-streams/reference/);docs.chain.link/data-streams/rwa-streams/24-5-us-equities-user-guide;docs.chain.link/data-streams/developer-responsibilities。
- Pyth:docs.pyth.network/price-feeds/core/market-hours、docs.pyth.network/price-feeds/best-practices;Blue Ocean 合作与 2026-06-15 迁移公告(pyth.network/blog);insights.pyth.network。
- RedStone:redstone.finance/blog/redstone-live-powers-entropy-pre-ipo-and-rwa-markets-on-hyperliquid;redstone.finance/research/tokenized-stocks-2026。
- 发行方:xStocks 上线公告 xstocks.fi/news/xstocks-are-going-live-tokenized-stocks-for-the-defi-era、发行赎回时段 xstocks.fi/us/partners/learn;Ondo 采用 Chainlink(2026-02-11)ondo.finance/blog/defi-adoption-of-ondo-tokenized-stocks-live、ondo.finance/global-markets、docs.ondo.finance/ondo-stocks/off-hours-trading;Robinhood Chain docs.robinhood.com/chain/stock-tokens、docs.robinhood.com/chain/oracles-and-price-feeds。
- NYSE 2026 年假日与提前收盘:ICE 新闻稿“NYSE Group Announces 2026, 2027 and 2028 Holiday and Early Closings Calendar”及 nyse.com/markets/hours-calendars(2026-11-16 核对)。
- Kraken:support.kraken.com/au/articles/xstocks-faq。Kamino:gov.kamino.finance 论坛帖“Kamino is integrating xStocks powered by the Chainlink data standard”。
还没核实的:
- Ondo 报价接口在常规与休市时段的买卖报价和额度(量出两个套利边沿、区分“过时”与“真实溢价”都要它)。
- 第三节铸造单价是按“该笔 USDC ÷ 铸出代币数”推算,未扣 USDC 换 USDon 的路径费和中间余额。
- DexScreener 在 11-16 03:00–14:30 UTC 未返回 Ondo 两个大池子的原因(只观察到现象)。
- 周日美东 19:00 前后四家同步上涨、21:00 后同步回落的外部原因(同时段未记录永续合约和夜盘价格)。
- TSLA 历次财报的盘后跳空与代币偏离(本次样本无财报)。
- Kamino 休市偏离区间的具体宽度(论坛帖和文档均未披露;Scope 参考价的通用默认容差 5% 不能当成这个宽度)。
- RedStone:休市切换衍生品已由官方文档确认;时段标志、乘数、过期字段在接口文档里都没有(2026-11-16 核对 docs.redstone.finance)。
- Chainlink v10 报告格式对应哪家发行方(官方文档未点名;xStocks 以 Chainlink 为官方预言机,但文档没把 v10 和它对上)。
- 多标的快照中 Ondo、xStocks 的分红乘数未记录,分红股的 Ondo 偏离里乘数占多少未拆开(TSLA 不分红,不受影响)。
- Chainlink 自己的写法不一致:Data Feeds 通用市场时段表写周日 18:00–周五 17:00,股票代币源页面和 Data Streams 写周日 20:00–周五 20:00。接入时以你实际用的那条源的页面为准。
附:预言机明细
- 发行方选用。xStocks 在上线公告里把 Chainlink 列为官方预言机并接入储备证明;Ondo 2026 年 2 月宣布采用 Chainlink 数据标准作为官方预言机;Robinhood Chain 文档写明股票代币价格通过每个资产单独的 Chainlink 价格源上链。
-
Chainlink 乘数与暂停。Ondo 的价格源按“正股价 × 乘数(sValue)”计算;乘数单日变化不超过 1% 自动生效,超过 1% 要排暂停窗口,至少提前 24 小时公布,暂停期间价格冻结在最后一个正常值。Robinhood 处理公司行动时会暂停对应价格源,链上可读
oraclePaused(),但文档说明这个标志只是提示、链上不强制,暂停的源仍可能返回数值,接入方要以自己的过期检查为主。 - Chainlink 24/5 源。覆盖常规、盘前、盘后和夜盘;休市时不发布更新,时间戳停在休市前最后一次;最后的值不一定等于交易所官方收盘价。
-
Chainlink Data Streams。标准美股流休市(含周末和假日)时
marketStatus为 5;24/5 版本把状态细分为盘前、常规、盘后、夜盘,文档要求按这个字段在几条流之间切换。开盘后头 10–20 秒(流动性差的股票可能几分钟)报价可能仍停在上一个收盘价。v10 格式含正股价price、currentMultiplier、newMultiplier和代币在中心化交易所的聚合价tokenizedPrice,文档提醒price休市时会变旧。 - Pyth。夜盘数据来自 Blue Ocean ATS,按 Blue Ocean 的假日表;2026 年 6 月 15 日起,盘前、盘后、夜盘的分时段美股价格从免费的 Core 移到收费的 Pro。Pyth 最佳实践文档建议:价格因休市冻结而交易仍在进行时,暂停新开仓或改用保守定价。
- RedStone。交易时段用持牌机构数据,休市后切到中心化交易所衍生品等场所的价格。它的研究报告称约 55% 的股票代币交易发生在常规时段之外(RedStone 自己的统计)。
——本文节选自《股票代币接入手册》第4章《价格源与休市规则》
轉發此貼文?
與您的關注者分享。
回覆