
目錄(6 節)

股票代币的「常驻溢价」是一把歪了的尺子:分红打七折,周末才是真溢价
SPY 代币常年比正股贵约 20 个基点,看起来是链上溢价,其实是分红乘数造成的错觉,而且分红在再投资前被扣了约 31%。校准之后,交易时段价差只有 3–6 个基点,真正的溢价在周末,并且周末价格与周一跳空高度相关。本文还测算了股票代币做市的真实容量:主要池子一年手续费合计约 120 万美元。
如果你持有或准备持有 Robinhood 的股票代币,或者在考虑给它们做市,这篇文章回答四个问题:你买的价格公不公道,分红去了哪里,周末的链上价格有没有信息,做市一年到底有多少钱可赚。
先讲一个我差点写错的结论。
研究股票代币,最自然的第一步是把链上价格和正股放在一起比。我用 GeckoTerminal 的 SPY/USDG 小时 K 线对照 SPY 正股的 60 分钟线(含盘前盘后),结果很清楚:SPY 代币几乎总比正股贵,9 月中旬以后中位数稳定在约 +20 个基点。交易时段贵,夜间贵,周末也贵,贵得差不多。
这很容易写成一个漂亮的结论:链上存在常驻溢价,买股票代币要多付 0.2%。
这个结论是错的,错在尺子。
一枚代币不等于一股
Robinhood 股票代币的合约里有个函数叫 uiMultiplier(),返回一枚代币代表多少股。上线时所有代币都是 1.0。之后每当标的派息,Robinhood 不发现金,而是调高乘数,把分红再投资进去。
9 月 18 日以后,一枚 SPY 代币代表 1.001718 股。把正股价格乘以这个乘数再比,「常驻溢价」的大部分就消失了。
我读了七只主要代币的乘数变更事件,顺带发现了一件事:SPY、QQQ、NVDA、META、MU 五只代币,乘数的增量都恰好是分红收益率的 0.69 倍左右。分红在再投资之前被扣掉了约 31%。最合理的解释是美国对非美国人股息的 30% 预扣税,加上约 1% 的处理成本。
这对长期持有者是真实的成本。SPY 年分红收益率约 1.0%,代币持有人实际拿到约 0.69%,每年少拿约 0.31 个百分点;在有税收协定、预扣税率 15% 的国家直接持有 SPY,每年只少拿约 0.15 个百分点。不派息的 TSLA 不受影响,高股息股票受影响最大。
股票代币的分红没有消失,是打了七折,然后悄悄变成了更多的股数。
校准之后:交易时段很紧,周末才有溢价
用乘数修正后,我把七只代币从上线到 11 月 2 日的小时数据(每只 1,600 到 2,800 小时)按三个时段重算了一遍:
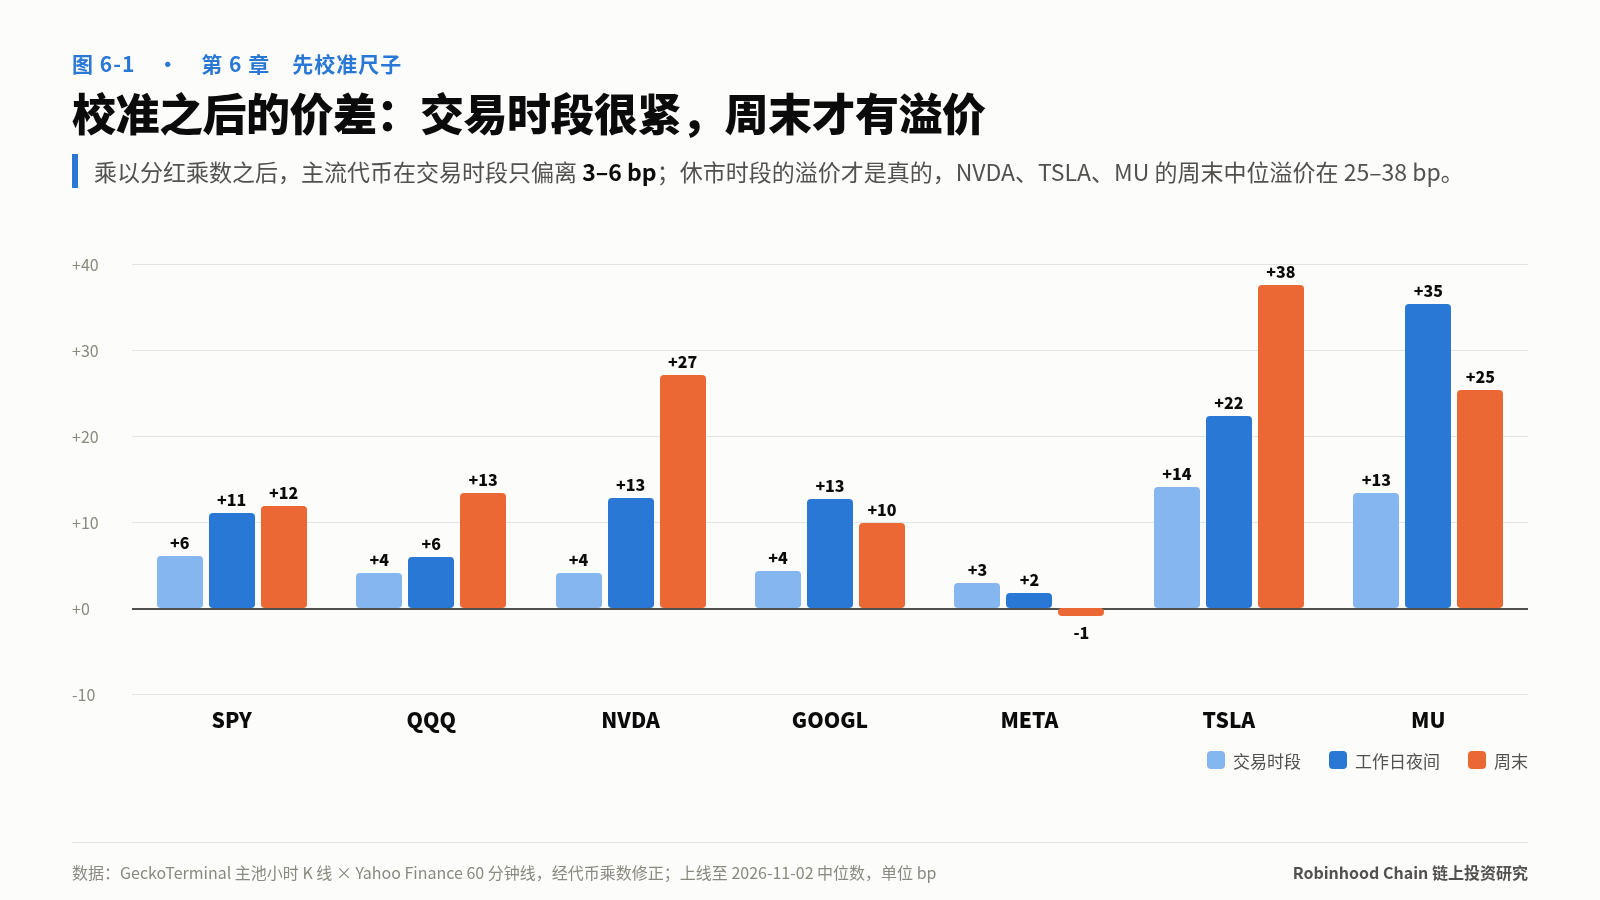
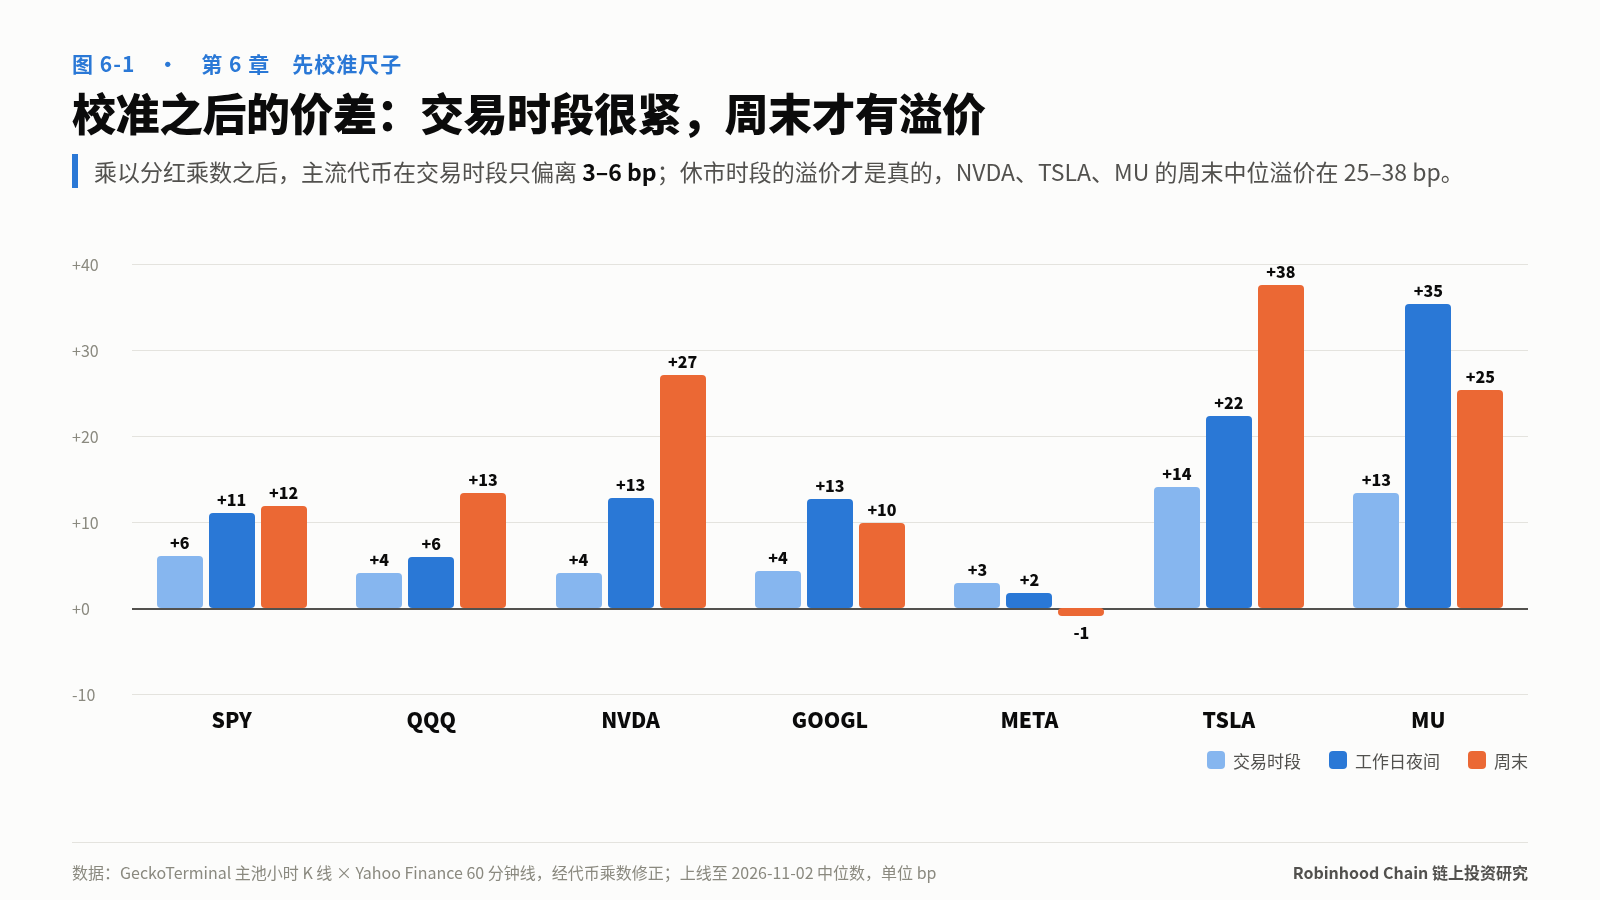
- 交易时段很紧。 美股有报价时,主流代币的中位偏离只有 3–6 个基点,相当于池子费率的一部分,说明套利者在盯盘。TSLA 和 MU 略宽,约 13–14 个基点,它们的主池费率是 0.3%,套利门槛更高。
- 休市时段有真溢价。 修正之后,周末溢价反而显出来了:NVDA 约 27 个基点,TSLA 约 38,MU 约 25,SPY 和 QQQ 约 12–13.META 是例外,周末接近零。
- 尾部很宽。 周末偏离的第 95 百分位,SPY 约 83 个基点,NVDA、MU 超过 250。每二十个周末小时,就有一个小时偏离超过这个幅度。
周末溢价的来源很直接:美股休市时,想买的人只能在链上买,能对冲的做市商很少,正股不能交易,对冲只能靠永续或等到周一。做市商扛一整个周末的价格风险,要求补偿。溢价就是周末流动性的价格。
周末的价格有信息
如果周末链上价格只是噪音,溢价就是纯成本;如果它有信息,它就是信号。
我对每个周末算了代币从周五正股最后报价到周一凌晨的涨跌,再和正股周一盘前的跳空比。TSLA 16 个周末里,方向一致 15 次,相关系数 0.88;QQQ、META、GOOGL、MU 的相关系数在 0.81 到 0.98 之间;SPY 0.64,NVDA 0.46.
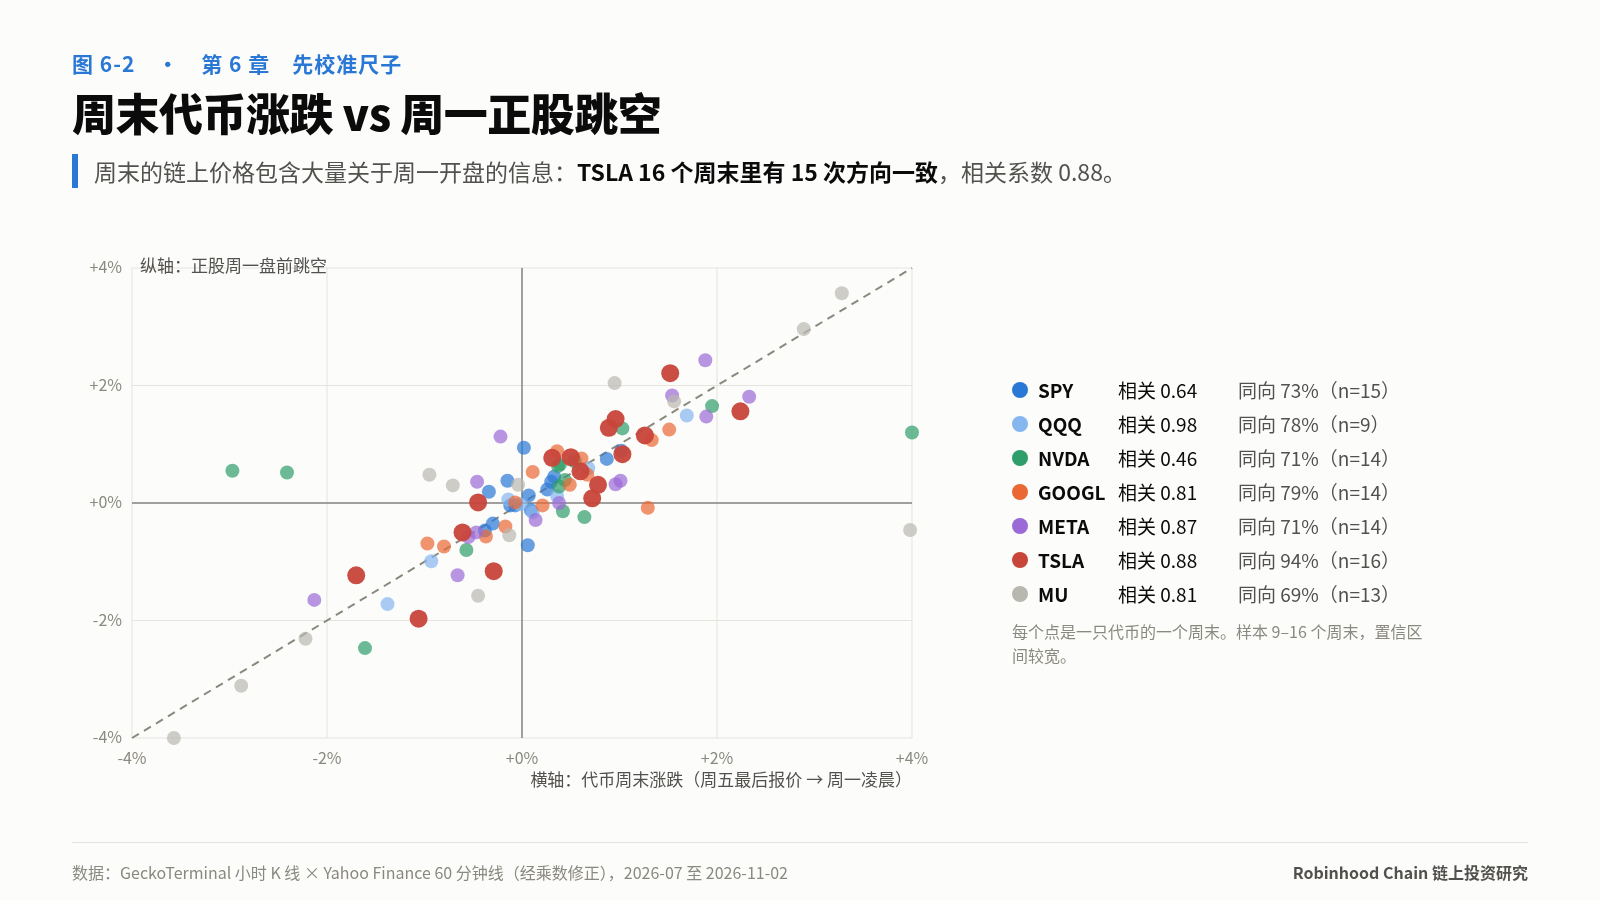
两点限制要说清楚:样本只有 9 到 16 个周末,置信区间很宽;它说明的是周末价格反映了周末的新闻,不是周末价格能让你周一赚钱,等你能交易正股时,跳空已经发生了。它的用处在于:如果你周一要调整券商账户的仓位,周末代币的走势是比新闻标题更及时、更量化的参考。
做市:一个一年约 120 万美元的生意
给股票代币做市的人,看到的是另一组诱人的数字。
我用 2026 年 7 月以来的正股日线算了五个主要 SPY 池子两种资产的相对波动,再用 LVR(相对于再平衡的损失,全区间 AMM 约等于相对波动率的平方除以 8)对比手续费年化。SPY/USDG 0.05% 池子,LVR 约 0.15%,手续费年化约 21.8%;SPY/WETH 池子,LVR 约 2.5%,手续费约 32%。五个池子的手续费都明显高于做市损失,这和以太坊主网主流池子手续费与 LVR 相差无几的情况正好相反。
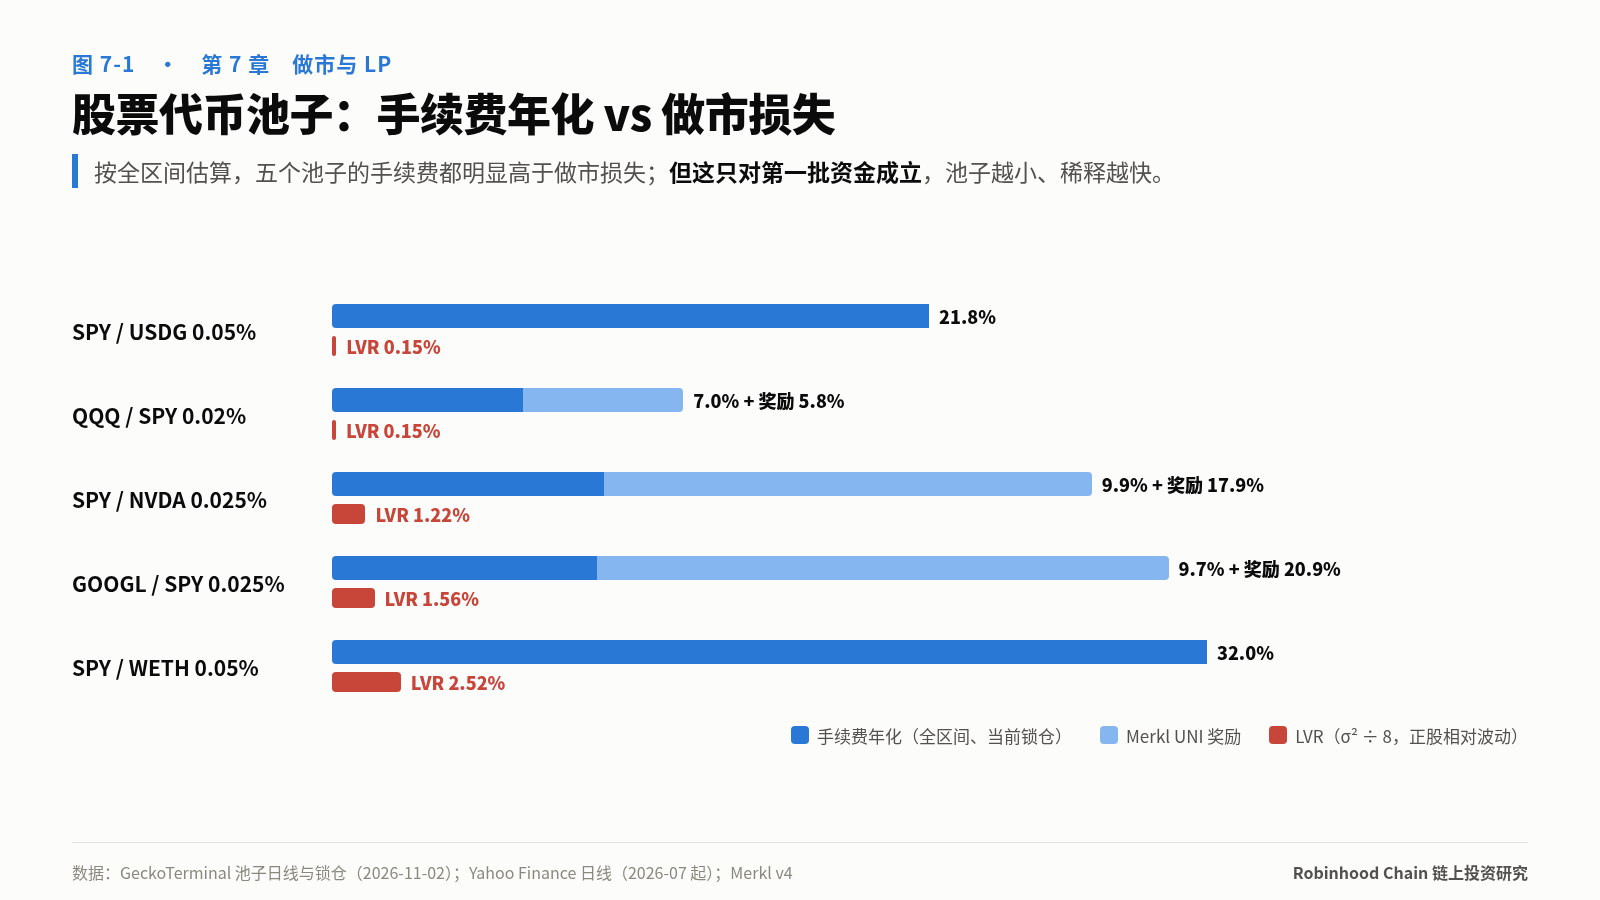
但先算总量。这五个池子按近 30 天日均成交乘费率,一年的手续费合计约 120 万美元。其他股票代币池子更小。也就是说,在 11 月初的成交水平下,整条链为股票代币做市,一年的手续费大约就是一百万美元出头。
手续费是一块固定大小的蛋糕,按锁仓分。往 SPY/USDG 0.05% 池子加 100 万美元,锁仓翻倍,它的手续费年化就从约 22% 降到约 11%。股票代币的做市,首先是容量问题,其次才是收益率问题。
还有两点要警惕:成交里有一部分是套利,套利本身就是 LVR 的来源;这些池子大多是集中流动性,价格跑出区间,仓位就变成单边资产,实际收益取决于区间管理。
股票对股票:一种别处少见的池子
这条链上有一种别的链上很少见的池子:两边都是股票。Uniswap 8 月开了一组 V4 池子,以 SPY 为另一边,对 TSLA、AMZN、META、QQQ 等,并通过 Merkl 发 UNI 奖励。
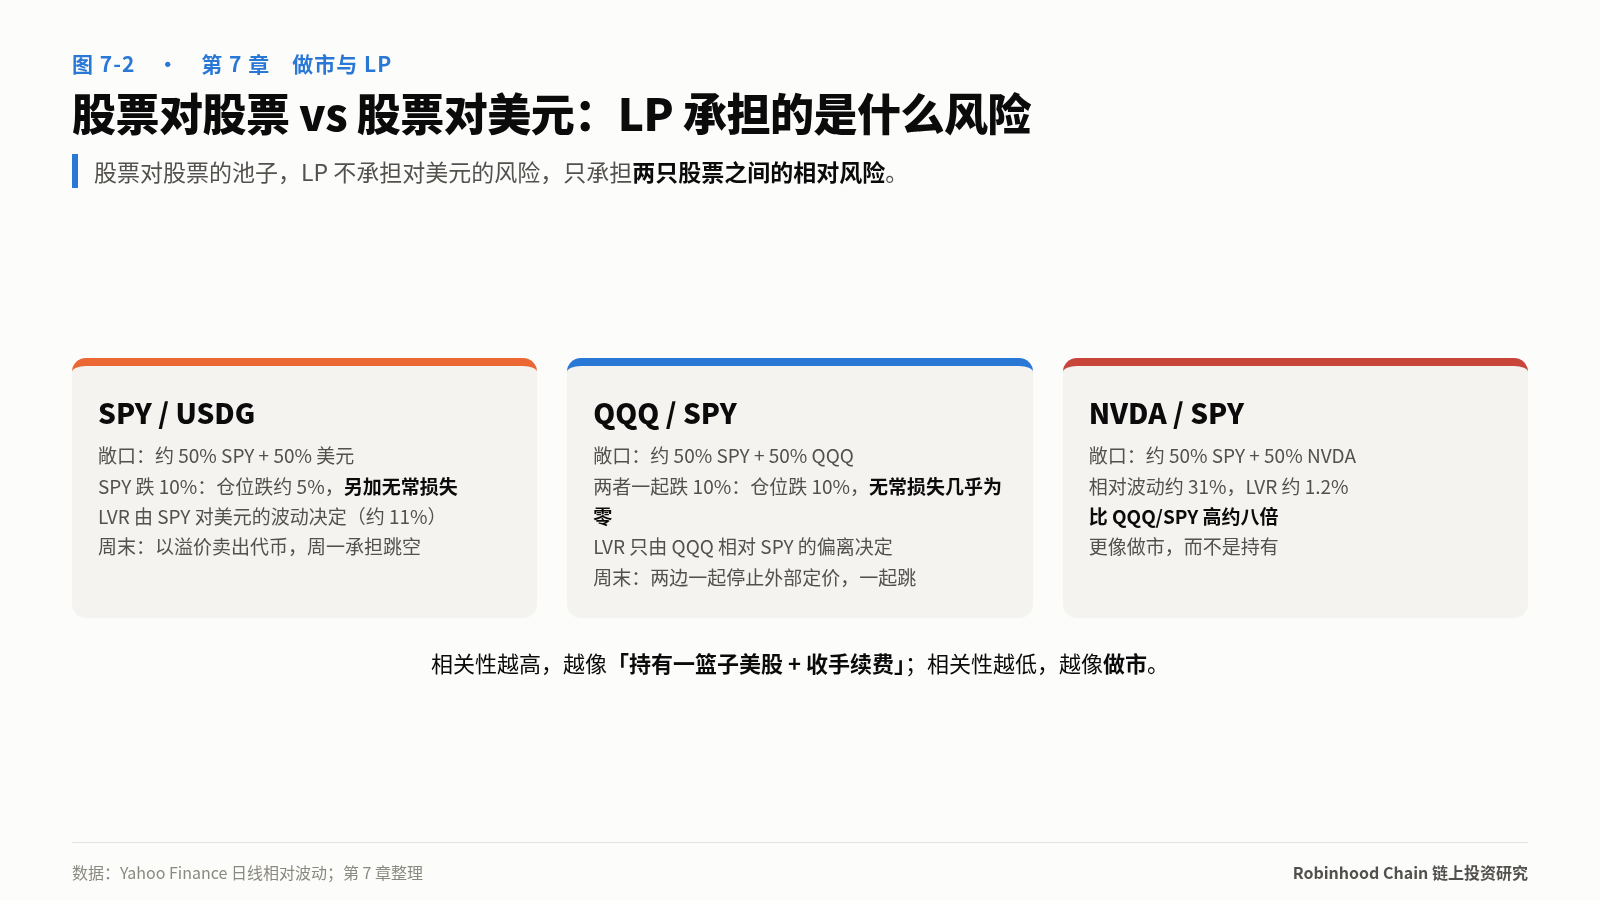
它的经济含义和普通池子完全不同。在 QQQ/SPY 池子里,两者一起跌 10%,你的仓位跌 10%,但无常损失几乎为零,因为比价没变。你承担的不是对美元的风险,而是两只股票之间的相对风险。
所以它适合一种人:本来就打算长期持有一篮子美股的人。QQQ/SPY 的 LVR 只有约 0.15%,把两只本来就想拿的 ETF 放进池子,相当于持有的同时收约 7% 的手续费和约 6% 的 UNI 奖励。NVDA/SPY、GOOGL/SPY 的相对波动在 31–35%,LVR 高出八到十倍,那就更像做市,不像持有。
周末对 LP 是两面的:买方多于卖方,LP 在池子里以溢价卖出代币,赚到溢价;周一开盘正股跳空,套利者把池子价格一次拉过去,那些大幅偏离最终由 LP 承担。股票对股票的池子两边一起停、一起跳,受影响小得多。
如果你在交易、持有或做市
-
永远先乘以乘数。 任何价格比较都先读
uiMultiplier(),一条 RPC 调用的事。 - 非必要不在周末买;周末卖反而可能占便宜。 溢价对卖方有利。
- 高股息股票,优先考虑别的持有方式。 31% 的分红折损,对分红 1% 的 SPY 影响有限,对分红 3–4% 的股票就是每年一个多百分点。
- 做市先算容量。 近 30 天成交额乘费率,除以「现有锁仓 + 你的资金」,才是你能拿到的年化。
- 集中流动性的区间,至少覆盖一次周末跳空:SPY 约 ±1%,个股 ±3–5%。
股票代币不是更便宜的股票,是更灵活的股票。你多付的成本,买的是 24/7 交易、自托管和可组合性;值不值,取决于你用不用得上。
你持有股票代币时,读过它的乘数吗?
——本文节选自《收益从哪里来:Robinhood Chain 链上投资手册》第 6 章《先校准尺子》与第 7 章《做市与 LP》
完整书籍(15 章、42 张图):https://pickful.ai/books/47sn
轉發此貼文?
與您的關注者分享。
回覆