
目錄(6 節)

补贴的半衰期是 15 天:13 亿枚奖励代币值 1.15 万美元,以及一本写得出数字的风险账
Robinhood Chain 上奖励为主的池子,从峰值到腰斩的中位数是 15 天;一个地址发出的 13 亿枚项目代币奖励只值约 1.15 万美元。本文区分固定总额与固定年化两种补贴,并用「触发者、是否发生过、最坏损失、退出时间、能否对冲」五个字段建立风险账本,推演链停摆、代币暂停、周一跳空和 USDe 脱锚四个压力情景。
如果你在追链上的高收益池子、积分活动,或者已经在 Robinhood Chain 上有仓位,这篇文章回答两个问题:补贴撤走之后,钱和收益率按什么速度回落;出事的时候,你会损失多少、被困多久。
15 天
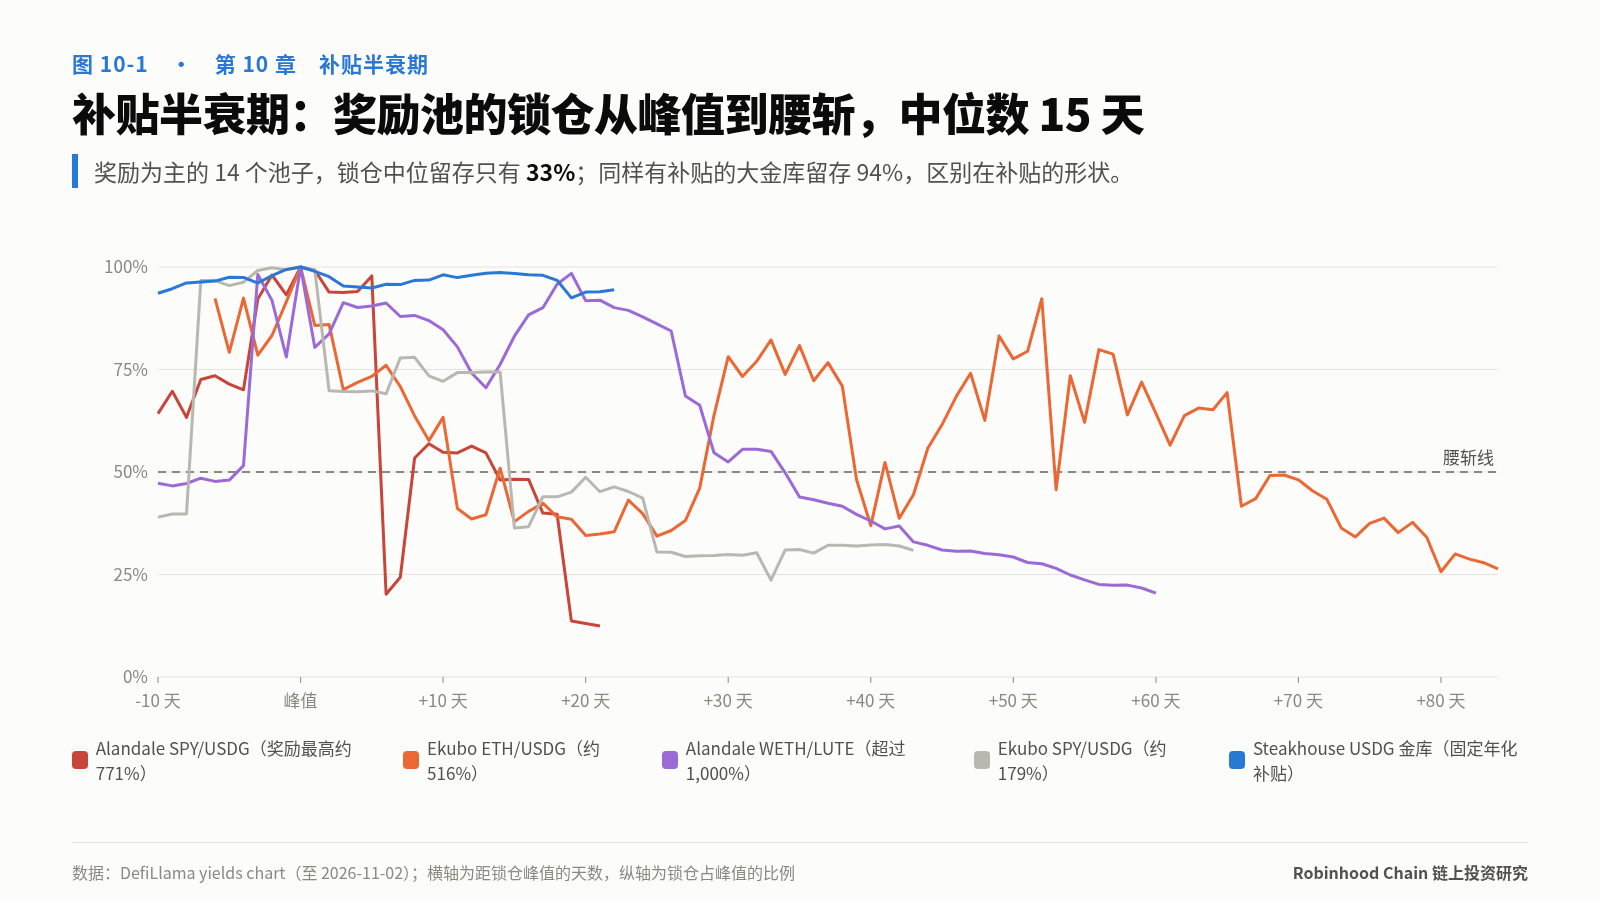
把 DefiLlama 追踪的 Robinhood Chain 收益池按「奖励占收益的比例」分组,看锁仓从峰值到今天还剩多少:奖励占比超过 80% 的 14 个池子,锁仓留存率中位数 33%,其中 11 个已经腰斩,从峰值到腰斩的中位数是 15 天。
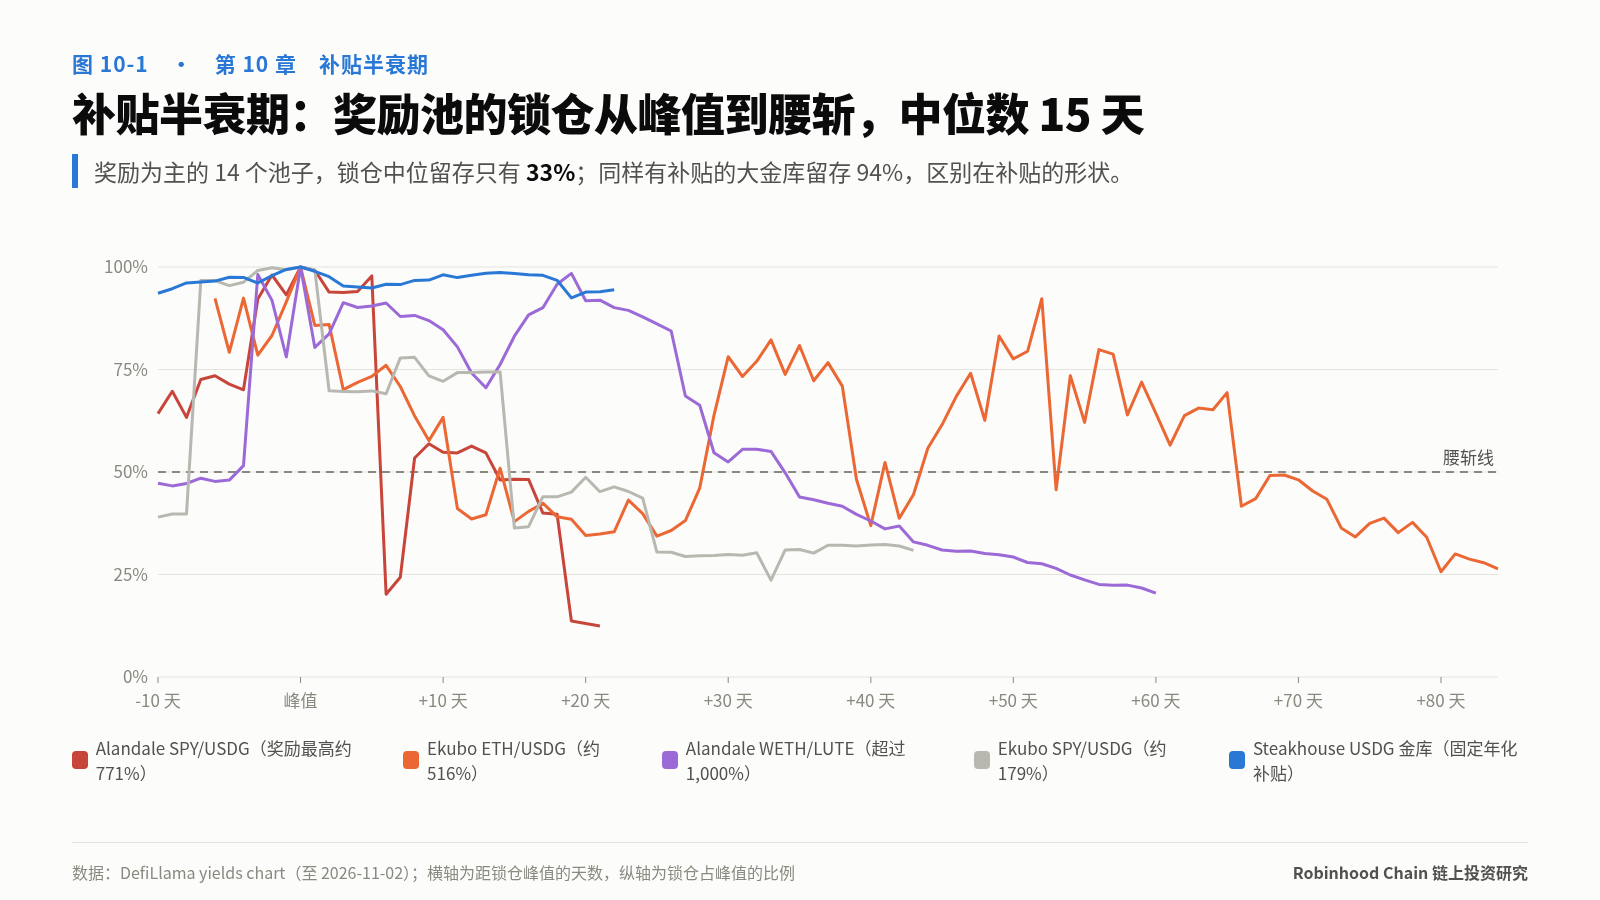
这就是我说的「补贴半衰期」:一个池子的吸引力几乎全部来自奖励时,资金在奖励最高的时候涌入,两周左右流走一半。
几个具体的例子:Alandale 的 SPY/USDG 池,奖励年化最高约 771%,锁仓 10 月 12 日到峰值约 31 万美元,6 天后腰斩,现在留存 12%。Ekubo 的 ETH/USDG 池,奖励年化最高约 516%,11 天后腰斩,留存 26%。
为什么大池子不腰斩
同一张表里有两个例外:Steakhouse USDG 金库的锁仓是峰值的 94%,Morpho 的 USDe 市场是 95%。它们的补贴比例并不低,金库约 44%,USDe 市场 93%。
区别在补贴的形状。
- 固定总额:小池子的奖励是每天几百美元的 UNI 或项目代币,锁仓越大,年化越低。早进的人拿三位数年化,资金一涌入,年化迅速下降,资金随即撤离。这是一个自我终结的循环。
- 固定年化:Robinhood 的 Earn 奖励按约 3% 的年化发,Ethena 的 USDe 奖励按约 5% 发,每周根据规模调整预算,从 7 月初每周 16 万 USDe 加到 10 月底约 52 万。锁仓越大,出资方付得越多,存款人的收益率不变。
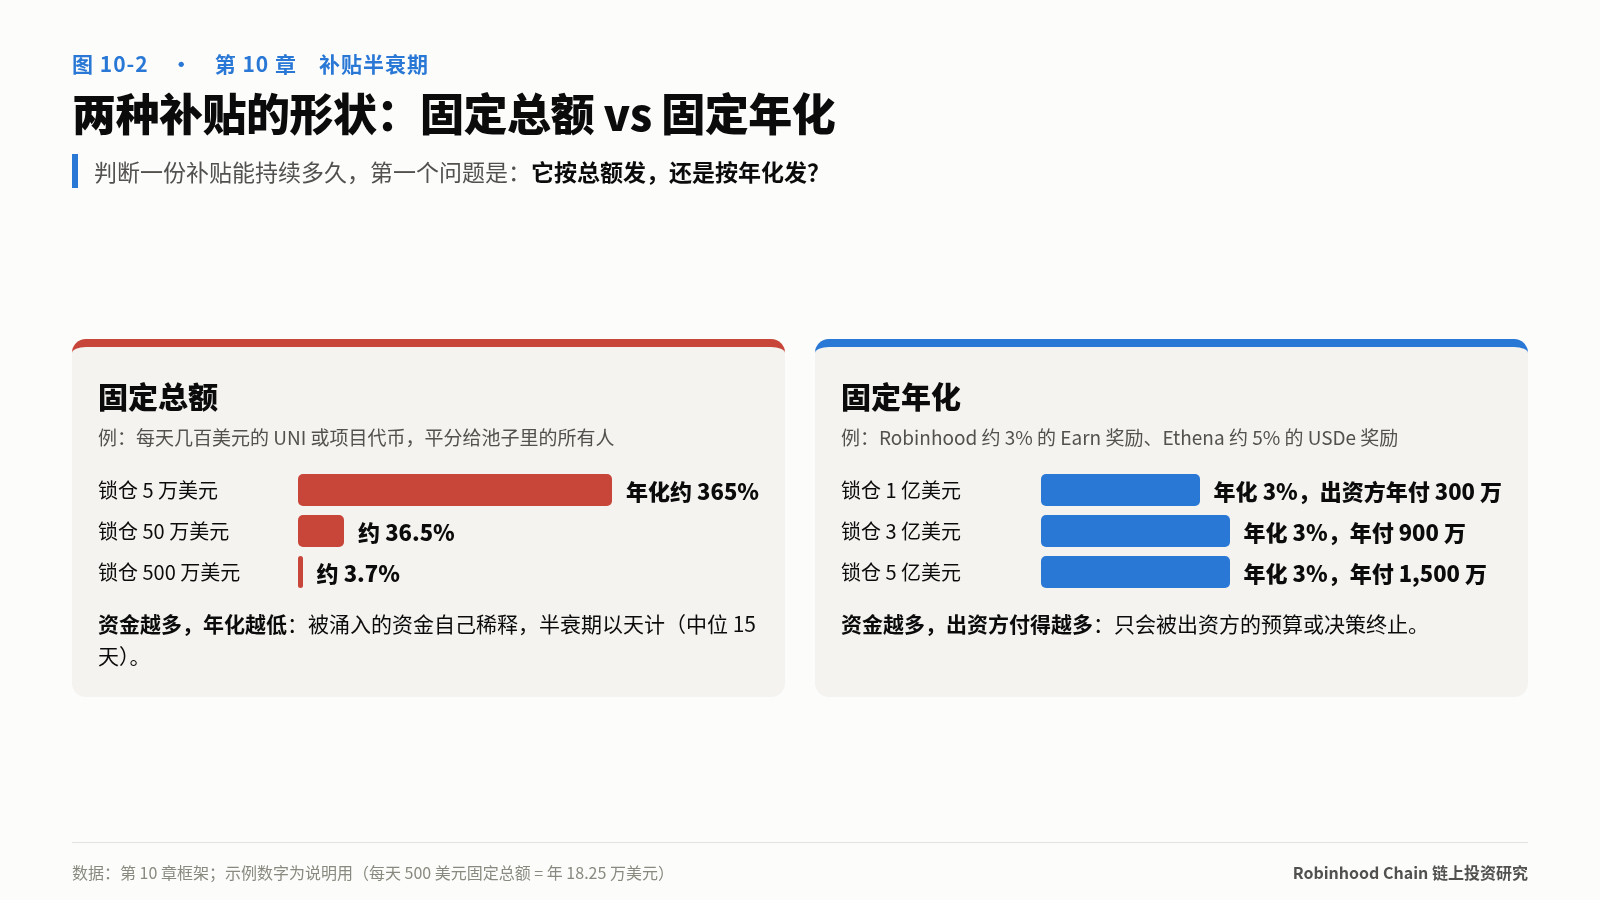
固定总额的补贴,会被涌入的资金自己稀释;固定年化的补贴,只会被出资方的预算终止。前者的半衰期以天计,后者的半衰期取决于一家公司的营销决策。判断一份补贴能撑多久,先问一句:它按总额发,还是按年化发?
奖励本身也会归零
补贴退坡还不是最坏的。最坏的是奖励本身失去价值。
Merkl 的记录里,8 月 28 日到 11 月 2 日,一个出资地址以自己的项目代币 EARN 为奖励,在这条链上发起了 195 项激励活动,覆盖多资产池、做市金库、交易对,甚至借贷市场,合计发出约 13 亿枚 EARN。按 11 月初每枚约 0.0000088 美元的价格,这 13 亿枚合计约 1.15 万美元。
作为对照,Ethena 以 USDe 发放了约 526 万美元,各协议以 USDG 发放了约 46.5 万美元,Uniswap 为股票互配池发了约 4.55 万枚 UNI,约值 33 万美元。
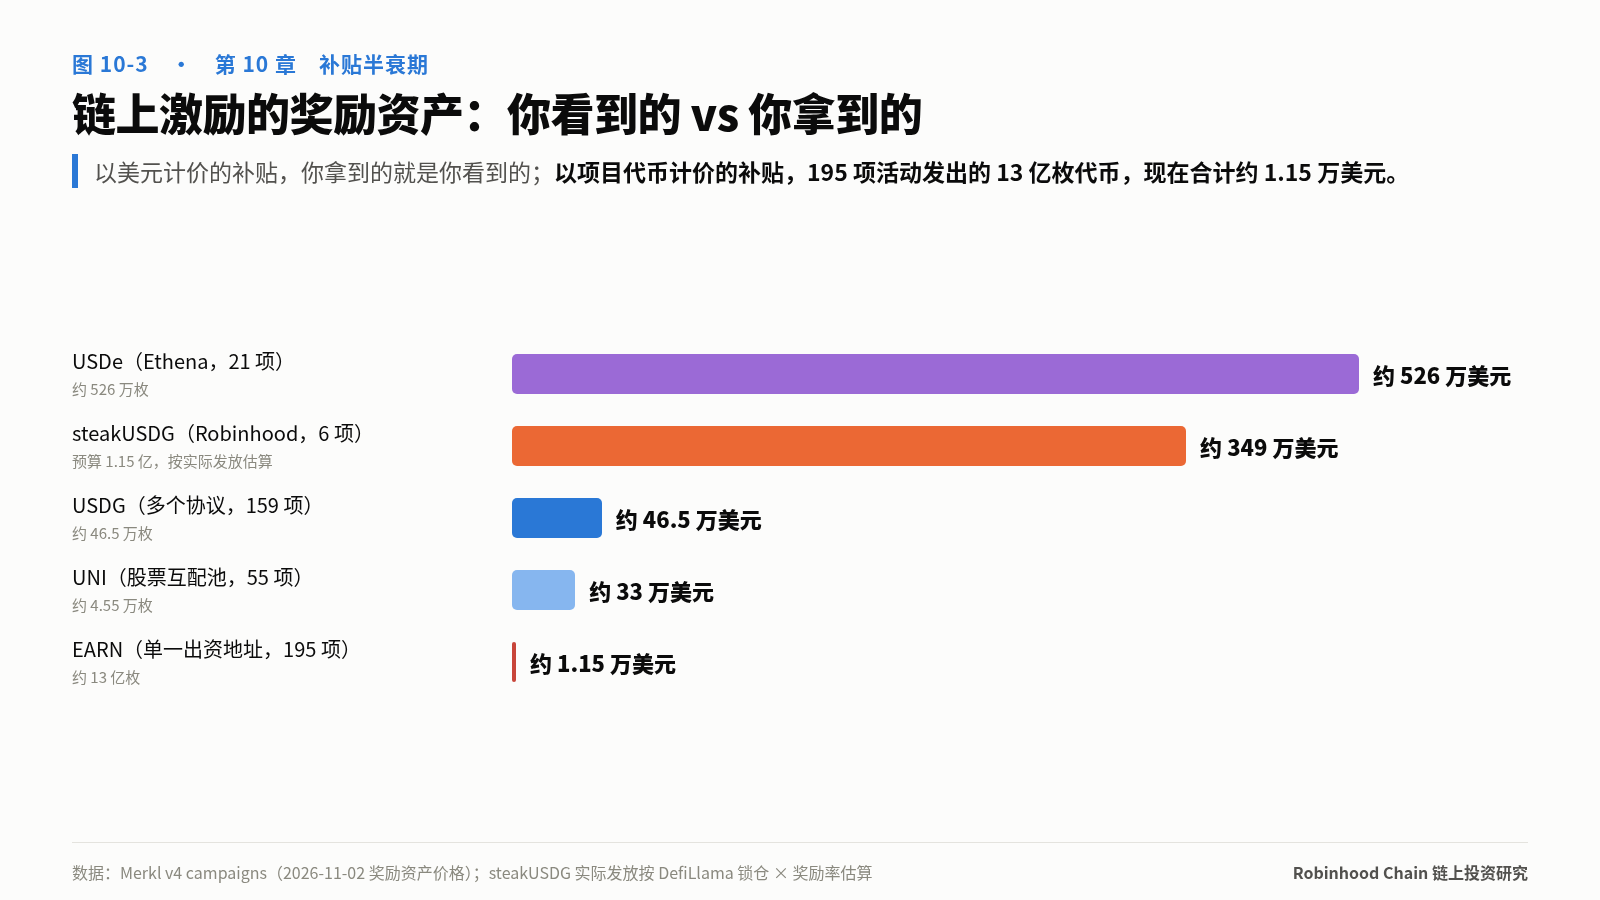
以美元或稳定币支付的补贴,你拿到的就是你看到的;以项目代币支付的补贴,你看到的年化按发放时的价格算,拿到的按卖出时的价格算。
积分也是一种看不见的补贴,最好当期权来定价。如果一个积分活动要求你接受低于 3.5–4% 基准的收益,差额就是你付的权利金:差 3 个百分点、投入 10 万美元、持续 6 个月,等于花 1,500 美元买一张空投彩票。问问自己愿不愿意直接花 1,500 美元买它。
补贴有两种死法:被涌入的资金稀释,或者被出资方停掉。奖励代币还有第三种:在你卖出之前归零。
风险清单没用,风险账本才有用
「智能合约风险、监管风险、流动性风险」,几乎每份链上投资报告结尾都有这样一张清单。它的问题是没法行动:你不知道哪项更重要,也不知道出事时会损失多少。
我换一种记法,每项风险记五个字段:
触发者 · 是否发生过 · 最坏损失 · 退出时间 · 能否对冲
前两个字段说明它有多真实,后三个字段说明它有多疼。按这五个字段,把这条链的风险分成五层:链、资产发行方、协议、市场、补贴与准入。
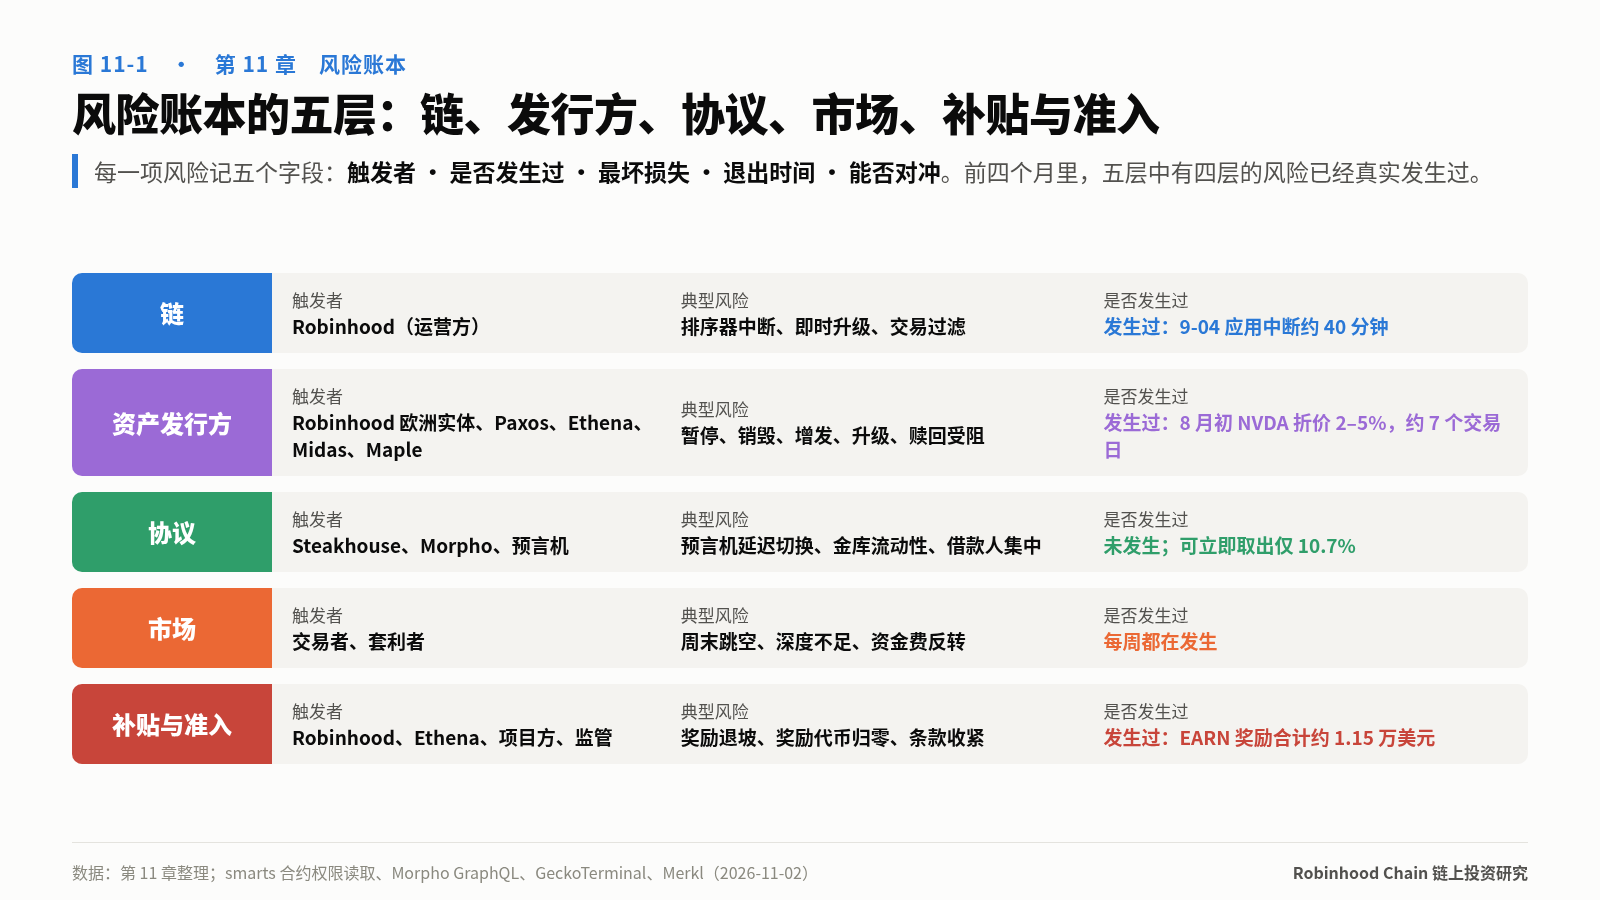
这样记下来,最有用的一列是「是否发生过」。在这条链的前四个月里,下面这些都真实发生过:
- 链上应用中断。 9 月 4 日,繁忙应用约 40 分钟的成功交易降到平时约五分之一。链层的风险发生时,你没法通过交易退出:持有现货和存款的人代价是晚几个小时,持有杠杆的人代价可能是清算。
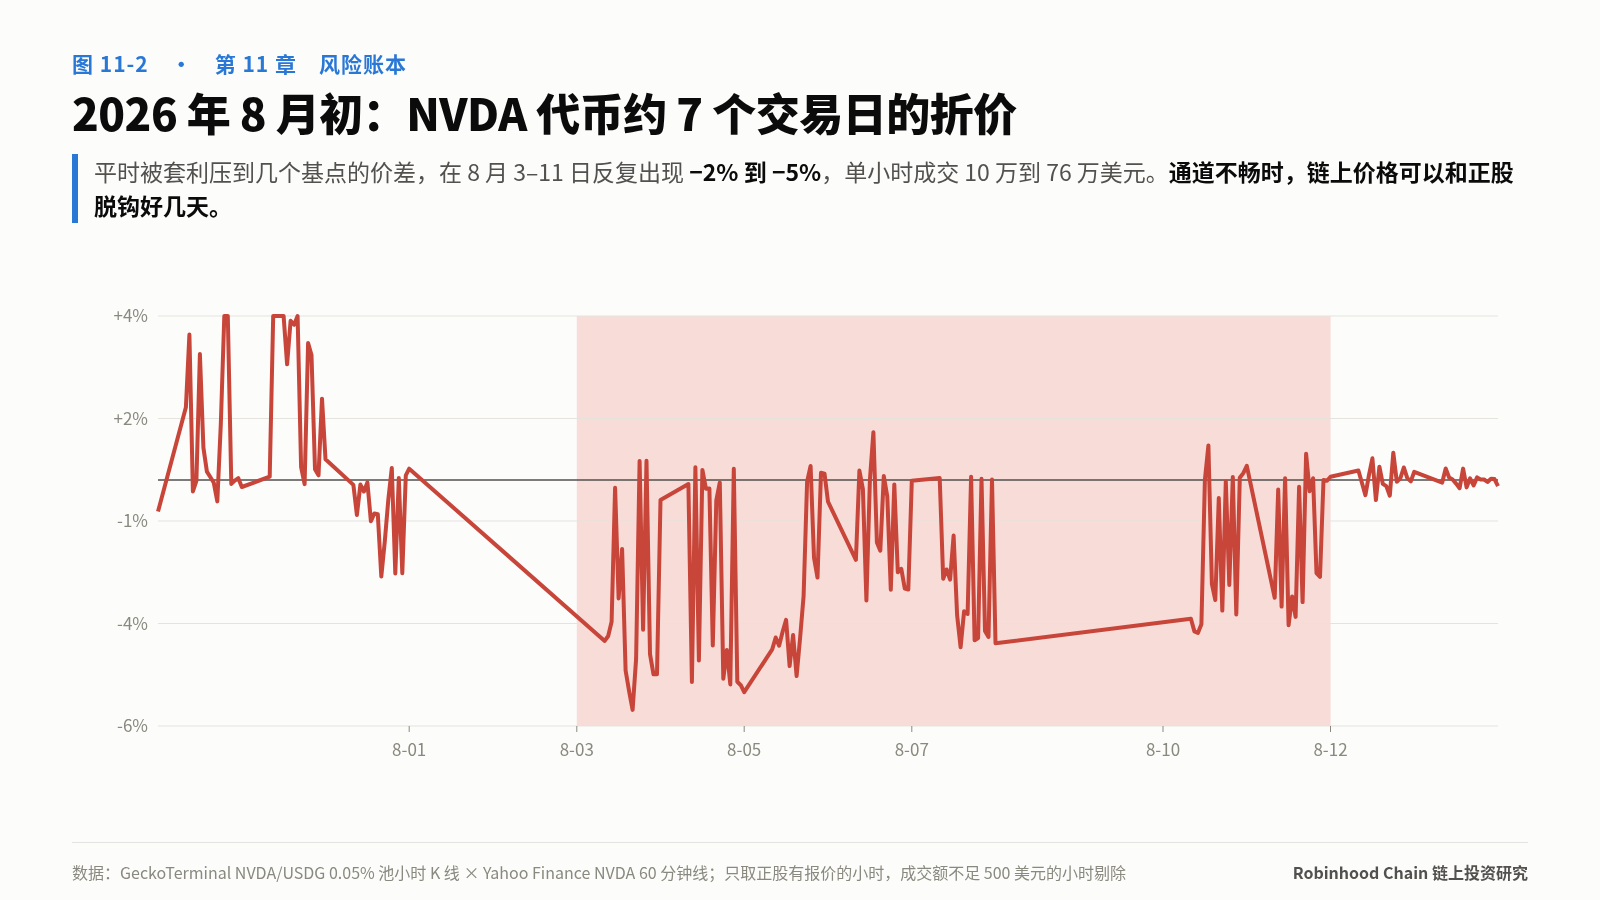
- 套利通道失灵。 8 月 3 日到 11 日,NVDA 代币在美股交易时段反复比正股便宜 2–5%,断断续续持续约 7 个交易日。平时这个价差几个基点就会被压平。它说明「套利会把价格拉回来」有前提:铸造和赎回的通道要畅通。
- 周末跳空。 每周都在发生,周末偏离的第 95 百分位在 83 到 321 个基点之间。
- 奖励代币归零。 就是上面 EARN 的例子。
资产发行方那一层也值得单独记一笔。我读了主要资产的合约权限:股票代币可升级、可暂停转账、管理员可以从任意地址销毁持仓;USDG 可升级、可暂停;mGLO 可暂停;金库的策展人可以调整资金分配。这些权限大多有正当理由,比如执行制裁、处理公司行为、修漏洞。但它们意味着,每一种资产的最坏情况不由市场决定,由一个具体的机构决定。评估资产,也要评估这个机构。
四个压力情景
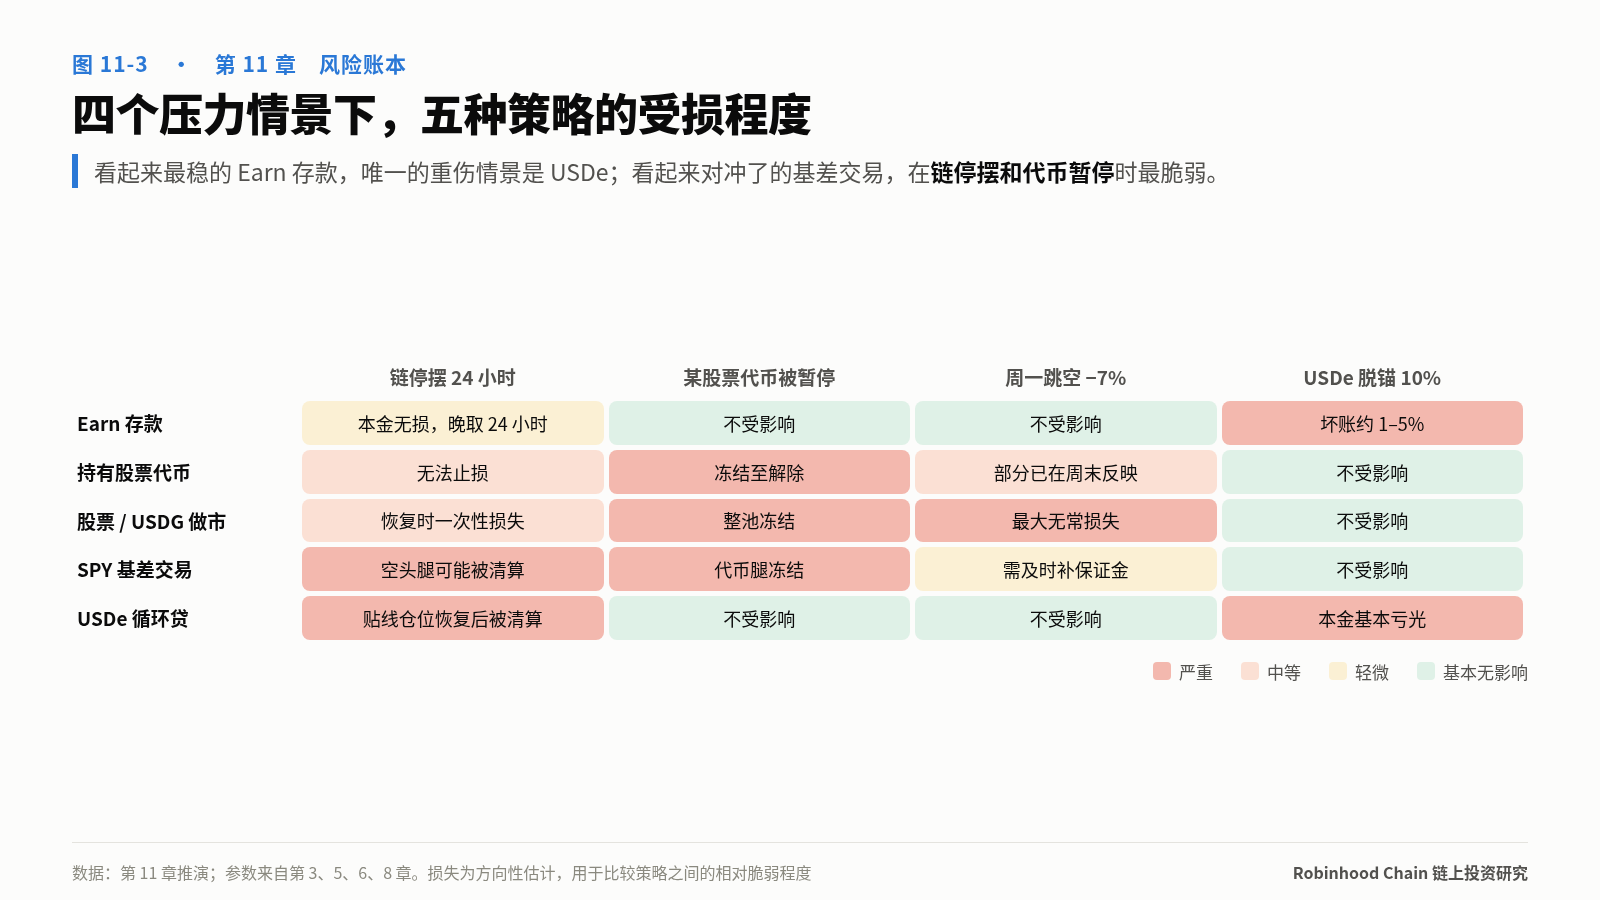
把五层合起来,推演四个情景下主要策略的表现:
- 链停摆 24 小时:存款本金不受影响,只是取不出来;最受伤的是基差交易,永续空头腿可能因为补不上保证金被清算,代币腿却卖不掉。
- 某只股票代币被暂停:持有人卖不掉,含它的 LP 池子整体冻结,以它为抵押的借贷市场无法清算;永续和 Earn 存款不受影响。
- 周一跳空 −7%:提前在周末卖出的代币持有人能少亏一部分;股票/USDG 的 LP 在周末一路被套利者塞代币,损失最大;SPY/QQQ 这类互配池两边一起跌,损失小得多;最高 50 倍的永续多头必然被清算。
- USDe 脱锚 10%、持续 24 小时:前 16 小时预言机仍按 1.0 计价,没有清算;切换后,LTV 89.6% 以上的仓位抵押不足。按金库 5.2 亿美元计,存款人可能按比例损失约 1–5%,循环贷借款人本金基本亏光。
如果你在追补贴、管风险
- 先问补贴的形状。 固定总额的奖励,进入越晚收益越低;三位数年化按两周算,大约是 3–5% 的一次性收益,还要扣进出成本。
- 优先要美元计价的奖励,项目代币奖励按可能归零打折。
- 给每个仓位写五个字段。 写不出来的仓位,先减仓。
- 杠杆仓位按「链停摆」留保证金:至少扛得过一次周末跳空,SPY 约 3%,个股 5–10%。
- 按触发者分散,不按产品分散。 Earn 存款、股票代币和 USDe 循环贷看起来是三个策略,其中两个共享同一个风险源。
风险清单告诉你可能出什么事,风险账本告诉你出事时会损失多少、被困多久。
你手上的仓位,五个字段写得出来吗?
——本文节选自《收益从哪里来:Robinhood Chain 链上投资手册》第 10 章《补贴半衰期》与第 11 章《风险账本》
完整书籍(15 章、42 张图):https://pickful.ai/books/47sn
轉發此貼文?
與您的關注者分享。
回覆