
Contents (5)

交易场与地基:发射台的四条成长路径,和长期跟踪它的 12 个指标
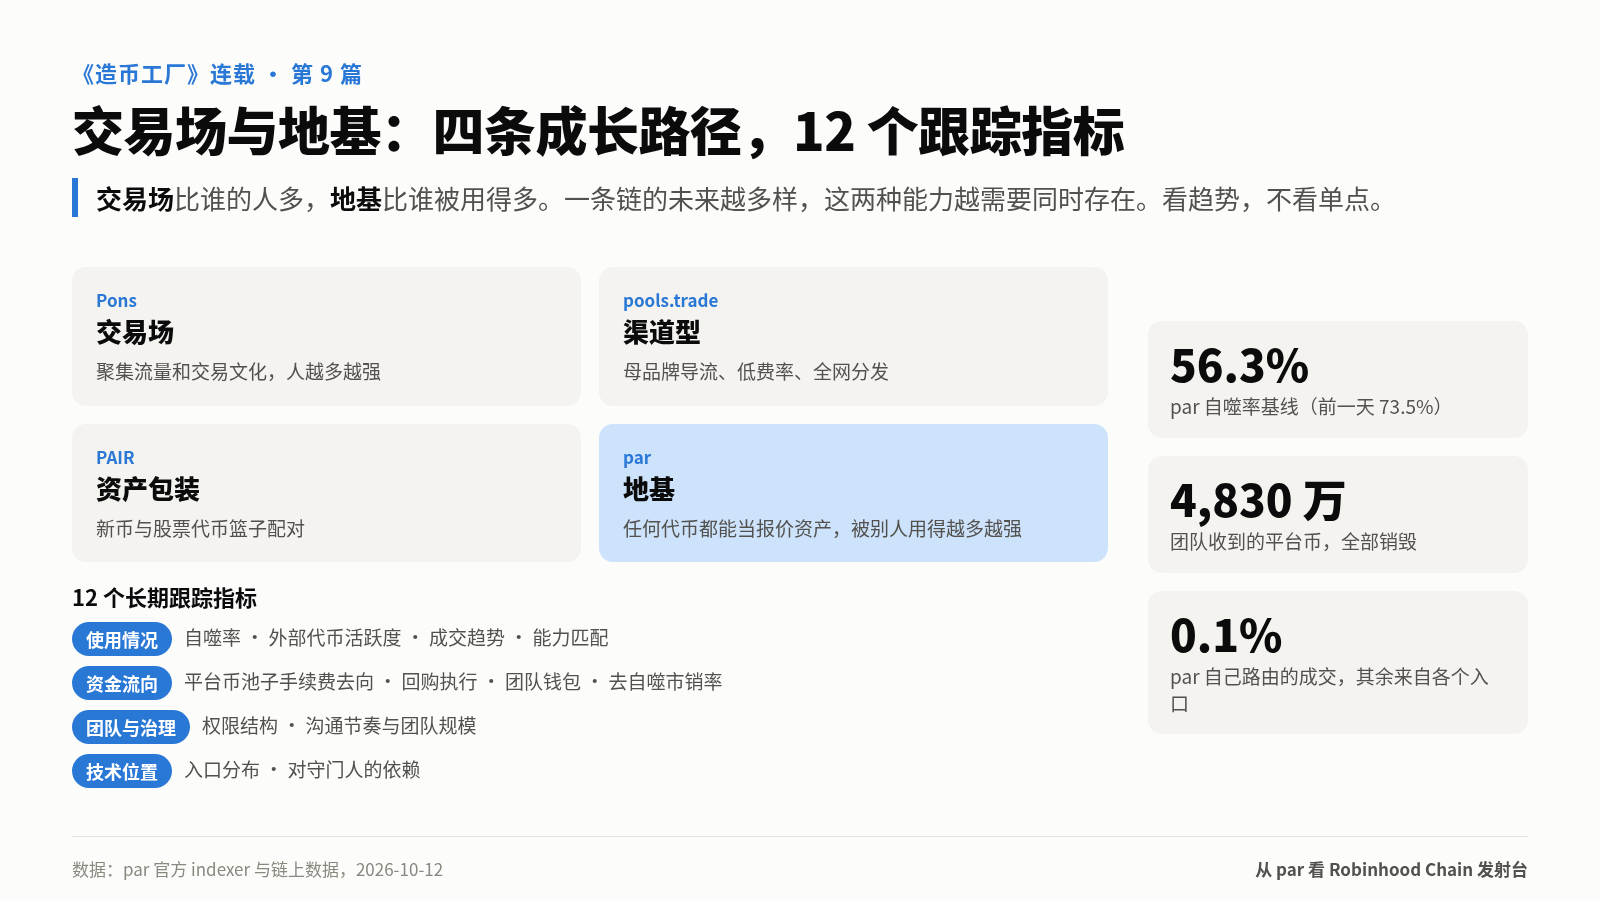
交易场、渠道型、资产包装、地基:四家发射台走的是四条路。再给出长期跟踪一个发射台的 12 个指标,以 par 在 10 月 12 日的读数为基线。
如果你在判断一个赛道的长期格局,或者要长期跟踪一个发射台,这是本系列对整个赛道的总结篇。前八篇拆了入口、技术、守门人、分账、钱包和估值,这一篇把它们收成两样东西:一张路径图,一张可以反复用的清单;下一篇会单独拆开 par 的工具箱。
不是一场比赛,是几条路
把 Pons、pools.trade、PAIR、par 按成交量排名,是最容易犯的错。它们的技术选择、在七层结构里的位置、准备好的能力都不一样,走的是不同的路。
交易场与地基:发射台有两种基本的成长方式。交易场靠聚集流量和交易者,人越多越强;地基靠被其他项目、社区和代理使用,用的人越多越强。两种方式可以并存,也可以组合在同一个平台上。
| 交易场:Pons | 渠道型:pools.trade | 资产包装:PAIR | 地基:par | |
|---|---|---|---|---|
| 核心价值 | 最活跃的发币与交易场所 | Uniswap 的品牌、低费率、全网分发 | 新币与股票代币篮子配对 | 任何代币都能当报价资产;可托底、可接管、可编程 |
| 获客方式 | 先发、网络效应、终端深度集成 | 母品牌导流 | 新闻稿、RWA 叙事 | 产品能力、开发者接口、多链 |
| 成长依赖的条件 | 链上交易持续活跃 | Uniswap 对这条业务线的投入 | 股票代币进入 DeFi;预言机与发行方政策 | 有社区、项目或代理愿意把它当工具;入口集成 |
没有哪条路天然更好。链上交易持续活跃,交易场最受益;股票代币大规模进入 DeFi,资产包装和地基都受益;Robinhood Wallet 把大众用户带上链,品牌和入口最关键;AI 代理成为主要发行方,可编程的地基最贴近需求。
地基模式是什么
四条路里,地基最需要解释,因为它和一般人对发射台的印象差别最大。
par 允许任何有足够流动性的代币当新币的报价资产,每一跳至少 5 ETH 深度。再配两个功能:地板墙,把手续费变成池子里一道只升不降的买单墙;社区接管,被原开发者放弃的币,社区可以把手续费重新指向自己。
组合起来,它能给一个已有社区三样东西:用途,社区可以发以自家代币报价的子币,每买一个子币都要先买母币;托底,子币的手续费可以在母币报价的池子里形成地板墙;收入,子币手续费可以回流到母币社区指定的地址。
这种模式是中立的,它为任何代币提供用途,包括别的发射台发的币。par 的定价器里专门内置了 Pons 的适配器。所以地基和交易场更可能互补,而不是直接替代。
它要回答两个问题。一是用途的规模:子币的成交通常远小于母币,要足够多、足够活跃,才对母币有意义。二是协议会持有并卖出一部分报价资产:按规则,子币交易给母币带来的是买入 100%、卖出约 0.25%,净效果是买盘,但这个比例应该如实写进宣传。
12 个长期跟踪指标
每个指标都能用公开数据检查。读数是 par 在 10 月 12 日的样本,作为基线,不是结论。看趋势,不看单点。
第一组:使用情况
- 自噬率:平台币成交 ÷ 平台总成交。持续下降,说明平台正在从交易自己过渡到被别人使用。读数:24 小时 56.3%(前一天 73.5%),累计 64.4%。
- 外部代币的持续活跃度:最近发射的代币里,几天后还有成交的比例。读数:最近 500 个发射中,过去 7 天有成交的 94 个(18.8%),过去 24 小时有成交的 30 个(6.0%)。
- 成交与手续费趋势:平台成交占整条链的份额,比绝对值更能说明问题。发币几乎免费,发币数只衡量有多少人来试。读数:24 小时平台成交约 7.78 ETH,新发射 2 个;累计发射 3,460 个。
- 与未来需求的能力匹配:用八项能力画像。读数:具备 RWA 配对、可编程、DeFi 组合、社交分发、多链;部分具备安全透明、公平发射、终端入口。
第二组:资金流向
- 平台币自己池子的手续费去向:指向回购、销毁或公开金库,连接就更直接。读数:以平台币计价的一半全部销毁,占平台币累计销毁的近九成;以 ETH 计价的一半(55.53 ETH)作为运营收入,creator 收款地址可转移,一笔操作就能接进回购。
- 回购的执行方式与实际金额:合约强制还是人工执行;回购额是否随外部成交增长。读数:回购钱包每小时执行,累计 360 次、7.49 ETH,全部可查;过去 7 天约 0.049 ETH。
- 团队钱包的资产转换:什么时候换了多少稳定币,有没有卖平台币。读数:平台币一枚未卖,4,830 万枚全部销毁;40 ETH 换成 98,644 枚 USDG 作为运营储备,一直留在钱包里;账目闭合。
- 去自噬市销率:市值 ÷ 年化外部协议收入,用 7 天数据年化。读数:10 月 11 日约 38 倍,10 月 12 日约 16 倍,单点波动很大,只作参照。
第三组:团队与治理
- 权限结构:工厂 owner、收款地址、回购执行方是不是多签,有没有审计。读数:代币合约本身没有任何管理员,不能增发、暂停或拉黑;工厂 owner、收款权、分账金库目前在团队钱包,回购在另一个钱包;文档写明尚未审计。迁到多签、完成审计,是几步就能看到的升级信号。
- 沟通节奏与团队规模:更新频率,工作重心在功能还是分发。读数:单人开发;10 月 5 日长帖表示重心将转向分发。
第四组:技术位置
- 入口分布:成交来自哪些路由合约。读数:平台币主池最近 2,000 笔成交约 39.4% 走 0x 的结算合约,其中约四成是交易终端 FOMO 经 Relay 下的单,折合主池约 15%;par 自己的路由只占 0.1%。
- 对守门人的依赖:收费升级是否需要外部批准,多少币以股票代币报价,防狙击是否依赖当前排序规则。读数:V2 等待 hook 获批;防狙击只有发射交易内的 dev buy;允许股票代币报价,因而继承发行方的暂停、黑名单与管理员销毁权限。
怎么用这组读数
par 的读数记录的是一个特殊时点:上线第 38 天,整条链第一阶段的尾声。它最好的用法是当基线。
团队行为类(指标 7)已经给出清楚、可验证的读数。
治理和资金结构类(指标 5、6、9)的改善不需要新代码,只需要几笔链上操作,变化会很快在链上体现。
使用情况类(指标 1、2、3)取决于整条链进入第二阶段的节奏,按季度看。
技术位置类(指标 4、11、12)取决于产品方向和守门人,变化最慢,也最能说明长期前景。
把视野放回整条链:稳定币从 7 月初约 2.4 亿美元涨到约 11 亿美元;股票代币在 120 多个国家可用,Robinhood 明确鼓励它们进入借贷和抵押;AI 代理平台把这条链设为默认发币链。下一阶段的需求会比第一阶段更多样,除了发 meme,还有给股票代币造用途、给代理提供发行接口、给大众用户一个安全透明的发行环境。下一阶段的格局,取决于谁的能力和这些需求对得上。
收尾
交易场比的是谁的人多,地基比的是谁被用得多。
一条链的未来越多样,这两种能力就越需要同时存在。
跟踪一个发射台,别只问它涨了多少、发了多少币,要问它在被谁使用、钱流向哪里、为下一阶段准备了什么。
这 12 个指标里,你觉得哪一个最能提前看出一个发射台的走向?
——本文节选自《造币工厂》第 10 章《交易场与地基:四条成长路径》与第 12 章《观察清单:跟踪一个发射台的 12 个指标》
Repost this post?
Share with your followers.
Reply