
目录(5 节)

自噬率:par 的外部成交一天涨了约八成,平台币估值该用哪把尺子
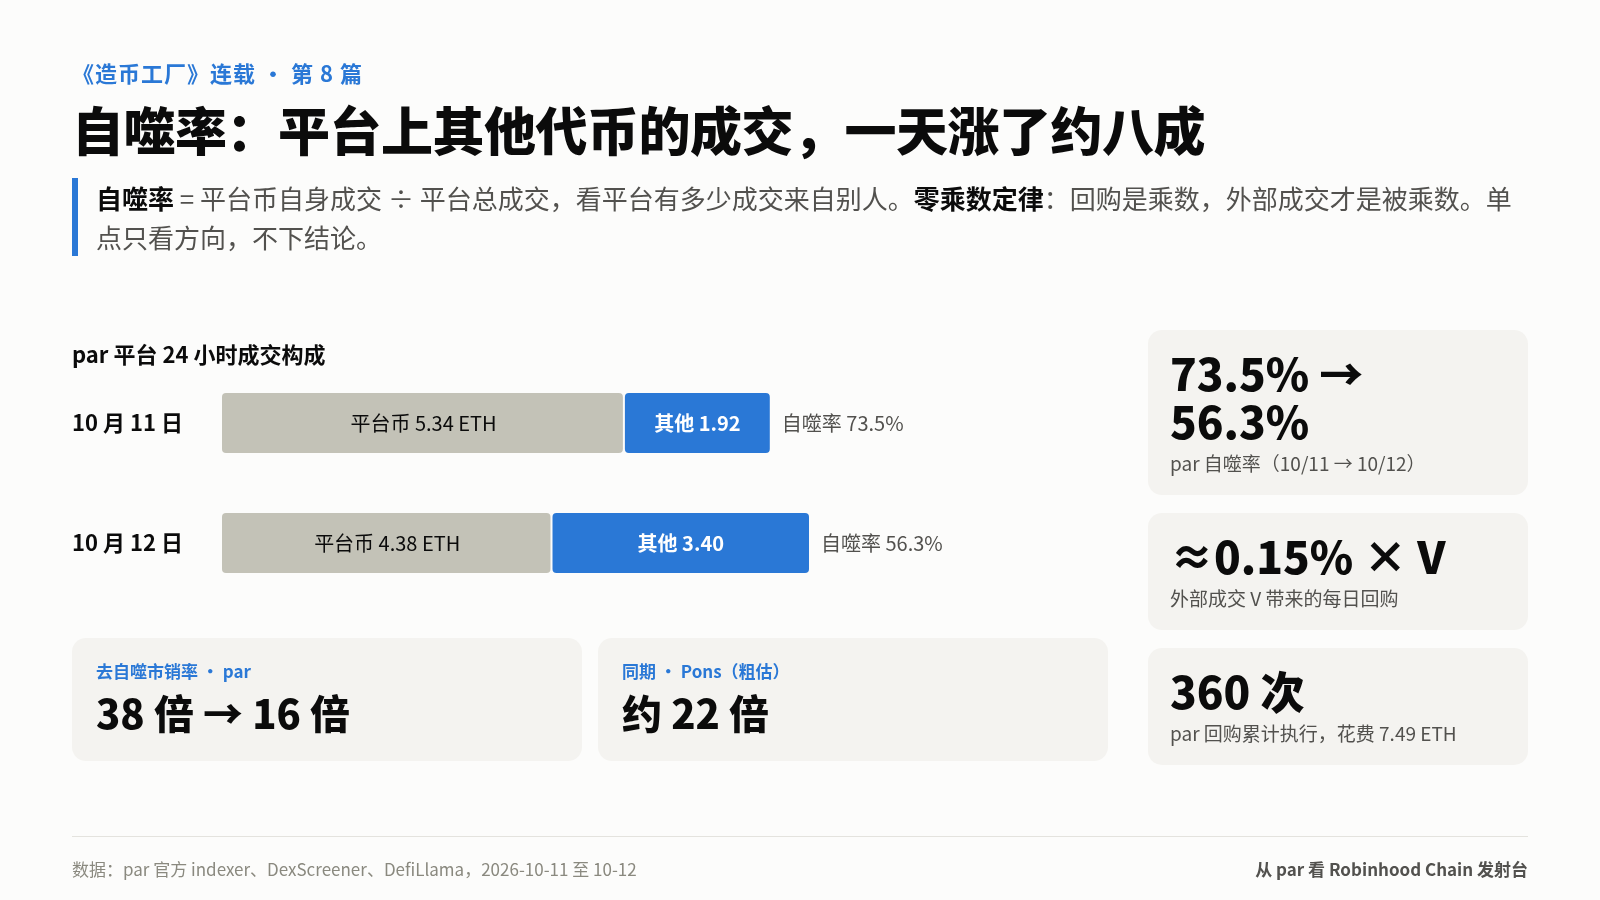
自噬率 = 平台币自身成交 ÷ 平台总成交。par 平台上其他代币的成交一天涨约八成,自噬率从 73.5% 降到 56.3%,去自噬市销率从 38 倍降到 16 倍。附零乘数定律与估值四步。
如果你在给一个发射台平台币估值,或者在判断「这个平台的收入是不是真实需求」,这一篇给两个可以直接算的指标,并用 Robinhood Chain 上的 par 和 Pons 实算一遍。
先看 par 连续两天的读数(par 官方 indexer,24 小时窗口):
| 10 月 11 日 | 10 月 12 日 | |
|---|---|---|
| 平台总成交 | 7.26 ETH | 7.78 ETH |
| 其中平台币自身 | 5.34 ETH(73.5%) | 4.38 ETH(56.3%) |
| 平台上其他代币 | 1.92 ETH | 3.40 ETH |
一天之内,平台上其他代币的成交从约 1.9 ETH 涨到约 3.4 ETH,涨了约八成;平台币自己占的比例从 73.5% 降到 56.3%。
这组变化比任何一个市销率都更值得关注,因为它衡量的是一个发射台最核心的事:有没有越来越多的人在用它发币和交易。这就是第一个框架。
框架一:自噬率
自噬率 = 平台币自身的成交量 ÷ 平台总成交量
它回答的是:这个平台在被别人使用,还是在交易自己?
发射台理想的飞轮是:用户来发币,别人来交易这些币,平台收手续费,再回购平台币。平台币的价值来自平台上其他代币的成交。
如果平台成交的大头是平台币本身,飞轮就倒过来了:投机者交易平台币,平台从这些交易里收手续费,再拿这笔钱回购平台币。这是一个自我引用的循环,上涨时会自我强化,但不产生外部价值,热度一退,收入和价格一起往下走。
一个经验阈值(本书的判断,不是行业标准):低于 20%,平台主要被外部使用;20%–50%,平台币仍是主要流量入口,要看外部成交的趋势;高于 50%,飞轮还在启动阶段。几乎所有新发射台的早期都处在第三档,平台币是第一个、也是最受关注的资产。要看的是比例往哪个方向走。
两天的读数
| par 10-11 | par 10-12 | Pons 10-10 | Pons 10-11 | |
|---|---|---|---|---|
| 自噬率(24 小时) | 73.5% | 56.3% | 约 26% | 约 36% |
| 普通市销率 | 约 5.8 倍 | 约 4.6 倍 | 约 11 倍 | 约 14 倍 |
| 去自噬市销率 | 约 38 倍 | 约 16 倍 | 约 15 倍 | 约 22 倍 |
(par:官方 indexer 24 小时分代币成交,按 1% 费率和分账规则推算协议收入;10-12 的读数取自当天 02:15 UTC,平台 24 小时成交 7.78 ETH,其中平台币 4.38 ETH,市值约 25.9 万美元,ETH 按约 2,536 美元。Pons:DefiLlama 单日收入,平台成交由当日手续费按 1% 反推,PONS 自身成交为 DexScreener 上 30 个池子合计,口径未完全对齐,属粗估。)
去自噬市销率的算法是:市值 ÷(年化协议收入 × 外部收入占比),外部收入就是剔掉平台币自己池子之后的协议收入。
这张表说明两件事。第一,普通市销率会把平台交易自己也算成收入,所以估值发射台平台币,去自噬口径更诚实。第二,在去自噬口径下,par 的读数对外部成交非常敏感:外部成交一天涨了约八成,去自噬市销率就从约 38 倍降到约 16 倍,低于 Pons 同期的约 22 倍。早期平台的波动很大,一天的读数不该拿来下估值结论,但它说明了 par 的估值弹性在哪里:平台上其他代币的成交每多一点,平台币的「真实收入」就实打实多一点。
框架二:零乘数定律
几乎所有发射台平台币都讲回购销毁。但回购本身不创造价值,它只是把平台收入转成对平台币的买盘。
以 par 为例,外部成交带来的回购:
每日回购额 = 外部成交 V × 1% 费率 × 50% 协议份额 × 约 50% 报价资产占比 × 60% 回购比例 ≈ 0.15% × V
「约 50% 报价资产占比」是因为买入时手续费是 ETH、USDG 这类报价资产,可以拿去回购;卖出时手续费是被交易的那枚币,按规则直接销毁那枚币,和平台币无关。(par 平台币还有另一条通道:它自己池子里以平台币计价的手续费直接销毁,贡献了累计销毁的近九成,和外部成交无关,上一篇讲过。)
| 平台外部日成交 V | 年化回购额 | 占当前市值(约 26 万美元) |
|---|---|---|
| 5,000 美元 | 约 2,700 美元 | 约 1% |
| 5 万美元 | 约 2.7 万美元 | 约 11% |
| 50 万美元 | 约 27 万美元 | 约 1 倍 |
| 500 万美元 | 约 274 万美元 | 约 10 倍 |
实际执行的数字:10 月 12 日之前 7 天,par 的回购钱包执行 14 次,花费约 0.049 ETH,约 124 美元;累计执行 360 次,花费 7.49 ETH。机制一直在按规则运转,买盘的大小取决于外部成交 V。上表也说明了它的弹性:V 从 5,000 美元涨到 5 万美元,年化回购就从约 1% 的市值变成约 11%。
回购是乘数,不是加数。乘数设计得再精巧,乘以零还是零。
两个推论。
评估回购,先看 V,再看比例。回购比例再高,也要乘以外部成交才有意义;反过来,外部成交一旦起来,已经搭好的回购机制会立刻放大它。
回购的传导力在回落期会明显减弱,因为 V 在回落期降得最快。Pons 也一样:DefiLlama 显示它最近 30 天收入约 985 万美元,最近 7 天约 57 万美元。按 7 天年化约 2,970 万美元,按 30 天年化约 1.2 亿美元。同一个回购机制,两个时间窗口传导出的买盘差了约 4 倍。
给平台币估值的四步
- 先算自噬率,再看任何收入指标。数据来自平台 indexer 或 Dune 的分代币成交,加上 DexScreener 上平台币所有池子的成交。
- 用去自噬市销率代替普通市销率。只有来自外部代币的协议收入,才是平台作为工具的收入。
- 用最近 7 天而不是 30 天年化。发射台收入衰减很快,30 天窗口会系统性高估。
- 回购既看规则,也看实际执行记录。
收尾
一个发射台平台币的价值,不取决于它自己被交易了多少。
取决于平台上的其他代币被交易了多少。
自噬率看平台有多少成交来自别人,零乘数定律算这部分能变成多少回购。
你给平台币估值时,会把平台币自己的成交剔掉吗?
——本文节选自《造币工厂》第 9 章《自噬率与零乘数》
转发此帖子?
与您的关注者分享。
回复