
目录(6 节)

一条链只占营收 0.4%,Robinhood 为什么还要自己造
2026 年 9 月峰值月,Robinhood Chain 链级净协议收入年化后约为 Robinhood 营收的 6–7%;10 月上半月不到 0.4%。用排序器收入算,这条链不值得造。本文用“链是期权,不是利润中心”的框架,拆解自建链换来的四种控制权和五个期权。
如果你在券商、银行或金融科技公司,正在讨论“我们要不要自己做一条链”,Robinhood Chain 是眼下最值得拆的样本。
先看一组数字。2026 年 9 月是这条链上线以来最热闹的一个月。按 DefiLlama 的链上口径,它产生了约 3,593 万美元的排序器费用,扣掉向以太坊发布数据的成本,链级净协议收入约 3,231 万美元。
放进 Robinhood 的盘子里看:
- 2026 年第二季度营收 13.1 亿美元,年化约 52 亿;
- 把 9 月这个峰值月份年化,再扣掉付给 Arbitrum 的 10%,约 3.5 亿美元,相当于营收的 6–7%;
- 10 月 1–13 日,链级收入回落到平均每天约 5 万美元,年化 1,800 多万美元,不到营收的 0.4%。
这里用的是链上口径,不等于 Robinhood 财报确认的收入,财报也没有单列这一项。但量级已经够说明问题:就算链上活动一直停在 9 月的峰值,它也只是一个小业务。
用排序器收入去算这条链,答案只能是“不值得”。Robinhood 还是造了。问题出在尺子上。
第四道门槛
回头看 Robinhood 这十几年,它一直在做同一件事:拆门槛。
| 门槛 | 原来的样子 | Robinhood 的做法 |
|---|---|---|
| 价格 | 每笔交易付佣金 | 零佣金(2015 年) |
| 金额 | 买一股要整股的钱 | 碎股交易 |
| 时间 | 只能在开盘时交易 | 24 小时交易(2023 年起),周末交易计划待监管审查 |
| 国界与开户托管 | 海外用户买美股要开美国券商账户 | 股票代币 + 自托管钱包 + 自己的链 |
前三道门槛,都是在美国券商体系之内拆的。第四道碰到的,是券商体系本身的边界。股票代币降低的是开户和持有凭证的门槛,底层股份仍由托管人持有,变的是用户持有凭证的方式。
所以 Robinhood Chain 应该放在“拆门槛”的序列里看,而不是放在“公链竞争”的序列里看。它要和 Base、Solana 比的是分发和资产,不是性能。
两个细节能印证这一点。2026 年第二季度,Robinhood 的加密交易收入同比下降 38%,事件合约收入增长超过 10 倍:当下的增长引擎不是加密,更不是链。同一季度,国际融资客户首次超过 100 万,占全部融资客户不到 4%。链的位置因此很清楚:它不是用来替代美国的券商业务,而是用来打开美国以外的市场,并为下一代产品准备基础设施。
一个必须正视的张力
订单流支付是 Robinhood 零佣金模式的重要收入来源之一,此外还有净利息、订阅和其他交易相关收入。这些收入有一个共同前提:客户在 App 里交易,把资产留在 App 里。
一旦客户把资产搬进自托管钱包,到链上的去中心化交易所交易,这类 App 内收入就未必还留在 Robinhood 手里。
这解释了它在链上的路线:先服务海外用户,先做嵌在 App 里的产品。自建链不是要把客户放出去,而是要把“出去之后”的那一段也握在自己能定规则的地方。
自建链换来的四样东西
既然收入不大,为什么不像第一代股票代币那样,直接部署在 Arbitrum One 或 Base 上?
答案是控制权。自己的链给了 Robinhood 四样在公共链上拿不到的东西:
- 排序规则。 按文档,当前是先到先得排序、没有公开内存池,这减少了公开内存池里的三明治攻击。10 月,据 CoinDesk 报道,Robinhood 正在评估 Arbitrum 的“优先 gas 拍卖”。选哪种规则,由它自己决定。
- 合规工具。 必要时可以过滤特定交易、限制特定钱包,这是受监管机构执行制裁和法律命令要用到的能力。
- 补贴边界。 免 gas 只给自家 Wallet 发起的兑换,补贴精确花在自己的用户身上。
- 升级节奏。 按自己的产品节奏升级,不用等一个 DAO 走完治理流程。
这四样东西都不会出现在利润表上,却是一家受监管的券商在开放网络里做业务的前提。
框架:链是期权,不是利润中心
把上面压成一句话:Robinhood Chain 对 Robinhood 的价值,主要是一组期权,而不是一个利润中心。
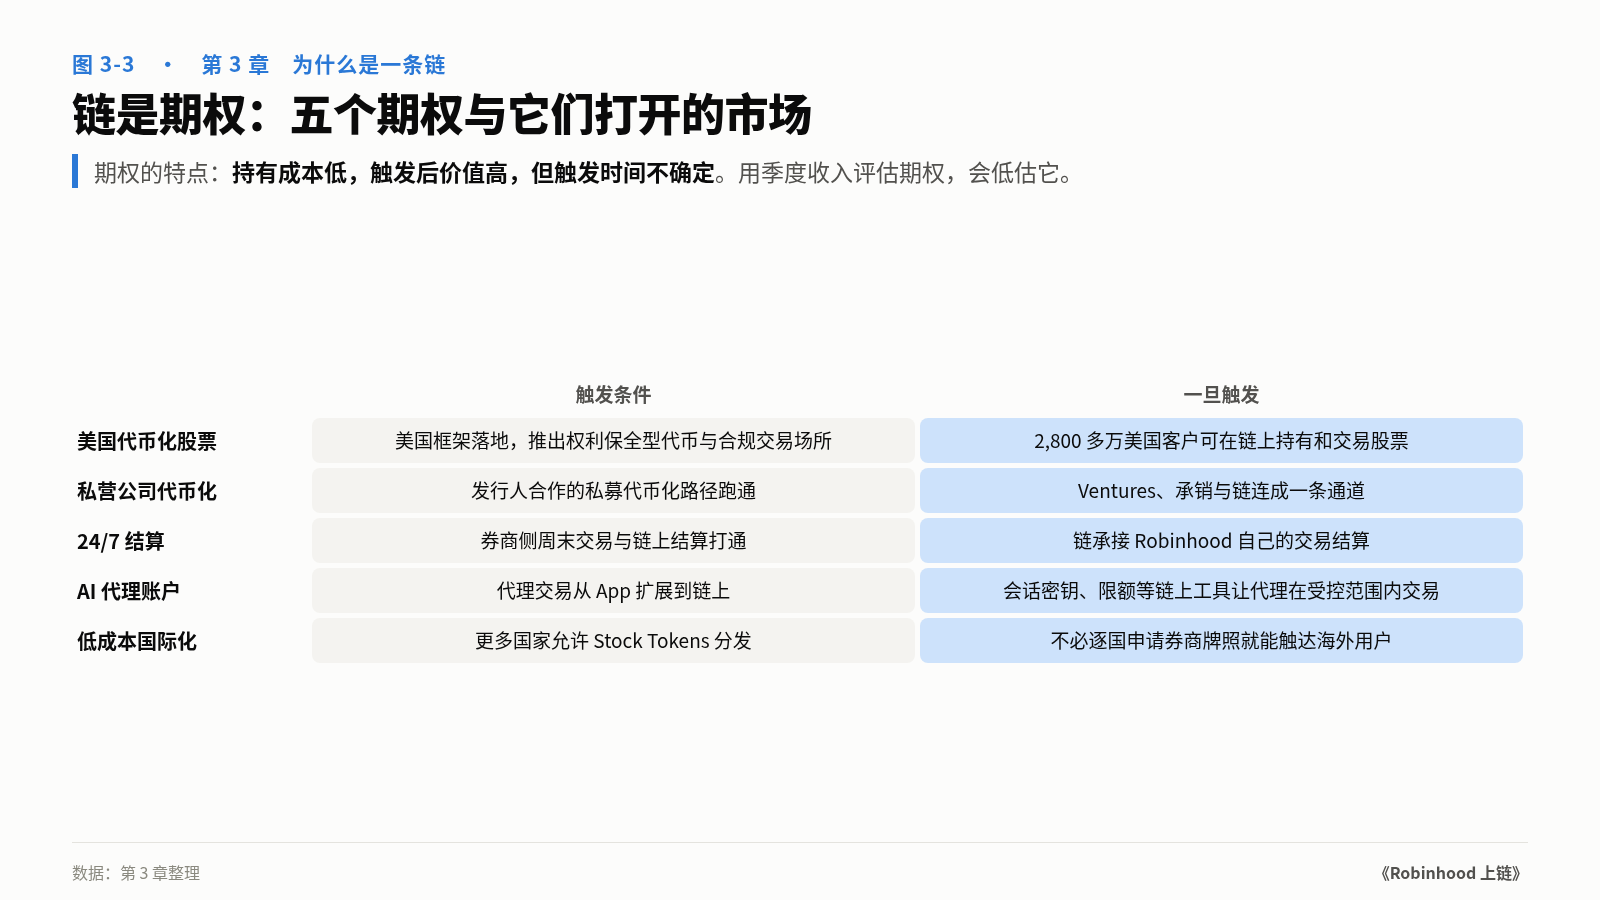
| 期权 | 触发条件 | 触发后意味着什么 |
|---|---|---|
| 美国代币化股票 | 证监会框架落地,推出权利保全型代币并设立合规交易场所 | 2,800 多万美国客户可以在链上持有和交易股票 |
| 私营公司代币化 | 发行人合作的私募代币化路径跑通 | Robinhood Ventures 与链连成“上市前到上市后”的通道 |
| 24/7 结算 | 券商侧周末交易与链上结算打通 | 链承接自家交易的结算,而不只是第三方交易 |
| AI 代理金融账户 | 代理交易从 App 内扩展到链上 | 代理用会话密钥、限额等工具在受控范围内交易 |
| 国际低成本分发 | 更多国家允许股票代币分发 | 不必在每个国家申请券商牌照就能触达用户 |
期权的特点是:持有成本低,触发后的价值高,触发时间不确定。维护一条链的开发、运营和补贴成本,相对 Robinhood 的营收不大;而美国代币化股票这一项一旦触发,链的价值会出现量级上的变化。
用季度排序器收入评估这条链,就像只看一份未到期期权今天的标价,就给它的全部价值下结论。
分析师的分歧正好落在这两种视角上。Bernstein 给的是情景预测:到 2028 年,这条链每年最多可产生约 1.6 亿美元费用,前提是股票代币交易在全链成交中的占比上升。Morgan Stanley(据 TheStreet 转述)强调的是分发:2,800 万已经信任这个平台的客户,让 Robinhood 在代币化金融里有“赢的权利”。前者看可量化的业务,后者看战略选择权,两者都带假设,都不是估值的上下限。对 HOOD 的长期判断,取决于后者能否触发、何时触发。
如果你在考虑自建链
- 先问清楚要的是收入还是控制权。只要收入,部署在现有公链上通常更划算;需要排序规则、合规工具、补贴边界和升级节奏,自建链才有意义。
- 建链的成本已经不在技术。Arbitrum、OP Stack 把技术门槛压得很低,真正贵的是流动性冷启动和生态建设。
- 用“期权清单”而不是“收入预测”来论证。每个期权写清楚触发条件和观察指标,董事会才有东西可跟踪。
收尾
排序器收入回答的是“这条链现在赚多少钱”。期权清单回答的是“为什么要拥有一条链”。Robinhood 押的是后者。
如果你的机构要做一条链,清单上的第一个期权会是什么?
——本文节选自《Robinhood 上链:一家券商的第一年》第 1 章《从零佣金到“人人皆股东”》、第 3 章《为什么是一条链》
完整书籍(17 章、48 张图,前 3 章免费试读):https://pickful.ai/books/afwq
转发此帖子?
与您的关注者分享。
回复