
目錄(6 節)

中介搬家:一个号称去中介化的行业,把 94% 的清算集中到了一家 250 人的公司
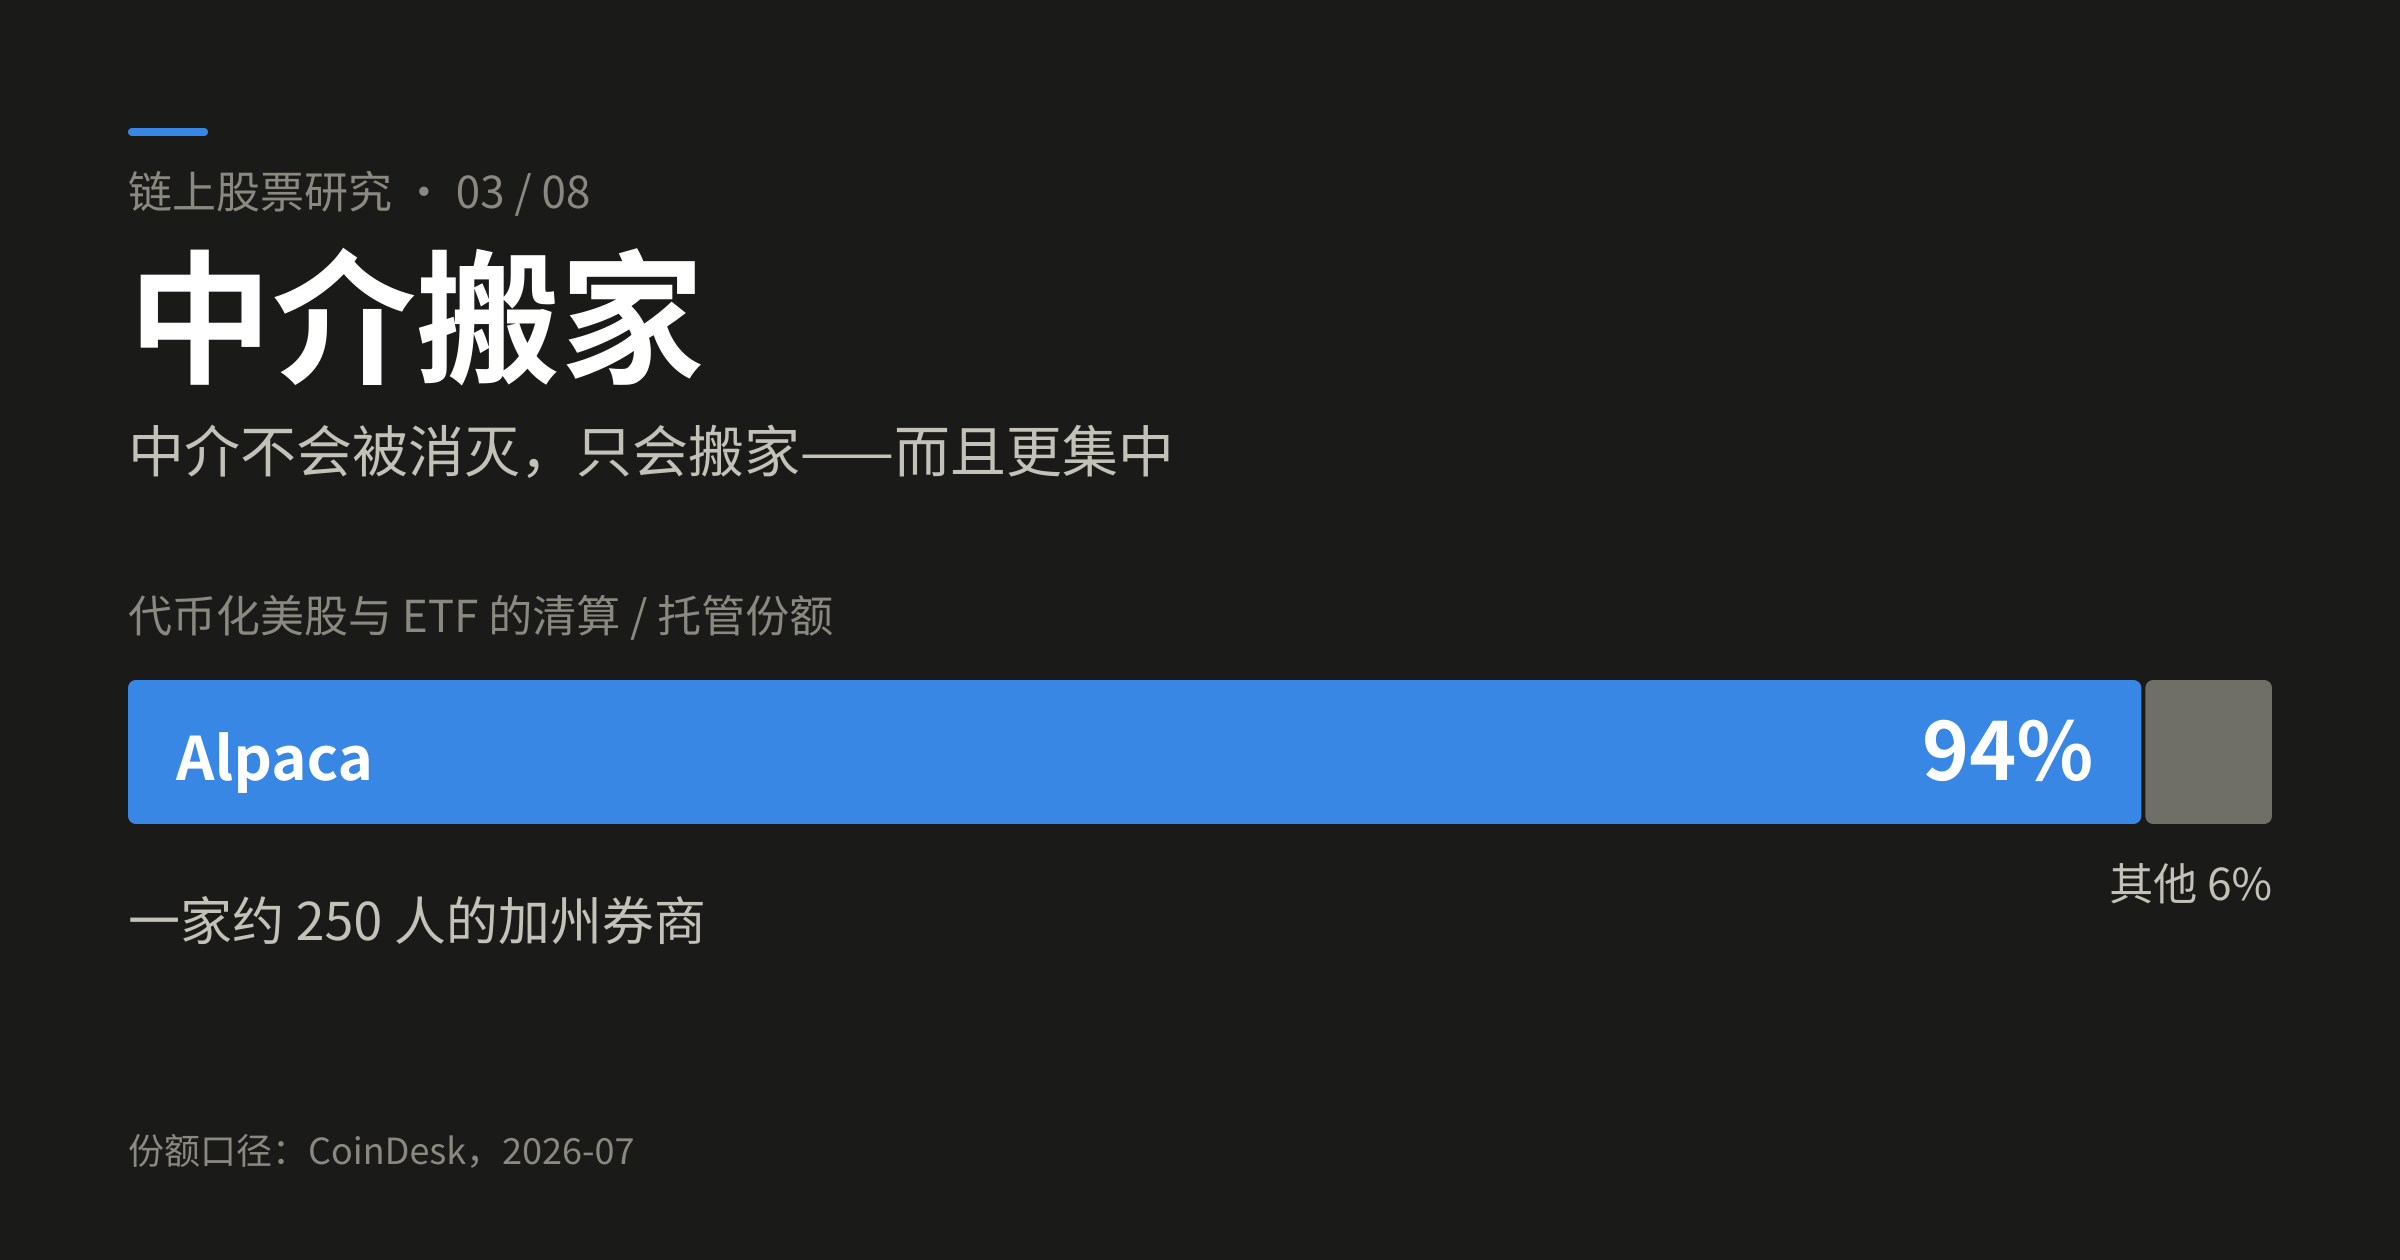
一个号称去中介化的行业,把约 94% 的代币化美股与 ETF 清算托管集中到了一家约 250 人的加州券商 Alpaca。中介不会被消灭,只会搬家——而且更集中。
如果你在评估代币化产品的风险,或者你在给机构客户做尽调,这一篇是这个赛道里最被低估的一条风险。
先说结论。
代币化股票这个赛道的全部叙事是「去掉中间人」。18 个月之后,它造出了一个新的中间人——而这个中间人比它想替代的任何一个都更集中。
一家叫 Alpaca 的加州券商,清算或托管了约 94% 的代币化美股与 ETF,持有超过 15 亿美元底层股票。
它的客户名单:Binance、Kraken、Coinbase、Ondo、Dinari。
几乎是全市场。
中介搬家
这是我给这个现象的名字。
去中介化叙事的隐含假设是:中介会被消灭。但中介从来不会被消灭,它只会搬家——而且搬家之后通常更集中,因为新地方的监管、牌照和技术门槛把竞争者挡在了外面。
代币化股票需要一套非常具体的能力组合:
- SEC 注册券商 + FINRA 会员 + 自清算资格
- 1:1 持有底层股票并处理全部公司行动(分红、拆股)
- 实时铸造与赎回(Alpaca 的 Instant Tokenization Network)
- 融券与券源定位
- 受保险的现金清扫
- 代理投票通道(已与 Broadridge 集成)
能同时做到这六项的公司,全球屈指可数。这不是垄断的结果,这是能力稀缺的结果——但结果一样。
数字有多集中
| 指标 | 数值 |
|---|---|
| 代币化美股与 ETF 的清算/托管份额 | 约 94% |
| 持有底层股票 | 超过 $15 亿(仅计已流通代币对应部分,不含普通经纪客户资产) |
| 公司估值 | $11.5 亿(2026-01 D 轮) |
| 员工 | 约 250 人 |
(94% 与 $15 亿为 2026 年 7 月 CoinDesk 口径,范围是代币化美股与 ETF;下文的 $29 亿是 9 月全市场口径,两者不能直接相除。)
| 券商账户 | 10,000,000+,覆盖 40+ 国家 |
一家估值 11.5 亿美元的私营公司,托管着 15 亿美元底层资产,支撑着一个 29 亿美元名义规模的市场。
它的资本充足性、业务连续性计划、灾备安排——至今没有任何公开披露,外部无从评估。
股东名单是这件事最值得读的部分
Alpaca 的融资历程:
- 2025-04 C 轮 $5,000 万(腾讯领投,投后 $4.61 亿)
- 2026-01 D 轮 $1.5 亿(Drive Capital 领投,投后 $11.5 亿)——投资人含 Citadel Securities 与 Kraken
- 2026-07 E 轮 $1.35 亿(Peak XV 领投),加上 Payward 与 BMO 的约 $3 亿债务,总融资包 $4.35 亿
请把这两个名字放在一起看:
Citadel Securities——2025 年 12 月 2 日向 SEC 递交 13 页信件,明确反对为代币化美股提供豁免。
Kraken——这个赛道最大的玩家之一,拥有 xStocks。
它们是同一家公司的股东。
我不认为这构成任何不当行为。但它说明一件事:无论代币化的监管之争往哪个方向走,Alpaca 都在赢的那一边。这也正是它份额如此之高的原因之一。
已经发生过一次的传导
不需要假设。2026 年 6 月 12 日 SpaceX 上市当天,Binance、Bybit、Bitget Wallet、MEXC 四家同时取消代币化 IPO 认购并退款,共同原因是上游 xStocks 无法足额交付底层股票。
那一次断的是「资产获取」这一环。而 Alpaca 卡的是「清算与赎回」这一环,比前者更接近资金的咽喉。
如果 Alpaca 出现运营中断、监管处罚或财务困境:
- 全行业 94% 的申赎通道同时失效
- 做市商无法赎回 → 套利机制关闭
- 套利关闭 → 代币价格与底层脱钩
- 而零售本来就不能赎回——他们持有的实质是「一个由做市商善意维持的价格」
专业读者会反驳:94% 的集中度不等于托管、清算、申赎会被同一故障同时切断,客户也可能有库存缓冲或备用执行商,二级做市也能暂时撑住价格。这是对的——但这些缓冲机制至今没有任何一家公开披露过。在能被外部验证之前,94% 就应当按单点处理。
第 4 步是这个赛道的结构性缺陷:做市商能赎回,所以锚定成立;零售不能赎回,所以锚定是借来的。
如果你在做尽调
三个问题,问任何代币化产品的提供方:
① 你的清算与托管对手方是谁?有没有第二家?如果答案是「Alpaca」且没有备份,你买的不是那个代币的风险,是 Alpaca 的风险。
② 破产隔离有没有可公开审阅的法律意见书?「bankruptcy-remote」这个词出现在每一份营销材料里,但至今没有任何一家主流发行人公开过完整的法律意见书全文。没有文件,这个词就只是一个声明。
③ 零售能不能赎回?不能的话,请把这个产品理解为「一个有托管背书的价格追踪工具」,而不是「股票」。
三句话收尾
中介不会被消灭,只会搬家——而且搬完通常更集中。
这个赛道最大的单点风险不在链上,在一家你没听过名字的加州券商。
当赎回权只属于做市商时,零售持有的不是资产,是善意。
问一句:你手上的代币化产品,能说清它的清算对手方是谁吗?
轉發此貼文?
與您的關注者分享。
回覆