
$1,700 万买三个人:看一支创始团队缺什么,比看他们有什么更值钱
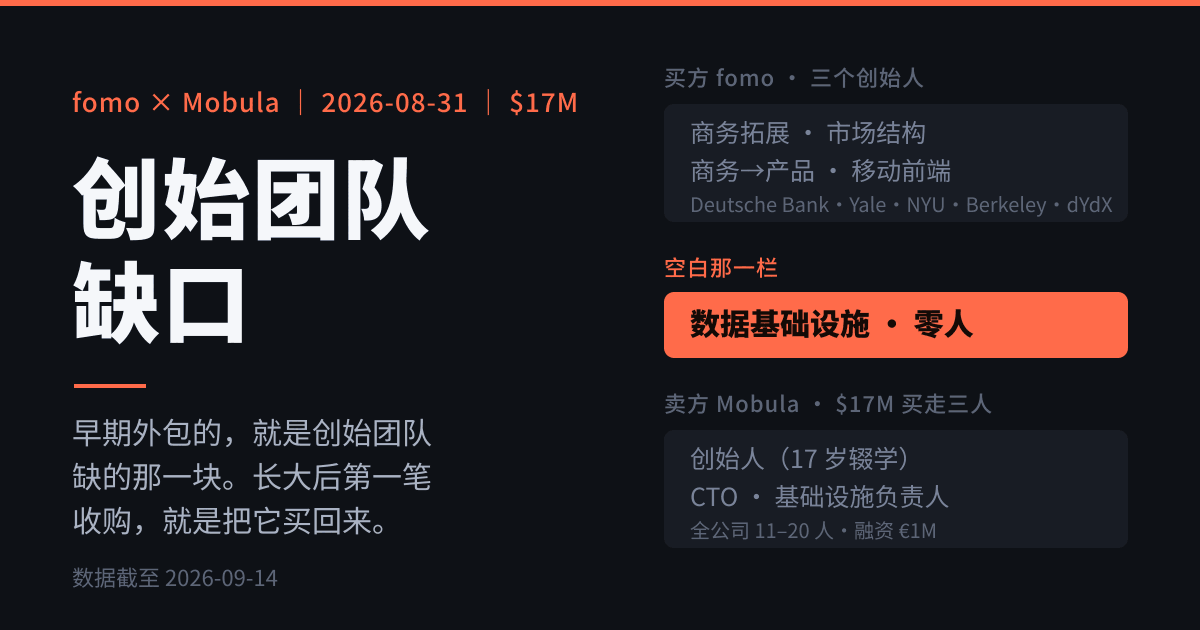
fomo 三个创始人全部出自 dYdX,能力向量是商务拓展、市场结构、移动前端——没有一个人的履历落在数据基础设施上。于是它的七层后端全是租的,然后花 3.1% 的自身估值,只把数据那一层买回来,卖方是一个 17 岁辍学、19 岁退出的法国创始人。本文提出「创始团队缺口」框架与尽调三步法,并给出这个框架会在哪里失效。
如果你在给早期公司做尽调,或者你正在拼自己的创始团队,这笔收购是一个干净得罕见的样本。
先看两张名片。
买方,fomo 的三个创始人,全部出自 dYdX:
- Paul Erlanger(CEO):NYU summa cum laude → Deutsche Bank 私人信贷 → dYdX 商务拓展负责人。按合伙人 Se 在播客里的回忆,他是 dYdX「第 15 到 20 号员工左右,BD 负责人之后的第一个 BD」(本人口述,带模糊限定,非确切记录)。
- Se Yong Park:Yale 经济 + LSE → Deutsche Bank 投行,做复杂资产支持证券 → 2022 年进 dYdX 当第二个 BD,把做市商从个位数扩到约 150 家 → 转做产品,带约十人工程团队做交易端 → Eclipse 生态负责人 → 回来联合创办 fomo。
- Prashan Dharmasena:Berkeley EECS → Square 安卓工程师 → OpenSea 移动负责人 → dYdX 移动与前端平台负责人。
卖方,Mobula 被买走的三个人:
- Sacha Marcus(创始人):17 岁辍学,先做了一个叫 StaySAFU 的 DeFi 安全工具,然后创办 Mobula Labs,融了 100 万欧元,把 API 铺到 35+ 条链,服务过 Optimism、Supra 等(以上均来自 Mobula 官方博客的作者页)。法国财经媒体称,这笔交易成交时他 19 岁(媒体口径,fomo 与 Mobula 的公告均未提及年龄)。
- Sacha Delhoux:联合创始人兼 CTO。
- Cyril Conan:基础设施负责人。
2026 年 8 月 31 日,前面那三张名片花 1,700 万美元,买下了后面这三张——以及他们的软件和 IP。不是整体收购公司,法国媒体特别点出:公告没说清 Mobula 法人实体的去向。
一家 5.5 亿美元估值的公司(2026 年 6 月 B 轮,Fortune 报道),拿出约 3.1% 的自身估值,买三个人。
大多数人看这两张名片,看到的是「精英履历收编了天才少年」。
我看到的是另一件事:fomo 买的,正是它三个创始人名片上唯一没有的那一栏。
三个创始人,零个做数据基础设施的
把 fomo 那三张名片上的能力向量拆出来:
- Erlanger = 商务拓展、机构关系、市场结构
- Park = 商务拓展 → 交易产品
- Dharmasena = 移动与前端工程
分发、市场结构、前端。没有一个人的履历落在数据索引、后端规模化或基础设施上。
然后看这家公司实际是怎么搭起来的——七层后端,七个供应商,全是租的:
层 |
供应商 |
|---|---|
登录与钱包 |
Privy |
法币入金(Apple Pay) |
Crossmint |
现货订单处理与防夹 |
DFlow |
跨链桥 |
Relay |
Gas 代付 |
ERC-4337 paymaster |
永续合约 |
Hyperliquid + Trade[XYZ] |
数据、资产发现、反诈标记 |
Mobula |
它自己真正写的,是最上面那层 App。而那层 App 确实做得极好——Dharmasena 给自己定的标准是「一个人应该能在 30 秒内完成注册、入金、买到代币,不管他懂不懂 crypto」。
这不是偷懒,这是诚实。一支由分发和前端组成的创始团队,把所有它不擅长的东西都租下来,只死磕它唯一擅长的那一层。一年做到 190 万用户、月交易额 28 亿美元(公司自述,未经独立审计)。
然后它长大了,必须为「谁值得被跟」这件事负责了——而这份判断,恰恰建立在它创始团队里没有人真正懂的那一层上。
所以它花 1,700 万,把那一层买回来。
框架:创始团队缺口
一条规则,你可以直接拿去用:
一家公司早期外包掉的,正是它创始团队里没有的那一块。等它长大,第一笔真金白银的收购,多半就是把那一块买回来。
我叫它创始团队缺口(Founding Gap)。
它之所以有用,是因为它可以提前算出来。尽调时三步:
第一步:把创始团队的能力向量写下来。 不是写他们的公司 logo,是写他们实际干过的活。「dYdX 出来的」不是能力向量,「在 dYdX 带十人工程团队做交易产品」才是。
第二步:找出那一栏空白。 一支 3 到 5 人的创始团队,能力必然有覆盖不到的地方。空白不是缺点,是结构。
第三步:去看它现在把什么外包了。 如果外包的那几层正好盖在空白上,你就同时得到了三样东西——它未来最可能的收购标的、它最脆弱的依赖、以及它在董事会上最说不清楚的那个技术问题。
fomo 这个样本之所以干净,是因为空白和外包完全重合,而且第一笔收购精确落在那个重合点上。
他们自己一直知道
这个框架最有说服力的地方,不是我事后套上去的,而是 fomo 从第一天起就在按它行动。
fomo 的 pre-seed 是 200 万美元,没有机构领投,140 多个天使。CEO 后来解释过为什么:消费产品最难的是冷启动,所以让最好的早期用户直接变成股东和分发渠道。上线前候补名单 9.5 万人。
一支知道自己强在分发的团队,连融资结构都是照着分发设计的。
这种自我认知是稀缺的。更常见的是反过来:创始人把自己不懂的那一层说成「已经解决了」,直到它在某个季度变成一张账单。
反过来看:一支 11 人的法国团队怎么把自己做成必买标的
Mobula 全公司 11 到 20 人,融资 100 万欧元,最后被买走的是三个人。
它做对的三件事,和「做大」一件都不沾边:
一、站在别人的缺口上,不去补别人已经有的。 它从没想过做一个消费交易 App,它只做消费 App 做不了的那层。
二、把「我们更快」从话术变成第三方可复算的数字。 Mobula 自己搭了一套开源基准 OpenChainBench,公开对比 Bitquery、Codex、Moralis 的交易覆盖率与延迟,代码和结果全部开放。一家小公司敢开源自己的打分标尺,这本身就是信号。
三、做不性感、不可规模化、但抄不走的手工活。 它的 Almanac 文档里,Robinhood Chain 上每一个新发射台——pons、longxyz、noxafun、hoodfun、printr……——都是单独一页手写的合约集成说明。新链新协议上线两周内就有。这种东西没法靠融资加速,只能一页一页写。
三条合起来的结果是:一个高速增长的客户离不开它。 那就是被收购的位置。
对所有小型技术团队,这里有一条很直白的推论:你的退出路径不是把自己做大,是把自己做成某个正在变大的人的缺口。
这个框架会在哪里失效
写到这里必须掉头,否则就是把一个样本讲成了定律。
第一,外包不总是因为缺人,也可能只是因为快。 一个功能齐全的团队照样会租,因为自建要六个月。所以「租什么」的信息量有限——真正暴露优先级的是「买什么」。租是速度决策,买是责任决策。这个框架真正预测的是后者。
第二,创始人层面没有,不等于公司里没有。 fomo 的早期团队被公开描述为来自 dYdX、Uniswap、OpenSea、Square 和 Two Sigma——最后那家是量化与数据的重镇。所以准确的说法是:创始人的能力向量决定了公司最初两三年的架构选择,而架构一旦定型就极难改,不是公司里永远没有这类人。
第三,这笔收购到底值不值,目前无人能验证。 fomo 至今没有公布任何一个可验证的目标:延迟、覆盖率、SLA、定价准确率,一个都没有。1,700 万美元补上了组织结构上的一个洞,这是可以论证的;补得好不好,是另一回事。
顺带一个连当事人都没说清的细节:Mobula 的公共 API 到今天还开着(无 key 请求返回限流而不是 404),而法人实体的去向公告里只字未提。被买走的是团队和 IP,不是那家公司——这两件事在中文语境里经常被混为一谈。
三句话
看一支团队有什么,只能知道他们能做出什么;看他们缺什么,才能知道他们将来会花多少钱、向谁买。
创始团队的空白不会消失,它只会变成账单,然后变成一次收购。
所以尽调的最后一个问题不该是「这个团队多强」,而该是「这个团队不懂的那件事,正好是不是他们生意的命门」。
你自己的创始团队,空白那一栏是什么?有没有已经外包出去了?
Repost this post?
Share with your followers.
Reply