
目录(5 节)

谁来为周末的英伟达定价?链上股票的钱不在交易所
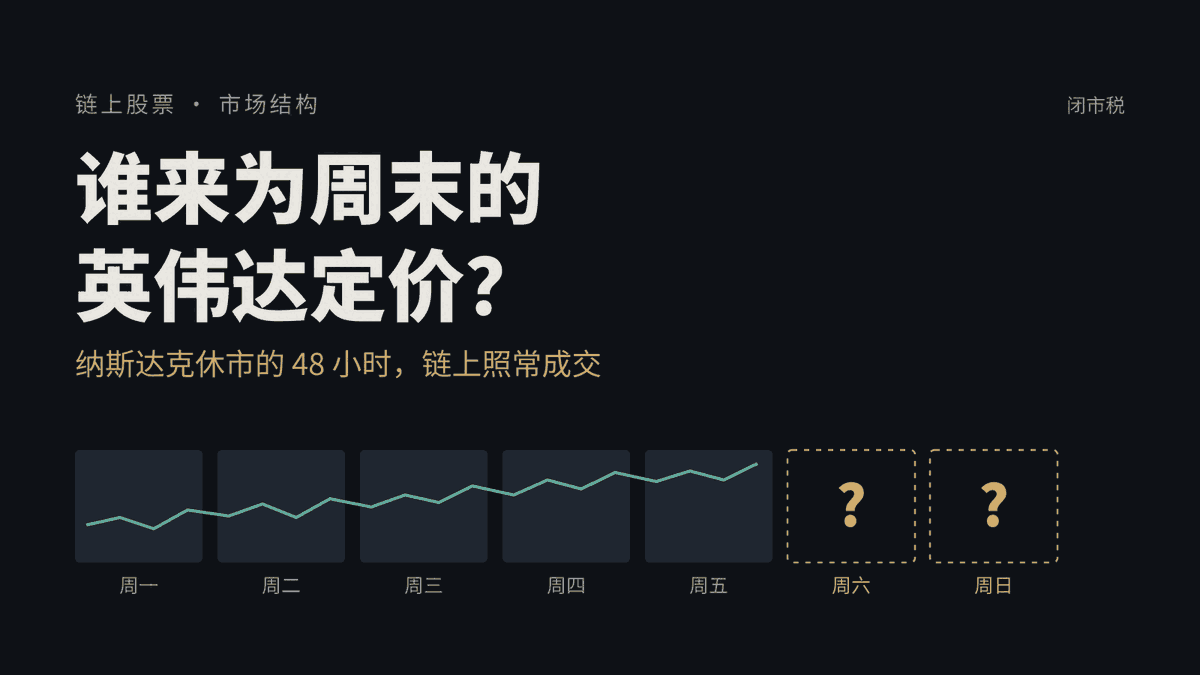
周末美股休市 48 小时,链上股票代币照常成交,风险由被动 LP 承担。SEC 新豁免让交易场所越开越碎,真正空着的是闭市时段的定价权。
如果你在券商、交易所、做市团队,或者手上有链上资产发行的项目,这篇值得花五分钟。
周六早上,链上的英伟达代币照常有人买卖。可美股从周五晚 8 点(美东)收完盘后盘,要到周日晚 8 点夜盘才重开,中间整整 48 小时,没有任何一个交易时段。这 48 小时里成交的价格是谁定的?出了事谁扛?
大部分是 Uniswap 池子里的 LP,被动地扛。
Robinhood Chain 7 月 1 日主网上线,Uniswap 自己说承接了 Robinhood 股票代币约八成的成交,累计 100 亿美元上下。池子按公式报价,外面价格变了它不知道,要等套利的人来交易才会跟上。周末这 48 小时,池子里的价格一直在过期。等周日晚上夜盘一开,套利者按新价格把旧报价扫掉,差价从 LP 口袋里出。
这笔钱我叫它闭市税:底层市场关门的时候,链上的流动性提供者替所有人买了价格发现的单。
市场在押什么
9 月 17 日,SEC 发了 Innovation Exemption:带完整股东权利的代币化美股,可以在许可制的 AMM 池子里交易,有效期五年。
消息一出,UNI 当周大涨,Securitize 9 月股价涨了 164%。逻辑很直接,交易场所、发行方、公链要赚钱了。
细看条款,场所这一层其实被捆得挺紧:
- S&P 500 这类大票,一个场所最多上 75 只,每只成交不能超过上月日均量的 0.25%;
- 场所不许做借贷;
- 第三方代币化要提前 30 天通知上市公司,人家反对就不能上;
- 上限按场所(连同关联场所)算,想做大只能多开场所。
结果就是场所越开越多、越来越碎,单个场所很难拿到定价权。发行这一层也不便宜了,Securitize 9 月底市值约 26 亿美元,年化营收不到 6000 万美元,四十多倍。
三层利润,各自的处境
| 层 | 现状 |
|---|---|
| 发行 | 已经被定价 |
| 场所 | 被上限和碎片化摊薄 |
| 闭市时段的定价权 | 没人认真占 |
为什么现在才有人接得住
两年前接不了,周末没东西可以对冲。
现在有了。a16z 的统计,8 月链上 RWA 永续成交约 1010 亿美元,未平仓 48 亿美元,股票类占成交的 48%。周末想对冲一笔英伟达,第一次有了够深的市场。
发行方自己也意识到了。Ondo 的 Ian De Bode 7 月上 Bankless 播客时说,作为发行方,他们最要操心的就是链上和链下的流动性错配。
Solana 已经演过一遍
SOL/USDC 这个交易对,一年多以前主要在被动池里成交。后来冒出一类自营 AMM(prop AMM):做市商自己出钱,高频更新报价,套利者捡不到旧价格,价差就敢报得更窄。聚合器按价格路由,单子自然流过去。
HumidiFi 官网的说法是,prop AMM 现在占 Solana DEX 成交约 75%,它自己一天成交超过 10 亿美元。从不到一成到七成多,用了一年左右。
被动池输在报价会过期。股票代币的报价过期得更狠,每个周末一过就是 48 小时。
几类人各自该想什么
- 做发行的:二级流动性迟早要交给专业做市,周末那段尤其是。谁来报价,现在就该谈。
- 做 LP 的:成交量高不等于赚得多。周日夜盘一开那几分钟的成交,有不少就是你在交闭市税。
- 做做市、做量化的:这块现在空着,窗口不长,Solana 的先例是一年定格局。
也有可能我想错。永续的成交现在粗算是现货的四五倍以上,现货需求可能直接被永续吃掉;Robinhood、Coinbase 这样的分发方也可能自己做市,不给外人留位置;还有最现实的,周末一条大新闻,夜盘一开跳空,一次就亏掉一年的利润。
链上的交易场所会越开越多。周末英伟达的价格,最后只会有少数几家报得准、扛得住。
你觉得接下这块的,会是专业做市商、发行方,还是 Robinhood 这样手握用户的分发方?
转发此帖子?
与您的关注者分享。
回复