
目录(7 节)

三种身份:你买的代币化股票,法律上是股东、受益人,还是债权人?
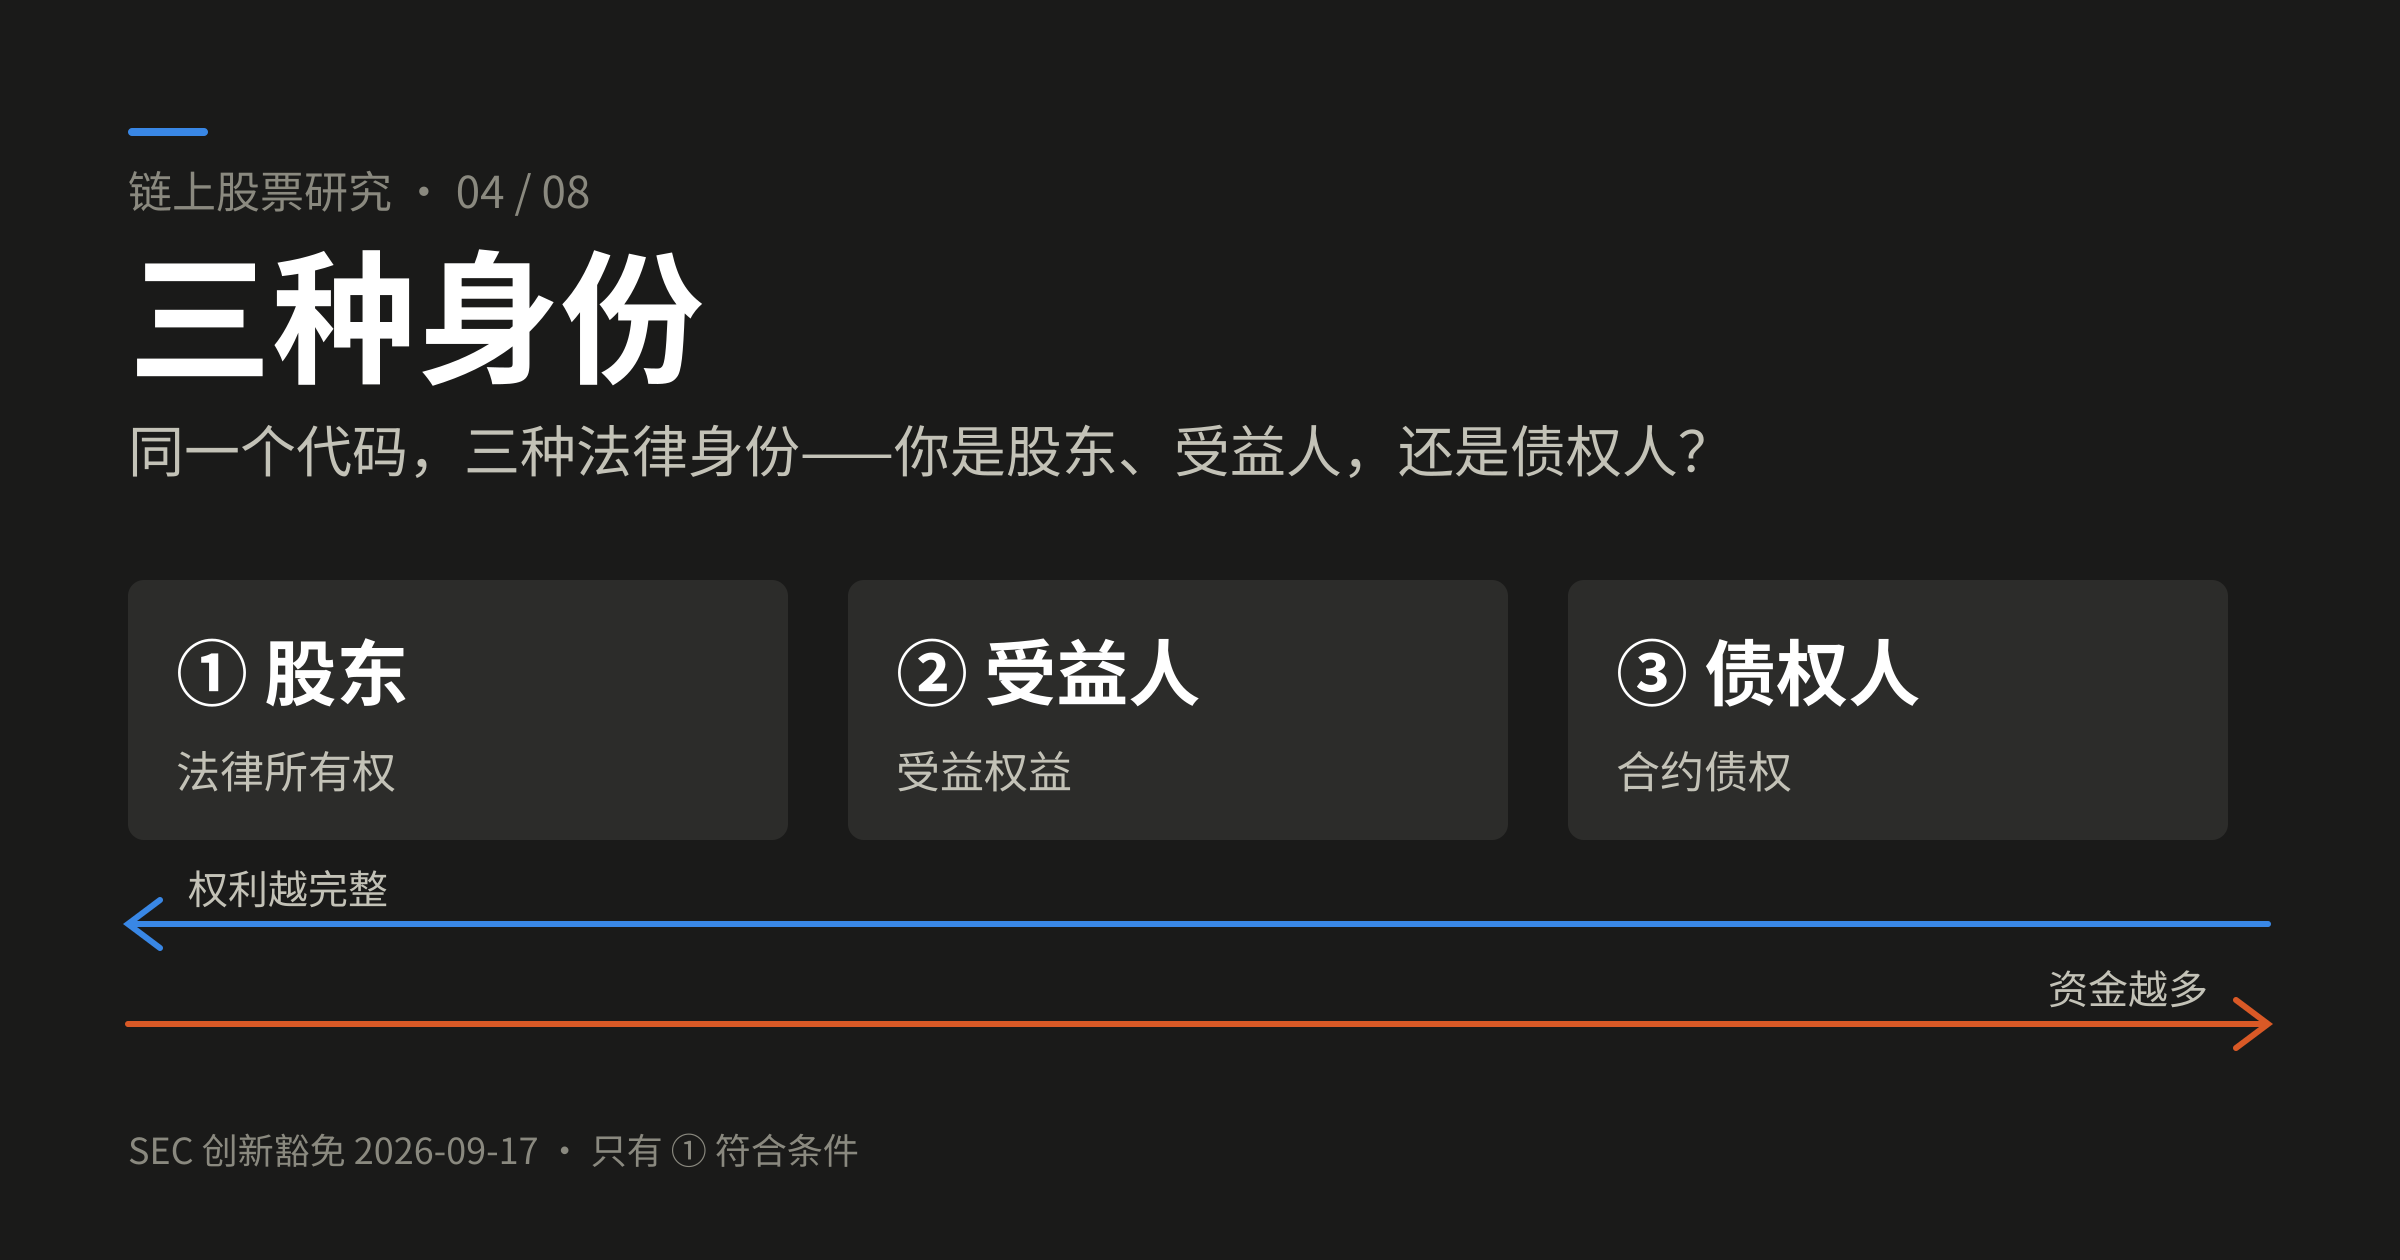
同一个代码、同一条价格曲线,底下可能是三种法律身份:股东、受益人、债权人。资金最多的那一类权利最少,而 SEC 的创新豁免通道只对权利最完整的那一类开放。
如果你在给客户配置代币化资产,或者你自己持有 xStocks、Ondo Stocks、bStocks、Robinhood Stock Tokens 中的任何一个——这篇是一次法律体检。
同一个代码,同一个价格曲线,同一个钱包界面。底下可能是三种完全不同的法律身份。
三种身份
① 股东(shareholder)——代币就是证券本身。转让代理在链上维护法定股东名册,你有 CUSIP、投票权、分红权、法律所有权。
代表:Superstate Opening Bell(Galaxy GLXY、SharpLink SBET、Forward FWDI)、Securitize(Exodus EXOD、Securitize 自己的 SECZ)。
② 受益人(beneficiary)——券商持股,SPV 发代币,你持有存托股票池的受益权益。法律所有权归信托,股东权利能否行使由 SPV 条款决定。
代表:Coinbase Tokenized Stocks(阿布扎比 ADGM 的 Coinbase Onchain SPV Ltd)、Dinari dShares。
③ 债权人(creditor)——代币是一张债,你持有的是对一家发行主体的合约债权,与底层股份无关。
代表:xStocks(泽西岛 Backed Assets (JE) Limited 的追踪票据)、Ondo Stocks、bStocks(ADGM FSMR 项下的 Certificate)、Robinhood Stock Tokens(泽西岛 Robinhood Assets (Jersey) Limited 的有担保、有限追索债券)。
SEC 在 2026 年 1 月 28 日的职能部门联合声明里建立了官方三分类:发行人赞助型、第三方托管型、第三方合成型。只有第一类的持有人是法律意义上的股东。
权利对照
| 权利 | ① 股东 | ② 受益人 | ③ 债权人 |
|---|---|---|---|
| 法律所有权 | ✅ | ❌ 受益权 | ❌ 合约债权 |
| 投票权 | ✅ 直接 | ⚠️ 视 SPV 条款 | ❌(部分可「表达偏好」) |
| 分红 | ✅ 现金 | ⚠️ 转化为价值 | ⚠️ rebase 或再投资 |
| 赎回底层 | ✅ | ⚠️ 仅授权参与者 | ⚠️ 仅合格投资者,收费 |
| 破产隔离 | ✅ 名册即证据 | ⚠️ 声称隔离 | ⚠️ 依赖发行主体 |
| 24/7 转移 | ⚠️ 受名册限制 | ✅ | ✅ |
| DeFi 可组合 | ⚠️ 白名单内 | ✅ | ✅ |
这张表最反常识的一行,是它的排序
资金最多的那一类,权利最少;权利最完整的那一类,资金最少。
按市值算,绝大多数代币化股票是第③类债权型。而第①类股东——唯一拥有真实法律所有权、且能自托管的一类——规模最小。
用两个可比的数字说话:Securitize 在 2026 年 7 月 2 日 NYSE 上市当日把自己的股票代币化,约 $2.95 亿,是发行人赞助型里最大的单笔。而 Ondo Stocks 一家的 TVL 就超过 $10 亿。
专业读者会说:这不是用户偏好,是供给约束——第①类标的少、上线晚、地域受限、流动性差,用户根本没得选。这是对的。但结论对持有人是一样的:市场长出来的地方,恰好是权利最弱的地方。
「投票权」这个词要特别小心
2026 年 4 月 28 日,Ondo 与 Broadridge 合作,宣布代币持有人可以参与代理投票、获取监管文件。听起来是第①类的待遇。
读它的免责声明:这是「向 Ondo GM 代币发行人表达偏好的权利」。
不是股东权利。是你告诉发行人你的偏好,发行人决定怎么投。
Robinhood 那边更直接:2026 年 9 月 9 日 CNBC 访谈里,Tenev 承认代币持有人没有投票权,并且拒绝说明 Robinhood 打算如何行使底层股票的投票权——只说「还没有真正宣布投票方面的计划」。五天后(9 月 14 日)他发帖说「实物赎回和投票要来了」。截至本文写作,仍是一条推文,没有技术规格。
Coinbase 的营销—法律落差同样值得看。Brian Armstrong 在 CNBC 上说「你能拿到分红,你能拿到股东权利」;而它自家招股书写的是:代币代表存托股票池的受益权益,法律所有权仍归信托,股东权利行使由 SPV 决定。
权利三问
配置任何代币化股票前,问三件事。三个问题都有明确的文档答案,不需要猜。
① 我在哪份文件上是谁?找基础招股书(Base Prospectus)或 Final Terms,看「你持有什么」那一节。写「note」「certificate」「limited recourse」就是第③类;写「beneficial interest」是第②类;只有出现法定股东名册与 CUSIP 才是第①类。
② 我能不能赎回?注意区分「授权参与者可赎回」和「我可赎回」。前者维持锚定,后者才是你的退出通道。零售可赎回的产品,目前接近于零。
③ 发行主体破产时我排第几?「bankruptcy-remote」是声明,不是文件。至今没有任何一家主流发行人公开过完整的破产隔离法律意见书全文。
为什么这件事在 2026 年 9 月之后变重要了
SEC 的创新豁免(2026-09-17)把「权利对等」写成了法律准入条件:代币必须提供与传统股票相同的法律、经济与治理权利,单独的票据、互换、SPV 权益一律排除在外。
也就是说:在这条创新豁免通道里,第③类——今天规模最大的那一类——被明确排除。这不是对第③类的全面禁令,但它意味着第③类拿不到这张新的美国通行证。
第①类,那个规模最小、流动性最差的类别,是唯一符合条件的。
三句话收尾
同一个代码底下有三种法律身份,而价格曲线不会告诉你是哪一种。
这个市场的资金和权利排在相反的两头——钱在流动性那边,权利在另一边。
而监管刚刚宣布,这条新通道只对权利那一边开放。
查一下你手上的产品:招股书里写的是 note、beneficial interest,还是 share?
转发此帖子?
与您的关注者分享。
回复