
目录(8 节)

加密公司的利润,越来越不靠加密交易
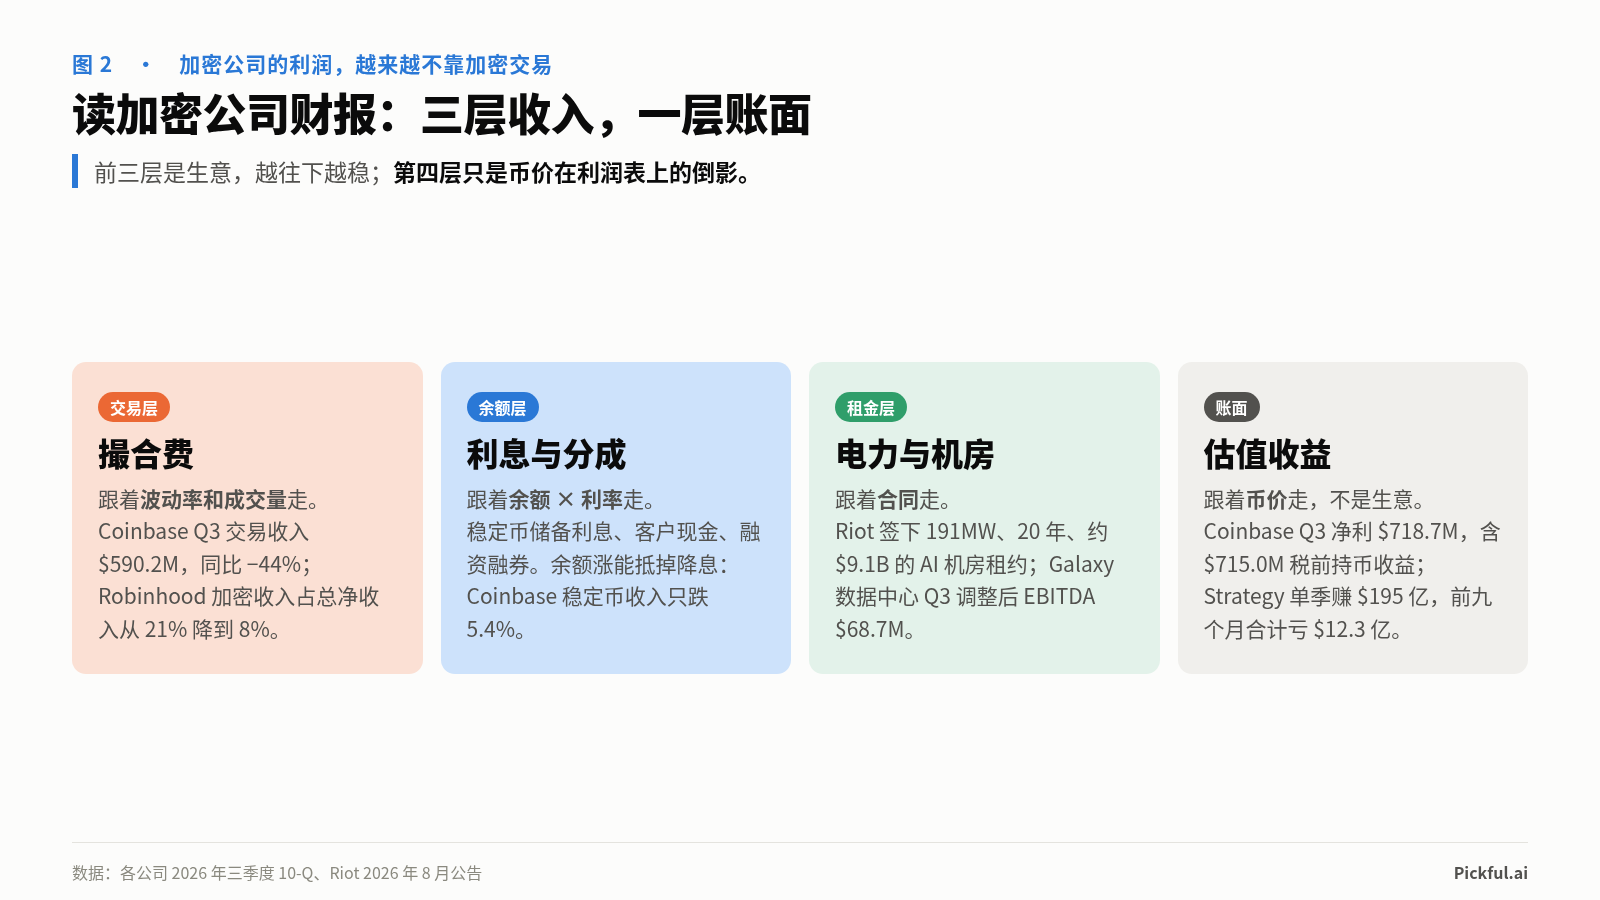
2026 年三季度,Coinbase 交易收入同比 −44%,稳定币收入只跌 5.4%;Robinhood 从预测市场赚的钱已经超过加密交易。用"三层收入,一层账面"拆开加密公司的利润从哪里来。
如果你在银行、券商或支付公司,正在评估要不要做加密业务,大概率会把它想成一门交易生意:用户来买卖,平台抽手续费,行情好赚得多,行情差赚得少。
2026 年三季度的财报不是这么写的。
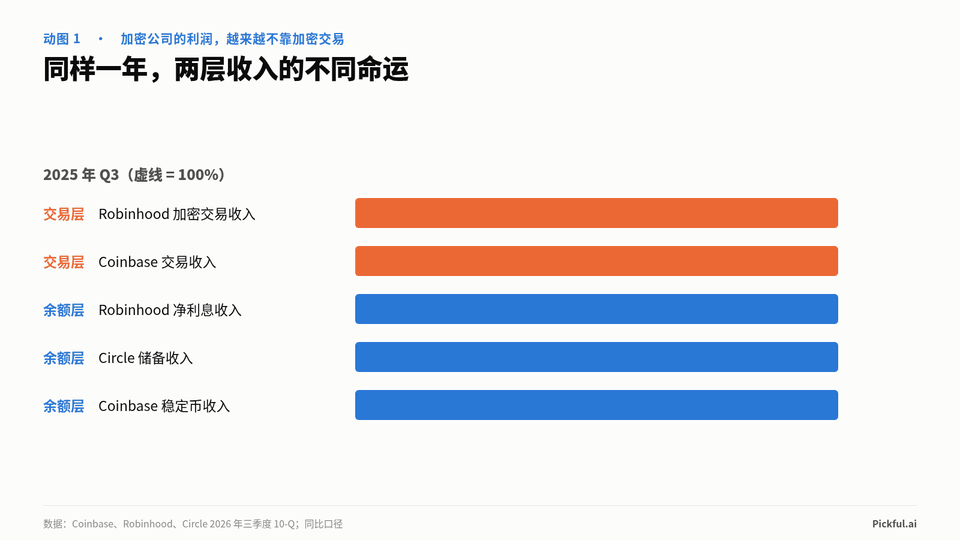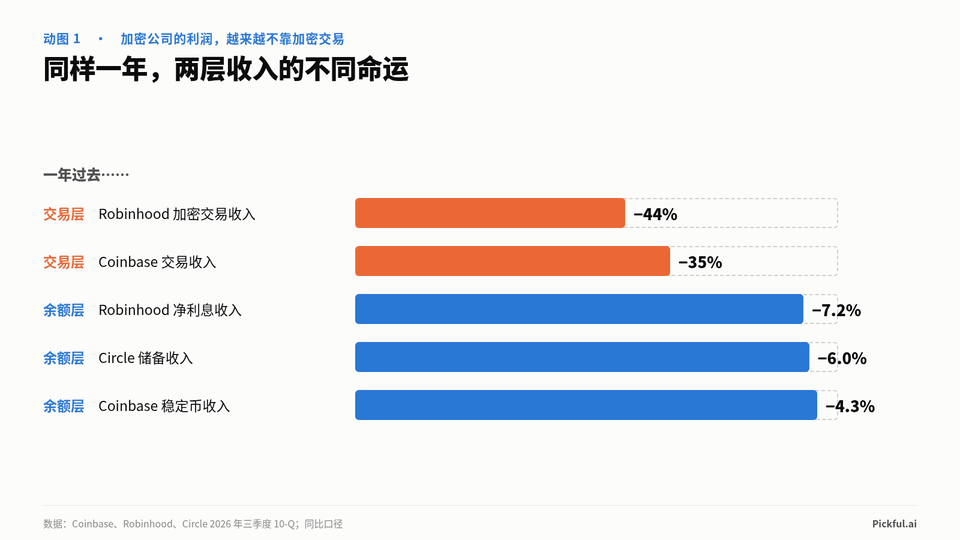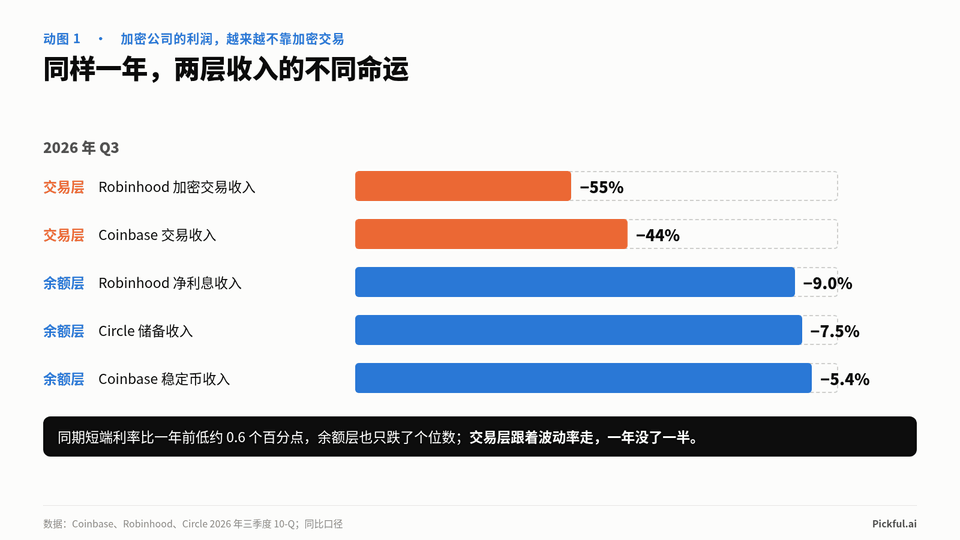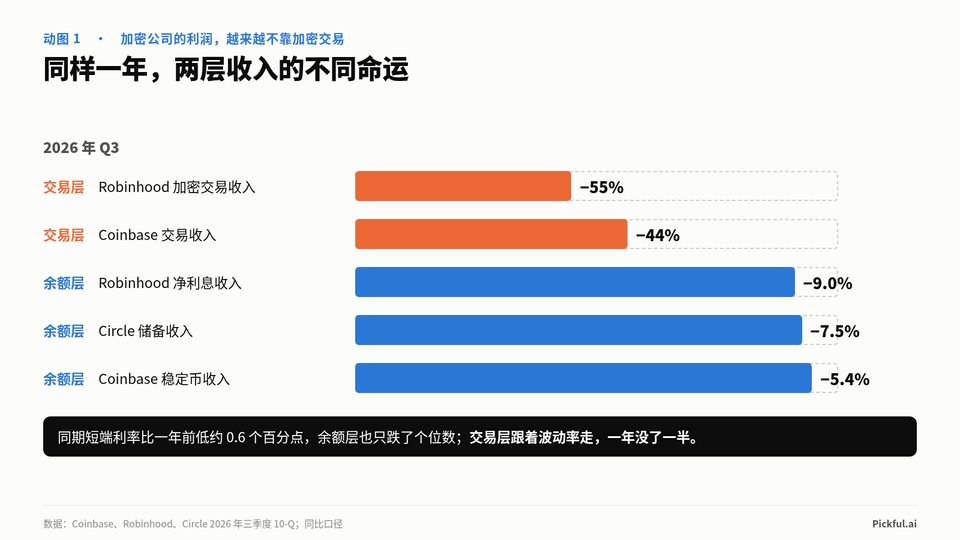
Robinhood 的 10-Q 里,加密交易收入从一年前的 2.68 亿美元掉到 1.20 亿美元,跌了 55%,占总净收入的比重从 21% 降到 8%。同一张表里,预测市场(事件合约)收入从 2700 万美元涨到 1.73 亿美元。一年前加密交易还占这家券商两成收入,三季度它从预测市场赚到的钱,已经比从加密交易赚到的多。
Coinbase 三季度净利润 7.187 亿美元,看上去是个好季度。但利润表往下翻,里面包含 7.150 亿美元(税前)的“持有用于投资的加密资产净收益”,也就是它自己账上的币涨了价。前九个月合计,Coinbase 是亏损的(−3490 万美元)。
这两个数字说的是同一件事:加密公司真正赚钱的地方,正在离开交易。
这篇文章的线索,来自 Delphi Digital 过去三个月的 16 期推送。Delphi 在 11 月初的周报里列了一张三季度财报的表,结论大意是:报告出来的利润强,不一定说明经营变强。这张表没有回答的是:如果利润不来自交易,它来自哪里,这些来源又各自靠什么维持。
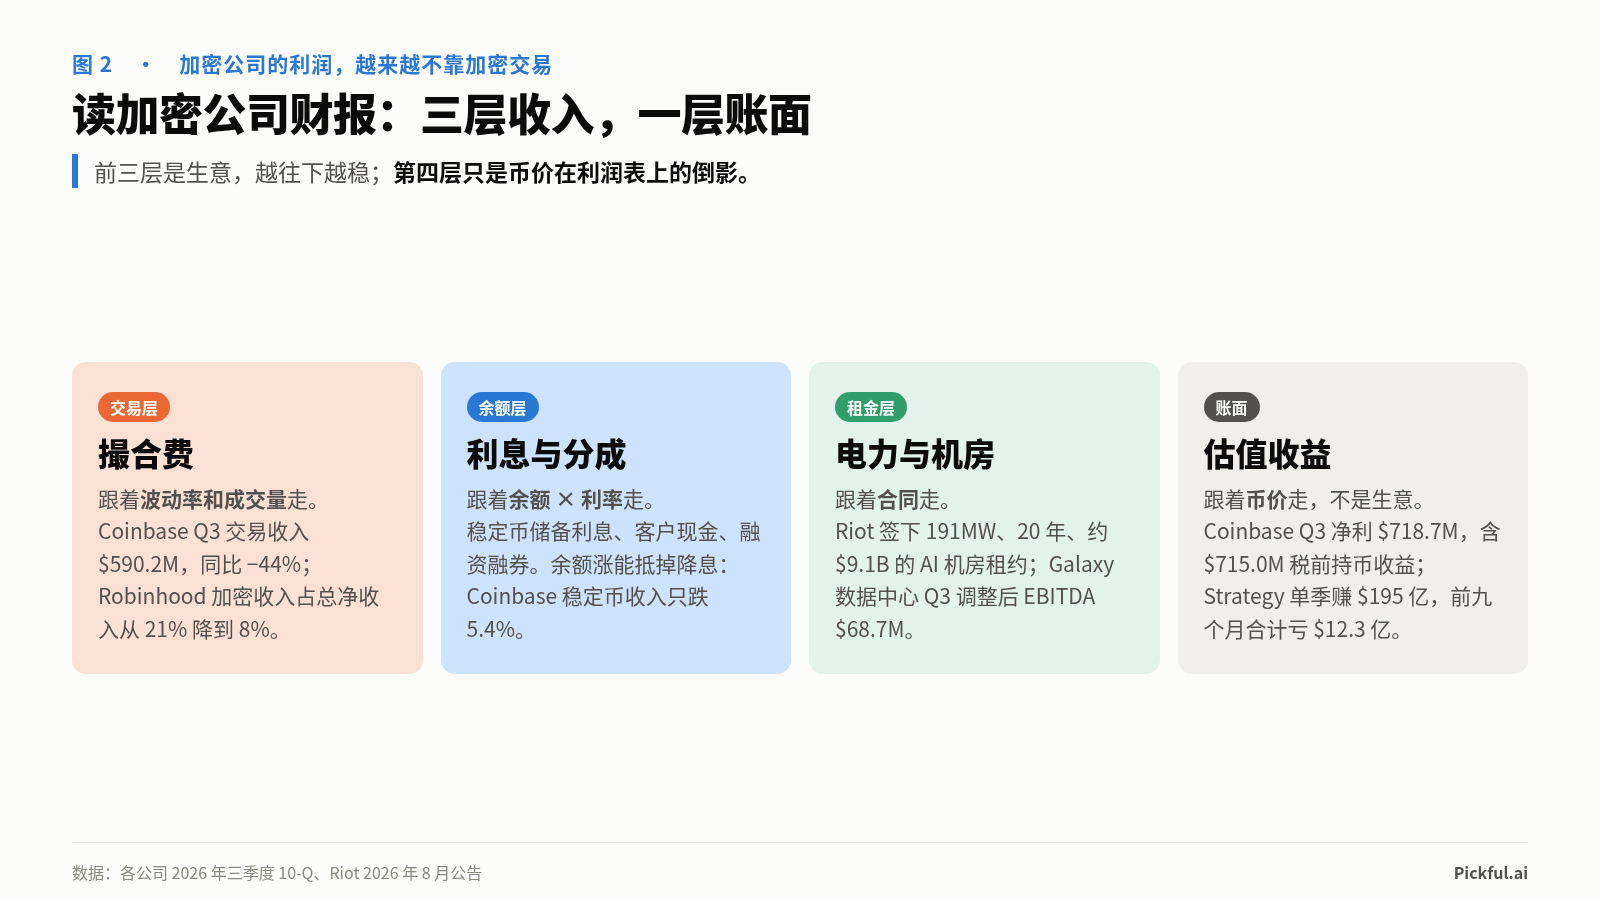
交易层:一个季度没了一半
Coinbase 三季度交易收入 5.902 亿美元,一年前是 10.463 亿美元,同比 −44%。公司在财报材料里给的原因很直接:全市场现货成交量环比降 6%,衍生品成交量降 11%,加密资产波动率降了 15%,到了多年低点。
波动率是交易所的原材料。币价大起大落,人就会来交易;币价横着走,人就不来。平台能做的有限,这一层收入主要看市场。三季度 BTC 涨了约四成,Coinbase 的交易收入还是同比少了 44%:价格在涨,波动率却在多年低点,散户的注意力也被别处分走了。
分去了哪里?Delphi 这三个月写得最多的,是发射台、链上永续合约和预测市场:Pump.fun 和 Robinhood Chain 上的 meme 币发射台、Hyperliquid 的永续合约、Robinhood 和 Coinbase 自己都在做的预测市场。Coinbase 也在财报里说,它的预测市场年化收入已经超过 2 亿美元。
交易层有两个麻烦:周期性强,流量还在搬家。同一个用户还在交易,只是不在你的现货订单簿上了。
余额层:降息了,它也只跌了个位数
美联储 9 月加了息,10 年期美债收益率一度到 5.37%,是 2002 年以来最高。看到这两条,容易以为加密公司今年的利息收入在涨。问题在于长端和短端是两回事。
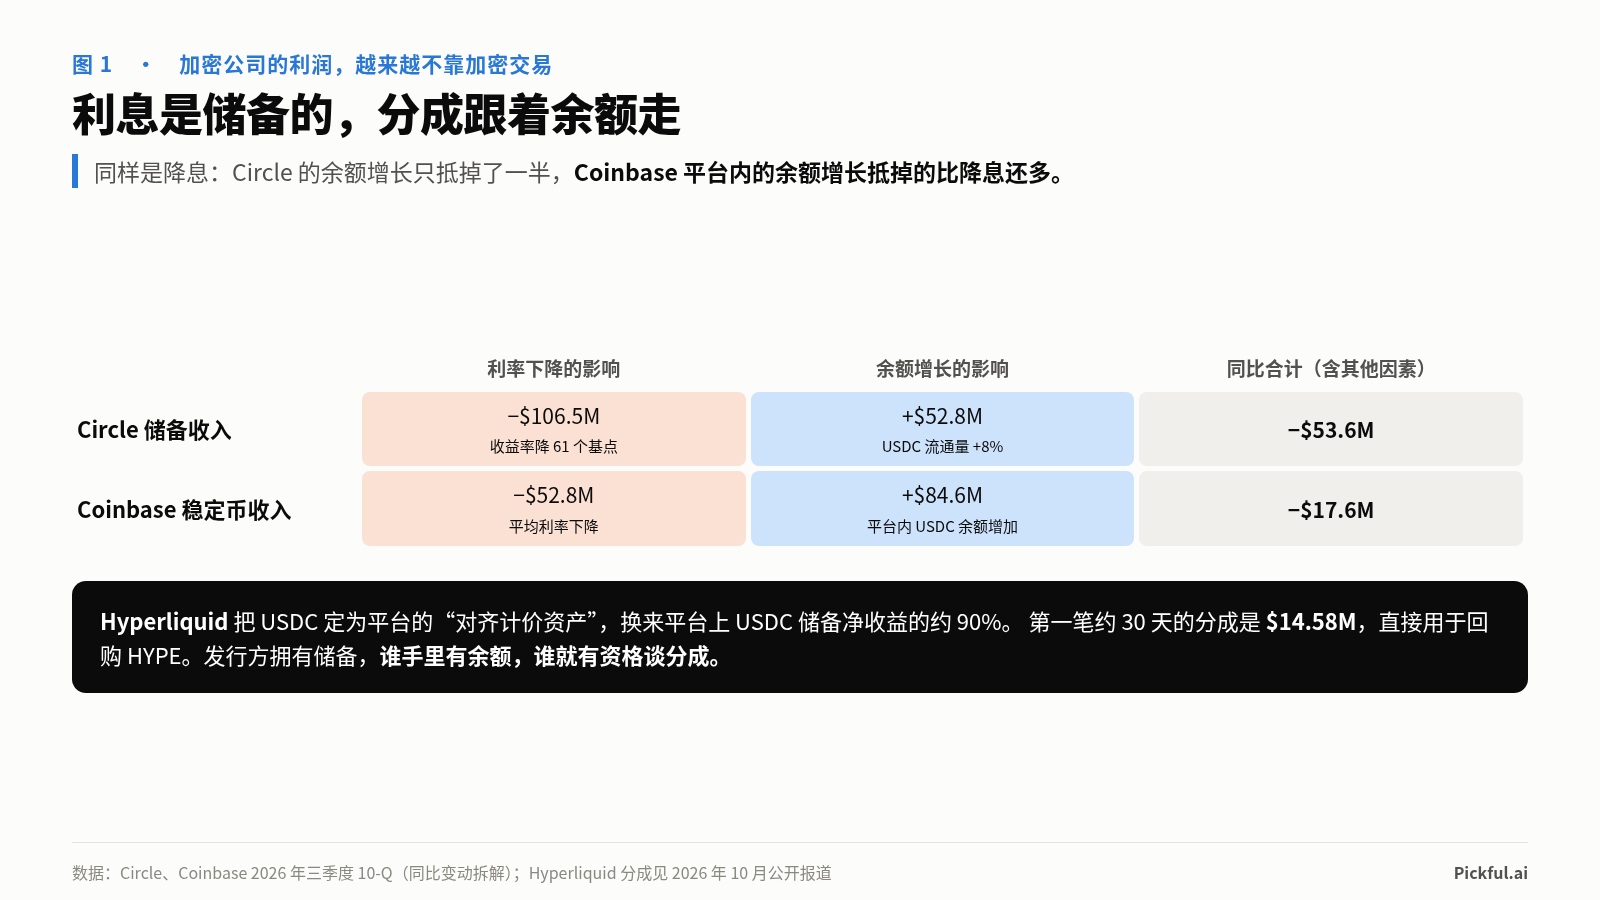
加密公司的利息收入主要挂在短端:稳定币储备买的是短期国债和逆回购,客户现金放的是隔夜和短期产品。短端利率比一年前低。美联储 2025 年连降三次,到 12 月降到 3.50%–3.75%,2026 年 9 月才加回到 3.75%–4.00%。Circle 在 10-Q 里写得很清楚:三季度储备资产平均收益率同比下降 61 个基点。
利率降了,余额层的收入却没有怎么跌:
- Coinbase 稳定币收入 3.069 亿美元,同比 −5.4%;
- Circle 储备收入同比 −7.5%;
- Robinhood 净利息收入 4.15 亿美元,同比 −9%;
- Tether 三季度净营业利润 15 亿美元,和二季度持平,主要来自美国国债和逆回购(BDO 鉴证报告)。
利率下降 0.6 个百分点,这一层只掉了 5% 到 9%;交易层同期掉了 44% 到 55%。
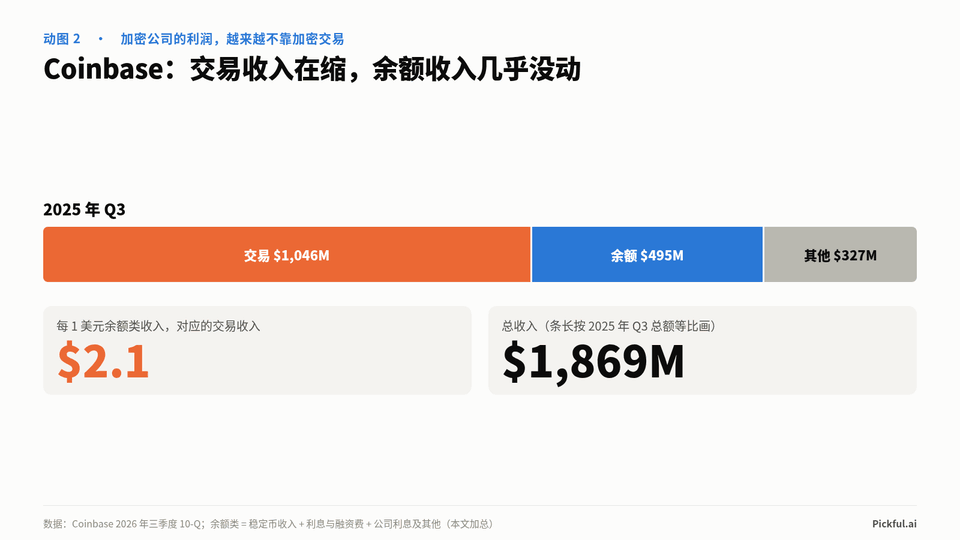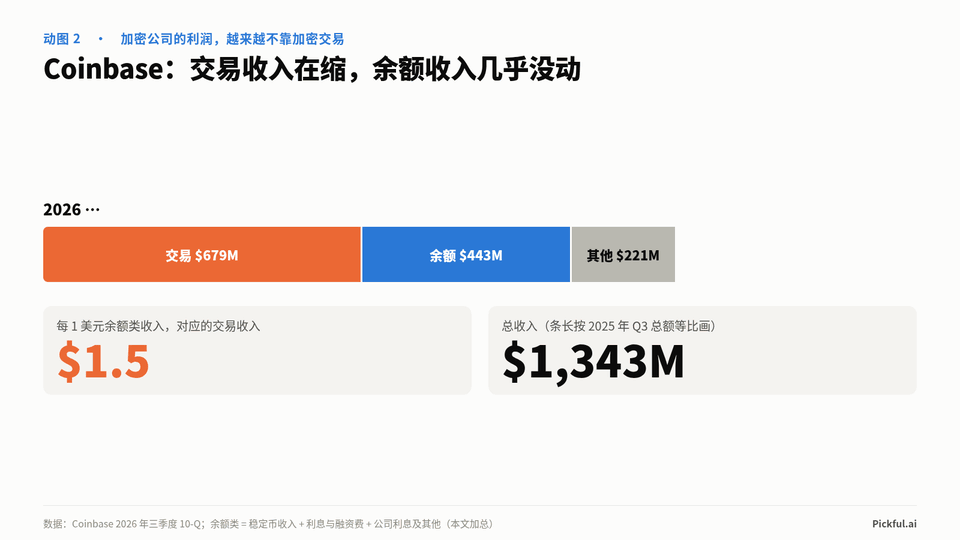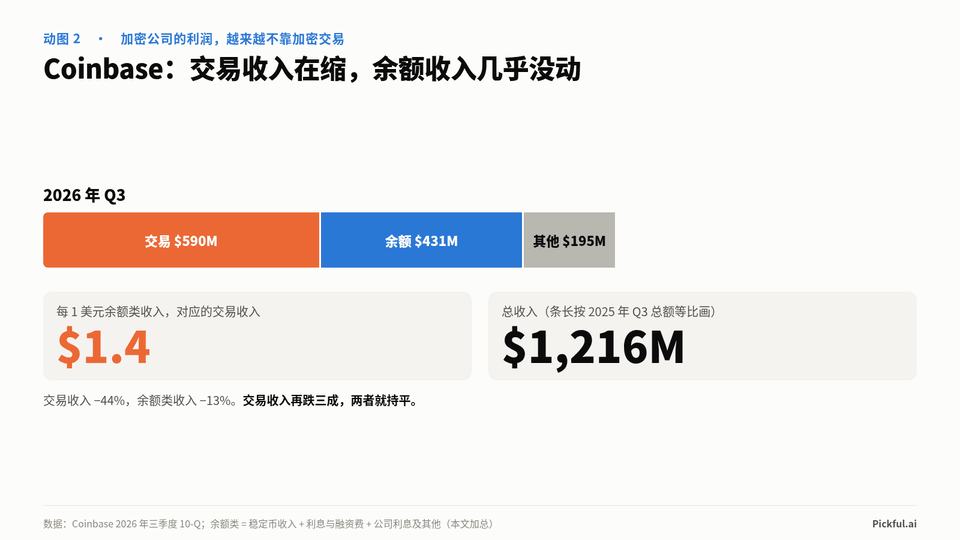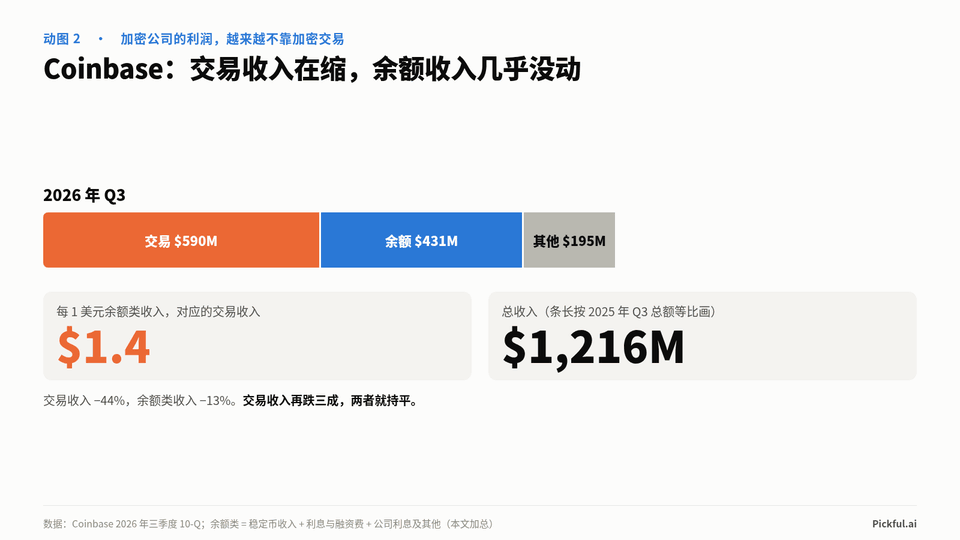
把 Coinbase 的收入拆开看更清楚。我把稳定币收入、利息与融资费、公司利息及其他收入加在一起,算作“余额类收入”。一年前这部分是 4.951 亿美元,交易收入是它的 2.1 倍;现在余额类收入是 4.306 亿美元,交易收入只剩它的 1.4 倍。交易收入再跌三成,两者就会持平。
余额层为什么扛得住降息?因为余额在涨。Coinbase 的 10-Q 把稳定币收入的变化拆成了两部分:平均利率下降让它少了 5280 万美元,平台内 USDC 余额增加让它多了 8460 万美元。Circle 也是同样的拆法:收益率下降少了 1.065 亿美元,USDC 流通量增长 8% 多了 5280 万美元。
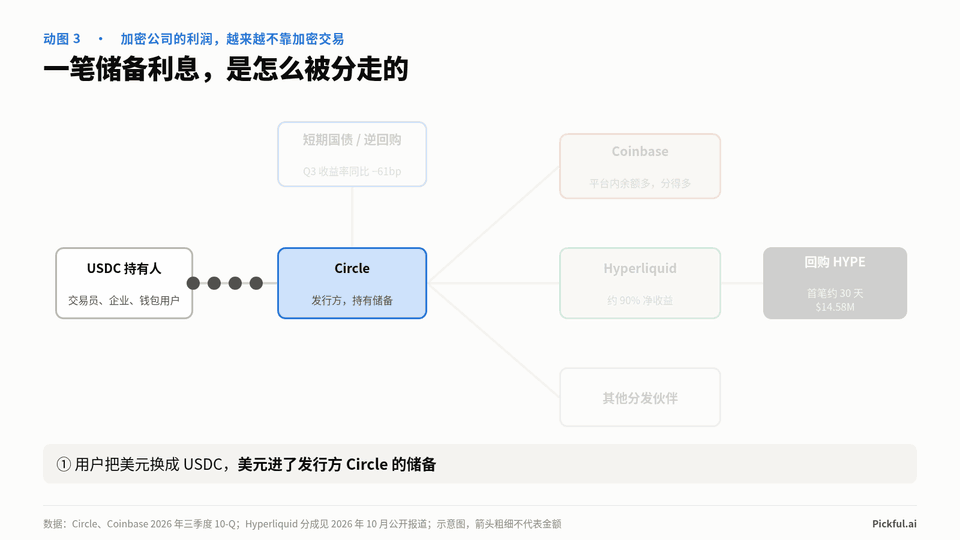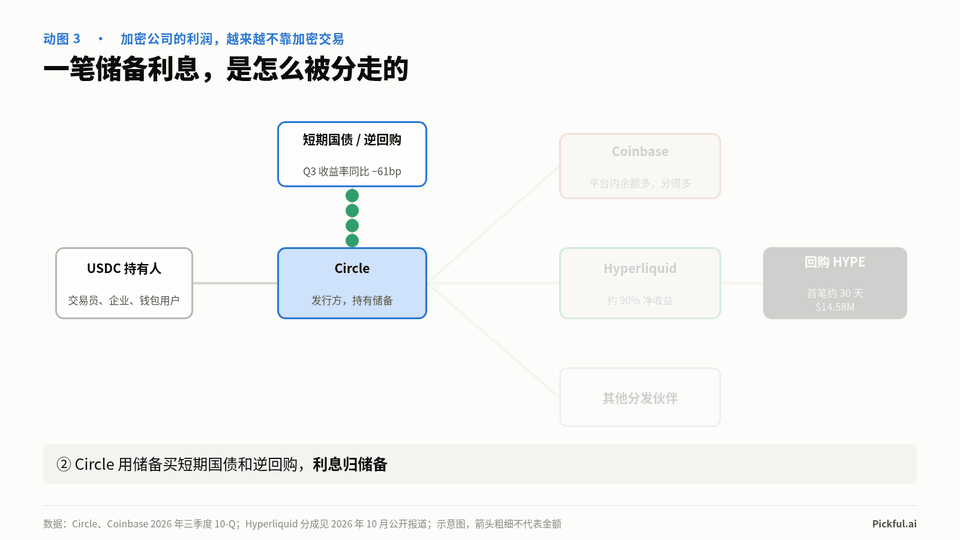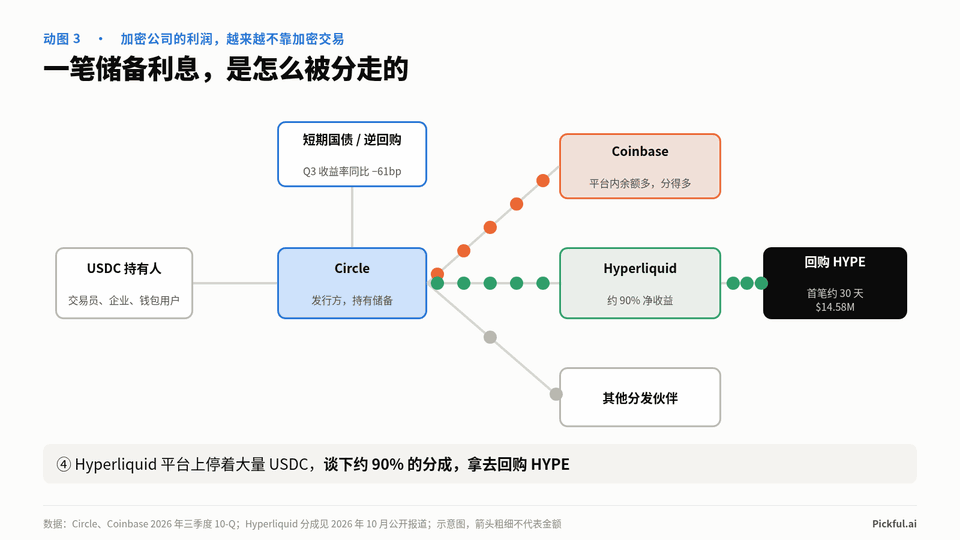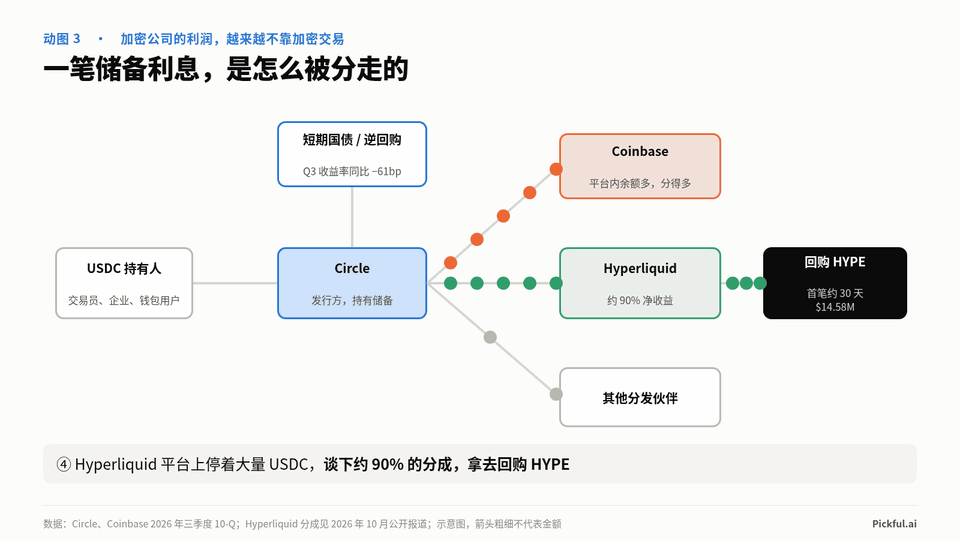
同样是降息,Circle 的余额增长只抵掉了一半,Coinbase 平台内的余额增长抵掉的比降息还多。Circle 是 USDC 的发行方,储备在它手里;但它要把相当一部分储备收益付给分发方,Coinbase 是其中最大的一家,付多少取决于有多少 USDC 停在 Coinbase 的平台上。
储备在发行方手里,利息却按余额停在哪里来分。
一个尸检:Hyperliquid 把交易所改成了余额生意
这条规则,Hyperliquid 用得最直接。
Hyperliquid 是这三个月 Delphi 写得最多的项目。它原本是一家典型的交易层公司:链上永续合约交易所,手续费拿去回购自己的代币 HYPE。成交量大,回购就多;成交量小,回购就少。
2026 年 8 月,它把 USDC 定为平台的“对齐计价资产”(Aligned Quote Asset)。交换条件是:平台上 USDC 储备的合格净收益,约 90% 归 Hyperliquid。这笔收益 8 月 26 日开始计,10 月初到账第一笔 1458 万美元,覆盖约 30 天,全部进入援助基金用于回购 HYPE。
1458 万美元不算多。同期按手续费计的 9 月回购估计约 5567 万美元,余额分成大约是它的四分之一。但它的性质不一样:手续费回购跟着成交量走,余额分成跟着平台上停了多少 USDC、利率是多少走。成交量冷下来时,只要 USDC 还停在平台上,这笔钱就还在。
这件事改变的是谈判的方向。过去八年,USDC 储备的利息基本归发行方和它最大的分发伙伴。Hyperliquid 没有发行任何稳定币,它手里只有一样东西:大量 USDC 停在它的平台上。凭这一点,它从发行方那里拿走了约九成分成。
谁有余额,谁就能坐上桌谈分成。分发方向发行方收“渠道税”,在稳定币上就是这个样子。
租金层:矿场变成了机房
第三层离加密最远,但 Delphi 8 月中的一期周报标题就是它:AI 想要比特币的兆瓦。
Riot 在 8 月签下一份数据中心租约:在得州 Rockdale 园区给一家前沿 AI 实验室提供 191MW 的 IT 容量,初始期限 20 年,到 2048 年 6 月,合同收入约 91 亿美元,公司预计平均每年贡献 3.65 亿到 4.11 亿美元的净营业收入。同一时期,Riot 的挖矿成本已经占到产出价值的 69.6%,一年前是 49.6%。
同一兆瓦电,拿去算哈希,收入跟着币价和全网算力走;租给 AI 实验室,收入写在 20 年的合同里。
Galaxy 的三季度分部数据把这层对比摆了出来:数据中心分部调整后 EBITDA 6870 万美元,数字资产分部调整后 EBITDA 是 −900 万美元。一家以加密交易和投行业务起家的公司,三季度经营上赚钱的是机房。
这一层的收入最稳,代价是最重:要建楼、拉电、借钱。Galaxy 数据中心分部三季度光票据利息就是 7540 万美元,所以这个分部按净利润算还是小亏。租金是好生意,但它是基建公司的生意,估值逻辑和交易所完全不同。
第四层不是生意:账面
最后要从利润里剔掉一层,因为它最容易让人看错。
Coinbase 三季度净利润 7.187 亿美元,其中包含 7.150 亿美元(税前)的持币收益,是自己持有的加密资产升值,客户没有为它付过一分钱。更能反映经营的调整后 EBITDA 是 3.329 亿美元,一年前是 8.007 亿美元,少了近六成。
Strategy 更极端:三季度净利润 195.3 亿美元,几乎全部来自 209.1 亿美元的数字资产收益;前九个月合计是亏损 12.3 亿美元。它的季度利润主要由 BTC 价格的季度变化决定。三季度末 BTC 大约 8.5 万美元,到 11 月 9 日的 Delphi 周报里已经跌到约 7.37 万美元。如果四季度末还在这个位置,四季度就会记一笔大额账面亏损。
估值收益不是不能看,但它和前三层性质不同:前三层是客户付的钱,这一层是市场给的价。把它算进“加密公司很赚钱”的结论里,等于用币价去证明币价。
专业读者会怎么反驳
反驳一:余额层吃的是利率,降息周期一来,它比交易层更脆弱。
这个风险是真的。Circle 61 个基点的收益率下降,直接让储备收入少了 1.065 亿美元。如果美联储回到降息通道,余额层每季度都会被削一刀。
但三季度的数据说明了两件事。第一,余额增长能抵掉相当一部分降息,Coinbase 平台内余额增长带来的收入比降息减少的还多。第二,交易和余额对利率的反应常常相反:加息往往压制风险偏好、伤交易,同时抬高利息收入。Coinbase 给四季度的指引就是这样:截至 10 月 25 日交易收入只有约 1.65 亿美元,订阅与服务收入预计 5.5 亿到 6.3 亿美元,理由之一是平均利率更高。一个季度的指引证明不了长期规律,但它说明两层收入放在同一家公司里,能互相缓冲一部分。
反驳二:余额层的分成规则是监管和合同定的,随时可能改。
这一条更值得担心。美国银行业一直反对稳定币向持有人分收益,这也是 CLARITY 法案谈判里的争议点之一;据 Delphi 11 月 9 日的周报,民主党在中期选举中拿下国会两院,监管收紧的概率上升。欧洲那边,MiCA 要求稳定币发行方把相当比例的储备存在银行,这会直接压低储备收益率,Circle 正在为此游说。Hyperliquid 拿到的 90%,Coinbase 平台内的那一份,本质上都是合同条款,合同可以重谈。
余额层能稳住的只是余额本身,分成比例握在发行方、监管和对手方手里。
如果你在建,或者在看一家加密公司
拿到一份加密公司的财报,先做三件事:
- 按四层拆收入。交易、余额、租金、账面,各占多少,每一层跟着什么走:波动率、余额乘以利率、合同、币价。交易层占比越高,下个季度越难预测。
- 看余额停在谁那里。余额层的收入里,有多少来自平台自己留住的余额,有多少是别人的余额分给你的。前者给你议价权,后者要看别人愿意分多少。Coinbase 每季度披露平台内持有的 USDC 平均余额,这是它财报里最值得看的一行。
- 从净利润里扣掉估值收益。扣完还剩多少,才是这家公司作为生意赚的钱。
如果你是在设计一个加密业务,而不是投资一家:交易是获客的入口,余额才是留存和利润。用户来交易一次,你赚一笔手续费;用户把钱留在你这里,你每天都在赚。
结论
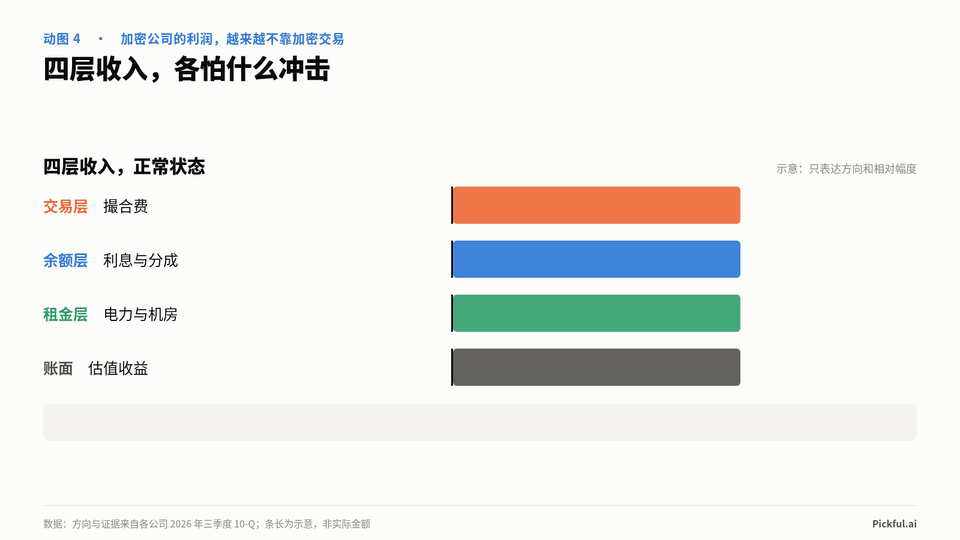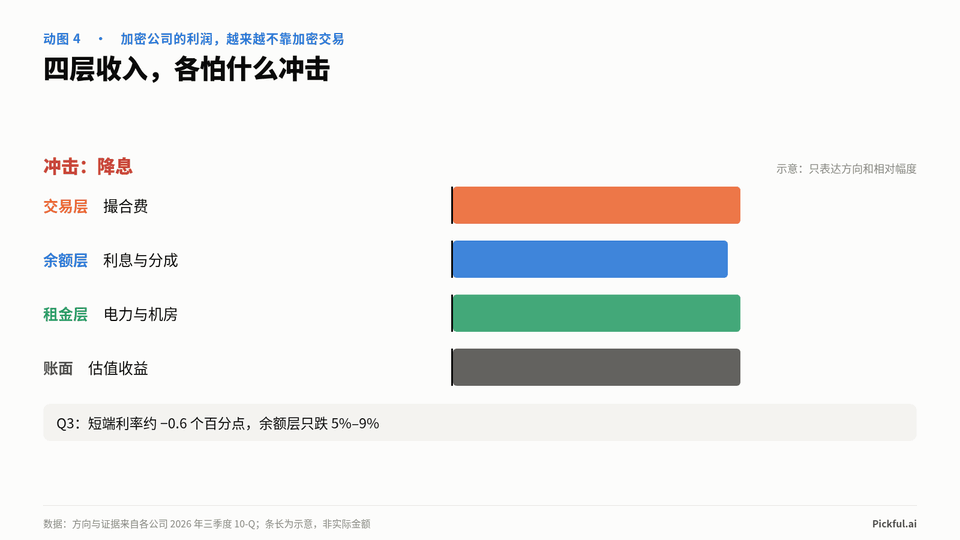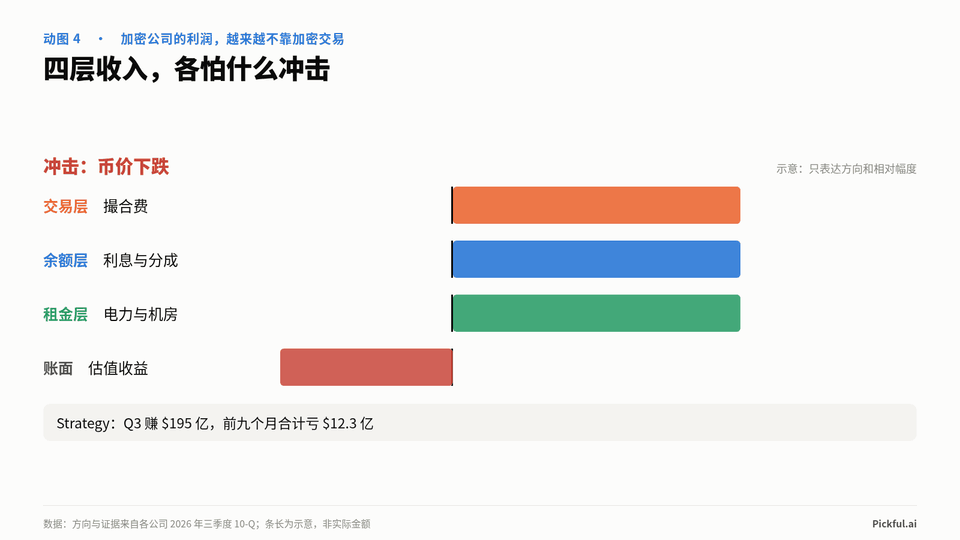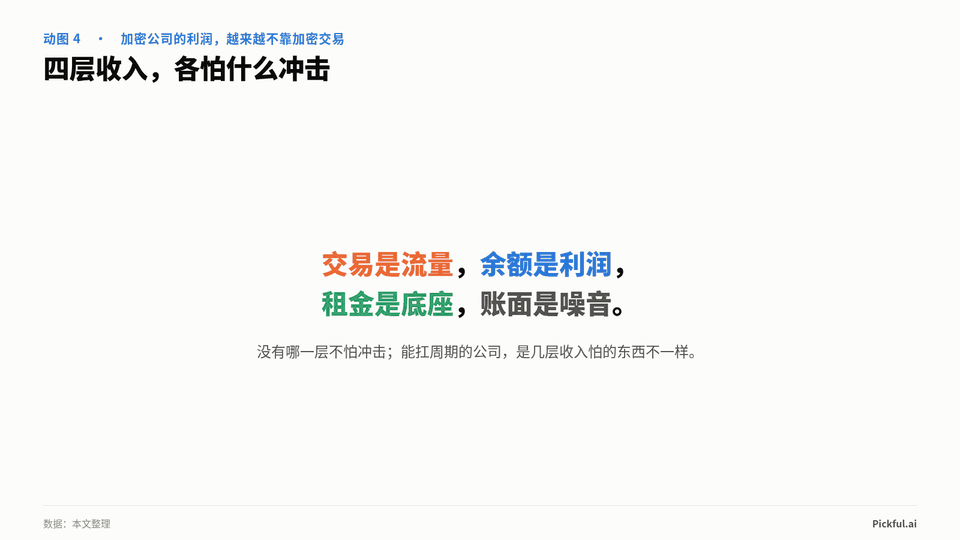
交易是流量,余额是利润,租金是底座,账面是噪音。
三季度的财报里,交易层一个季度没了一半,余额层在降息中只跌了个位数,租金层签的是 20 年的合同。加密公司的利润越来越不靠加密交易,靠的是用户把钱放在哪里不走。
下一个季度值得看的,是 Hyperliquid 这样的平台会不会越来越多:不发币、不发行稳定币,只凭手里的余额,去找发行方谈分成。
数据来源
- Coinbase 2026 年三季度 10-Q(2026-10-29 提交):交易收入、稳定币收入及其变动拆解、净利润、加密资产投资收益、调整后 EBITDA、前九个月净亏损。四季度指引与波动率描述来自其三季度业绩材料(经 Investing.com 报道)。
- Robinhood 2026 年三季度 10-Q(2026-10-28 提交):加密与事件合约收入、占比、净利息收入、Cash Sweep 受短端利率影响。
- Circle 2026 年三季度 10-Q(2026-11-04 提交):储备收入变动及其利率、流通量拆解,付给 Coinbase 的分发成本变动。
- Galaxy 2026 年三季度 10-Q(2026-11-09 提交):分部调整后 EBITDA、数据中心票据利息。
- Strategy 2026 年三季度 10-Q(2026-11-02 提交):单季净利润、数字资产收益、前九个月净亏损。
- Riot 2026 年 8 月 10 日业绩公告(8-K 附件 99.1):191MW 租约条款与 NOI 预估;挖矿成本占比来自 Yahoo Finance 报道(待核原文)。
- Tether 三季度 BDO 鉴证报告:据多家媒体报道,未直接读原件。
- Hyperliquid 首笔 USDC 储备收益 1458 万美元、约 90% 分成比例:FinanceFeeds、Cryptonomist 2026 年 10 月报道;9 月手续费回购约 5567 万美元为 FinanceFeeds 估算,非官方数据。
- 美联储利率路径:2026 年 9 月 16 日加息至 3.75%–4.00%,10 月 28 日维持(CNBC、U.S. Bank)。
- 市场与行业背景、中期选举结果:Delphi Digital 2026 年 8 月 10 日至 11 月 9 日周报(未另行核实)。
转发此帖子?
与您的关注者分享。
回复