目录(6 节)

七层收费站:一个发射台的平台币,只有 0.1% 的成交走它自己的网站
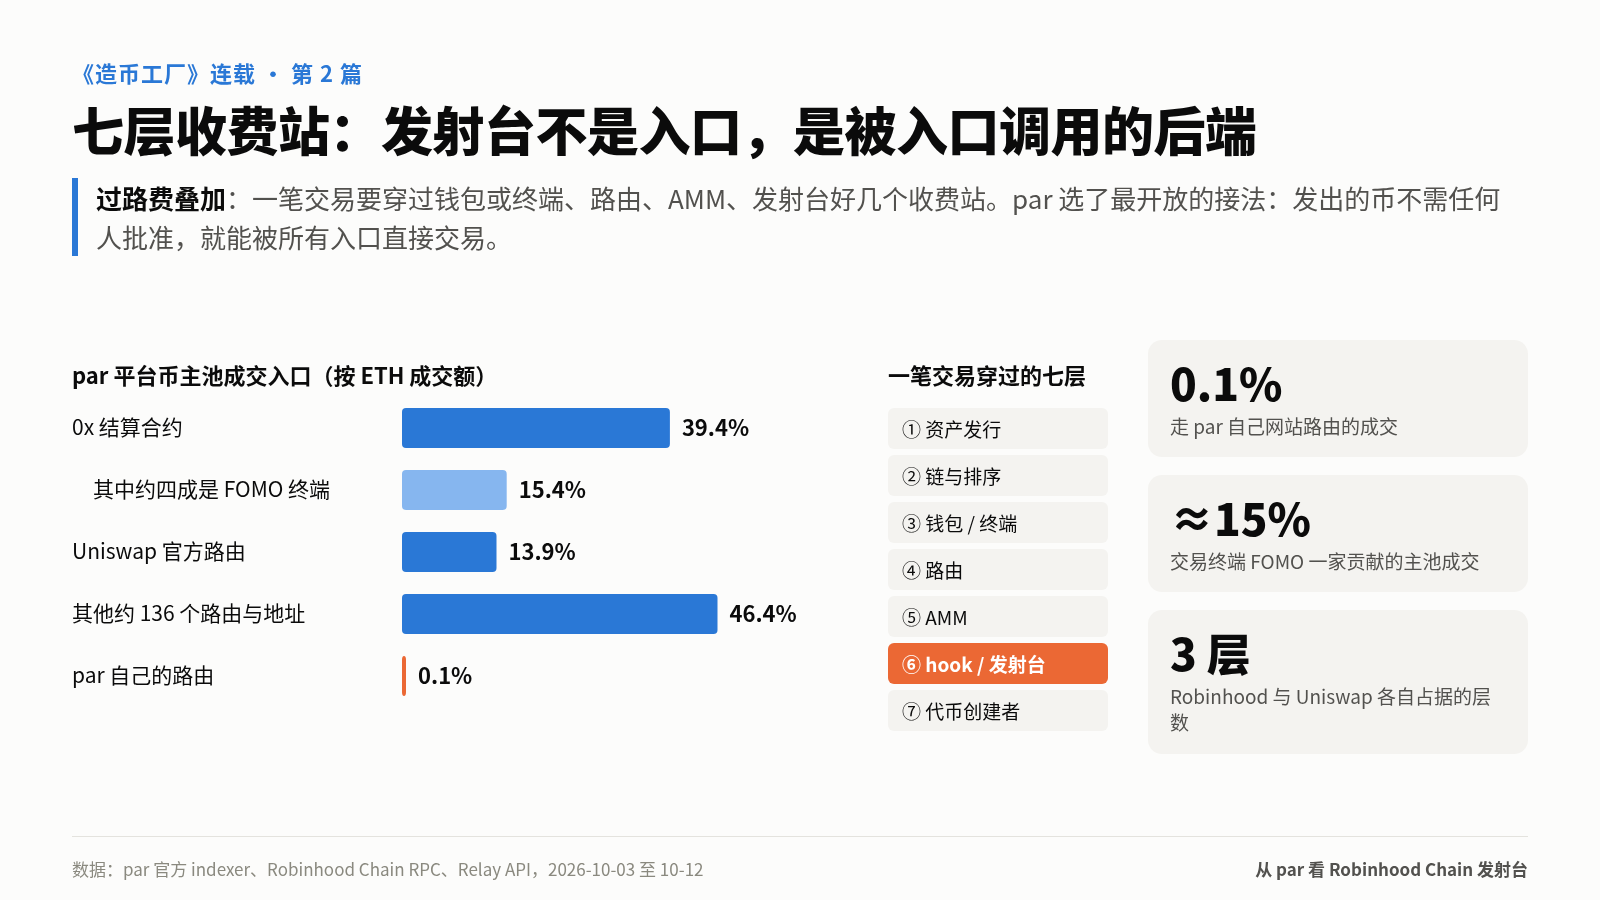
par 平台币主池只有 0.1% 的成交走它自己的网站,其余来自钱包、终端和聚合器,单是 FOMO 就约占 15%。用「七层结构」和「过路费叠加」看清钱被哪几层分走、定价权在哪一层。
如果你在评估一条新链上的应用,或者在判断一个发射台能不能长期赚钱,先别看它的手续费率,先查一下用户是从哪个入口进来的。
Robinhood Chain 上的发射台 par.family,官网有完整的交易界面,还有自己的路由合约 PairPadRouter。我们拉了它平台币主池在 10 月 3 日到 11 日的最近 2,000 笔成交(par 官方 indexer),按 ETH 成交额统计入口:
| 入口合约 | 成交额占比 | 是什么 |
|---|---|---|
RobinHoodSettler |
39.4% | 0x 在这条链上的通用结算合约,任何接入 0x 的应用都会经过 |
Uniswap UniversalRouter(两个部署) |
13.9% | Uniswap 官方路由,覆盖它的网页、钱包和 API |
| 其他聚合器、终端路由与地址(约 136 个) | 约 46% | |
par 自己的 PairPadRouter
|
0.1% | 发射台官方路由 |
(合约名来自 Blockscout 已验证源码。indexer 只覆盖发射时创建的主池,按 DexScreener 数据,主池约占这枚平台币全部成交额的七成多。)
一个发射台自己的平台币,99.9% 的成交不经过发射台的界面。在这条链上,发射台不是用户的入口,它是被别人的入口调用的后端。
最大的那 39.4% 值得再往里拆一层。0x 的这个结算合约是它在这条链上的通用合约,任何接入 0x 的应用都会经过它,所以合约名里的 RobinHood 指的是链,不是钱包。我们用 10 月 3 日到 12 日的同口径数据(主池 2,000 笔、约 75.5 ETH,其中 38.4% 走 0x),把经过 0x 的 410 笔交易逐笔追到最外层:
| 最外层路径 | 占 0x 这部分 | 是谁 |
|---|---|---|
| Relay 求解者代为成交 | 20.2% | 用 Relay 的 API 查订单,已查到的 90 笔里 86 笔的来源应用标记为 fomo,几乎都是在 Solana 上用 USDC 下单 |
| EIP-7702 钱包经 Relay 路由成交 | 22.3% | 71 个账户技术特征完全一致,其中 20 个就是上面 FOMO 订单的收款地址 |
| EIP-7702 钱包,Alchemy 账户合约 | 36.9% | 13 个账户,与 FOMO 地址无重合,来源应用未能确认 |
| 普通钱包直连 0x API | 6.0% | |
| 其他 | 14.6% |
合起来,经过 0x 的成交里约四成来自交易终端 FOMO,折合主池成交的约 15%;直接确认到 FOMO 的部分至少占主池 8%。FOMO 的每一笔都是 Relay 再调用 0x 完成的,链上看起来是 0x,背后是终端。Robinhood Wallet 的份额从链上分不出来,但不会超过剩下那部分。
七层结构
把一笔 meme 交易涉及的各方从底层到用户排开:
| 层 | 谁 | 收什么钱 | 握着什么权力 |
|---|---|---|---|
| ① 资产发行 | 股票代币发行方 Robinhood Assets (Jersey);稳定币 USDG | 发行与赎回 | 股票代币合约可暂停、可拉黑、可由管理员从任意地址销毁 |
| ② 链与排序 | Robinhood(排序器);Arbitrum(技术授权) | gas;按授权协议把协议净收入的 10% 交给 Arbitrum 方面 | 交易排序;合约升级由 Robinhood 多签控制 |
| ③ 入口 | Robinhood Wallet;GMGN、Axiom、FOMO 等终端 | 终端交易费 | 用户看到什么币、能交易哪些池子 |
| ④ 路由 | 0x、Uniswap 路由 API、各终端路由 | 价差或路由费 | 订单流向哪个池子 |
| ⑤ AMM | Uniswap v2/v3/v4 | 池子手续费里的协议份额 | 所有 v4 池子共用一个 PoolManager 合约托管资产 |
| ⑥ hook 与发射台 | Pons 的 hook;par、PAIR 的池子;pools.trade | 每笔约 0.25%–1% | 发币规则、手续费分账 |
| ⑦ 代币创建者 | 发币的人 | creator 分成,par 上还可加最高 10% 的税 | 自己代币的叙事和社区 |
两件事值得单独拎出来。
Robinhood 一家占了三层:股票代币是它发的,链和排序器是它运营的,Robinhood Wallet 是它的。它目前没有自己的发射台。
Uniswap 也占了三层:它是链上的主 AMM;它决定哪些 hook 能进它的路由(下一篇细说);8 月 5 日它推出了自己的发射台 pools.trade。另外,据 The Block 等报道,Uniswap 治理在 7 月下旬投票把协议费扩展到 Robinhood Chain,7 月 27 日起,这条链上 Uniswap 池子的成交会有一部分进入 UNI 的回购销毁。
发射台夹在中间:上面是入口,下面是轨道,旁边是资产发行方。
过路费叠加
一个散户在交易终端上买一枚 par 上发的 meme 币,依次要付:
| 收费站 | 费率 | 归谁 |
|---|---|---|
| 交易终端 | 约 0.5%–1%(据第三方汇总,GMGN、Axiom 标价约 1%,FOMO 约 0.5%) | 终端 |
| 池子手续费 | 1% | par 的 creator 和协议各一半 |
| creator 税(可选) | 0–10% | creator |
| gas | 几美分 | 排序器 |
| 跨链(终端用跨链意图成交时) | 跨链费用,加上被抢跑的风险 | 跨链桥与求解者 |
这就是本篇的框架:
过路费叠加:用户每交易一次,要同时穿过钱包或终端、路由、AMM、hook 或发射台好几个收费站。发射台以为自己是收费站,其实只是其中一个,而且离用户最远。
终端收的钱,和发射台收的在同一个量级,有时更高。
跨链还会带来看不见的成本。Bitquery 的调查显示,9 月 12 日至 25 日,三组机器人利用 FOMO 用户订单被跨链协议 Relay 记录、但还没成交的空档抢先买入,再卖给被用户推高的价格,一共抢跑了 3,532 笔订单、涉及 650 万美元,按 Relay 给用户的报价计算,用户损失约 18.1 万美元。这笔钱不属于任何一层的「费率」,但确实从用户口袋里流了出去。
定价权在哪一层
多层叠加的结构里,定价权属于最难被替代的那一层。
发射台最容易被替代。链上有约 30 个发射台,合约多数开源,par 的代码注释就写着改编自 Pons V2 合约。par 和 pools.trade 发出的都是标准 Uniswap v4 池,任何终端都能直接交易。用户换一个发射台,几乎没有成本。
入口最难替代。资金、习惯、好友动态、交易记录都留在钱包或终端里。par 平台币主池里,单是交易终端 FOMO 一家就贡献了约 15% 的成交,而 par 自己的网站只有 0.1%。
轨道几乎没法替代。排序器只有一个;主 AMM 是 Uniswap,所有 v4 池子共用一个 PoolManager。
所以 pools.trade 可以把手续费降到 0.25%、不收发射费。Uniswap 不需要在发射台这一层赚钱,它在 AMM 和路由层已经赚到了,协议费开关打开之后更是如此。Decrypt 的评论说得很直接:零费用是很少有团队能做的选择。
放到 par 身上
par 的投入集中在第 ⑥ 层,而且把这一层做得最深:任意资产报价、多市场配对、手续费可以分给持有人或变成托底流动性、可以直接打给一个 X 账号,功能在同类里最多。它选择了标准、无 hook 的 Uniswap v4 池,这让它发出的每一枚币都不需要任何人批准,就能被所有钱包、终端和聚合器直接交易。FOMO 一家就贡献了平台币主池约 15% 的成交,而 par 并没有为此做任何专门集成。
这条路的优势是开放:入口越多,par 的币被交易的地方就越多。接下来的增长空间也很清楚:和入口层建立更深的集成,比如在主流终端里完整展示 par 代币的信息;以及把任意资产报价、可编程接口这些别人不方便提供的能力,变成其他社区和 AI 代理的默认工具。后面几篇会分别展开。
评估一条新链上的应用,三件事
一,先问用户从哪进来。查一个代币或平台的成交来自哪些路由合约。大部分来自别人的钱包和终端,平台的议价能力就弱。
二,把终端费用算进用户成本。0.25% 和 1% 的发射台费率差,可能被一个 1% 的终端费稀释掉。
三,找出同时占据多层的玩家。在 Robinhood Chain 上是 Robinhood 和 Uniswap。它们往发射台层每延伸一步,都会改变这一层的格局,pools.trade 是第一步。
收尾
钱从用户口袋流到链上,要穿过七层。
发射台站在中间,看得见所有的钱,握着的却是最容易被换掉的那一层。
它的长期位置,取决于能和哪个入口连在一起。
你在新链上交易时,用的是钱包、终端,还是项目自己的网站?说说为什么。
——本文节选自《造币工厂》第 2 章《谁在收这条链的钱》
转发此帖子?
与您的关注者分享。
回复