第 3 章 为什么是一条链
如果你在判断 Robinhood Chain 对 HOOD 的价值,或者在思考一家金融公司该不该自建链,这一章给出一个答案:链对 Robinhood 的价值不在排序器收入,而在它打开的选项。
一个看起来很小的数字
2026 年 9 月,Robinhood Chain 迎来了上线以来最热闹的一个月。按 DefiLlama 的统计,这条链在 9 月产生了约 3,593 万美元的排序器费用,扣除向以太坊发布数据的成本后,链级的净协议收入约 3,231 万美元。需要说明:这是 DefiLlama 的链上口径,不等同于 Robinhood 财报确认的收入,Robinhood 的财报也没有单列这一项;此外还要按许可安排向 Arbitrum 生态支付净协议收入的 10%。下文的估算都基于这一链上口径。
这个数字听起来不小,但放在 Robinhood 的体量里看:
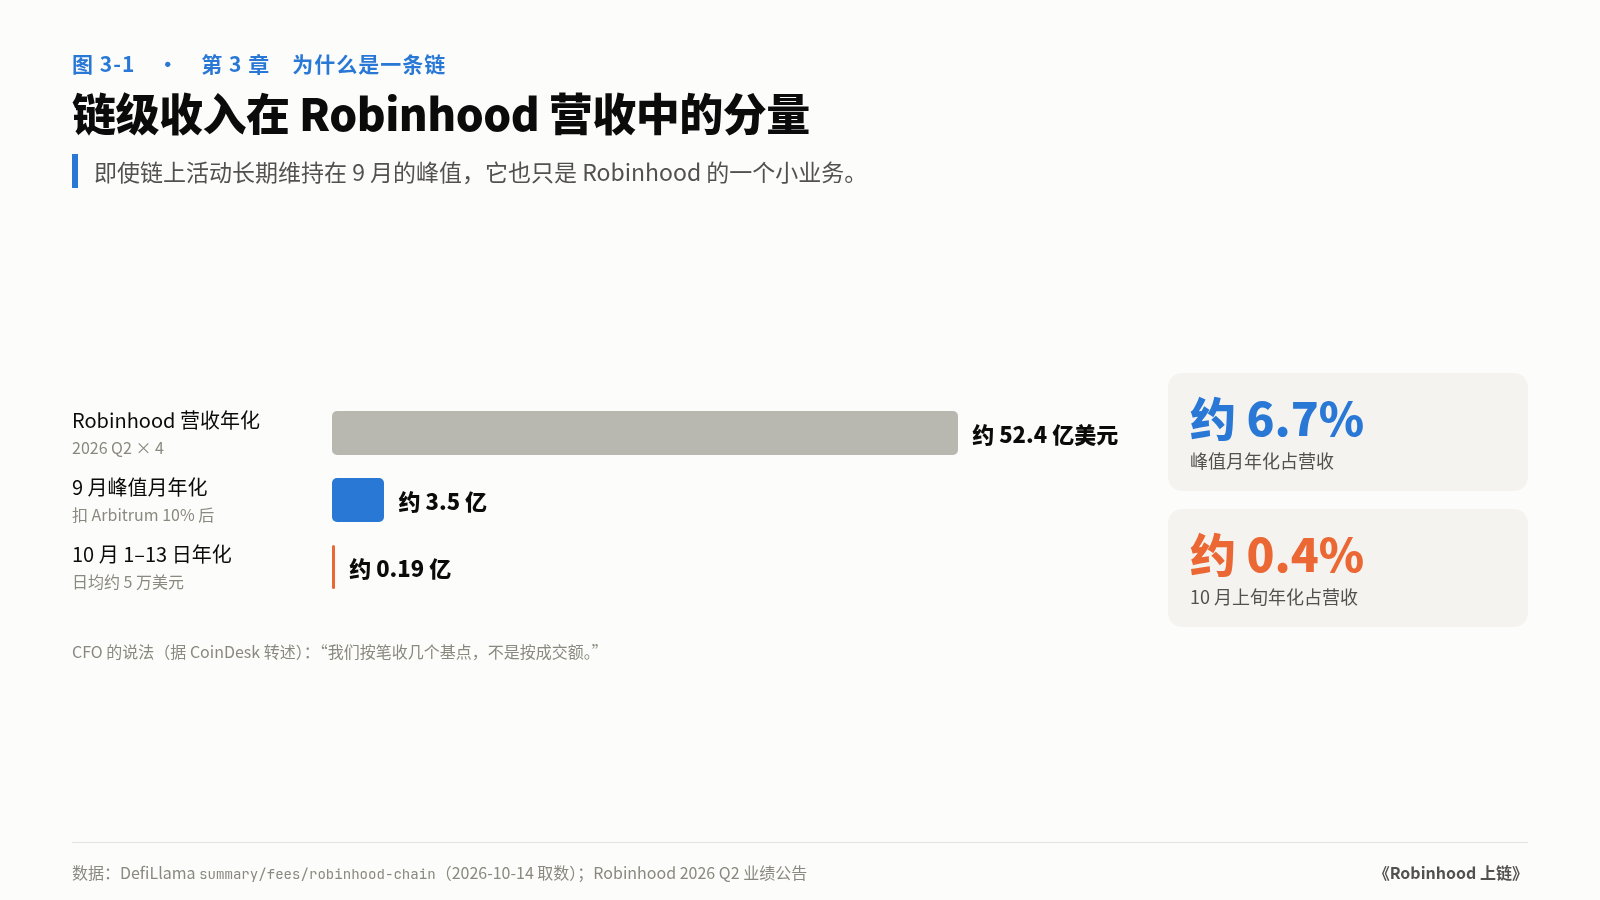
- Robinhood 2026 年第二季度营收 13.1 亿美元,按年化约 52 亿美元;
- 把 9 月这个峰值月份年化,再扣除付给 Arbitrum 的 10%,约 3.5 亿美元,相当于营收的 6–7%;
- 10 月 1–13 日,链级收入回落到平均每天约 5 万美元,年化约 1,800 多万美元,不到营收的 0.4%。
Robinhood 首席财务官 Shiv Verma 对这条链的收费方式有一句简洁的描述(据 CoinDesk 转述):“我们按笔收几个基点,不是按成交额,是按交易笔数。”
这几个数字说明了一件事:Robinhood 不是为了排序器收入才造这条链。 即使链上活动长期维持在 9 月的峰值,它也只是 Robinhood 的一个小业务。
那它为什么要造链?
把 Robinhood 的公开表述和实际动作放在一起,可以归纳出五个动机,按证据强度排序:
| 动机 | 证据 | 强度 |
|---|---|---|
| 国际分发美股 | Stock Tokens 覆盖 120 多个国家,约 20 万持有人;国际融资客户约 100 万 | 强 |
| 把收费权从别人的链上收回来 | 在 Arbitrum One 或 Base 上,排序收入属于别人;自建链后,约 90% 归 Robinhood,10% 付给 Arbitrum | 强 |
| 把 DeFi 收益做成产品 | Earn 让美国用户在 App 内一键把 USDG 借给链上的 Morpho 金库 | 强 |
| 为 24/7 交易和 AI 代理准备基础设施 | 周末交易计划、Robinhood Agents、代理交易账户 | 中 |
| 降低券商核心业务的清算托管成本 | 尚无证据显示 Robinhood 的券商结算迁移到链上 | 弱 |
前三个动机都有已经上线的产品作证据;后两个是方向,还没有落到核心业务里。
为什么不直接用别人的链?
一个自然的问题是:既然收入不大,为什么不像第一代股票代币那样,直接部署在 Arbitrum One 上?
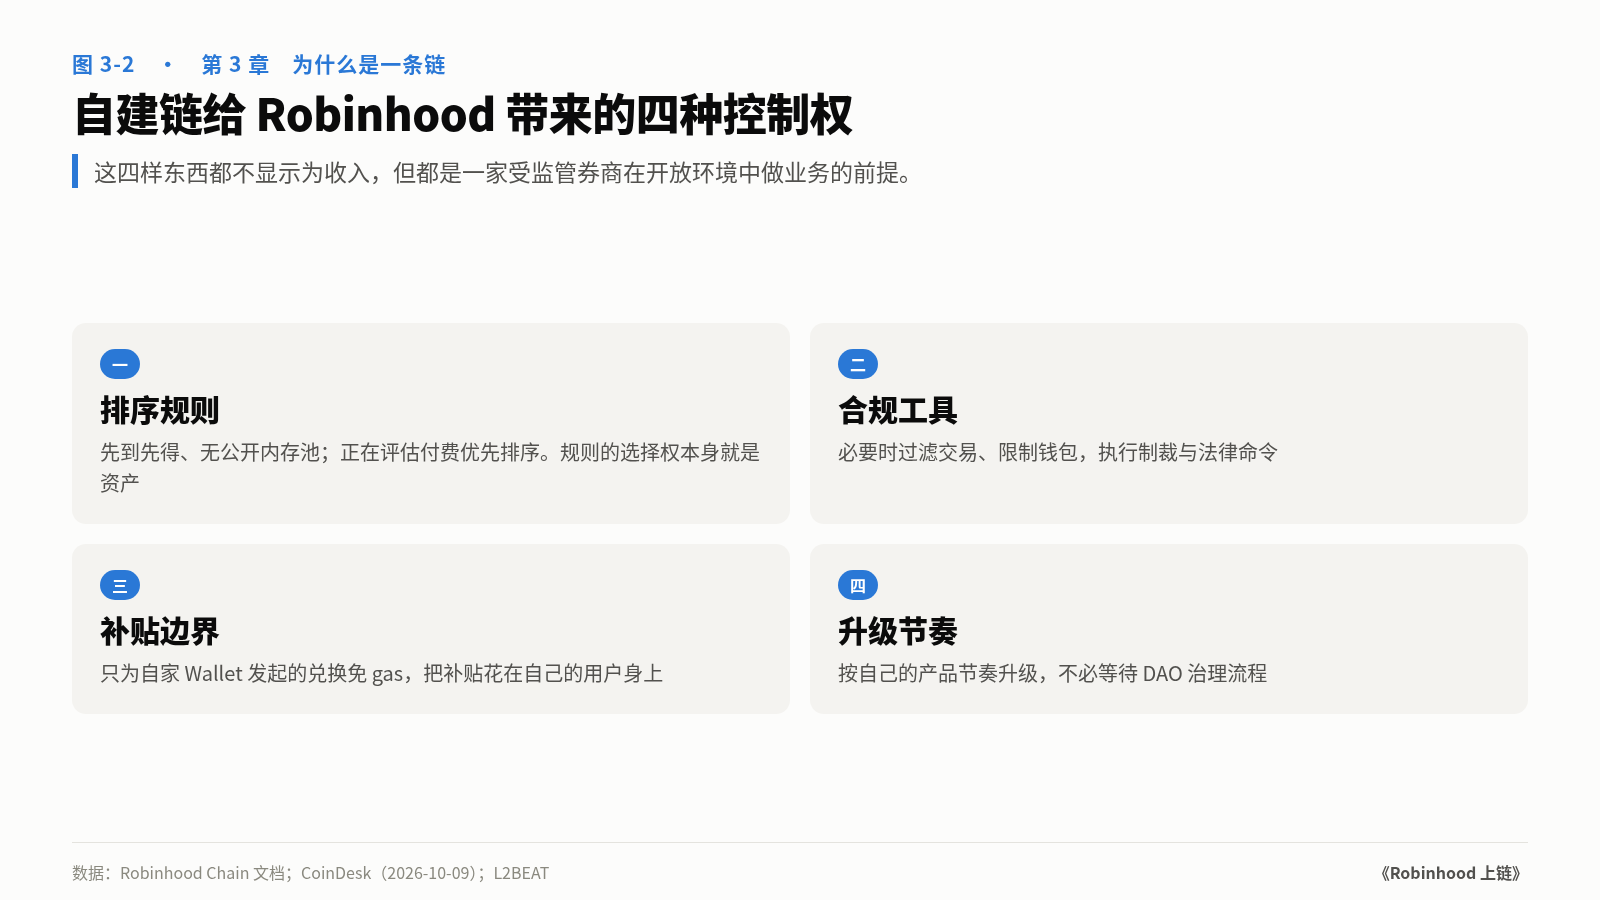
答案在于“控制权”。自建一条链,Robinhood 获得了在公共链上拿不到的几样东西:
- 排序规则。 按文档,Robinhood Chain 当前采用先到先得的排序,没有公开内存池。这让链上的价格发现更可预测,也减少了以太坊主网上常见的公开内存池三明治攻击;不过排序器是中心化的,外部无法仅凭这一政策验证每笔交易都严格按到达顺序执行。2026 年 10 月,据 CoinDesk 报道,Robinhood 正在评估 Arbitrum 新推出的“优先 gas 拍卖”(Priority Gas Auctions),也就是允许付更高费用优先处理。排序规则的选择权在 Robinhood 手里,本身就是一种资产。
- 合规工具。 运营方可以在必要时过滤特定交易、限制特定钱包(第 7 章)。对一家受监管的券商来说,这是执行制裁和法律命令的必要能力。
- 补贴的边界。 Robinhood 可以只为自家 Wallet 发起的兑换免 gas,把补贴精确地花在自己的用户身上。
- 升级节奏。 在自己的链上,Robinhood 可以按自己的产品节奏升级,而不用等待一个 DAO 的治理流程。
这四样东西,在 Robinhood 的财务报表上都不显示为收入,但都是它在开放环境中做受监管业务的前提。
框架:链是期权,不是利润中心
把上面的分析压成一个框架:
Robinhood Chain 对 Robinhood 的价值,主要是一组期权,而不是一个利润中心。
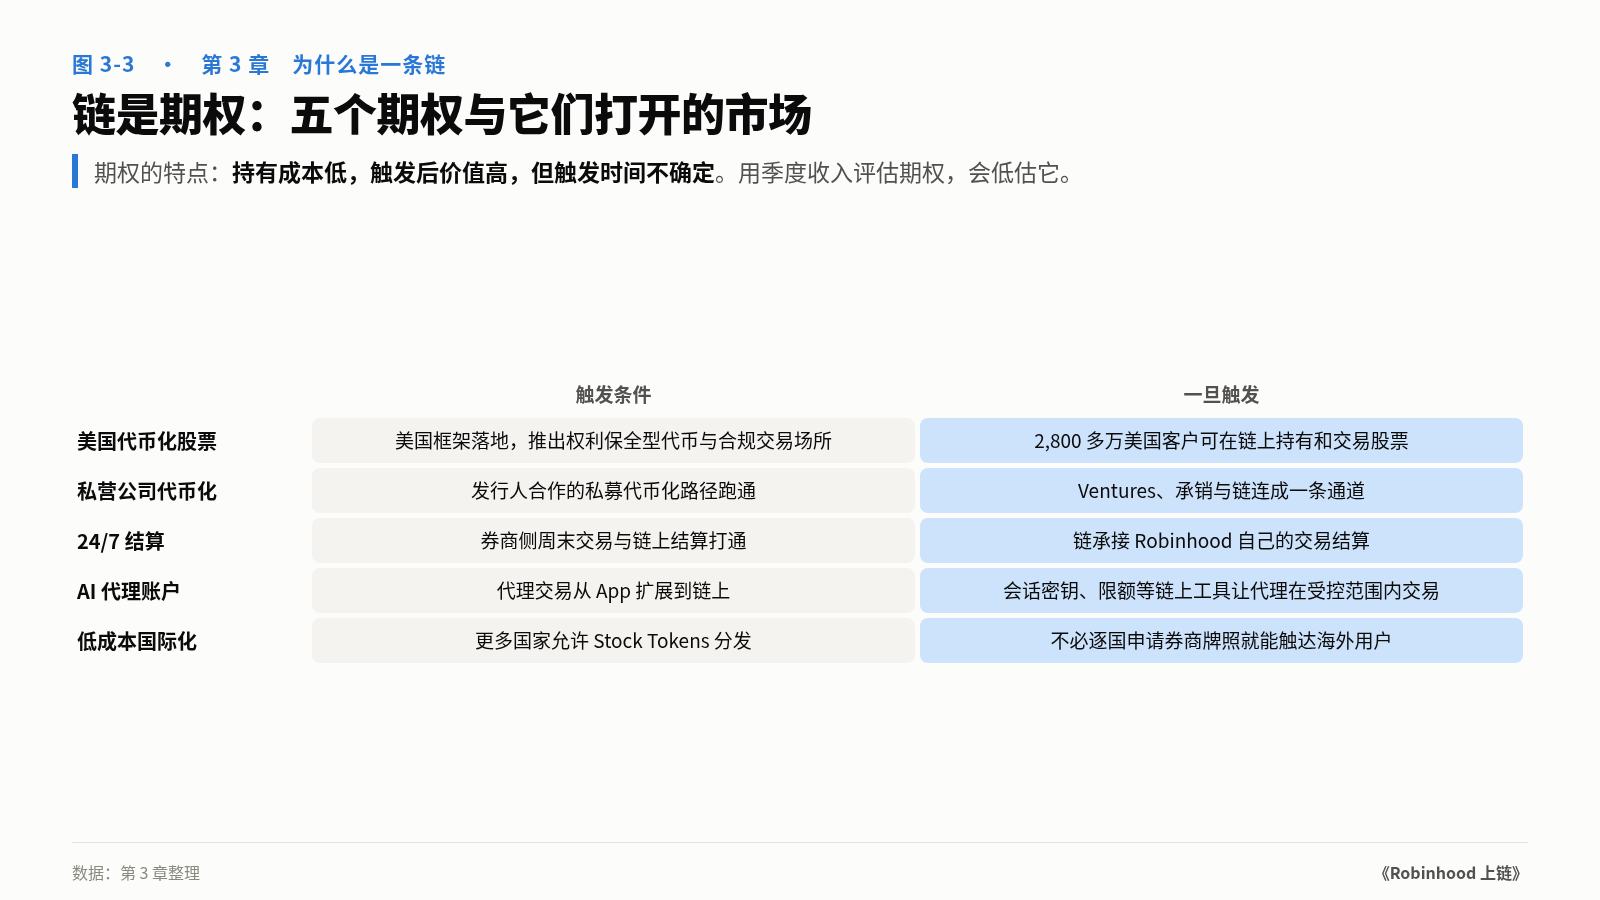
每一个“期权”,对应一个未来可能打开的市场:
| 期权 | 触发条件 | 一旦触发意味着什么 |
|---|---|---|
| 美国代币化股票 | 美国证监会框架落地,Robinhood 推出权利保全型代币并设立合规交易场所 | 2,800 多万美国客户可以在链上持有和交易股票,链从海外工具变成核心业务基础设施 |
| 私营公司代币化 | 发行人合作的私募代币化路径跑通 | Robinhood Ventures、承销业务与链连成一条“上市前到上市后”的通道(第 10 章) |
| 24/7 结算 | 券商侧的周末交易与链上结算打通 | 链承接 Robinhood 自己的交易结算,而不只是第三方的交易 |
| AI 代理金融账户 | 代理交易从 App 内扩展到链上 | 代理可以用会话密钥、限额等链上工具,在受控范围内自主交易 |
| 国际化的低成本分发 | 更多国家允许 Stock Tokens 分发 | 不必在每个国家申请券商牌照,就能触达海外用户 |
期权的特点是:持有成本低,触发后的价值高,但触发时间不确定。 对 Robinhood 来说,维护一条链的成本(开发、运营、补贴)相对它的营收不大;而一旦美国代币化股票这个期权被触发,链的价值会发生量级上的变化。
这也解释了为什么不应该用排序器收入来评估这条链。用季度收入评估一个期权,就像用一张未到期期权的当日价格评估它的全部价值。
分析师怎么看
不同机构对这条链的估值方法,正好对应“利润中心”和“期权”两种视角:
- Bernstein(2026 年 9 月)给出的是利润中心视角:预测到 2028 年,Robinhood Chain 每年可产生最多约 1.6 亿美元的费用,前提是股票代币交易占全链成交量的比例上升;
- Morgan Stanley(2026 年 9 月,据 TheStreet 转述)给出的是期权视角:它认为 Robinhood 拥有 2,800 万已经信任这个平台的客户,这使它在代币化金融里拥有“赢的权利”(right to win)。
两种视角并不矛盾。Bernstein 给出的是链级费用的情景预测,观察的是可量化的业务;Morgan Stanley 强调的是分发带来的战略选择权,观察的是潜在价值。两者都带假设,都不是估值的上下限。对 HOOD 的长期判断,主要取决于后者能否被触发,以及何时被触发。
如果你在考虑自建链
- 先问清楚:你要的是收入,还是控制权?如果只是收入,部署在现有的公链上通常更划算;如果需要排序规则、合规工具、补贴边界和升级节奏,自建链才有意义。
- 自建链的成本不在技术。Arbitrum、OP Stack 等技术栈已经把建链成本压得很低;真正的成本是流动性冷启动和生态建设。
- 用“期权清单”而不是“收入预测”来论证自建链。每一个期权都要写清楚触发条件和观察指标。
一句话结论
排序器收入回答的是“这条链现在赚多少钱”;期权清单回答的是“Robinhood 为什么要拥有一条链”。后者才是这条链存在的理由。
本章数据来源
- DefiLlama
summary/fees/robinhood-chain(2026-10-14 取数):月度链级费用与收入,10 月每日收入 - Robinhood 2026 年第二季度业绩公告:营收
- CoinDesk(2026-09-03):CFO Shiv Verma 关于收费方式的表述(转述)
- ArbitrumDAO Factsheet:10% 净收入分成(8% DAO 金库、2% 开发者公会)
- Robinhood Chain 文档:先到先得排序
- CoinDesk(2026-10-09):评估 Priority Gas Auctions
- Robinhood 新闻稿(2026-07-01、2026-09-29):Earn、Agents、周末交易
- Investing.com、Yahoo Finance(2026-09-08):Bernstein 2028 年费用预测
- TheStreet(2026-09):Morgan Stanley 研报观点(转述)